TermMax: نظرة عامة على البروتوكول وتحليل آليته
افتراض أولي: بروتوكول إقراض بمعدل ثابت آخر يسعى وراء اتجاه. يُظهر تحليل أعمق للآلية تصميمًا أكثر تعمدًا.
الهدف الأساسي:
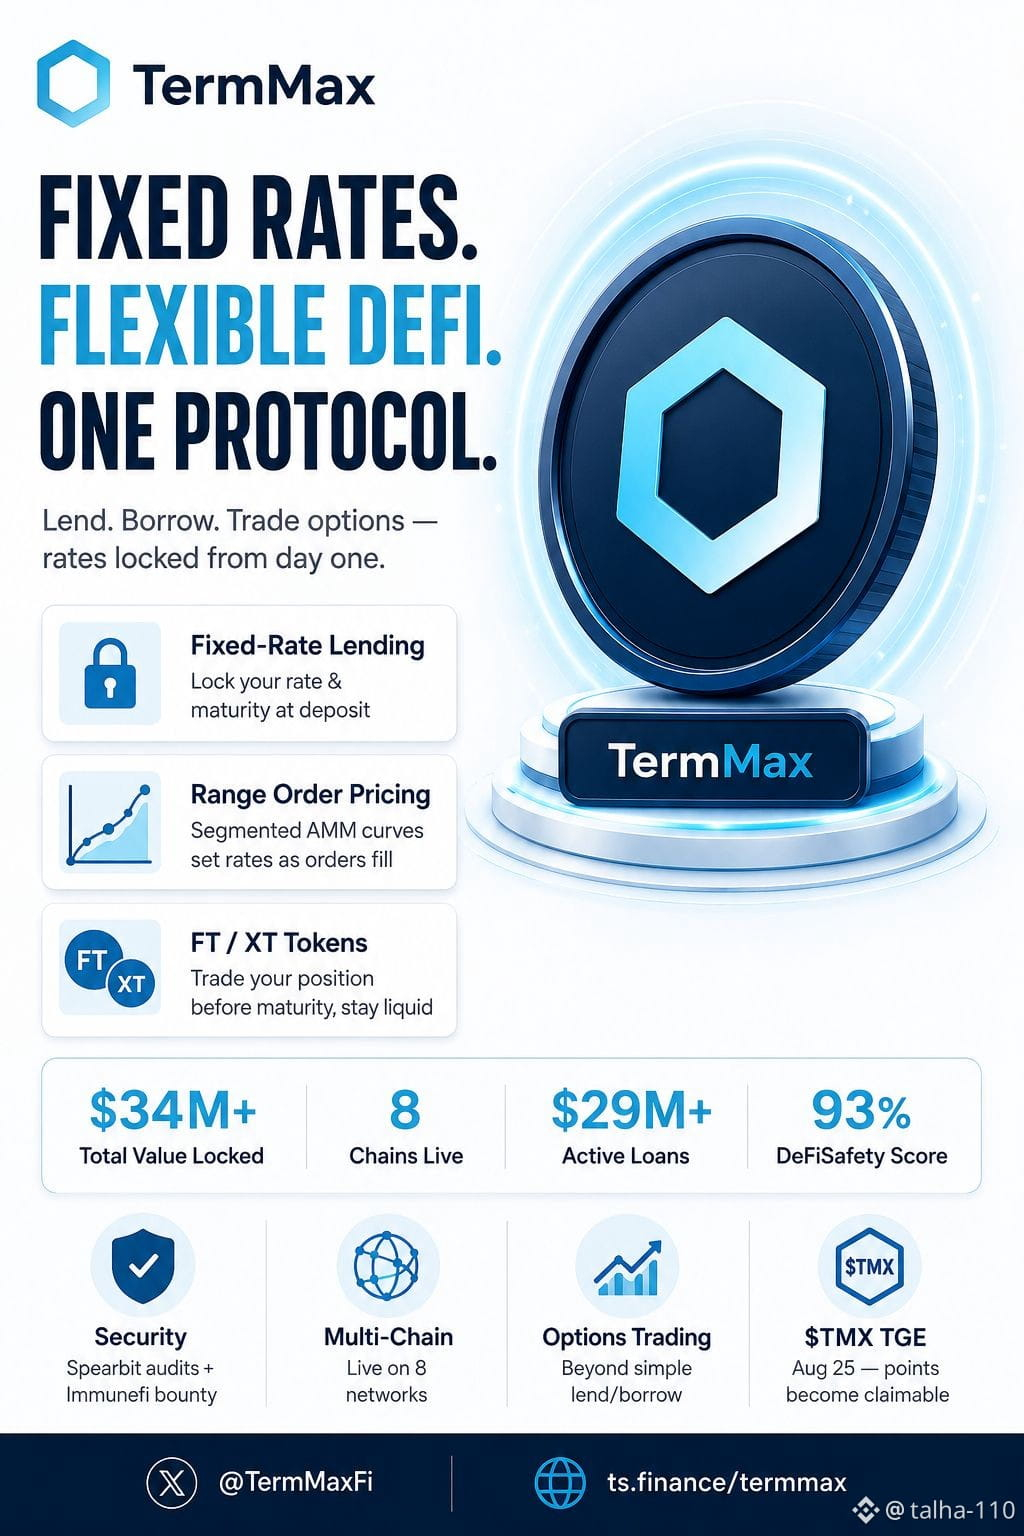
تعمل إقراضات DeFi التقليدية على معدلات عائمة — تعتمد على الاستخدام، وغير متوقعة، وتتغير بين لحظة الإيداع ولحظة السحب. يلغي TermMax هذا المتغير بالكامل. يتم تثبيت كل من المعدل والاستحقاق عند لحظة الدخول إلى المركز. يتم معرفة العائد منذ اليوم الأول، لا يتم اكتشافه في النهاية.
الآلية الأساسية:
يُبنى النظام حول أداتين أساسيتين — FT (Fixed-rate Token) وXT. يولّد الإقراض FT، والذي يمثل التزامًا مُلزمًا: دين واحد على شكل رمز يتم سداده عند الاستحقاق. والأهم: يبقى الـ FT سائلًا قبل الاستحقاق — يمكن تداوله في السوق المفتوحة، ما يعني أن رأس المال لا يُقفل طوال مدة العقد.
تجري عملية تنفيذ التسعير عبر Range Orders — منحنيات تسعير مجزأة حيث يتغير المعدل القابل للتطبيق مع امتلاء أمر الشراء/البيع عبر المقاطع. هذه بنية قائمة على AMM (V1)، وهي تطور من نموذج دفتر أوامر ومزاد سابق، صُمّم خصيصًا لتحسين تجميع السيولة.
مقاييس مُتحقَّق منها:
البروتوكول يعمل عبر 8 سلاسل (تحتل Ethereum الحصة الأكبر)، مع إجمالي قيمة محجوزة $34M+ وقروض نشطة $29M+ — ما يشير إلى رأس مال مُوظَّف واستخدام فعلي، لا سيولة خاملة.
الأطروحة الأوسع:
البنية التحتية ذات المعدل الثابت ليست مجرد تحسين لتجربة المستخدم — بل هي شرط مسبق. مع انتقال الأسهم المُرمّزة والأصول الواقعية على السلسلة، يصبح التمويل المتوقع بنفس أهمية كون الأصل على السلسلة.
سؤال مفتوح: هل يتموضع TermMax كسوق إقراض، أم كالبنية التحتية للائتمان بمعدل ثابت التي ستحتاجها الدورة القادمة من DeFi؟
#TermMaxFi #termmax @TermMax
$STAR
$BTW
$TUT