

معلومات أساسية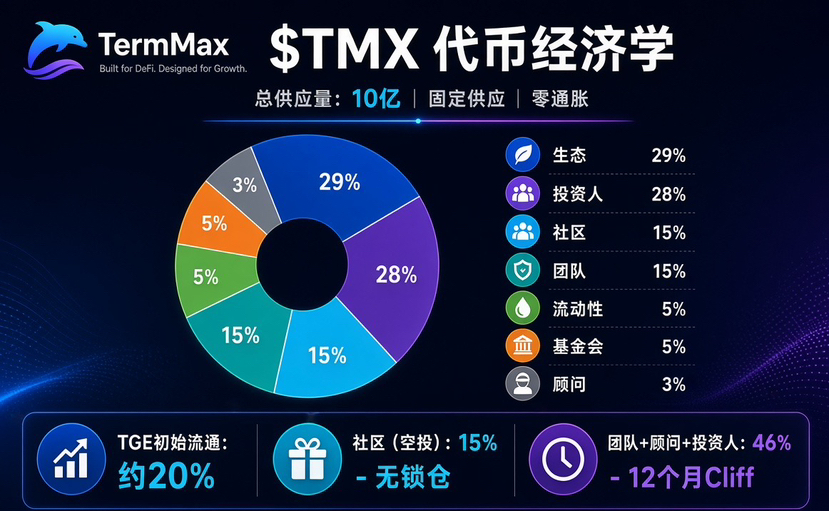
الإجمالي: 1 مليار
التداول الأولي: 20%
FDV قبل التداول: حوالي 190 مليون (سعر مرجعي قبل التداول من Aspecta حوالي 0.19)
وقت الإدراج (UTC+8): 25 أغسطس 2026 TGE
تفاصيل التمويل
ملَك (Angel): حوالي 2.55 مليون (2022)
البذرة (Seed): 4.25 مليون، قيادة شركة Cumberland DRW، بمشاركة HashKey Capital وDecima Fund وLongling Capital وMZ Web3 Fund (2023.11)
إجمالي التمويل: حوالي 6.8 مليون تقريبًا (تختلف بعض البيانات من مصادر مختلفة)
توزيع الرموز (قفل أولي داخل القوس)
المجتمع (Airdrop): 15% (15%، غير مقيد أساسًا)
النظام البيئي: 29% (0%، يبدأ بعد 1 شهر بخط خطي لمدة 48 شهرًا)
توفير السيولة:5%(5%)
المؤسسة: 5% (0%، فترة حجز 3 أشهر + 12 شهرًا)
المستشارون: 3% (0%، فترة حجز 12 شهرًا + 30 شهرًا)
الفريق: 15% (0%، فترة حجز 12 شهرًا + 30 شهرًا)
المستثمرون: 28% (0%، فترة حجز 12 شهرًا + 24 شهرًا)
عنوان العقد
ETH:0x3c2f61f2e27c865981d2e7aaf6b2cdf823030039
BSC:0x3c2F61f2E27C865981D2e7aAf6b2CDf823030039
تحليل الشرائح/الأسهم
التداول الأولي حوالي 20% (Community 15% + Liquidity 5%)
إجمالي الفريق + المستشارون + المستثمرون 46%، بالكامل حجز لمدة 12 شهرًا، وإطلاق TGE تقريبًا بدون فك قيد
ارتفعت حصة توزيعات المجتمع إلى 15% (تشمل XP/AP/MP)، بدون آلية حجز واضحة
الضغط البيعي الأولي يأتي أساسًا من توزيعات الهدايا (airdrops) الخاصة بالمجتمع + جزء السيولة
ملخص المشروع
TermMax هو بروتوكول اقتراض بمعدل فائدة ثابت واستراتيجية رافعة مالية، يحقق فعليًا الاقتراض بمعدل فائدة ثابت ومدة ثابتة ورافعة مالية بضغطة واحدة عبر آلية العملات من ثلاث فئات FT/XT/GT. تم إطلاقه على سلاسل متعددة وتمكّن من تجميع TVL حقيقي ومستخدمين.
خبر إيجابي
الخلفية الاستثمارية قوية (Cumberland DRW وHashKey وغيرها). HashKey الآن مؤسسة من الصف الأول ضمن شركات رأس المال الاستثماري (VC)، وتندرج تحت نموذج «البدء بتطوير المنتج ثم إصدار العملات».
بيانات حقيقية تدعم ذلك: TVL تجاوز 90 مليون، المحافظ المسجلة 1.5 مليون+، ذروة المستخدمين النشطين يوميًا 170 ألف، وتم نشر 10 سلاسل.
المنتج يتمتع بميزة تمايز في السوق: ابتكار DeFi + الارتباط بأحدث مفهوم RWA.
خبر سلبي
توزيعات المجتمع 15% تقريبًا بلا حجز. حاليًا قبل الافتتاح عند 0.19، وبناءً على ذلك فإن البيع المحتمل عند الافتتاح قريب من 28.50 مليون دولار. هذا الحجم من الصعب على السوق استيعابه.
حجم مستثمري المجتمع من أبناء بلدنا، حجم مستثمري المجتمع من أبناء بلدنا، حجم مستثمري المجتمع من أبناء بلدنا.
اشتداد المنافسة في مسار الفائدة الثابتة، والأهم لاحقًا هو نمو TVL واستمرارية الأموال المؤسسية.
إيرادات البروتوكول تعتمد بشكل أساسي على فرق أرباح الإقراض ورسوم المعاملات، ولم أرَ حاليًا مسارات تطبيق أخرى.
وجهة النظر الشاملة
التقييم الشامل عندي يمكن أن يصل إلى مستوى الفئة B، لذلك لن أدخل في الافتتاح بالتأكيد. المشاريع على Alpha مؤخرًا—باستثناء DOS—تغسل التداول مباشرة عند الافتتاح؛ وفريق المشروع يرى أيضًا أن السيولة الحالية في السوق تجعل من الصعب عليهم تمويل تحريك الأسعار ورفعها بأنفسهم. أما المرحلة الثانية فسيتم الشراء فيها لاحقًا، واحتمال الصعود إلى عقود Binance والكورّيا (Upbit) مرتفع نسبيًا.
مصدر المعلومات
الورقة البيضاء للمشروع، تويتر الرسمي، RootData، Aspecta Pre-Market، CryptoRank