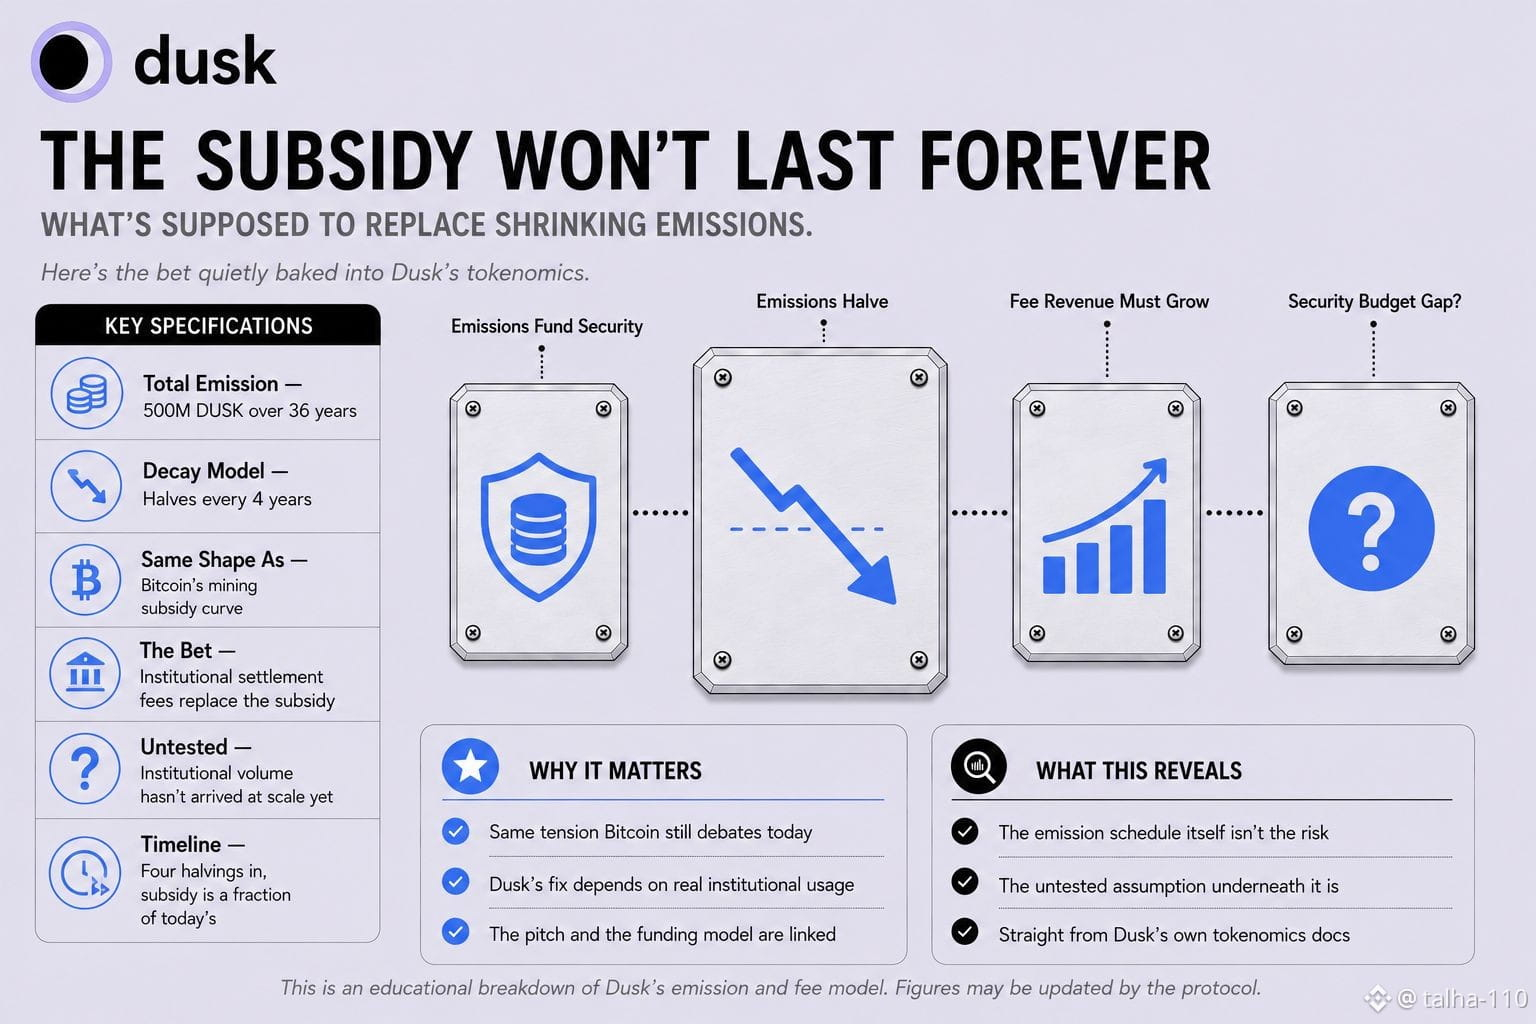
تتحرك مكافآت الاستيك الخاصة بـ Dusk على منحنى تناقص هندسي يخفّض الانبعاثات إلى النصف كل أربع سنوات، وهو الشكل نفسه لتقليص مكافأة التعدين الذي تتبعه عملة بيتكوين، موزّعًا ضمن ميزانية ثابتة تبلغ 500 مليون DUSK تُفرَج على مدار 36 عامًا فوق 500 مليون كانت موجودة بالفعل قبل الإطلاق على الشبكة الرئيسية. وتفصيلٌ كهذا لا يُعدّ مفاجئًا؛ فالكثير من الشبكات تُخفّض الانبعاثات. ما يستحق التوقف عنده هو ما يُفترض أن يحل محل هذا التمويل حين ينكمش بما يكفي. تتم مناقشة نسخة بيتكوين من هذه المشكلة نفسها باستمرار: فبمجرد أن يحتاج المُعدّنون في النهاية إلى رسوم المعاملات لتعويض دعم الكتلة بالكامل، يبقى السؤال حول ما إذا كانت إيرادات الرسوم وحدها قادرة على توفير أمانٍ كافٍ محل جدل مفتوح منذ عقود. تسير Dusk نحو وضعٍ مشابه بنيويًا؛ إلا أن عرضه بالكامل يعتمد على أن تصبح بنية تحتية لتسوية مالية منظمة، وأوراق مالية مُرمّزة، وتدفّقات RWA المؤسسية—وهو النوع من الاستخدام الذي يُفترض أن يولّد حجم رسوم حقيقيًا تحديدًا لأنه نشاط مالي واقعي وليس تداولًا مضاربيًا. لذلك توجد رهانية ضمنية متضمّنة في اقتصاديات التوكن. في المراحل المبكرة، تتحمل الانبعاثات معظم العبء في دفع المُزوّدين لضمان تأمين الشبكة. بعد أربع فترات تقليص، وبعد 16 عامًا، تصبح تلك الإعانة جزءًا صغيرًا فقط مما كانت عليه في البداية، ومن المفترض أن تكون رسوم الغاز الناتجة عن نشاط التسوية الفعلي قد نمت بما يكفي لتعويض الفارق. لا يعرف أحد بعد ما إذا كان حجم المعاملات بدرجة المؤسسات يدرّ فعليًا إيرادات رسوم بهذا الحجم، لأن المؤسسات التي بُنيت هذه الشبكة من أجلها لم تظهر بعد على مستوى الحجم. لا تكمن المخاطرة في جدول الانبعاثات نفسه. الرهان الذي مُدرَج بصمت تحته، وهو أن تسوية الأصول في العالم الحقيقي ستولّد في النهاية ما يكفي من إيرادات الرسوم لتعويض الدعم المتناقص، هو الجزء الذي لم يُختبر فعليًا بعد.
$DUSK #dusk @Dusk
$HEMI
$CYS
$DUSK #dusk @Dusk
$HEMI
$CYS