
في هذا العام، وهو عام 2026، في البيئة المالية العالمية، لا يزال الذهب و$BTC كرمز لتخزين القيمة، يثيران جدلاً حاداً. يمثل الذهب كعملة صعبة لآلاف السنين في حضارة الإنسان، أحد الأصول التقليدية الآمنة المستقرة؛ بينما يُطلق على البيتكوين من قبل بعض المؤيدين اسم "الذهب الرقمي"، رمزاً لمستقبل المالية اللامركزية. حتى 27 يناير 2026، تجاوز سعر الذهب الفوري 5100 دولار للأونصة، بينما تذبذب سعر البيتكوين حول 88000 دولار، مما يعكس الفجوة الكبيرة في القيمة السوقية بينهما (الذهب حوالي 34 تريليون دولار، والبيتكوين حوالي 1.8 تريليون دولار).
ستقدم هذه المقالة مقارنة شديدة العمق متعددة الأبعاد، تشمل التاريخ والخصائص وأوجه التشابه والاختلاف والأداء التاريخي وحالة السوق الحالية وقدرة التحوط ضد التضخم وعوامل المخاطر وآراء الخبراء والنظرة المستقبلية، وغيرها。
أولًا، تاريخ الذهب وسماته الأساسية。
يمكن تتبع الذهب كمخزن للقيمة إلى مصر القديمة في حوالي عام 3000 قبل الميلاد، ومن ثم ظل حاضرًا عبر الحضارات البشرية. بوصفه نقودًا ومجوهرات وأصلًا احتياطيًا، فقد انفصل الذهب تمامًا عن ربط الدولار بعد انهيار نظام بريتون وودز (1971)، ليصبح أصلًا ملاذًا آمنًا “سلعيًا” بحتًا。
السمات الأساسية: الندرة والإمداد。
الاستقرار: تم تعدين حوالي 210 آلاف طن من الذهب عالميًا، وزادت الإمدادات الجديدة سنويًا بنحو 3000-3500 طن فقط (خامات + إعادة تدوير)، ويظل معدل نمو الإمداد ثابتًا عند 1-2%。
الخصائص الفيزيائية: لا يمكن تزويره، مقاوم للتآكل، سهل التقسيم (رغم أنه ليس مثل الأصول الرقمية)، وتتمتع بدرجة عالية جدًا من القبول عالميًا。
مصادر الطلب: احتياطيات البنوك المركزية (2025-2026: صافي شراء الذهب من قبل البنوك المركزية رقمًا قياسيًا)، والمجوهرات (حوالي 50% من الطلب)، والاستثمار (ETF، وسبائك ذهب مادية)، والاستخدامات الصناعية。
منخفض التقلبات: غالبًا ما تكون التقلبات السنوية بين 10-20%، أقل بكثير من أسواق الأسهم والأصول المشفرة。
لا مخاطر ائتمانية: لا يعتمد على أي جهة مُصدرة。
في عام 2026، قفز سعر الذهب إلى أكثر من 5000 دولار، وتتمثل العوامل الرئيسية في المخاطر الجيوسياسية، والقلق من أزمة سندات الخزانة الأمريكية، والشراء المستمر للذهب من قبل البنوك المركزية (في 2025 تجاوز صافي مشتريات البنوك المركزية العالمية 1000 طن)، إضافة إلى بيئة الفوائد الحقيقية السلبية。
ثانيًا، تاريخ البيتكوين وسماته الأساسية。
تم إنشاء البيتكوين في عام 2009 بواسطة ساتوشي ناكاموتو، بهدف بناء نظام نقد إلكتروني نظير-لنظير لامركزي. في عام 2026، تطور البيتكوين من تجربة هامشية إلى أصل على مستوى المؤسسات، إذ تجاوزت قيمته السوقية 1.8 تريليون دولار。
السمات الأساسية: إمداد ثابت: إجمالي 21 مليون قطعة، وآلية النصف تضمن تناقص الإمداد (كان آخر نصف في 2024)، وهو ما يشبه نموذج “السهم-التدفق” الخاص بالذهب。
صفة مولودة من الأصل الرقمي: قابل للقسمة بلا حدود (حتى 8 منازل عشرية)، تحويل عالمي فوري، تكلفة تخزين منخفضة (محافظ باردة)، وقابلية البرمجة。
لا مركزية: تُدار بواسطة شبكة عقد عالمية، دون وجود جهة تحكم واحدة。
مصادر الطلب: استثمارات المؤسسات (ETFs، وخزائن الشركات مثل MicroStrategy)، والمضاربة من الأفراد، وجزئيًا استخدامات في المدفوعات/التحويلات。
ارتفاع التقلبات: غالبًا ما تتجاوز التقلبات السنوية 50-80%。
انتقل البيتكوين من بضعة سنتات في 2010 إلى نحو 88 ألف دولار في 2026، وتجاوز معدل العائد التراكمي عشرات الملايين من المرات، لكنه شهد عدة تراجعات بأكثر من 80%。
ثالثًا، أوجه التشابه: لماذا يُطلق على البيتكوين “الذهب الرقمي”
الندرة: كلاهما يتمتع بإمداد محدود وقابل للتنبؤ. الحد الأقصى للبيتكوين عند 21 مليونًا أكثر صرامة من الذهب (إذ يمكن زيادة إمداد الذهب عبر التقدم التقني)。
سردية التحوط ضد التضخم: كلاهما يتألقان خلال فترات الإفراط في إصدار العملة الورقية. خلال فترة التيسير الكمي الكبيرة من بنك الاحتياطي الفيدرالي في 2020-2022، ارتفعا معًا بشكل كبير。
صفة غير سيادية: لا يعتمد على أي ائتمان حكومي، ويُنظر إليه كتحوط ضد سياسات البنوك المركزية النقدية。
طلب الملاذ الآمن: عند وقوع صراعات جيوسياسية أو أزمات مالية، يميل المستثمرون إلى زيادة المراكز (الذهب أكثر وضوحًا، وقد يظهر البيتكوين أداءً مشابهًا في بعض الدورات)。
تأثير الشبكة: يعتمد الذهب على توافق ثقافي عمره آلاف السنين، بينما يعتمد البيتكوين على توافق العقد العالمية وحامليها。
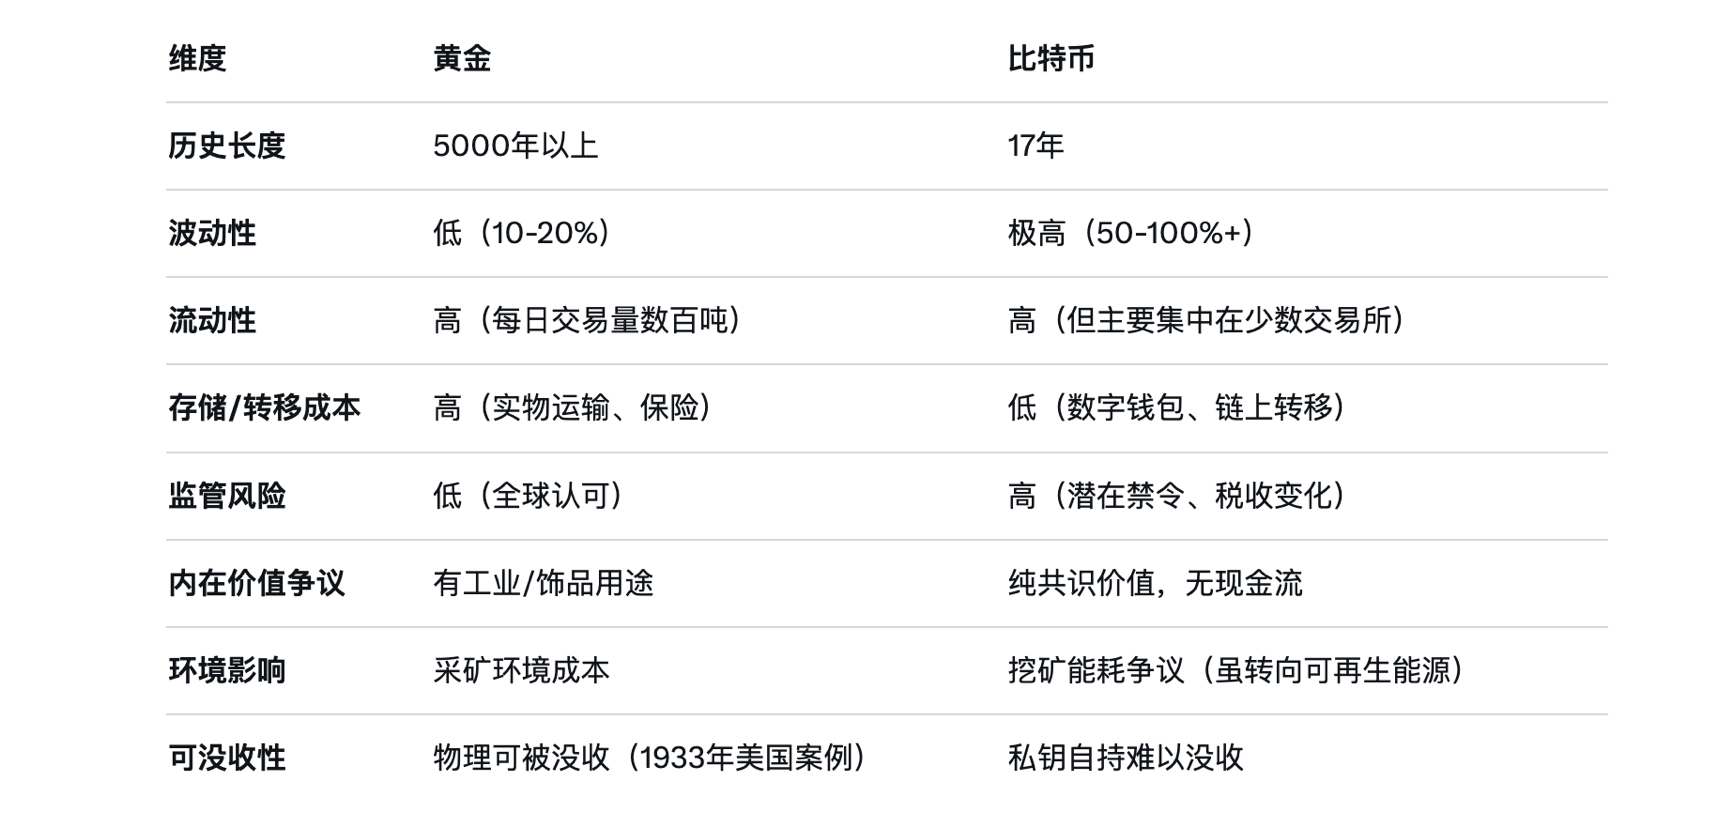
رابعًا، الفروق الجذرية: بُعد الفجوة بين التقليدي والرقمي. (كما هو مبين في الصورة)
بشكل عام، تكمن ميزة البيتكوين في سهولة الاستخدام ومساحة الصعود المحتملة، بينما تكمن ميزة الذهب في الاستقرار والقبول الشامل。
خامسًا، مقارنة الأداء التاريخي (2011-2026)。
يتفوق البيتكوين على الذهب بشكل كبير في أغلب السنوات، لكنه يترافق مع تقلبات حادة للغاية。
مقارنة العائد السنوي (في بعض السنوات):
2017: البيتكوين +1162%، الذهب -1.69%。
2019: البيتكوين +97.82%، الذهب +21.12%。
2021: البيتكوين +60%، الذهب -4%。
دورة 2024-2025: ارتفع البيتكوين من حوالي 40 ألف دولار إلى أكثر من 100 ألف دولار ثم حصل تراجع، لكن العائد التراكمي لا يزال يتفوق بكثير على الذهب。
العائد التراكمي (2011-2026): البيتكوين نحو عدة ملايين ضعف، الذهب نحو 3-4 أضعاف。
آخر 5 سنوات (2021-2026): كانت عوائد البيتكوين والذهب متقاربة عند حوالي 170%، لكن البيتكوين شهد عدة تراجعات تتجاوز 50%。
العائد بعد تعديل المخاطر (معامل شارب): يتفوق الذهب بشكل واضح على البيتكوين。
يتميز البيتكوين بأداء انفجاري في سوق الصعود، لكن في سوق الهبوط تتجاوز نسبة الانخفاض بكثير أداء الذهب。
سادسًا، حالة السوق الحالية。
الذهب: سعر الفوري قرابة 5092-5110 دولار/أونصة، ونموه في 2025 تجاوز 60%، مسجلًا أفضل أداء سنوي في أكثر من عقد. العوامل المحركة: موجة شراء الذهب من البنوك المركزية (يقودها الأسواق الناشئة)، قلق من انعكاس منحنى عوائد سندات الخزانة الأمريكية، وطلب المستثمرين الخاصين على الملاذ الآمن。
البيتكوين: السعر في حدود 88700 دولار، أي تراجع بنحو 30% عن أعلى مستوى في 2025. تباطؤ تدفقات صناديق ETF المؤسسية، وعدم اليقين الكلي (التعريفات، ومسار أسعار الفائدة) أدى إلى زيادة حدة التقلبات。
نسبة BTC إلى الذهب: حوالي 17-18 (يمكن تحويل 1 BTC إلى 18 أونصة من الذهب)، وتقع ضمن نطاقات تاريخية منخفضة، ما يشير إلى أن البيتكوين مقيم بأقل من قيمته نسبيًا (أو أن الذهب “حار” بشكل زائد)。
سابعا، أداءه كمخزن للقيمة。
قدرة الذهب على التحوط ضد التضخم: يثبت نجاحها على المدى الطويل بشكل فعلي。
خلال فترة الركود التضخمي في السبعينيات، تجاوز الارتفاع 20 ضعفًا، وخلال فترة توسع العملة الورقية في 2020-2026 تجاوز الارتفاع 200%。
البيتكوين: أداء قوي على المدى القصير (خلال قمم التضخم في 2020-2022 ارتفع بأكثر من 5 أضعاف)، لكن عند تراجع التضخم في 2022 هبط بعنف بنسبة 70%، ما يجعله أقرب إلى أصل عالي المخاطر وليس أصل تحوط خالصًا。
الارتباط: في 2025-2026، انخفض ارتباط الاثنين بالسوق الأمريكية، لكن ارتباط البيتكوين لا يزال أعلى مع أسهم التكنولوجيا。
في الأزمات النظامية يكون الذهب أكثر موثوقية، بينما يمتلك البيتكوين قدرة انفجارية في المراحل المبكرة من تدهور قيمة العملة。
ثامنًا، تحليل عوامل المخاطر。
مخاطر الذهب:
تكلفة الفرصة (بدون عائدات)。
تحول البنوك المركزية إلى بيع الذهب (احتمال شبه معدوم)。
منافسة البدائل (مثل رموز “الذهب الرقمي”)。
مخاطر البيتكوين:
حملات القمع التنظيمية (حظر الحكومة لاستخراج التعدين أو تقييد التداول)。
مخاطر تقنية (هجوم 51%، تهديد الحوسبة الكمية)。
البطة السوداء (إفلاس البورصات الرئيسية)。
انفجار فقاعة المضاربة。
تاسعًا، آراء الخبراء。
الداعمون للبيتكوين: يرى Michael Saylor (رئيس MicroStrategy) أن البيتكوين هو مخزن القيمة النهائي؛ إذ تتجاوز حيازات الشركة 300 ألف BTC، ويعتقد أنه يتفوق على الذهب من حيث الندرة وقابلية النقل。
الداعمون للذهب: يصف Peter Schiff البيتكوين بأنه “ذهب الحمقى”، ويقول إنه لا قيمة جوهرية له ويتوقع أن ينتهي به الأمر إلى الصفر。
محايد/متوازن: يخصص Ray Dalio (مؤسس Bridgewater) على المدى الطويل نسبة 1-2% للبيتكوين، لكنه يؤكد أن الذهب ما يزال “أكثر العملات غير السيادية شيوعًا”، ويقترح تخصيص 15% لمزيج من الذهب/البيتكوين。
وجهات نظر المؤسسات: يتوقع كل من Goldman Sachs وBernstein تدفقات مؤسسية للبيتكوين في 2026، لكن في الوقت نفسه تم رفع السعر المستهدف للذهب إلى 5400-6000 دولار。
عاشرًا، النظرة المستقبلية (2026-2030)。
الذهب: طلب مستمر من البنوك المركزية (إزالة الدولار في الأسواق الناشئة)، ودعم المخاطر الجيوسياسية، وانتقال مركز السعر صعودًا، وتتوقع تقديرات نهاية 2026 عند 5400-6000 دولار。
البيتكوين: تسارع تبنّي المؤسسات (مزيد من صناديق ETF، وخزائن الشركات، والاحتياطيات الوطنية؟)، وتحفزه دورة ما بعد النصف. لكن سقف الأداء يتحدد بحكم التنظيم والتقلبات الكلية. سيناريو متفائل: 150-200 ألف دولار. سيناريو متشائم: الهبوط إلى أقل من 50 ألف دولار。
على المدى القصير (1-3 سنوات) يكون الذهب أكثر استقرارًا، وعلى المدى الطويل (10+ سنوات) تكون مساحة صعود البيتكوين أكبر، لكن ذلك يتطلب تحمل تقلبات شديدة。
بشكل عام، التخصيص الرشيد والتنويع هما القاعدة الذهبية. الذهب والبيتكوين ليسا لعبة محصلتها صفر، بل علاقة تكامل. يوفر الذهب يقينًا وحماية من الهبوط، بينما يوفر البيتكوين إمكانات صعود غير متناظرة. بالنسبة للمستثمرين المحافظين، لا يزال الذهب هو لبّ تخزين القيمة؛ وبالنسبة لتحمل المخاطر المرتفعين، يمكن أن يعمل البيتكوين كتخصيص “تابع” (يُقترح ألا يتجاوز 5-10%). في بيئة تزداد فيها حالة عدم اليقين في 2026، يُنصح بتخصيص مزيج لكليهما لالتقاط العائدين المزدوجين: استقرار تقليدي وميزة ثورية رقمية. جوهر الاستثمار هو تحويل الإدراك إلى مكاسب؛ وفهم الفروق الجوهرية بينهما هو ما يجعل المرء يقف ثابتًا في الدورات دون هزيمة。