أفهم لماذا يريد Dusk Network إخفاء دفتر الأوامر.
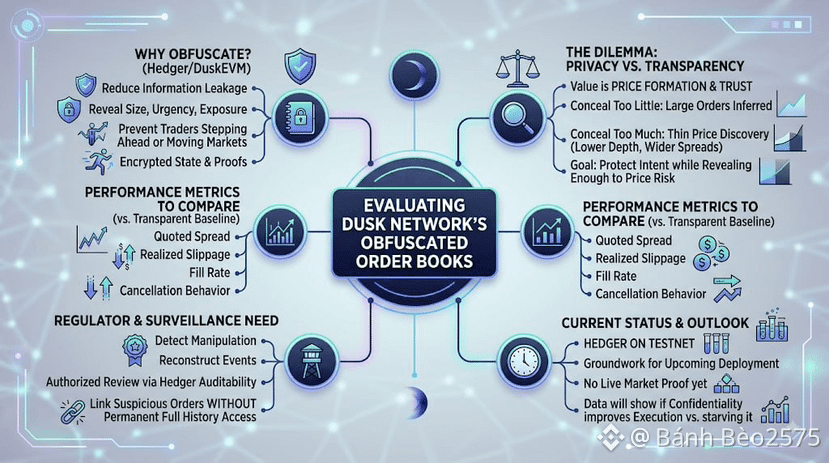
نشر كل أمر مؤسسي يمكن أن يكشف عن الحجم والوتيرة والتعرض قبل التنفيذ. وقد يتقدم متداولون آخرون على هذا القصد أو يتحركون بالسوق ضده. تعتمد خريطة Hedger على حالة مشفّرة وبراهين لتقليل هذا التسريب على DuskEVM.
ومع ذلك، فإن دفتر الأوامر لا تصبح قيمته لأنه مخفي فقط. بل تصبح قيمته لأن المشاركين يمكنهم تكوين الأسعار والثقة بعملية المطابقة.
إذا أخفى Dusk القليل جدًا، ستظل الطلبات الكبيرة سهلة الاستنتاج. وإذا أخفى كثيرًا جدًا، فقد يواجه المتداولون صعوبة في تقدير العمق والسبريد وجودة التنفيذ. يمكن للمنصة حماية النية مع جعل اكتشاف السعر أرقّ.
لدى الجهة التنظيمية حاجة ثالثة. يجب على المراقبة المالية اكتشاف التلاعب وإعادة بناء الأحداث دون نشر وضع كل مشارك. قد تدعم قابلية تدقيق Hedger مراجعةً مصرحًا بها، لكن السؤال المحوري هو ما الذي يمكن للمراجع رؤيته ومتى.
لهذا السبب لن أقيم دفترًا مخفيًا اعتمادًا على الخصوصية وحدها.
أريد مقارنة السبريد المُقتبس، والانزلاق المُتحقق، ومعدل التعبئة، وسلوك الإلغاء مقابل أساس شفاف. وأريد أيضًا معرفة ما إذا كانت المراقبة المُصرّح بها تستطيع ربط الأوامر المشبوهة دون الحصول على وصول دائم إلى السجل الكامل لكل متداول.
لا يزال Hedger في شبكة الاختبار، وتصف Dusk دفاتر الأوامر المُشفّرة كأساس لنشرٍ وشيك. وهذه الحالة مهمة. التصميم واعد، لكن لا توجد سوق حية بعد تثبت أن السرية تحسّن التنفيذ بدلًا من تقليل المعلومات المرئية فقط.
ينبغي أن يكون هدف Dusk هو سوق يمكن فيه للطلب إخفاء مالكه وحجمه قبل التنفيذ، بينما يظل السوق يكشف ما يكفي لتسعير المخاطر.
يمكن للخصوصية أن تحمي تكوين السعر. كما يمكن أن تحرمه. ستُظهر بيانات التداول أي جانب تصل إليه Dusk.
@Dusk $DUSK #dusk
$ACE $CYS
نشر كل أمر مؤسسي يمكن أن يكشف عن الحجم والوتيرة والتعرض قبل التنفيذ. وقد يتقدم متداولون آخرون على هذا القصد أو يتحركون بالسوق ضده. تعتمد خريطة Hedger على حالة مشفّرة وبراهين لتقليل هذا التسريب على DuskEVM.
ومع ذلك، فإن دفتر الأوامر لا تصبح قيمته لأنه مخفي فقط. بل تصبح قيمته لأن المشاركين يمكنهم تكوين الأسعار والثقة بعملية المطابقة.
إذا أخفى Dusk القليل جدًا، ستظل الطلبات الكبيرة سهلة الاستنتاج. وإذا أخفى كثيرًا جدًا، فقد يواجه المتداولون صعوبة في تقدير العمق والسبريد وجودة التنفيذ. يمكن للمنصة حماية النية مع جعل اكتشاف السعر أرقّ.
لدى الجهة التنظيمية حاجة ثالثة. يجب على المراقبة المالية اكتشاف التلاعب وإعادة بناء الأحداث دون نشر وضع كل مشارك. قد تدعم قابلية تدقيق Hedger مراجعةً مصرحًا بها، لكن السؤال المحوري هو ما الذي يمكن للمراجع رؤيته ومتى.
لهذا السبب لن أقيم دفترًا مخفيًا اعتمادًا على الخصوصية وحدها.
أريد مقارنة السبريد المُقتبس، والانزلاق المُتحقق، ومعدل التعبئة، وسلوك الإلغاء مقابل أساس شفاف. وأريد أيضًا معرفة ما إذا كانت المراقبة المُصرّح بها تستطيع ربط الأوامر المشبوهة دون الحصول على وصول دائم إلى السجل الكامل لكل متداول.
لا يزال Hedger في شبكة الاختبار، وتصف Dusk دفاتر الأوامر المُشفّرة كأساس لنشرٍ وشيك. وهذه الحالة مهمة. التصميم واعد، لكن لا توجد سوق حية بعد تثبت أن السرية تحسّن التنفيذ بدلًا من تقليل المعلومات المرئية فقط.
ينبغي أن يكون هدف Dusk هو سوق يمكن فيه للطلب إخفاء مالكه وحجمه قبل التنفيذ، بينما يظل السوق يكشف ما يكفي لتسعير المخاطر.
يمكن للخصوصية أن تحمي تكوين السعر. كما يمكن أن تحرمه. ستُظهر بيانات التداول أي جانب تصل إليه Dusk.
@Dusk $DUSK #dusk
$ACE $CYS