هناك نوعٌ معيّن من الهدوء يظهر في مشاريع البنية التحتية، ومن المفيد تعلم قراءته بشكل صحيح. ليس هو الفشل. لكنه أيضًا ليس نجاحًا واضحًا كذلك.
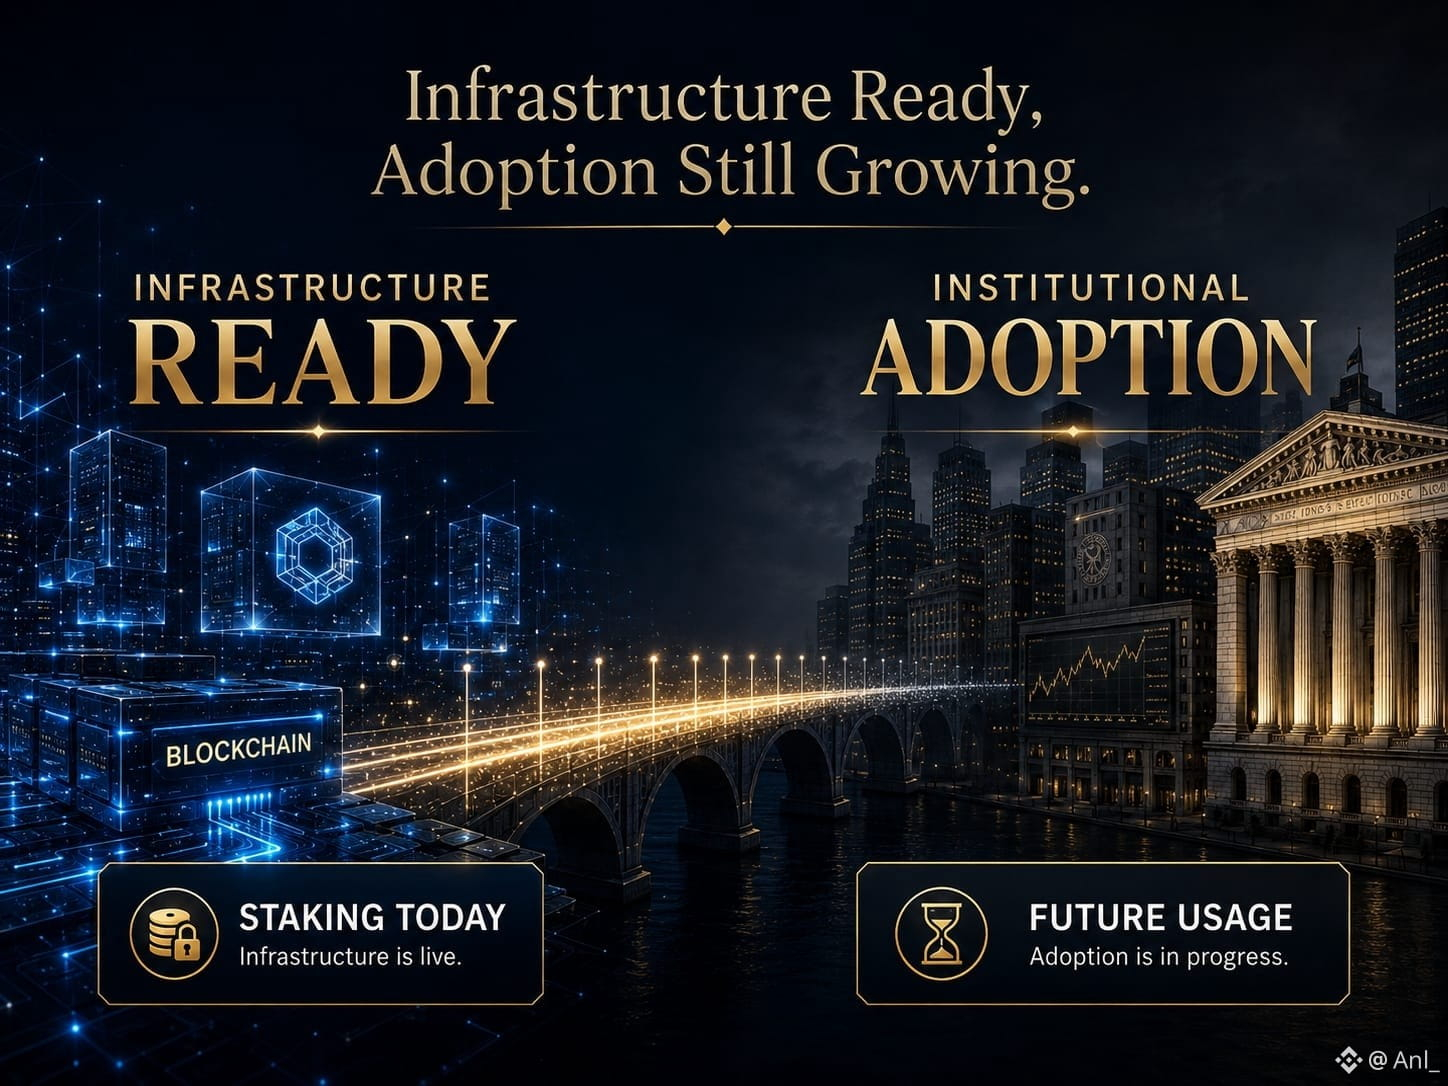
لقد ظل «الغسق» على الشبكة الرئيسية (mainnet) منذ فترة. فالحجّة التقنية متماسكة: عقود ذكية سرّية (confidential) متّسقة، ومعيار XSC، والإفصاح الانتقائي، وكلها مبنية حول مشكلة محددة وواقعية يملكها التمويل المُنظَّم فعلاً. ومع ذلك، عندما تنظر إلى نشاط الشبكة الفعلي، فإن معظم ما يحدث هو الرهن (staking). العقود السرّية، وإصدار الأوراق المالية الحقيقية — ما يزال ذلك غير شائع، وفقًا لمعظم الإشارات المتاحة.
تلك الفجوة بين ما تستطيع البنية التحتية تقديمه وما يجري تشغيله فعليًا تستحق التمهّل معها، بدلًا من تفسيرها سريعًا أو تبريرها على عجل.
هناك أشياء تعمل لصالحها، ومن الأفضل تسميتها بوضوح. لقد انتهى بالفعل مسار الاستحقاق المبكر (early vesting)، لذلك لا يوجد حدث إطلاق (unlock) وشيكٌ يُشوّه توقعات العرض. كما تمنح الشراكات مع منصّات مرخّصة التموقع التنظيمي أساسًا أقرب إلى الأرضية الواقعية منه إلى مجرد الطموح. وبحسب أغلب التقييمات التقنية، فإن طبقة البنية التحتية نفسها ليست هي نقطة الضعف—لا تبدو هذه قصةً
السؤال الأصعب يتعلق بمواءمة الحوافز. قد لا تحتاج المؤسسات الأكثر تموضعًا لاستخدام بنية تحتية للخصوصية والامتثال من هذا النوع إلى حيازة كميات كبيرة من الرمز ذاته؛ إذ يمكن أن يبقى تعرّضها محدودًا، كافياً للاستخدام التشغيلي فقط. وفي المقابل، فإن الأشخاص الذين يحملون الرمز هم من يمتصّون الانبعاثات المستمرة (emissions)، منتظرين حجمًا لم يظهر بعد بالقدر ذي المعنى. علاقتان مختلفتان جدًا بالموجود نفسه، من دون آلية واضحة تسحبهما إلى مواءمة
هذا ليس نقدًا للتصميم. إنها فقط وصفٌ صريح لمكانة الأمور حاليًا: قدراتٌ تقنية جاهزة، لكن ماليًا ما تزال تنتظر إثباتًا.
السؤال الذي لا يمكن لأي أحد الإجابة عنه بعد—بما في ذلك المشروع نفسه—هو: إلى متى يمكن أن تبقى عبارة «البنية التحتية جاهزة» إجابةً مُرضية قبل أن يبدأ السوق في المطالبة بأن البنية التحتية يجري استخدامها.
@Dusk #dusk $DUSK
لقد ظل «الغسق» على الشبكة الرئيسية (mainnet) منذ فترة. فالحجّة التقنية متماسكة: عقود ذكية سرّية (confidential) متّسقة، ومعيار XSC، والإفصاح الانتقائي، وكلها مبنية حول مشكلة محددة وواقعية يملكها التمويل المُنظَّم فعلاً. ومع ذلك، عندما تنظر إلى نشاط الشبكة الفعلي، فإن معظم ما يحدث هو الرهن (staking). العقود السرّية، وإصدار الأوراق المالية الحقيقية — ما يزال ذلك غير شائع، وفقًا لمعظم الإشارات المتاحة.
تلك الفجوة بين ما تستطيع البنية التحتية تقديمه وما يجري تشغيله فعليًا تستحق التمهّل معها، بدلًا من تفسيرها سريعًا أو تبريرها على عجل.
هناك أشياء تعمل لصالحها، ومن الأفضل تسميتها بوضوح. لقد انتهى بالفعل مسار الاستحقاق المبكر (early vesting)، لذلك لا يوجد حدث إطلاق (unlock) وشيكٌ يُشوّه توقعات العرض. كما تمنح الشراكات مع منصّات مرخّصة التموقع التنظيمي أساسًا أقرب إلى الأرضية الواقعية منه إلى مجرد الطموح. وبحسب أغلب التقييمات التقنية، فإن طبقة البنية التحتية نفسها ليست هي نقطة الضعف—لا تبدو هذه قصةً
السؤال الأصعب يتعلق بمواءمة الحوافز. قد لا تحتاج المؤسسات الأكثر تموضعًا لاستخدام بنية تحتية للخصوصية والامتثال من هذا النوع إلى حيازة كميات كبيرة من الرمز ذاته؛ إذ يمكن أن يبقى تعرّضها محدودًا، كافياً للاستخدام التشغيلي فقط. وفي المقابل، فإن الأشخاص الذين يحملون الرمز هم من يمتصّون الانبعاثات المستمرة (emissions)، منتظرين حجمًا لم يظهر بعد بالقدر ذي المعنى. علاقتان مختلفتان جدًا بالموجود نفسه، من دون آلية واضحة تسحبهما إلى مواءمة
هذا ليس نقدًا للتصميم. إنها فقط وصفٌ صريح لمكانة الأمور حاليًا: قدراتٌ تقنية جاهزة، لكن ماليًا ما تزال تنتظر إثباتًا.
السؤال الذي لا يمكن لأي أحد الإجابة عنه بعد—بما في ذلك المشروع نفسه—هو: إلى متى يمكن أن تبقى عبارة «البنية التحتية جاهزة» إجابةً مُرضية قبل أن يبدأ السوق في المطالبة بأن البنية التحتية يجري استخدامها.
@Dusk #dusk $DUSK