انفجرت الأمور! خلّصت تمامًا! الأرباح تتراجع، وفريق الدولة حتى انسحب.
بالأمس صدر تقرير نصف السنة لشركة “قويتشو ماوتاي”، لكن الطعم لم يعد كما كان. الأداء العام أقل بشكل واضح من التوقعات.
بلغت إيرادات النصف الأول حوالي 907 مليارات يوان، بزيادة لا تتجاوز 1.47% فقط؛ بينما بلغ صافي الربح بعد خصم البنود غير المتكررة حوالي 444 مليار يوان، بانخفاض سنوي قدره 2.04%.
إذا نظرنا إلى الربع الثاني وحده، فالضغط أكثر وضوحًا:
انخفضت الإيرادات على أساس سنوي بنحو 9.2%، وتراجع صافي الربح بعد البنود غير المتكررة بنحو 6.88%، أي أقل بنحو 10% تقريبًا مقارنة بتوقعات المؤسسات السابقة.
وهذا لم يعد مجرد “تباطؤ في نمو المبيعات”، بل بداية ظهور نمو سلبي في الأرباح الأساسية.
لكن في رأيي، هناك عدة تغييرات في هذا التقرير تستحق الاهتمام فعلًا:
أولًا، المبيعات المباشرة تزداد قوة بينما التجار/الموزعون يضعفون أكثر.
في النصف الأول، بلغت إيرادات المبيعات المباشرة لماوتاي حوالي 519 مليار يوان، ما يجعلها تتجاوز نصف إجمالي الإيرادات. في السابق كانت الشركة تعتمد على منظومة كبيرة من الموزعين، لكنها الآن تتسارع نحو البيع المباشر وقطاع العملاء النهائيين (C端). عندما تكون ظروف الصناعة مواتية، تساعد منظومة الموزعين على نشر السوق؛ لكن عندما تدخل الصناعة مرحلة تعديل، تتحول هذه الحلقات الوسطية بدلًا من ذلك إلى تكاليف ومخاطر. لذا، ما تقوم به ماوتاي جوهريًا هو إعادة تنظيم منظومة مبيعاتها.
ثانيًا، التدفق النقدي لافت للنظر—وبشكل مبالغ فيه نوعًا ما.
بلغ صافي التدفق النقدي من الأنشطة التشغيلية حوالي 707 مليارات يوان، بزيادة تتجاوز 400%.
كما وصلت السيولة النقدية في الحسابات إلى نحو 1848 مليار يوان.
يبدو أنها ما زالت تحقق أكثر من 800 مليار يوان سنويًا، ومع ذلك توجد كل هذه السيولة متوقفة لديها.
وجهة نظري بسيطة جدًا:
لا تتركوا الأموال مستلقية في الحساب دائمًا.
إما زيادة التوزيعات النقدية، أو إعادة شراء الأسهم—على أي حال يجب التفكير في طريقة لإعادة السيولة الحقيقية (النقود الفعلية) إلى المساهمين.
بالطبع، توزيع الأرباح لدى ماوتاي خلال السنوات الماضية ليس قليلًا أصلًا، والأسباب الأساسية مفهومة جيدًا أيضًا—حيث تمتلك مجموعة ماوتاي نحو 60% من أسهم الشركة المدرجة.
كلما زادت الأرباح الموزعة، حصل المساهم الأكبر على نقد أكثر.
لذلك، مقارنة بإعادة الشراء، فإن التوزيعات النقدية من الواضح أنها تتماشى أكثر مع احتياجات التدفق النقدي لدى المساهم الأكبر.
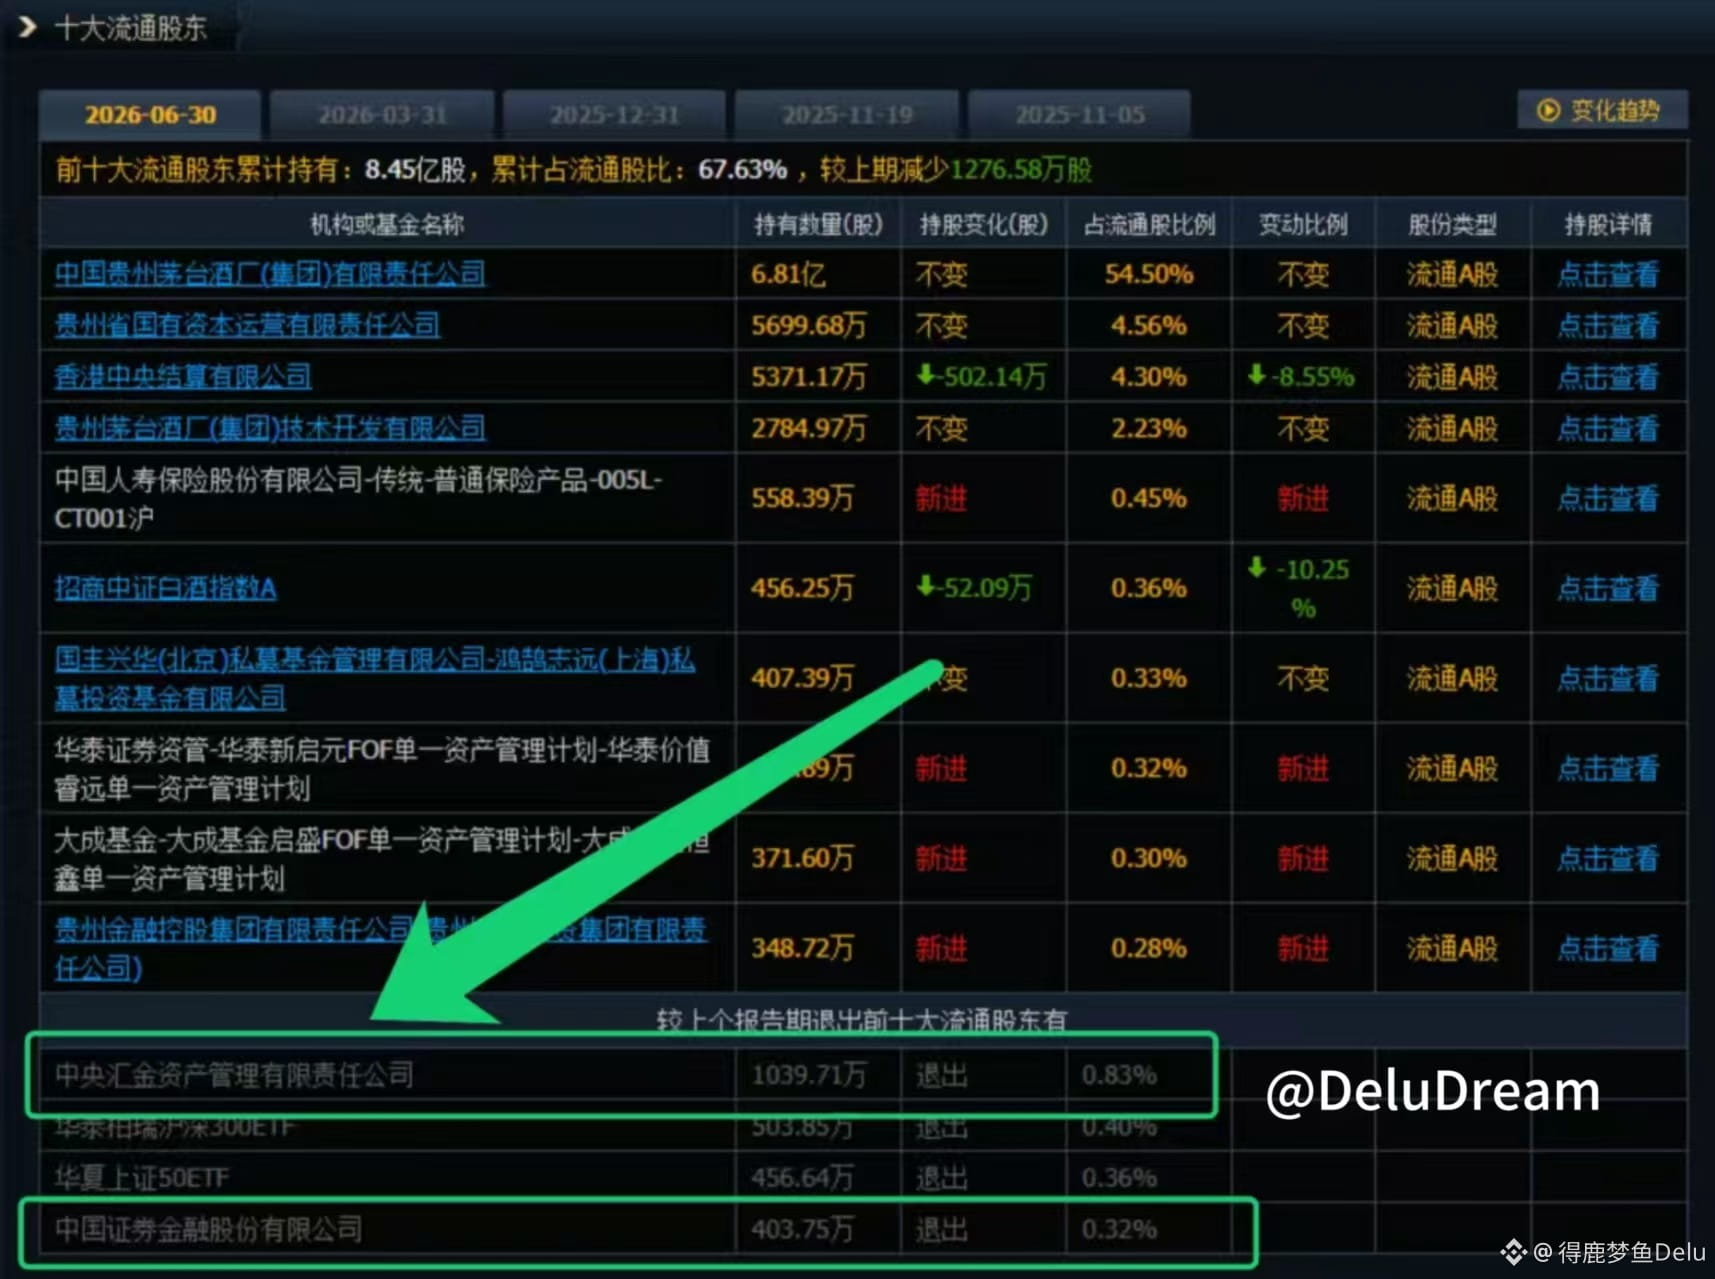
ثالثًا، وهذه—في رأيي—هي أهم صورة يجب الانتباه إليها: خروج فريق الدولة.
من قائمة أكبر عشرة مساهمين متداولين في هذه المرة، لم تعد “المصرف المركزي للاستثمار (中央汇金)” و“الشركة المالية للأوراق المالية الصينية (中国证券金融股份有限公司)” تظهر ضمن القائمة.
أما ما إذا كانت قد قامت بالتصفية بالكامل أو ما هي مسارات التخفيض بالتحديد، فهذا يتطلب تأكيدًا إضافيًا بالاستناد إلى بيانات الحيازات الكاملة.
لكن على الأقل من زاوية هيكل المساهمين، فالإشارة باتت واضحة جدًا:
ماوتاي تمر بدورة من التغيرات الشاملة—من القنوات، إلى الأرباح، وصولًا إلى هيكل المساهمين.