كنت أحدّق في مخطط DUSK طوال اليوم متسائلاً لماذا يتداول سرد «بنية تحتية مُنظَّمة لـ RWA» بسعر 0.0605 دولار مع قيمة سوقية تبلغ 30 مليون دولار، بينما تظل القمة التاريخية عند 1.17 دولار. بعد ذلك نظرت إلى ما تم بناؤه بالفعل تحت السطح، واحتجت أن السعر وخريطة الطريق يرويان قصتين مختلفتين 🧐
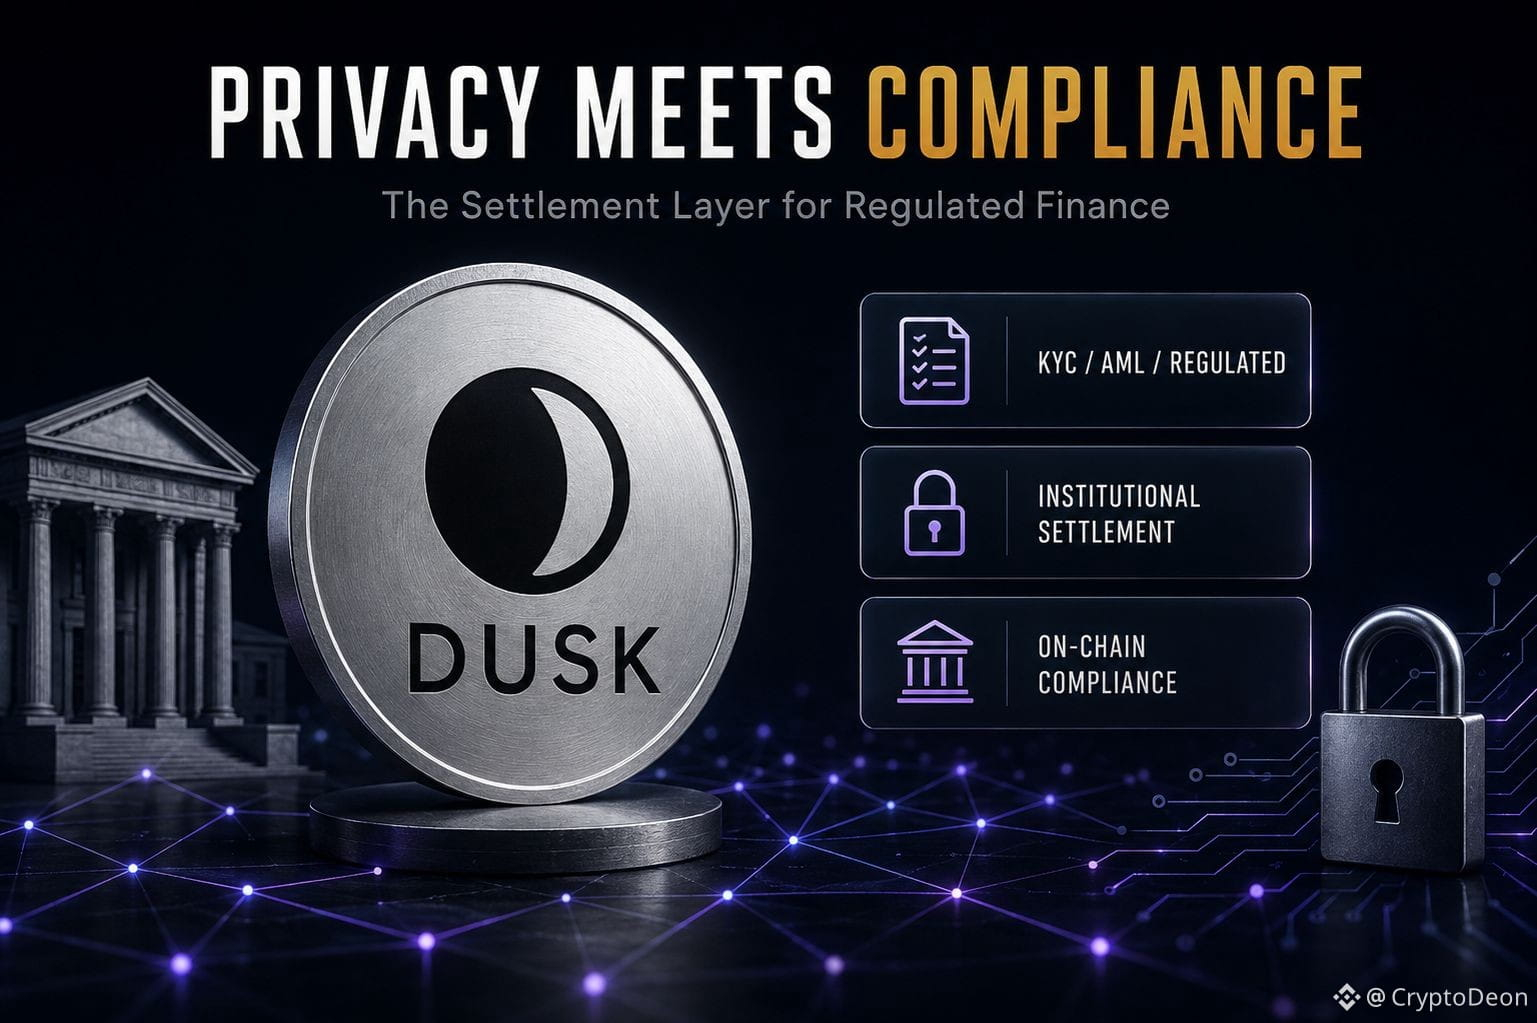
وهذه هي النقطة التي يتخطّاها معظم الناس: Dusk لا تحاول أن تكون عملة خصوصية تخفي كل شيء، ولا سلسلة عامة لا تخفي شيئاً. هي تبني طبقة التسوية لتمويل مُنظَّم — فكر في الأوراق المالية المُمَثَّلة برموز (tokenized securities)، ورأس المال الخاص (private equity)، والحفظ المؤسسي — حيث يجب أن يتعايش الخصوصية وقابلية التدقيق بموجب القانون، لا باختيارٍ منا. ولهذا تبدو طبقة الشراكات بالشكل الذي عليه: NPEX (بورصة هولندية مُنظَّمة) لإصدار أوراق مالية حقيقية على السلسلة، Quantoz لعملة مستقرة باليورو متوافقة مع MiCA (EURQ)، و DuskEVM لإتاحة التوافق مع Solidity حتى لا يضطر المطوّرون لتعلّم تقنية جديدة لنشر عقود متوافقة.
المشكلة تكمن في التوقيت. المعروض المتداول أقل من نصف الحد الأقصى البالغ 1B، ما يعني أن التخفيف طويل الأمد ما زال قادماً. حجم التداول اليومي يدور حول 3.2 مليون دولار مقابل ذلك السقف البالغ 30 مليون دولار — حجم خفيف لدرجة أن عناوين تبنّي RWA لا تحرك السعر كثيراً حتى الآن، لأن أحجام التسوية المؤسسية ليست مرئية للمستثمرين بالتجزئة بالطريقة التي تكون بها نشاطات DEX. يمكن للبنية التحتية أن تكون تُستخدم فعلاً أكثر من قبل جهات مُنظَّمة، بينما يستمر الرمز في التحرك جانبياً، لأن هذا الاستخدام لا يظهر في نفس المخططات التي يراقبها متداولو التجزئة.
لذلك، السؤال الحقيقي ليس ما إذا كانت Dusk تبني شيئاً حقيقياً. بل هل ستنتج «مسارات RWA المُنظَّمة» إشارة طلب يمكن للتجزئة رؤيتها فعلاً قبل أن تختبر دورة الإصدار/الإطلاق القادمة (unlock) السيولة الظاهرة.
أتعجب أين تقع أنت — هل يحتاج هذا النوع من البنية التحتية إلى حجم مرئي من التجزئة كي يهم، أم أن تبنّي المؤسسات نوع مختلف تماماً من الإثبات؟
$DUSK #dusk @Dusk