معظم السلاسل التي تلاحق الأصول المرتبطة بالعالم الحقيقي (RWAs) تحل عنق الزجاجة الخطأ.
تُحسّن الإنتاجية والرسوم والزمن النهائي (finality). وفي المقابل، البوابة الفعلية هي خزانة ملفات في أمستردام.
لنقل ورقة مالية حقيقية على السلسلة داخل الاتحاد الأوروبي، يجب أن يكون لدى شخص ما في السلسلة التراخيص الصحيحة. ليس مجرد “الامتثال” بمعنىٍ عام، بل امتلاك تصاريح محددة من جهة تنظيمية مُسمّاة. انظر إلى ما يعنيه ذلك عمليًا.
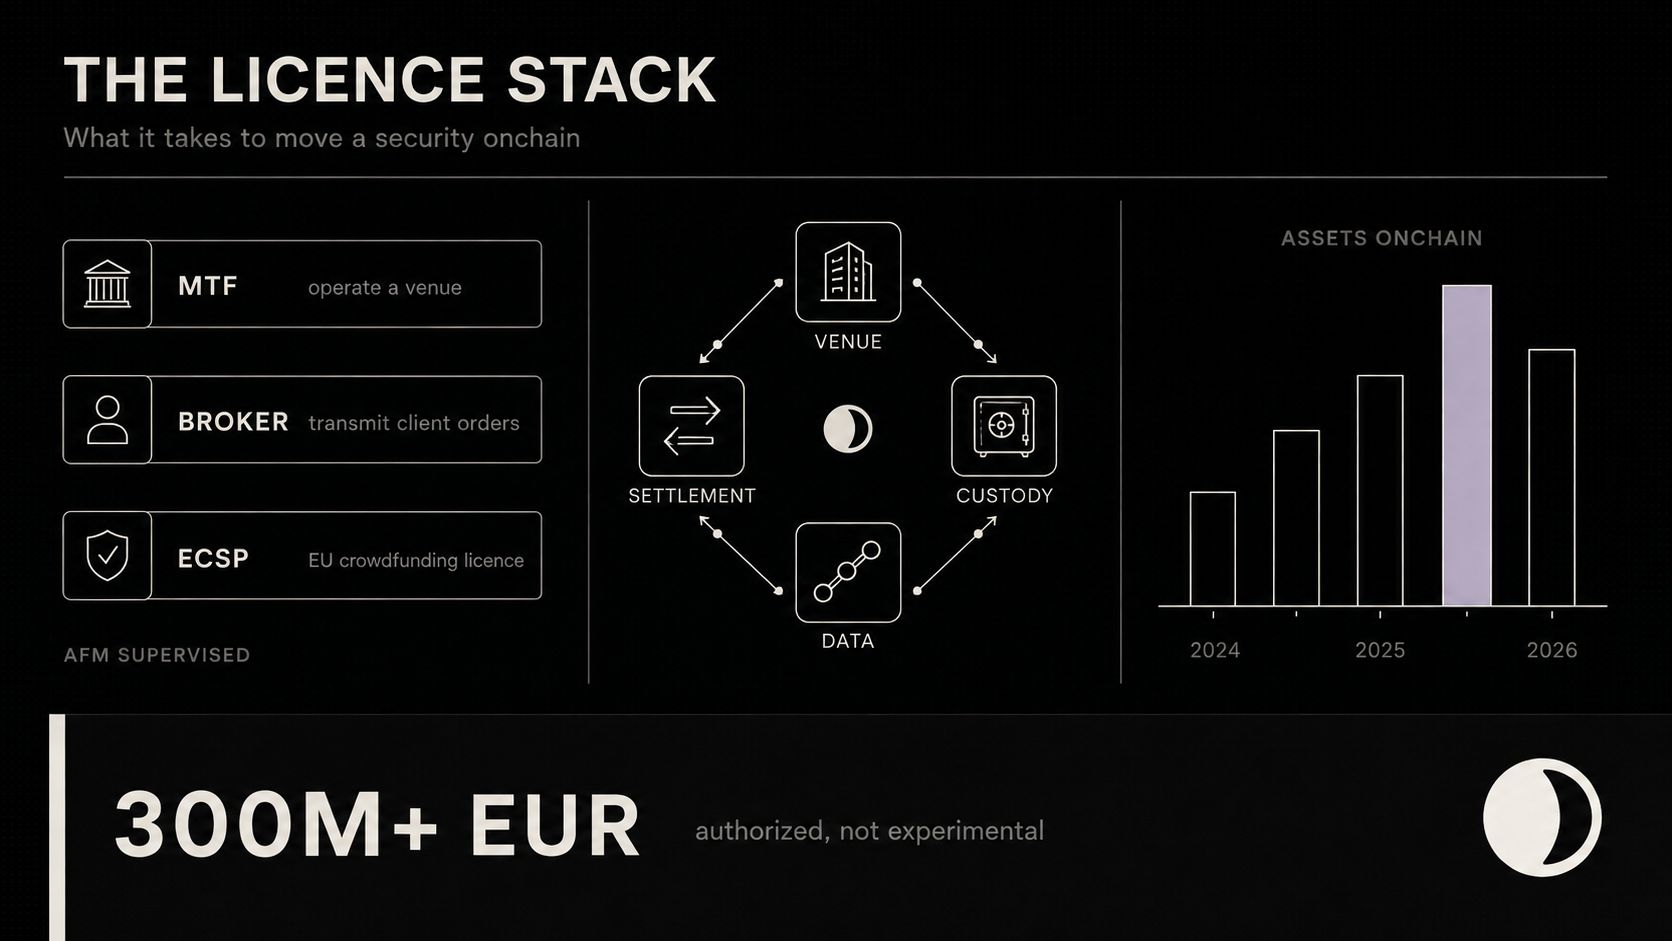
تملك NPEX ثلاثة تراخيص:
· MTF - تصريح بتشغيل منصة تداول متعددة الأطراف، وهي مكان يتداول فيه أطراف ثالثة الأوراق المالية
· Broker - تصريح باستلام أوامر العملاء ونقلها
· ECSP - ترخيص خدمات التمويل الجماعي في الاتحاد الأوروبي بموجب اللائحة 2020/1503
وكل الثلاثة تحت إشراف هيئة الرقابة المالية الهولندية AFM. هذه هي المنظومة التي تسمح بتحريك أكثر من 300 مليون يورو من الأصول على السلسلة عبر @Dusk - ليست شبكة اختبار، بل منصة مرخّصة.
ثم أضف بقية العناصر:
· Chainlink - بنية تحتية للأوراكل، بحيث تقرأ العقود على السلسلة الأسعار والبيانات من مصادر خارجية دون وسيط موثوق
· EURQ - أصل تسوية مقوّم باليورو، لأن تسوية صفقة أوراق مالية في رمز متقلب ليست تسويةً فعلية
· Cordial Systems - حفظ مؤسسي (custody)، الجزء الذي يسأل عنه المدققون أولًا
· 21X - منصة خاضعة للتنظيم داخل الاتحاد الأوروبي ضمن نظام تجارب DLT
لاحظ الشكل. كل شريك يملأ خانة سيطلبها المنظم: من يشغّل المنصة، من يحوز الأصل، ما الذي تتم به تسوية الطرف، ومن أين تأتي البيانات.
هذه هي النقطة التي يجدها تويتر التشفيري مملة، والمؤسسات ترى أنها حاسمة. قد تمتلك السلسلة تقنية مثالية، ومع ذلك تظل غير قابلة للاستخدام، لأن أي جهة مرخّصة لا يمكنها لمسها قانونيًا.
رهان Dusk هو أن الامتثال يجب أن يكون ضمن طبقة البروتوكول - خصوصية قابلة للبرمجة، وإفصاح انتقائي، وتسوية حتمية (deterministic) بحيث تتصل المنصات المرخّصة بها بدل أن تبني حلولًا التفافية.
سؤالي للحضور: هل تعتقد أن سلسلة RWA الرابحة ستكون الأسرع، أم تلك التي تمتلك أعمق “دكة” من الشركاء المرخّصين؟ أميل بشدة إلى الخيار الثاني. أقنعني بخلاف ذلك
$DUSK #dusk
تُحسّن الإنتاجية والرسوم والزمن النهائي (finality). وفي المقابل، البوابة الفعلية هي خزانة ملفات في أمستردام.
لنقل ورقة مالية حقيقية على السلسلة داخل الاتحاد الأوروبي، يجب أن يكون لدى شخص ما في السلسلة التراخيص الصحيحة. ليس مجرد “الامتثال” بمعنىٍ عام، بل امتلاك تصاريح محددة من جهة تنظيمية مُسمّاة. انظر إلى ما يعنيه ذلك عمليًا.
تملك NPEX ثلاثة تراخيص:
· MTF - تصريح بتشغيل منصة تداول متعددة الأطراف، وهي مكان يتداول فيه أطراف ثالثة الأوراق المالية
· Broker - تصريح باستلام أوامر العملاء ونقلها
· ECSP - ترخيص خدمات التمويل الجماعي في الاتحاد الأوروبي بموجب اللائحة 2020/1503
وكل الثلاثة تحت إشراف هيئة الرقابة المالية الهولندية AFM. هذه هي المنظومة التي تسمح بتحريك أكثر من 300 مليون يورو من الأصول على السلسلة عبر @Dusk - ليست شبكة اختبار، بل منصة مرخّصة.
ثم أضف بقية العناصر:
· Chainlink - بنية تحتية للأوراكل، بحيث تقرأ العقود على السلسلة الأسعار والبيانات من مصادر خارجية دون وسيط موثوق
· EURQ - أصل تسوية مقوّم باليورو، لأن تسوية صفقة أوراق مالية في رمز متقلب ليست تسويةً فعلية
· Cordial Systems - حفظ مؤسسي (custody)، الجزء الذي يسأل عنه المدققون أولًا
· 21X - منصة خاضعة للتنظيم داخل الاتحاد الأوروبي ضمن نظام تجارب DLT
لاحظ الشكل. كل شريك يملأ خانة سيطلبها المنظم: من يشغّل المنصة، من يحوز الأصل، ما الذي تتم به تسوية الطرف، ومن أين تأتي البيانات.
هذه هي النقطة التي يجدها تويتر التشفيري مملة، والمؤسسات ترى أنها حاسمة. قد تمتلك السلسلة تقنية مثالية، ومع ذلك تظل غير قابلة للاستخدام، لأن أي جهة مرخّصة لا يمكنها لمسها قانونيًا.
رهان Dusk هو أن الامتثال يجب أن يكون ضمن طبقة البروتوكول - خصوصية قابلة للبرمجة، وإفصاح انتقائي، وتسوية حتمية (deterministic) بحيث تتصل المنصات المرخّصة بها بدل أن تبني حلولًا التفافية.
سؤالي للحضور: هل تعتقد أن سلسلة RWA الرابحة ستكون الأسرع، أم تلك التي تمتلك أعمق “دكة” من الشركاء المرخّصين؟ أميل بشدة إلى الخيار الثاني. أقنعني بخلاف ذلك
$DUSK #dusk