حسابات سريعة على ما تكلفه فعلاً T+2.
خذ كتابًا بقيمة 300 مليون يورو. تحت تسوية T+2، يبقى رأس المال محبوسًا لمدة يومين. تكلفة التمويل المحافظة - 3% سنويًا:
300,000,000 × 0.03 × 2 / 365 ≈ €49,300
هذه دورة واحدة. ليست سنة. إنها الرسوم الخاصة بتشغيل بنية تحتية صُممت في التسعينات.
لماذا 300 مليون؟ NPEX وهي بورصة مُنظَّمة من قِبل AFM ومُرخَّصة كـ MTF وBroker وECSP، تستهدف جلب 300 مليون+ يورو من الأصول على السلسلة عبر @Dusk
الآن الجزء الذي يتخطّاه معظم الناس.
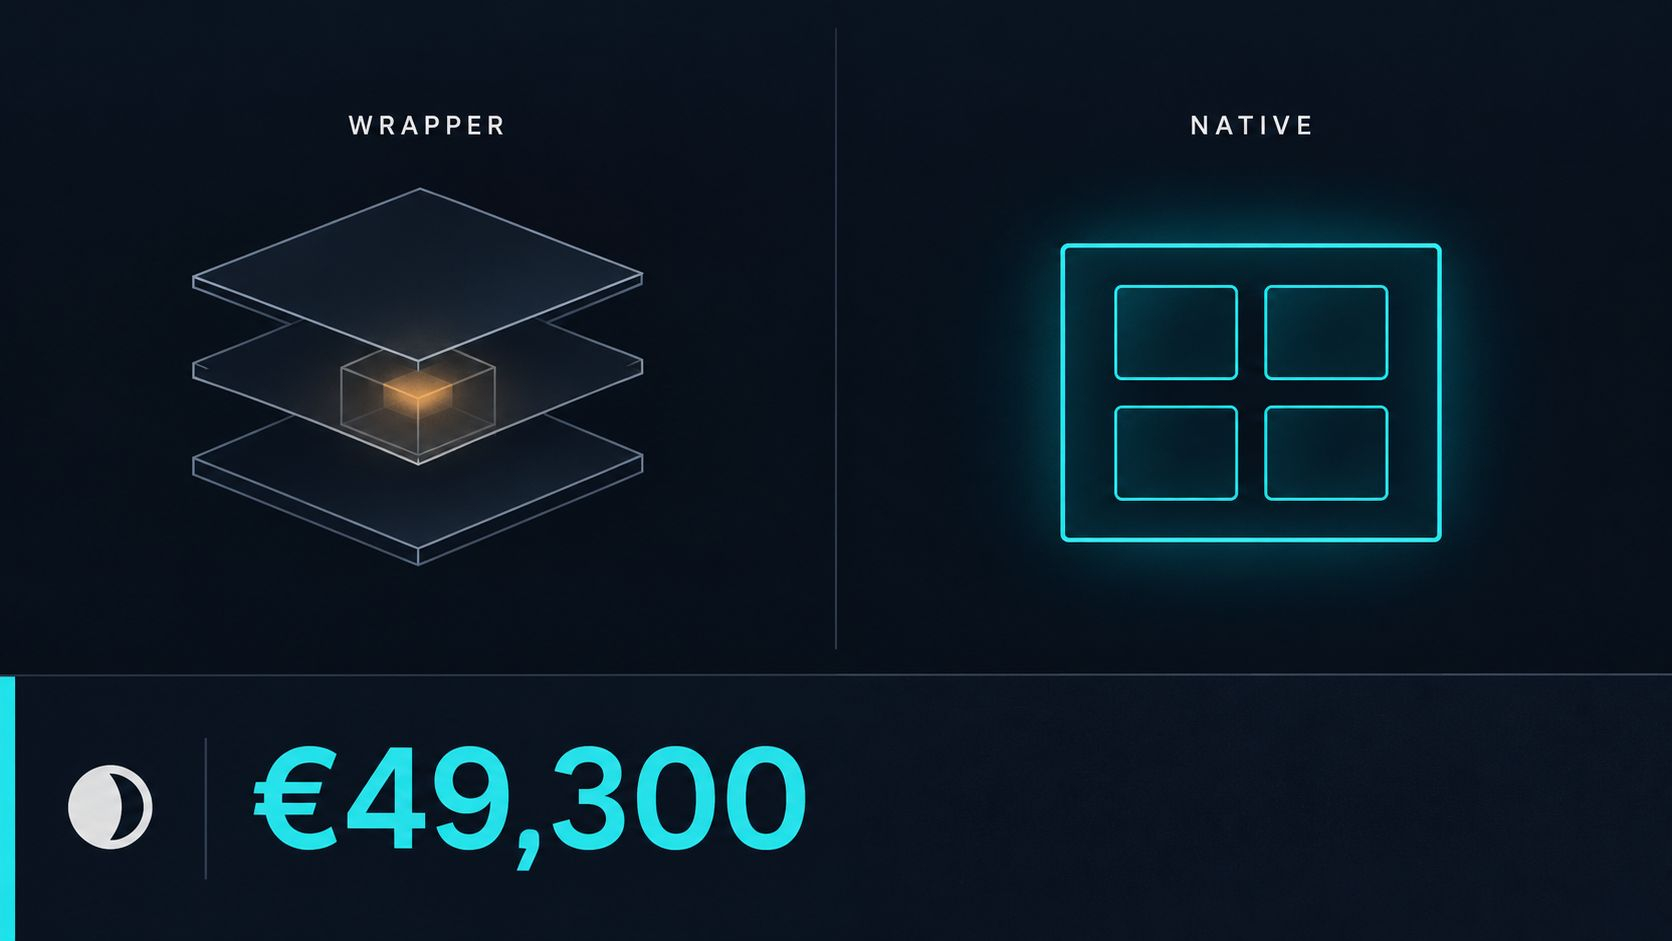
الترميز ≠ إصدار أصلي.
ترميز السند يعني سكّ غلاف رقمي. الأصل ما زال يعيش داخل CSD، مع نفس الوسطاء ونفس T+2. حصلت على توكن. لكنك لم تحصل على نظام جديد.
الإصدار الأصلي يعني أن الأصل موجود على السلسلة منذ اليوم الأول - الإصدار، والحفظ، والتسوية، والاسترداد. لا يوجد غلاف، لأننا لا نملك شيئًا لإغلافه.
فلماذا لم يحدث هذا بالفعل بعد؟ الخصوصية. لا يَكشف أي صندوق مواقعه في دفتر حسابات شفاف. كما أن عدم الكشف الكامل لا يُلغي الالتزام بالامتثال.
Dusk تستهدف بالضبط هذه الفجوة. يقوم Hedger بدمج التشفير المتجانس مع إثباتات معرفة-صفرية: تبقى المراكز محجوبة، بينما يرى طرفٌ مُصرَّح له بدقة ما يُطلب منه رؤيته. إفصاح انتقائي بدلًا من الاختيار بين «كل شيء ظاهر» و«لا شيء ظاهر».
وفوق ذلك يوجد DuskEVM - Solidity وأدوات مألوفة، لذلك لا يحتاج المُنشئون إلى لغة جديدة للتعامل مع الأصول المُنظَّمة. كما يوجد Dusk Trade كـ neo-broker لصناديق MMFs وETFs والسندات وRWAs.
رأيي: 90% مما يسميه السوق «ترميز RWA» هو مجرد أغلفة. يبدأ التحوّل الحقيقي عندما ينتقل المُصدِرون المرخَّصون إلى الإصدار الأصلي. الشبكات التي ستفوز هي تلك التي يُبنى فيها الامتثال داخل البروتوكول، لا يُلصق فوقه.
هل لا توافق على €49,300؟ شغّله بمعدل التمويل الخاص بك وشارك الرقم بالأسفل
$DUSK #dusk
خذ كتابًا بقيمة 300 مليون يورو. تحت تسوية T+2، يبقى رأس المال محبوسًا لمدة يومين. تكلفة التمويل المحافظة - 3% سنويًا:
300,000,000 × 0.03 × 2 / 365 ≈ €49,300
هذه دورة واحدة. ليست سنة. إنها الرسوم الخاصة بتشغيل بنية تحتية صُممت في التسعينات.
لماذا 300 مليون؟ NPEX وهي بورصة مُنظَّمة من قِبل AFM ومُرخَّصة كـ MTF وBroker وECSP، تستهدف جلب 300 مليون+ يورو من الأصول على السلسلة عبر @Dusk
الآن الجزء الذي يتخطّاه معظم الناس.
الترميز ≠ إصدار أصلي.
ترميز السند يعني سكّ غلاف رقمي. الأصل ما زال يعيش داخل CSD، مع نفس الوسطاء ونفس T+2. حصلت على توكن. لكنك لم تحصل على نظام جديد.
الإصدار الأصلي يعني أن الأصل موجود على السلسلة منذ اليوم الأول - الإصدار، والحفظ، والتسوية، والاسترداد. لا يوجد غلاف، لأننا لا نملك شيئًا لإغلافه.
فلماذا لم يحدث هذا بالفعل بعد؟ الخصوصية. لا يَكشف أي صندوق مواقعه في دفتر حسابات شفاف. كما أن عدم الكشف الكامل لا يُلغي الالتزام بالامتثال.
Dusk تستهدف بالضبط هذه الفجوة. يقوم Hedger بدمج التشفير المتجانس مع إثباتات معرفة-صفرية: تبقى المراكز محجوبة، بينما يرى طرفٌ مُصرَّح له بدقة ما يُطلب منه رؤيته. إفصاح انتقائي بدلًا من الاختيار بين «كل شيء ظاهر» و«لا شيء ظاهر».
وفوق ذلك يوجد DuskEVM - Solidity وأدوات مألوفة، لذلك لا يحتاج المُنشئون إلى لغة جديدة للتعامل مع الأصول المُنظَّمة. كما يوجد Dusk Trade كـ neo-broker لصناديق MMFs وETFs والسندات وRWAs.
رأيي: 90% مما يسميه السوق «ترميز RWA» هو مجرد أغلفة. يبدأ التحوّل الحقيقي عندما ينتقل المُصدِرون المرخَّصون إلى الإصدار الأصلي. الشبكات التي ستفوز هي تلك التي يُبنى فيها الامتثال داخل البروتوكول، لا يُلصق فوقه.
هل لا توافق على €49,300؟ شغّله بمعدل التمويل الخاص بك وشارك الرقم بالأسفل
$DUSK #dusk