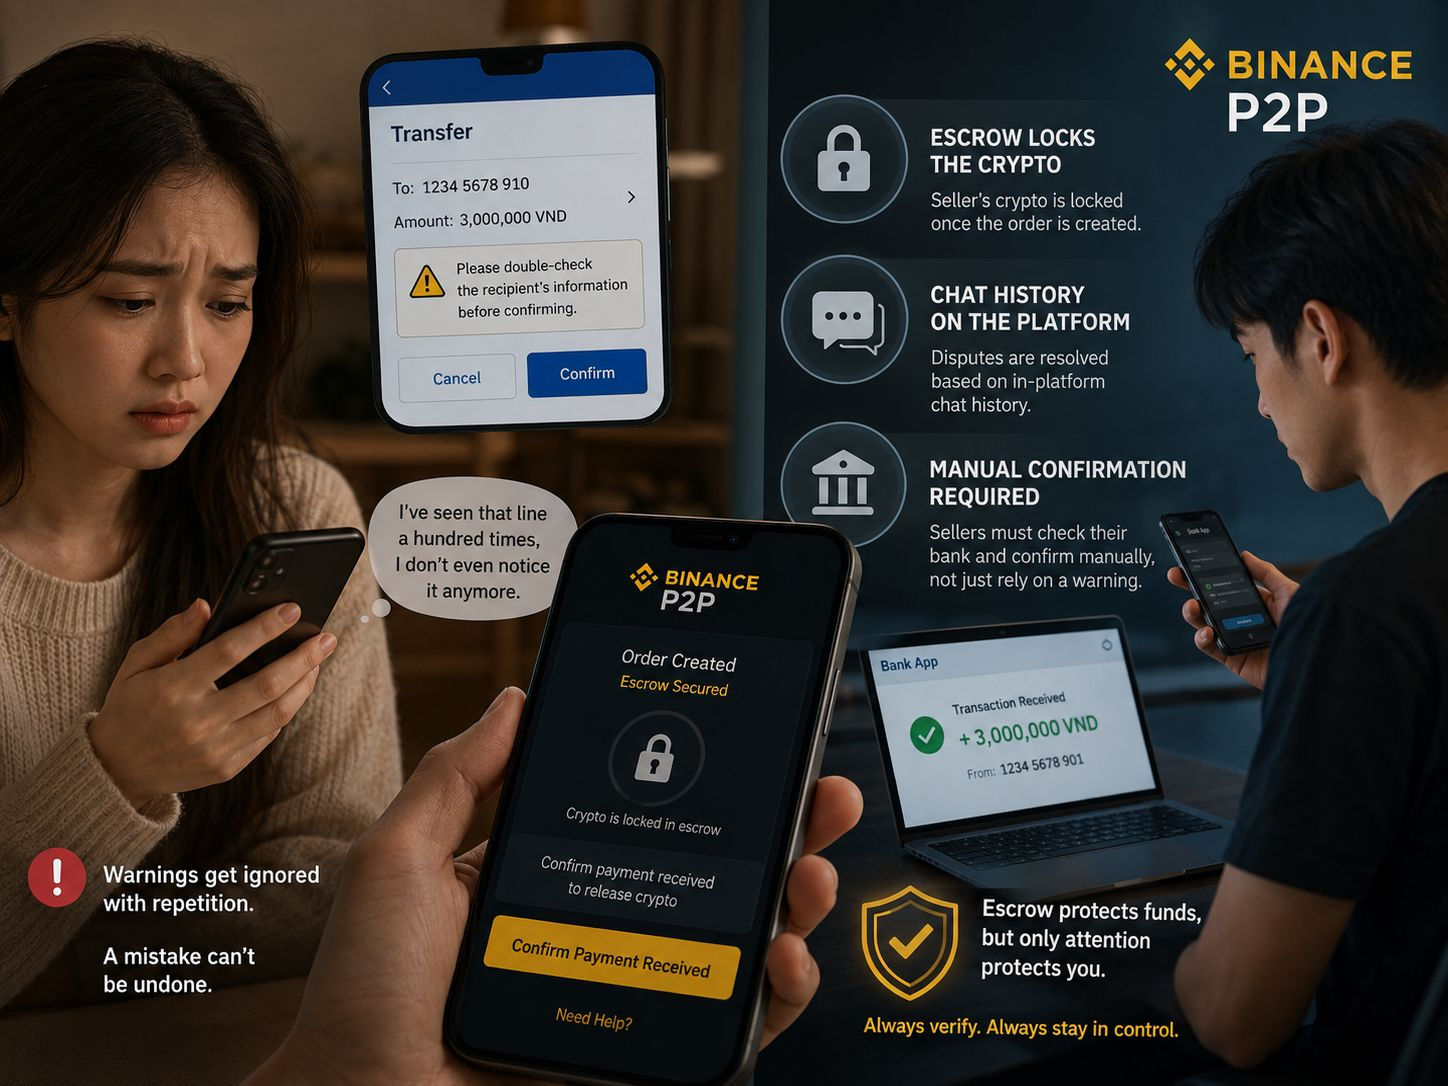
في الشهر الماضي، أرسلت أختي الأصغر ثلاثة ملايين دونغ إلى حسابٍ خاطئ لأنّها أخطأت في رقم الآحاد من رقم المستلم. وما زالت تطبيقات البنك لديها تُظهر التحذير المألوف نفسه: تأكد من التفاصيل قبل التأكيد، تمامًا كما يحدث في كل مرة من قبل.
لقد ضغطت على «تأكيد» خلال أقل من ثانية، ثم قالت ببساطة: لقد رأيت هذه الجملة مئة مرة، لم أعد حتى ألاحظها.
وهذا هو مفارقة التكرار: كلما أصبح التحذير مألوفًا أكثر، قلّت احتمالية أن يوقِفك فعلًا. التداول عبر P2P يواجه المشكلة نفسها تمامًا.
لا يعتمد Binance P2P على التحذيرات وحدها لحماية المستخدمين. بمجرد إنشاء طلب، يتم قفل عملة البائع المشفّرة داخل آلية ضمان (escrow)، ولا يتم تحريرها إلا عبر إجراء يدوي، وليس مجرد سطر نص يمكنك تجاهله أثناء التمرير.
على البائع أن يفتح تطبيقه البنكي بنفسه ويتحقق قبل التأكيد. وإذا ظهرت نزاعات، فإن نظام الاستئناف في Binance P2P يعتمد على سجل الدردشة داخل المنصة، وليس على الوعود التي قيلت خارجها.
مراجعة ذاتية: تحويل التحذير إلى إجراء يدوي لا يعالج المشكلة من جذورها، بل ينقل فقط مكان حدوث الاعتياد. بعد بضع عشرات من الصفقات السلسة، قد يصبح النقر على «تأكيد» تلقائيًا تمامًا مثلما نقرت أختي على «موافق» في تطبيق البنك.
الفرق هو أن المستخدم هذه المرة يعتقد أنه يتصرف بحذر، لأنه قام بإجراء بدلًا من مجرد قراءة النص. يمكن لآلية الضمان أن تقفل العملات المشفّرة، لكنها لا تستطيع قفل الانتباه البشري، ولا تزال المنصة بلا طريقة لمعرفة على وجه اليقين ما إذا كانت الدفعة قد وصلت فعليًا.
ينبغي الحكم على Binance P2P بناءً على ما إذا كانت خطوة التأكيد تُجبر المستخدمين حقًا على التوقف والتحقق بشكل مستقل، وليس فقط بناءً على عدد التحذيرات الظاهرة على الواجهة.
@Binance Vietnam #BinanceP2PAnToan $TUT $APR $BR
لقد ضغطت على «تأكيد» خلال أقل من ثانية، ثم قالت ببساطة: لقد رأيت هذه الجملة مئة مرة، لم أعد حتى ألاحظها.
وهذا هو مفارقة التكرار: كلما أصبح التحذير مألوفًا أكثر، قلّت احتمالية أن يوقِفك فعلًا. التداول عبر P2P يواجه المشكلة نفسها تمامًا.
لا يعتمد Binance P2P على التحذيرات وحدها لحماية المستخدمين. بمجرد إنشاء طلب، يتم قفل عملة البائع المشفّرة داخل آلية ضمان (escrow)، ولا يتم تحريرها إلا عبر إجراء يدوي، وليس مجرد سطر نص يمكنك تجاهله أثناء التمرير.
على البائع أن يفتح تطبيقه البنكي بنفسه ويتحقق قبل التأكيد. وإذا ظهرت نزاعات، فإن نظام الاستئناف في Binance P2P يعتمد على سجل الدردشة داخل المنصة، وليس على الوعود التي قيلت خارجها.
مراجعة ذاتية: تحويل التحذير إلى إجراء يدوي لا يعالج المشكلة من جذورها، بل ينقل فقط مكان حدوث الاعتياد. بعد بضع عشرات من الصفقات السلسة، قد يصبح النقر على «تأكيد» تلقائيًا تمامًا مثلما نقرت أختي على «موافق» في تطبيق البنك.
الفرق هو أن المستخدم هذه المرة يعتقد أنه يتصرف بحذر، لأنه قام بإجراء بدلًا من مجرد قراءة النص. يمكن لآلية الضمان أن تقفل العملات المشفّرة، لكنها لا تستطيع قفل الانتباه البشري، ولا تزال المنصة بلا طريقة لمعرفة على وجه اليقين ما إذا كانت الدفعة قد وصلت فعليًا.
ينبغي الحكم على Binance P2P بناءً على ما إذا كانت خطوة التأكيد تُجبر المستخدمين حقًا على التوقف والتحقق بشكل مستقل، وليس فقط بناءً على عدد التحذيرات الظاهرة على الواجهة.
@Binance Vietnam #BinanceP2PAnToan $TUT $APR $BR