من بائع في السوق الإلكتروني إلى بائع في عالم العملات الرقمية: درس التحقق الذي تعرفه بالفعل
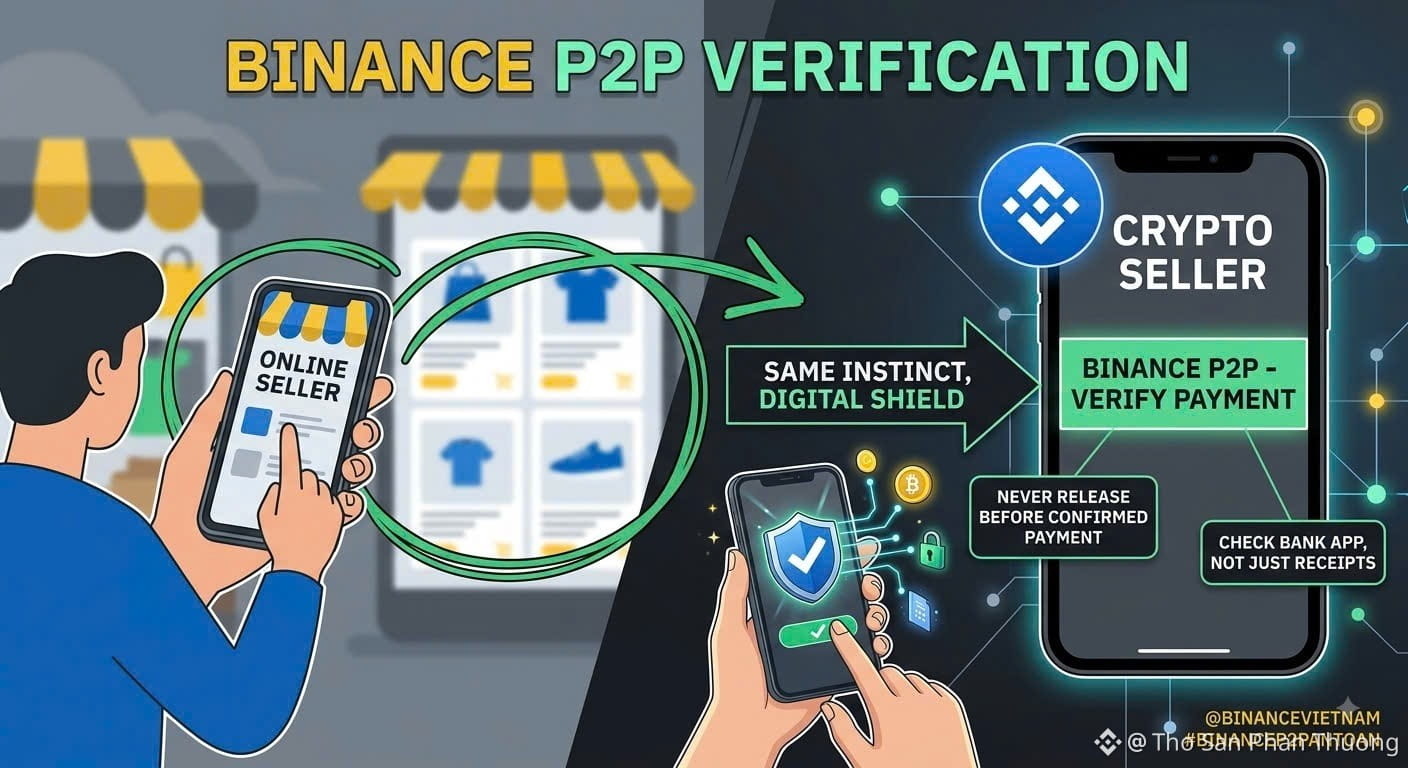
إذا كنت قد بعت شيئًا عبر الإنترنت من قبل، فأنت بالفعل تحمل غريزة واحدة تحميك: لا تُسلِّم المنتج قبل أن تكون الأموال قد وصلت فعليًا. تلك الغريزة نفسها، مع تحسين بسيط، هي ما يحميك على Binance P2P.
الوجه الشَّبه يمتد أعمق مما يبدو لأول وهلة. عندما تبيع في سوق تقليدي، تتحقق من ملف المشتري الشخصي وتاريخ معاملاته، وما إذا كان اسمه يطابق وسيلة الدفع قبل أن تُبرم الصفقة. أما في P2P، فيصبح الأمر “التحقق من الطرف الآخر”. تراجع نسبة الإكمال وحجم الطلب وحِداثة الحساب، وتُصرّ على أن الاسم في الدفع الوارد يطابق الاسم المُتحقق عليه في حساب المشتري تمامًا. عدم التطابق ليس مجرد تفصيل تقني. غالبًا ما يكون أول علامة على حساب مسروق أو عملية احتيال مُنظّمة.
الغريزة الثانية التي يحملها البائعون في الأسواق التقليدية هي التأكد من استلام الدفع قبل إطلاق البضائع، وعدم الوثوق بصورة شاشة أو برسالة تدّعي أن الأموال قد تم إرسالها. ينعكس ذلك مباشرة على “التحقق من الدفع” في عالم العملات الرقمية. إشعار تحويل، أو إيصال مُعدّل، أو رسالة عاجلة تقول إن البنك متأخر… لا يعني شيئًا حتى تفتح تطبيق البنك الخاص بك بنفسك وتتحقق من أن الأموال قد تم تحويلها وتسويتها فعليًا. يستغل المحتالون عامل الاستعجال هنا، فيضغطون عليك لتُفرج عن العملات الرقمية قبل التحقق، وهي النسخة الرقمية من تسليم البضائع مقابل وعدٍ بدفعٍ لا يصل.
أين يختلف P2P بالفعل عن السوق في الشارع هو وجود حاجز حماية هيكلي. يقوم “الإيداع الضماني/الإسكرو” بقفل عملات البائع الرقمية لحظة فتح الطلب، بحيث لا يمكن أن تختفي مهما حدث خارج المنصة. هذا يعادل وجود وسيط تسليم موثوق يحمل كلا الطرفين المسؤولية. إذا دفعك مشتري إلى الدردشة خارج المنصة أو إلى الدفع خارج التطبيق، فليس ذلك “سهولة”، بل إزالة طبقة الحماية لديك، وهو أحد أوضح علامات التحذير في تداول P2P.
@Binance Vietnam #BinanceP2PAnToan
$TUT $ONE $BICO