


العنوان الأصلي: Robinhood Chain: Can It Move Robinhood's Bottom Line?
المؤلف الأصلي للنص: ACJ، Blockworks
ترجمة النص الأصلي: Azuma، Odaily Planet Daily
وجهة النظر الأساسية
· على الرغم من أن الأعمال الشاملة لشركة Robinhood حققت أعلى مستوياتها تاريخياً، فإن أعمالها في مجال العملات المشفرة تتراجع. في الربع الثاني من عام 2026، انخفضت إيرادات أعمال Robinhood للعملات المشفرة بنسبة 38% على أساس سنوي إلى 100 مليون دولار، لتشكل 8% فقط من إجمالي إيرادات الشركة؛ كما انخفض حجم تداول العملات المشفرة لدى المستثمرين الأفراد بنسبة 36% على أساس سنوي، كما هبطت حصة الأصول المشفرة في إجمالي الأصول التي تحت الحفظ لدى العملاء (AUC) أيضاً إلى أدنى مستوى تاريخي، لتبلغ 7% فقط.
· تعد Robinhood Chain إحدى أبرز حالات بدء شبكات الطبقة الثانية (L2) أداءً خلال الفترة الأخيرة. ففي شهر يوليو، حققت هذه السلسلة قيمة اقتصادية حقيقية قدرها 3.6 مليون دولار (REV)، لتشكل 38% من إجمالي إيرادات جميع شبكات L2 التي يتابعها growthepie، متفوقةً على الشبكات الناضجة بما في ذلك Polygon و Base.
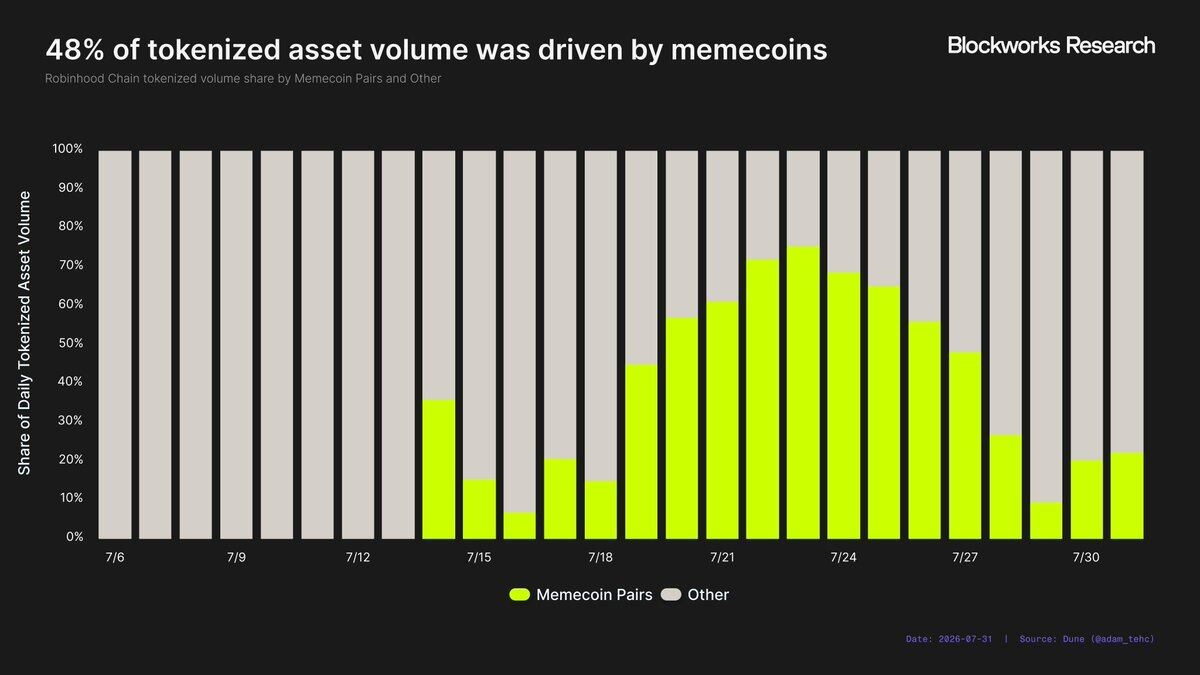
· الذي يدفع نشاط Robinhood Chain المبكر ليس الأصول في العالم الحقيقي (RWA)، بل عملات Meme. في يوليو، شكلت Meme 51% من حجم التداول الفوري على Robinhood Chain، بينما لم تشكل RWA سوى 5%. إضافةً إلى ذلك، فإن 48% من حجم تداول RWA جاء من أحواض السيولة التي تجمع بين RWA وMeme.
· إن أوضح فرصة لتحقيق دخل لدى Robinhood لا تكمن في طبقة البنية التحتية، بل في طبقة التطبيقات. حاليًا، يمكن لـ USDG stablecoin تحقيق نحو 10.5 ملايين دولار من إيرادات الفوائد السنوية؛ كما أن حالة Morpho تثبت قيمة توزيع التطبيق الرئيسي لدى Robinhood. في المقابل، يحصل Lighter على 0.2% فقط من إجمالي حجم تداول العقود الدائمة، وذلك عبر تكامل Robinhood Wallet.
· في الوقت الحالي، لا تستطيع Robinhood Chain التأثير بشكل كبير على أرباح Robinhood. فحجم إجمالي مصادر إيرادات Robinhood Chain المعروفة والمتاحة للقياس يصل سنويًا إلى حوالي 54.8 مليون دولار فقط، أي ما يعادل 14% من إيرادات أعمال التشفير السنوية لدى Robinhood. إذا كانت Robinhood Chain تريد أن تصبح خط أعمال مهمًا، فعليها توسيع حجم USDG، وتحويل حركة المرور في التطبيق الرئيسي إلى نموذج تجاري، أو استخدام السلسلة كبوابة لدخول المستخدمين إلى منتجات عالية القيمة.
مقدمة: أعمال Robinhood في مجال التشفير عند مفترق طرق
ربما لا توجد شركة تجسد هذا الاتجاه أكثر من Robinhood: صعود المستثمرين الأفراد. لقد أصبحت مرادفًا للاستثمار الفردي، ونتيجة لذلك تطورت أعمالها الأساسية بسرعة كبيرة.
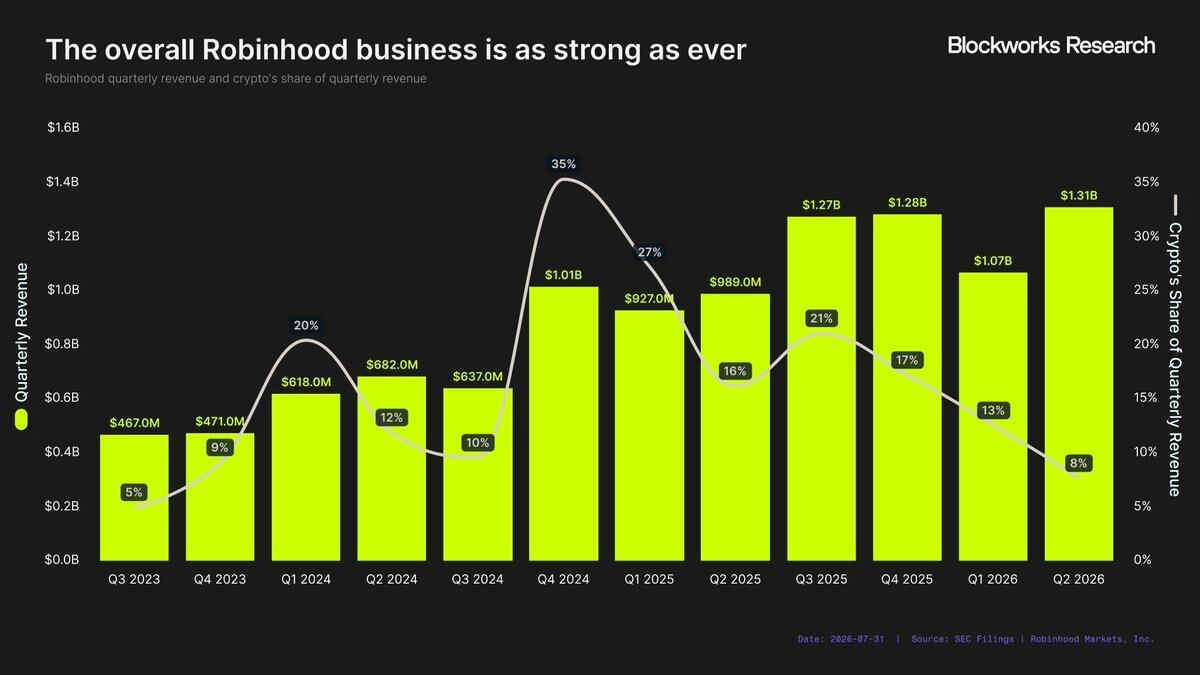
في الربع الثاني من عام 2026، وصلت إيرادات Robinhood الفصلية إلى 1.31 مليار دولار، محققة رقمًا قياسيًا تاريخيًا، وبزيادة قدرها 32% على أساس سنوي، و92% مقارنة بالربع الثاني من عام 2024. هذا النمو لا يأتي فقط من أعمالها الأساسية لتداول الأسهم والخيارات، بل أيضًا من توسيع منظومة منتجاتها باستمرار. اليوم، لدى Robinhood 13 خط أعمال بإيراد سنوي يتجاوز 100 مليون دولار. في الواقع، في الربع الثاني من عام 2026، شهدت جميع خطوط الأعمال القائمة على التداول لدى Robinhood نمواً ذا رقمين على أساس سنوي…
باستثناء حالة واحدة—أعمال التشفير.
أعمال التشفير التي كانت تساهم بأكثر من ثلث إيرادات Robinhood في السابق قد تقلصت الآن إلى جزء شبه يمكن تجاهله. في الربع الثاني من عام 2026، لم تتجاوز نسبة إيرادات التشفير 8% من إجمالي إيرادات Robinhood، وهو أدنى مستوى منذ الربع الثالث من عام 2023.
انخفضت أهمية أعمال التشفير داخل هيكل إيرادات Robinhood بشكل كبير—حتى إن عقود الأحداث (event contracts، أي أسواق التوقعات) التي أطلقتها الشركة في العام الماضي فقط، حققت إيرادات في الربع الثاني تجاوزت أعمال التشفير:
· إيرادات عقود الأحداث: 156 مليون دولار؛
· إيرادات أعمال التشفير: 100 مليون دولار؛
إن هذا الضعف لا يظهر فقط في انخفاض نسبة الإيرادات، بل كذلك في فقدان المستخدمين الأساسيين لدى Robinhood الاهتمام بالأصول المشفرة. ورغم أن هذا الاتجاه ليس خاصًا بـ Robinhood وحدها، فإن وتيرة الانخفاض لا تزال مقلقة للغاية.
أوضح مؤشر يأتي من نشاط التداول. في الربع الثاني من عام 2026، بلغ حجم تداول العملات المشفرة من قبل المستثمرين الأفراد على تطبيق Robinhood 18.2 مليار دولار، بانخفاض سنوي 36%، وهو أدنى مستوى ربع سنوي منذ الربع الثالث من عام 2024.
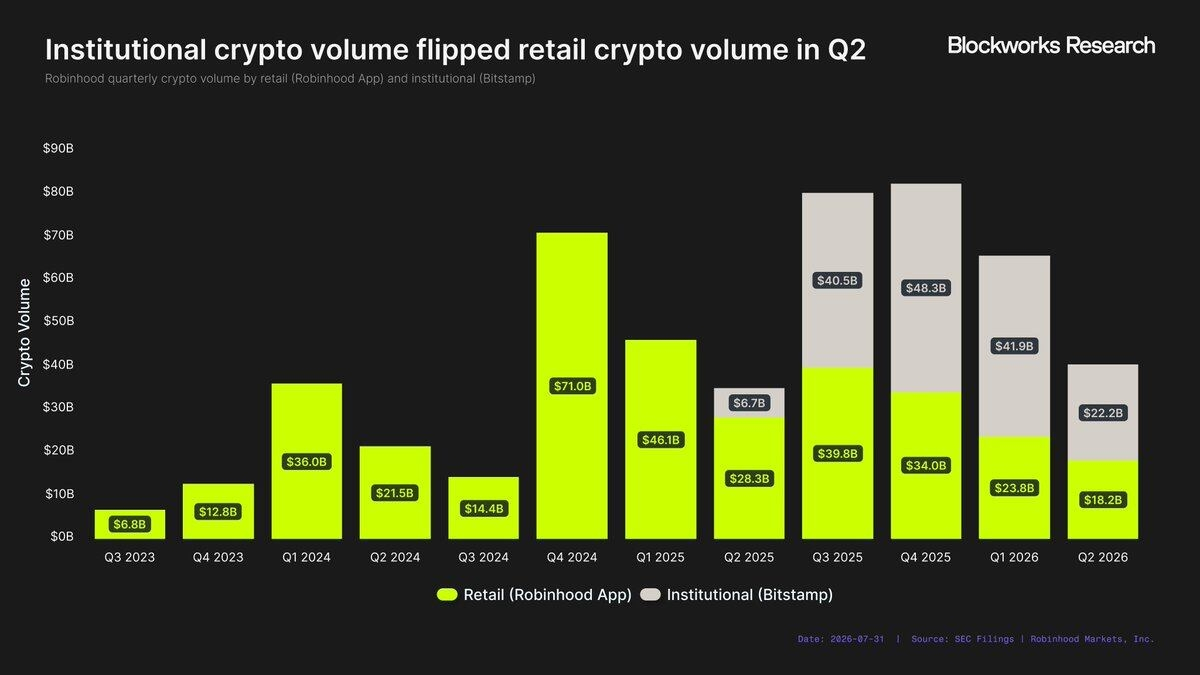
كان الانخفاض كبيرًا لدرجة أن أحجام التداول المؤسسية على Bitstamp تجاوزت لأول مرة أحجام تداول المستثمرين الأفراد على Robinhood. وفي الوقت نفسه، لم تكن أحجام التداول المؤسسية النشطة قوية—حيث بلغ حجم التداول في الربع الثاني على Bitstamp 22.2 مليار دولار، وهو ثاني أقل أداء ربع سنوي في تاريخها.
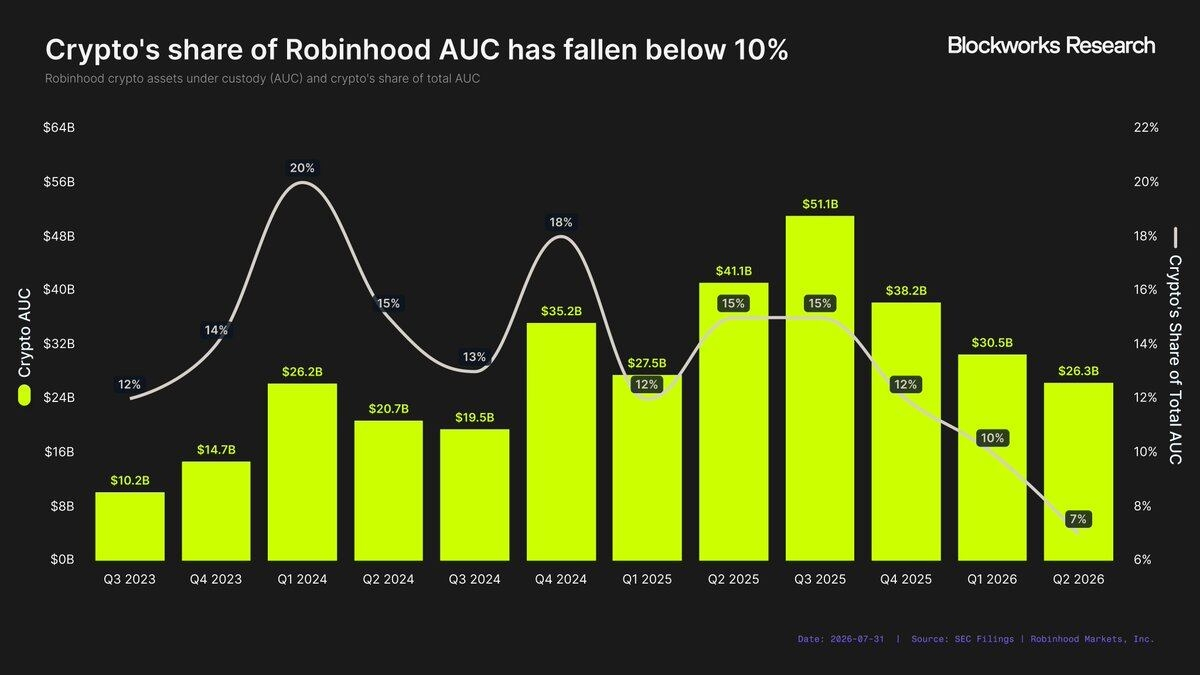
حجم التداول ليس المؤشر الوحيد الذي يمكنه إظهار تراجع الأعمال في مجال العملات المشفرة. في الربع الأول من عام 2024، بلغت الأصول المُحتفَظ بها في خدمات الحفظ الخاصة بالعملات المشفرة (AUC) 26.2 مليار دولار، أي 20% من إجمالي AUC لدى Robinhood. بعد مرور أكثر من عامين بقليل، بقيت AUC الخاصة بالعملات المشفرة شبه ثابتة عند 26.3 مليار دولار، لكن حصتها من إجمالي AUC انخفضت إلى 7% فقط، وهو أدنى مستوى تاريخي لحصة ربع سنوية من الإجمالي.
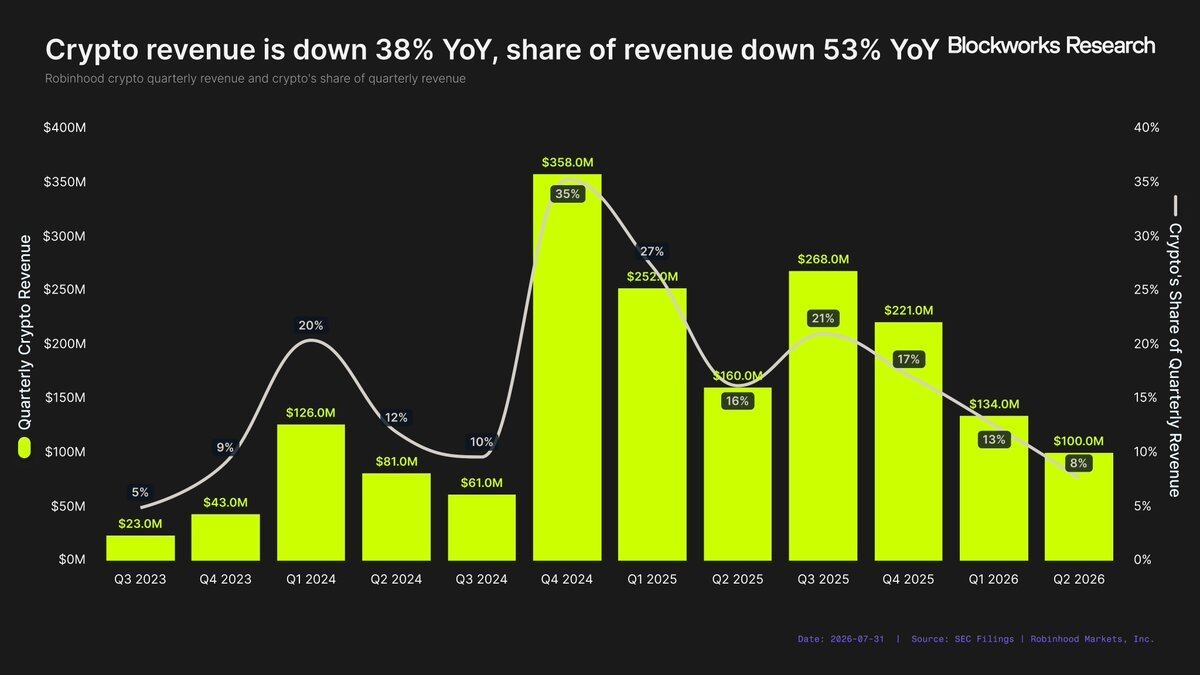
في هذا السياق، تضررت إيرادات التشفير لدى Robinhood بشدة. انخفضت إيرادات التشفير في الربع الثاني بنسبة 38% على أساس سنوي، وتراجعت حصتها من إجمالي الإيرادات بنسبة 53%. باختصار، تنمو Robinhood إجمالاً، لكن أعمال التشفير لا تنمو.
ومع ذلك، لم تتخلَّ Robinhood عن مجال التشفير. بل على العكس، أطلقت Robinhood Chain، وهي أكبر رهاناتها في مجال العملات المشفرة حتى الآن. لم تعد Robinhood تعتمد تقريبًا على إيرادات التداول وحدها، بل تحاول بناء أعمال تشفير أوسع وأكثر استدامة. السؤال الحاسم هو ما إذا كانت Robinhood Chain ستجعل التشفير يعود ليكون قوة دافعة ذات معنى وراء نمو Robinhood.
ما مدى إمكانية تحقيق دخل من Robinhood Chain؟
في 1 يوليو 2026، أعلنت Robinhood رسميًا في فعالية The World Is Flat إطلاق الشبكة الرئيسية لـ Robinhood Chain. وهي سلسلة بلوكشين Layer-2 (L2) مطورة داخليًا من Robinhood، تهدف إلى تزويد النظام البيئي على السلسلة—والذي ينمو باستمرار—بالزخم. منذ إطلاقها، أصبحت Robinhood Chain واحدة من أسرع سلاسل البلوكشين إطلاقًا في الآونة الأخيرة.
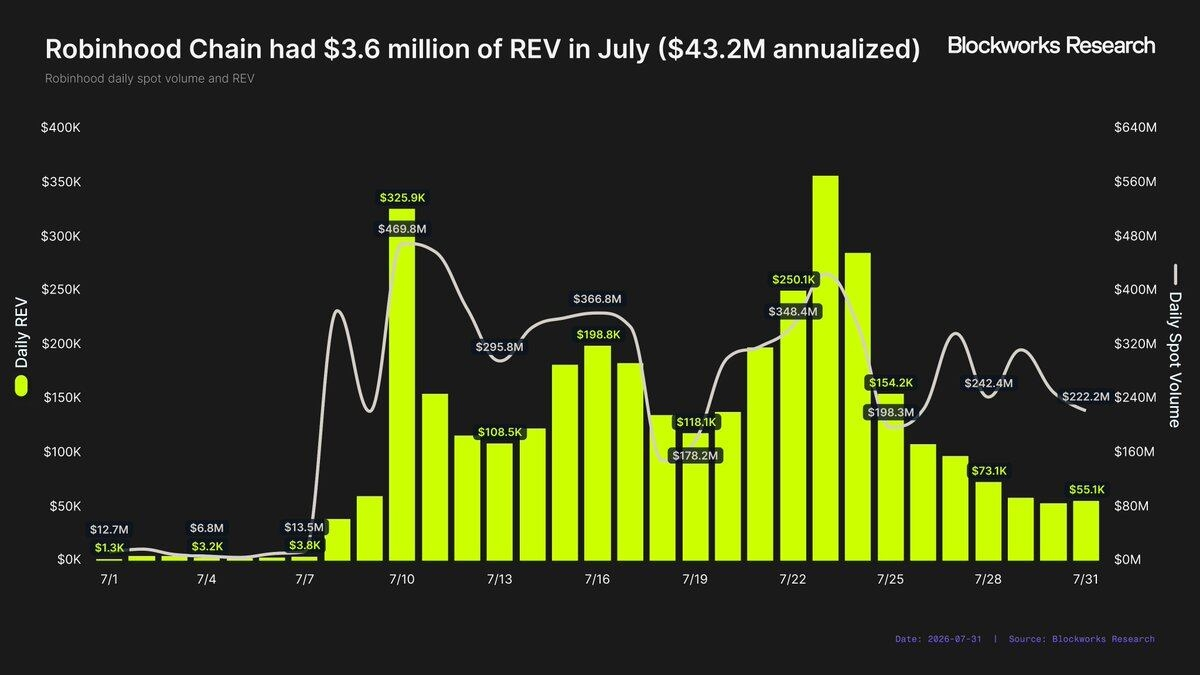
خلال الشهر الأول بعد الإطلاق، ولّدت Robinhood Chain قيمة اقتصادية حقيقية (REV، Real Economic Value) بقيمة 3.6 ملايين دولار. ورغم أنه ما زال مبكرًا الحكم على ما إذا كان هذا المستوى من النشاط مستدامًا، فإن الحساب السنوي المبسط اعتمادًا على بيانات الشهر الأول يشير إلى أن REV السنوية لـ Robinhood Chain تبلغ نحو 43.2 مليون دولار.
هذا بداية جيدة، لكن بمثل هذا الحجم وحده ما يزال بعيدًا تمامًا عن قلب اتجاه تراجع إيرادات أعمال التشفير لدى Robinhood.
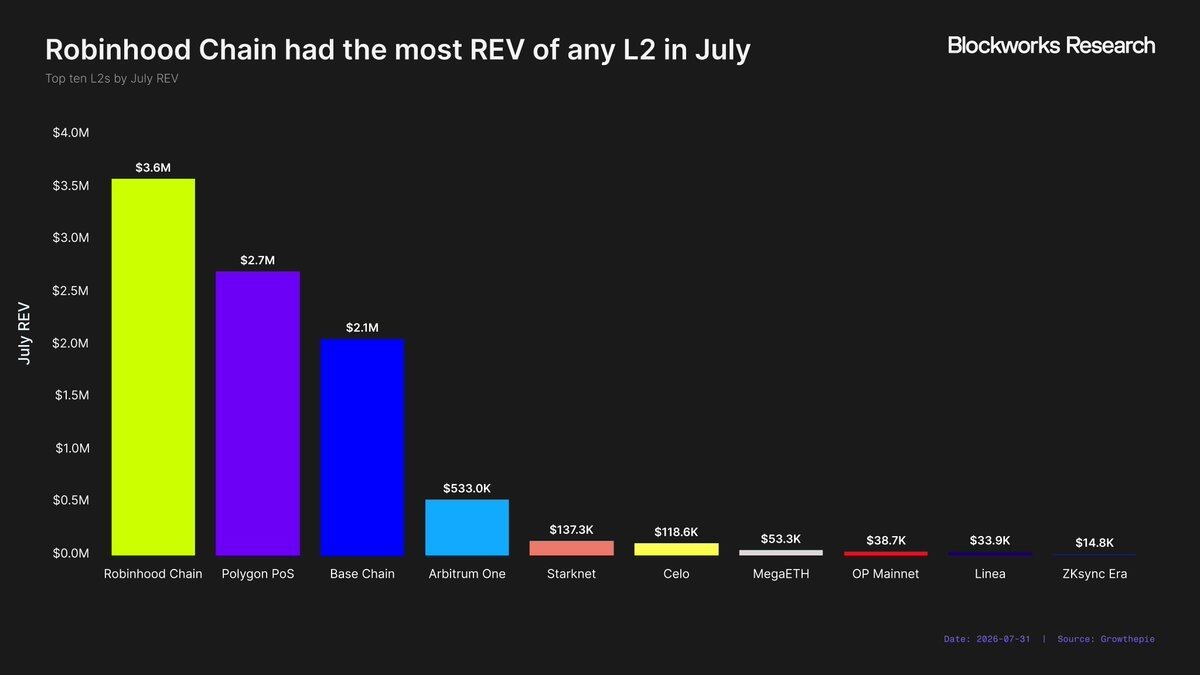
ومع ذلك، لا يزال أداء بدء تشغيل Robinhood Chain مثيرًا للإعجاب. ففي شهر يوليو، احتلت Robinhood Chain المركز الأول من حيث الإيرادات بين جميع شبكات L2، متفوقة على العديد من الشبكات الناضجة التي تعمل منذ سنوات، مثل Polygon (2.7 مليون دولار) وBase (2.1 مليون دولار).
وفقًا للبيانات التي تتعقبها growthepie، تمثل Robinhood Chain حاليًا 38% من إجمالي إيرادات السلاسل بين شبكات L2. بمعنى آخر، تعد Robinhood Chain أكبر سلسلة من حيث إيرادات السلسلة ضمن L2، لكن 62% من حصة السوق تعود لشبكات أخرى. حتى إذا بقي إجمالي إيرادات سلاسل L2 دون نمو، يمكن لـ Robinhood Chain أن تحقق نموًا ملحوظًا من خلال الاستحواذ على حصة أكبر في السوق.
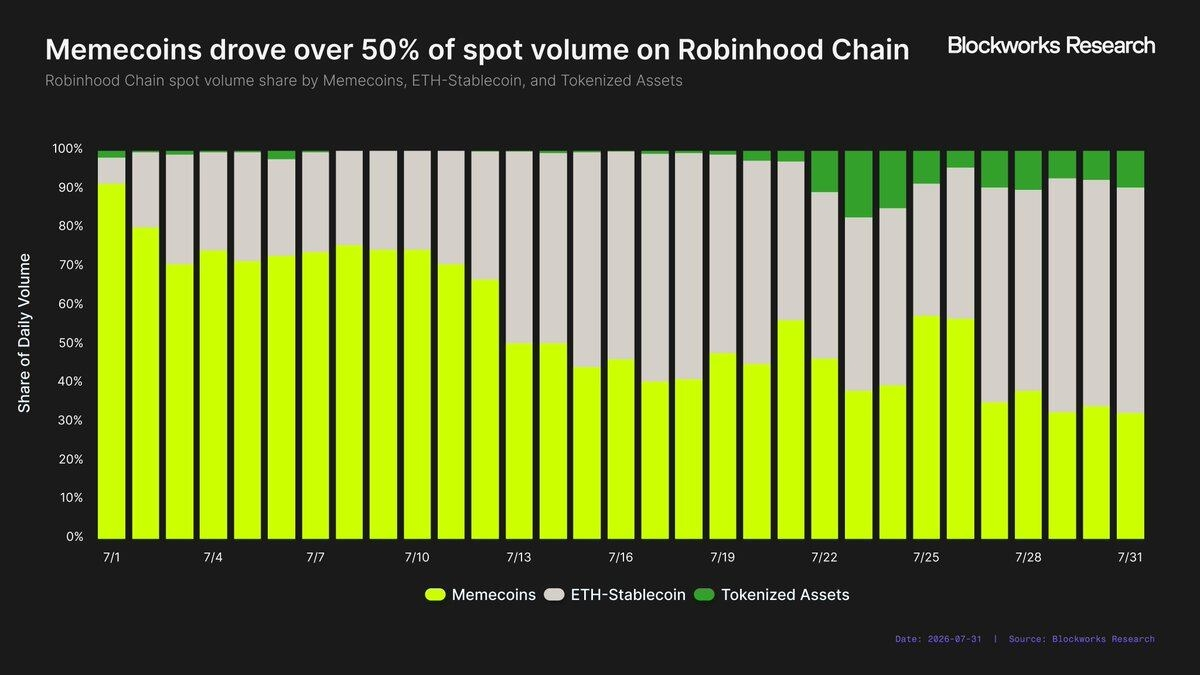
لكن هناك شرط مهم لنجاح Robinhood Chain المبكر: يتم إسناد معظم النشاط النشط حاليًا إلى Meme، وMeme تاريخيًا كانت من أكبر المحركات لإيرادات REV على سلاسل الكتل. يبدو أن Robinhood تقبل ذلك بصراحة؛ إذ أعرب المؤسس Vlad Tenev عدة مرات عن دعمه لـ Meme.
حتى مع ذلك، لا تزال درجة دفع عملات Meme لنشاط Robinhood Chain مثيرة للإعجاب. ففي شهر يوليو، ساهمت Meme في 3.55 مليار دولار (51%) من حجم التداول الفوري البالغ 6.93 مليار دولار على السلسلة. بالمقارنة، فإن RWA—حالة الاستخدام الأساسية التي تزعم Robinhood Chain أنها تركز عليها—لم تمثل سوى 313.2 مليون دولار، أي 5% من إجمالي حجم التداول.
علاوة على ذلك، قد يكون الحضور المباشر لعملات Meme في أحجام تداول Robinhood Chain أقل من تقدير تأثيرها الحقيقي على نشاط الشبكة. خذ مثال RWA. إحدى الاستراتيجيات التي يروج لها منصة إطلاق عملات Meme L()ng هي إقران Meme بِنِسب مع أسهم مُرقمنة أو صناديق ETF ضمن أحواض السيولة، لربط حركة سعر Meme بالأصل الأساسي في RWA. إذا صعد RWA الأساسي بنسبة 5%، فإن سعر Meme كذلك يرتفع بنسبة 5% (مع افتراض عدم وجود بيع أو شراء). لذلك، تبدو جزء كبير من حجم تداول RWA مدفوعًا فعليًا من قبل Meme. من 6 يوليو إلى 31 يوليو، حدثت 48% من أحجام تداول RWA داخل أحواض السيولة التي تربط بين RWA وMeme.
على الرغم من أن عملات Meme يمكن أن تدفع نمو إيرادات السلسلة بفعالية، فإنها تاريخيًا نادرًا ما تتحول إلى مصدر مستقر طويل الأجل للدخل. تتميز عملات Meme بحيوية نشاط عالية جدًا مع تبدل سريع، إذ مرت منصات مثل Ethereum وAvalanche وTRON وBase بدوراتها الخاصة من المضاربة، ثم انتقلت الأموال والمستخدمون في النهاية إلى شبكات أخرى. لا يزال غير واضح ما إذا كانت Robinhood Chain ستتمكن في المستقبل من الاحتفاظ بهذا النشاط. فالبيانات لشهر واحد لا تكفي لإثبات أن Meme ستصبح مصدرًا مستدامًا لـ REV لدى Robinhood Chain، أو أنها مجرد محطة مؤقتة ضمن انتقالات رأس المال، لتعود في النهاية إلى Solana.
ومن منظور أكثر شمولًا، فإن REV الناتج من Robinhood Chain وحدها لا يُرجَّح أن يعيد إحياء أعمال التشفير لدى Robinhood. على مستوى الصناعة ككل، تتعرض إيرادات الشبكة لانحدار هيكلي. اعتمدت منصات العقود الذكية من الجيل الأول في الماضي على الندرة في مساحة الكتل للحصول على قدر كبير من رسوم المعاملات، لكن مع تحول مساحة الكتل تدريجيًا إلى سلعة، تصبح السلاسل الجديدة أصعب في خلق دخل كبير اعتمادًا على البنية التحتية وحدها.
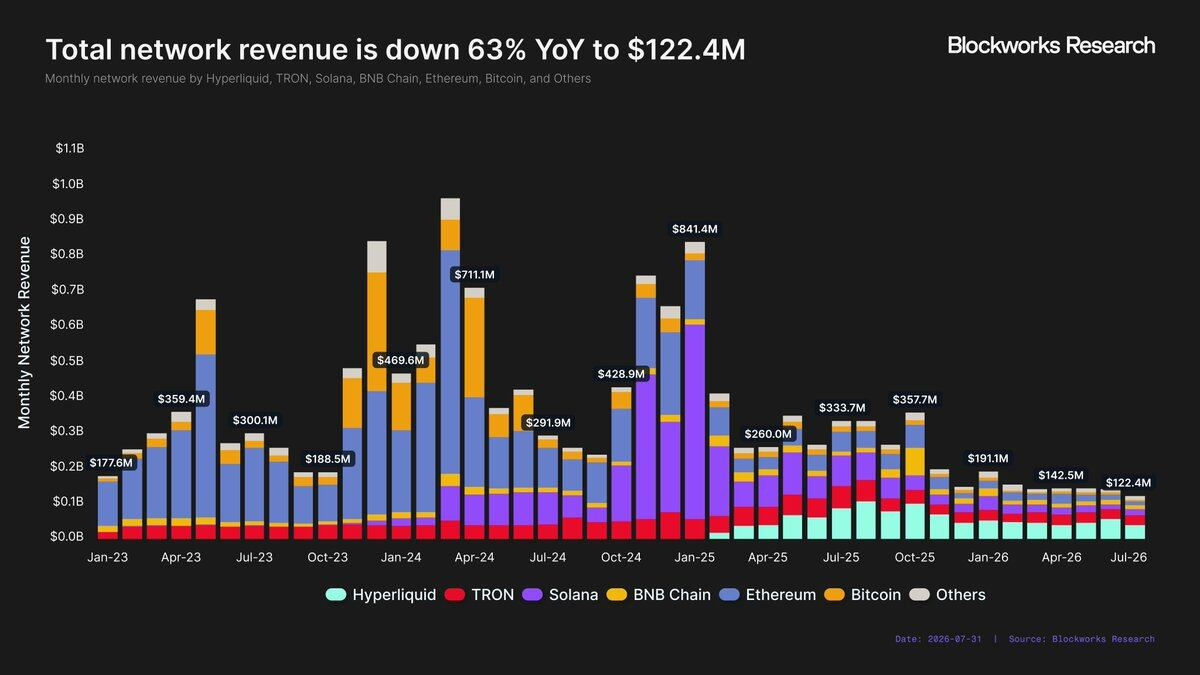
في يوليو، حققت سلاسل البلوكشين التي تتبعها Blockworks إيرادات شبكية إجمالية بلغت 122.4 مليون دولار، وهو أدنى إجمالي شهري منذ ثلاث سنوات ونصف. بالمقارنة، بلغت إيرادات الشبكة في يوليو 2025 333.7 مليون دولار، بانخفاض سنوي قدره 63%. لا يمكن تفسير هذا التدهور ببساطة بدورات السوق. في يوليو 2023، خلال فترة السوق الهابطة السابقة، كانت السلاسل ما تزال تولد 300.1 مليون دولار من إيرادات الشبكة.
كما سبق، لدى Robinhood 13 خط أعمال تحقق على الأقل 100 مليون دولار كإيراد سنوي. ومن الصعب جدًا تخيل أن Robinhood Chain ستنضم إلى هذه الفئة اعتمادًا على إيرادات الشبكة وحدها. حتى لو استمرت Robinhood Chain في الاستحواذ على حصة أكبر من نشاط L2، فمن المحتمل أن تصطدم إيرادات السلسلة بسقف سوق يساوي تقريبًا 100 مليون دولار سنويًا.
يتطلب كسر هذا «سقف» النشاط أن تُدخل Robinhood قاعدة مستخدميها الحالية إلى السلسلة. لكن بما أن قاعدة مستخدمي Robinhood تتمركز أساسًا في الولايات المتحدة، فبحسب بيئة التنظيم الحالية، لا يمكنهم في الغالب الوصول إلى Robinhood Chain عبر تطبيق Robinhood؛ وقد يستغرق ذلك بعض الوقت.
إذا كانت Robinhood تريد أن تصبح Robinhood Chain في المدى القصير خط أعمال بقيمة 100 مليون دولار، فعليها أن تتجاوز نموذج إيرادات الشبكة وحده.
تسويق طبقة التطبيقات
تتحرك قيمة التقاطها في قطاع التشفير تدريجيًا من طبقة البنية التحتية إلى طبقة التطبيقات. Solana مثال جيد على ذلك.
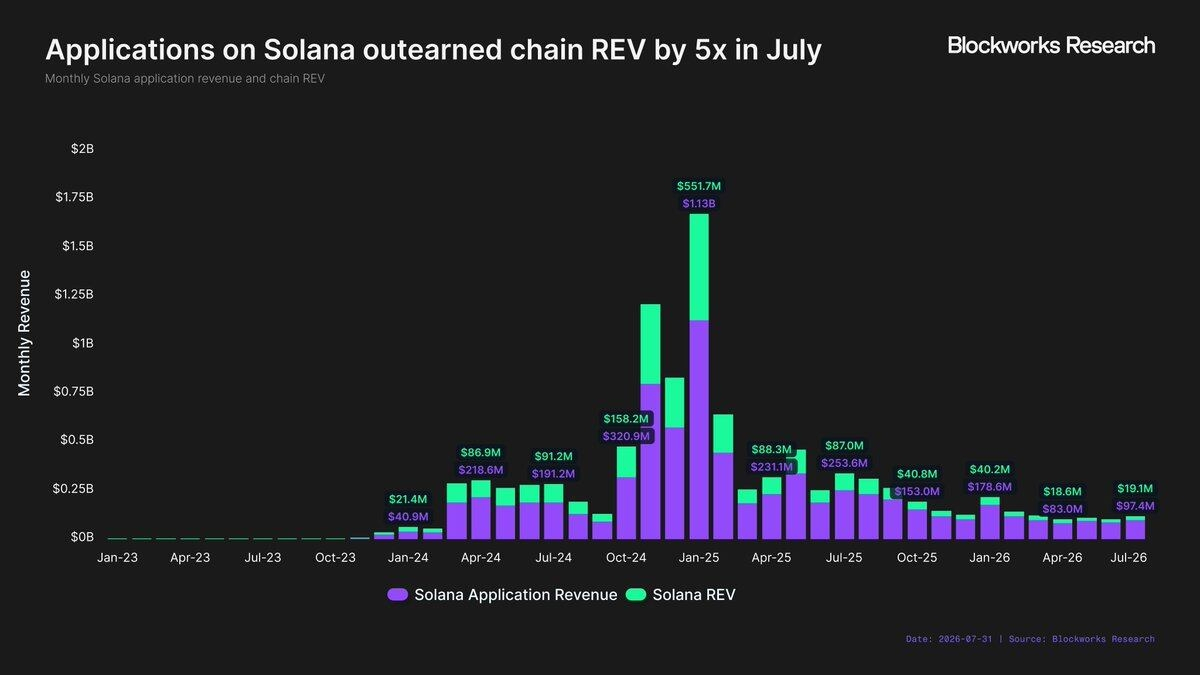
في بداية تعافٍ Solana في يناير 2024، حققت تطبيقات Solana إيرادات قدرها 40.9 مليون دولار، بينما كانت شبكة Solana قادرة على توليد REV يبلغ 21.4 مليون دولار؛ أي أن إيرادات التطبيقات كانت نحو 1.9 مرة من إيرادات الشبكة. في قمة سوق Solana الصاعد في يناير 2025، وصلت إيرادات التطبيقات إلى 1.13 مليار دولار، بينما بلغ Solana REV 551.7 مليون دولار، وظل النِّسبه قرابة ضعفين. لكن بعد ذلك، اتسعت الفجوة أكثر. في يوليو 2026، مقابل كل 1 دولار تُولده تطبيقات نظام Solana البيئي من الإيرادات، تحصل الشبكة نفسها على نحو 0.2 دولار فقط.
بعبارة أخرى، تعمل طبقة التطبيقات على التقاط قيمة أكبر فأكبر، بينما تتناقص حصة القيمة التي تحصل عليها السلسلة الأساسية. إذا كانت Robinhood تريد أن تصبح Robinhood Chain خط أعمال بقيمة 100 مليون دولار تالية، فعليها المشاركة مباشرة في تسويق الأنشطة على السلسلة. لم تُعلن Robinhood ذلك رسميًا بعد، لكن تحركاتها المبكرة تشير بالفعل إلى هذا الاتجاه.
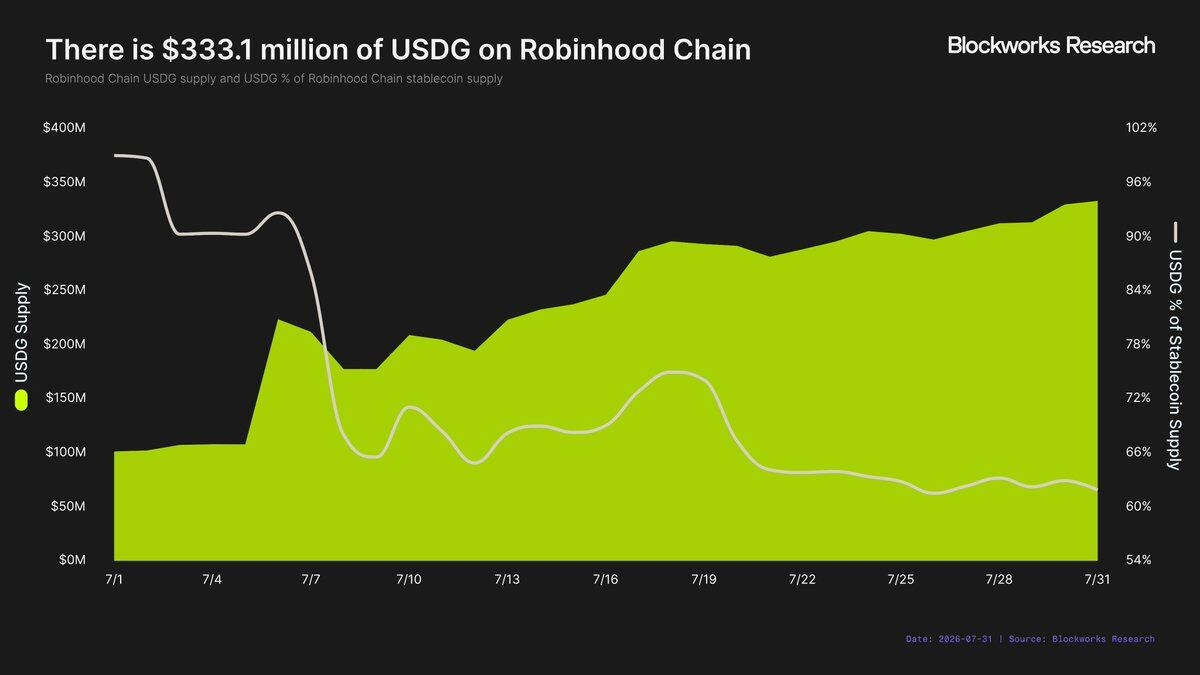
حتى الآن، أبرز مثال هو استراتيجية Robinhood الخاصة بالـ stablecoin. بخلاف أغلب سلاسل الكتل التي تعتمد بشكل أساسي على USDC الخاص بـ Circle أو USDT الخاص بـ Tether، حوّلت Robinhood USDG إلى stablecoin أصليًا على Robinhood Chain. وهذا يخلق مصدر دخل إضافيًا لـ Robinhood—إيرادات الفوائد الناتجة عن احتياطيات الأصول الأساسية التي تدعم USDG. وحتى نهاية يوليو، بلغت القيمة السوقية لـ USDG على Robinhood Chain 333.1 مليون دولار. إذا افترضنا أن معدل عائد الاحتياطيات الأساسية هو 3.5%، وأن 90% من إيرادات الفائدة ذات الصلة تعود لـ Robinhood، فإن USDG سيولد حوالي 10.5 ملايين دولار إضافية كإيراد سنوي.
لن يكون من الصعب على Robinhood زيادة توريد USDG أكثر، وبالتالي خلق تدفق إيرادات مستدام. فإذا وصل توريد USDG إلى 1 مليار دولار (وهو هدف معقول لأن 11 سلسلة بلوكشين أخرى على الأقل لديها stablecoin بإجمالي توريد لا يقل عن 1 مليار دولار)، فسيولد ذلك 31.5 مليون دولار من الإيرادات السنوية، أي تقريبًا على قدم المساواة مع إيرادات السلسلة الحالية من Robinhood Chain.
تبدو Robinhood Chain أيضًا أنها توسع طبقة التطبيقات لديها خارج نطاق stablecoins. فقد أطلقت Lighter نشرًا مخصصًا لـ Perp DEX على Robinhood Chain، واتفقا على تقاسم رسوم التداول 50/50 مع Robinhood. وكجزء من التعاون، سيتم عرض عقود Lighter الدائمة مباشرة داخل التطبيق عبر Robinhood Wallet—وهو محفظة ذاتية الحفظ مستقلة عن تطبيق Robinhood الرئيسي.
علاوة على ذلك، يُقال إن Morpho دفعت أيضًا رسومًا مقابل الدمج داخل تطبيق Robinhood. إذا كان ذلك صحيحًا، فسيشكل نموذجًا تجاريًا مختلفًا بوضوح عن الأنماط التقليدية في النظام البيئي لسلاسل الكتل. عادةً ما كانت الحوافز تُدفع من السلسلة إلى التطبيقات—لجذب نشر التطبيقات—لكن Robinhood تحاول العكس الآن: تدفع التطبيقات رسومًا للحصول على قناة توزيع مستخدمي Robinhood.
كم تساوي قدرة توزيع Robinhood؟
تجسد جدوى استراتيجية طبقة التطبيقات بالكامل في القيمة التي يمتلكها قنوات توزيع Robinhood. إذا كانت الأطراف البروتوكولية مستعدة للدفع مقابل الوصول إلى مستخدمي Robinhood، فبإمكان Robinhood تحويل أصل حركة المرور هذا إلى نشاط تجاري.
استنادًا إلى الحالات الحالية، يمكن للبروتوكولات على Robinhood Chain أن تحصل على المستخدمين عبر مسارين رئيسيين:
· التطبيق الرئيسي لـ Robinhood، مثل Morpho؛
· محفظة Robinhood مستقلة، مثل Lighter.
على الرغم من أن قيمة توزيع التطبيق الرئيسي لدى Robinhood أصبحت معروفة لدى السوق، فإن قيمة التوزيع عبر Robinhood Wallet ليست واضحة تمامًا بعد.
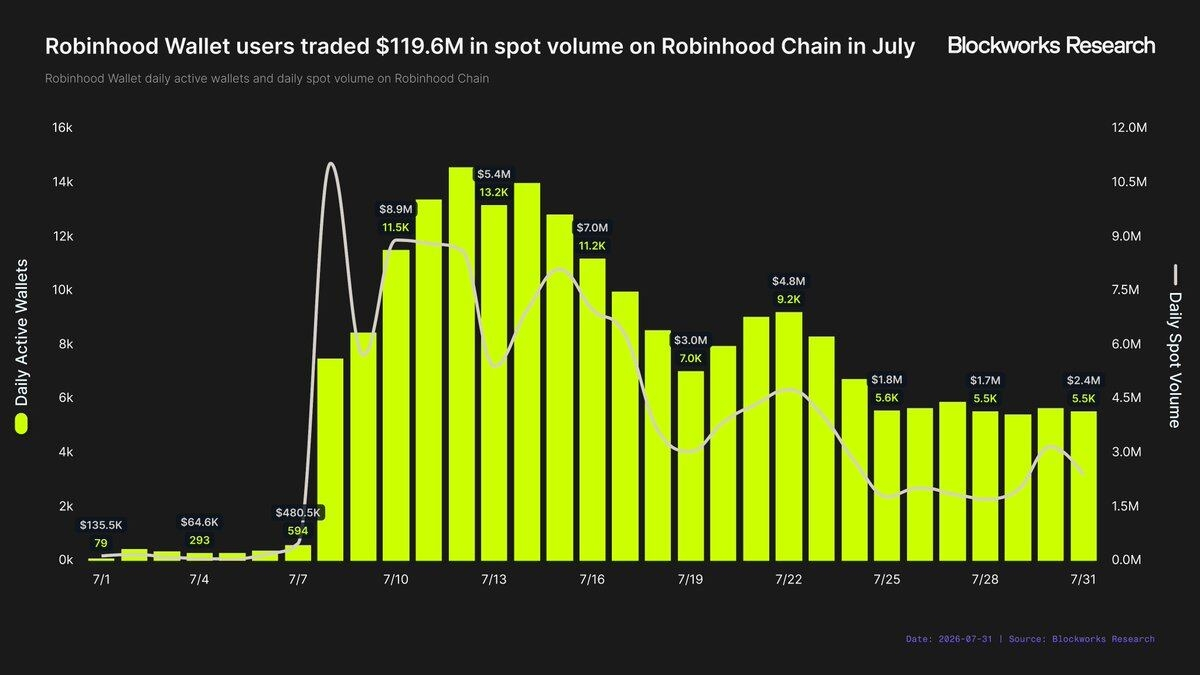
من حيث نشاط Robinhood Chain وحده، أنتج مستخدمو Robinhood Wallet حجم تداول قدره 119.6 مليون دولار في يوليو. بلغ حجم التداول اليومي ذروته في 8 يوليو عند 11 مليون دولار، ثم انخفض إلى 2.1 مليون دولار في المتوسط اليومي في الأسبوع الأخير من الشهر. بلغ متوسط عدد المحافظ النشطة يوميًا على Robinhood Wallet في يوليو أقل بقليل من 7000. لم يطبق هذا التحليل فلاتر هجمات الـ Sybil، لذلك قد يكون عدد المستخدمين المستقلين الفعلي أقل.
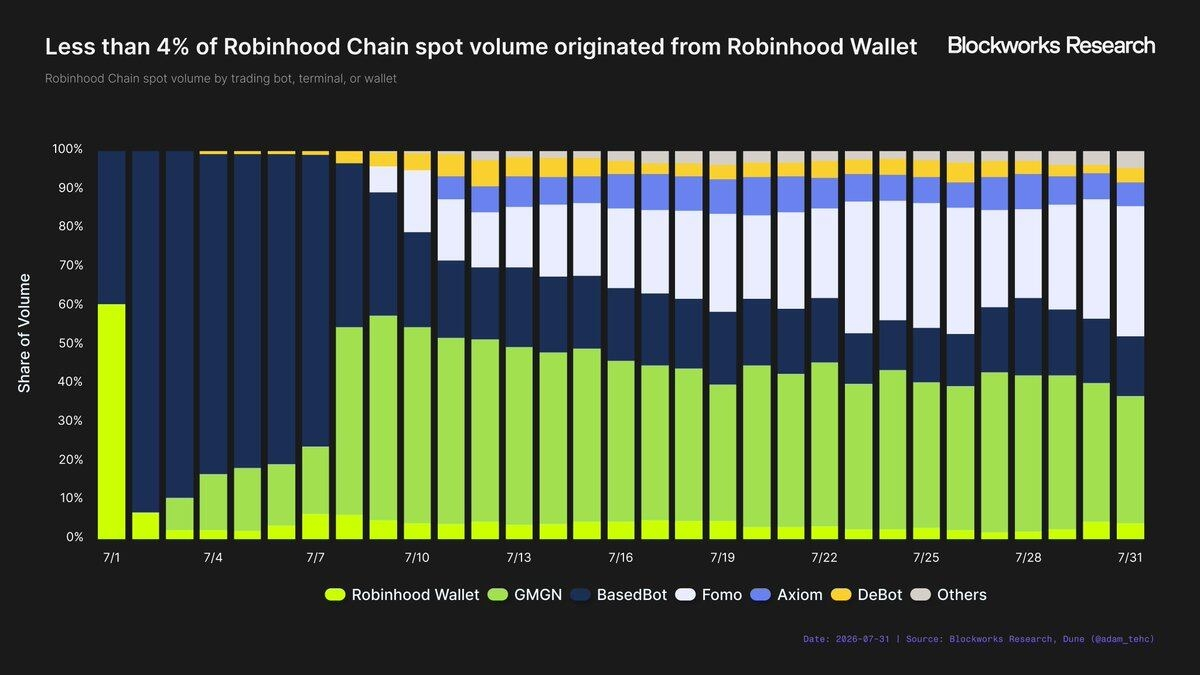
مقارنةً بالنظام البيئي الأوسع من المحافظ وتطبيقات التداول على Robinhood Chain، تظل Robinhood Wallet لاعبًا أصغر نسبيًا. حققت المحافظ وتطبيقات التداول التي تتم متابعتها 3.08 مليار دولار من حجم التداول في يوليو، منها 119.6 مليون دولار لـ Robinhood Wallet، بحصة سوقية أقل من 4%. ومع ذلك، فإن حجم التداول لهذه التطبيقات مدفوع أساسًا من قبل المستخدمين شديدي الاستخدام. احتلت Robinhood Wallet المركز الرابع في عدد المحافظ النشطة يوميًا، رغم أنها جاءت في المركز السادس من حيث حجم التداول.
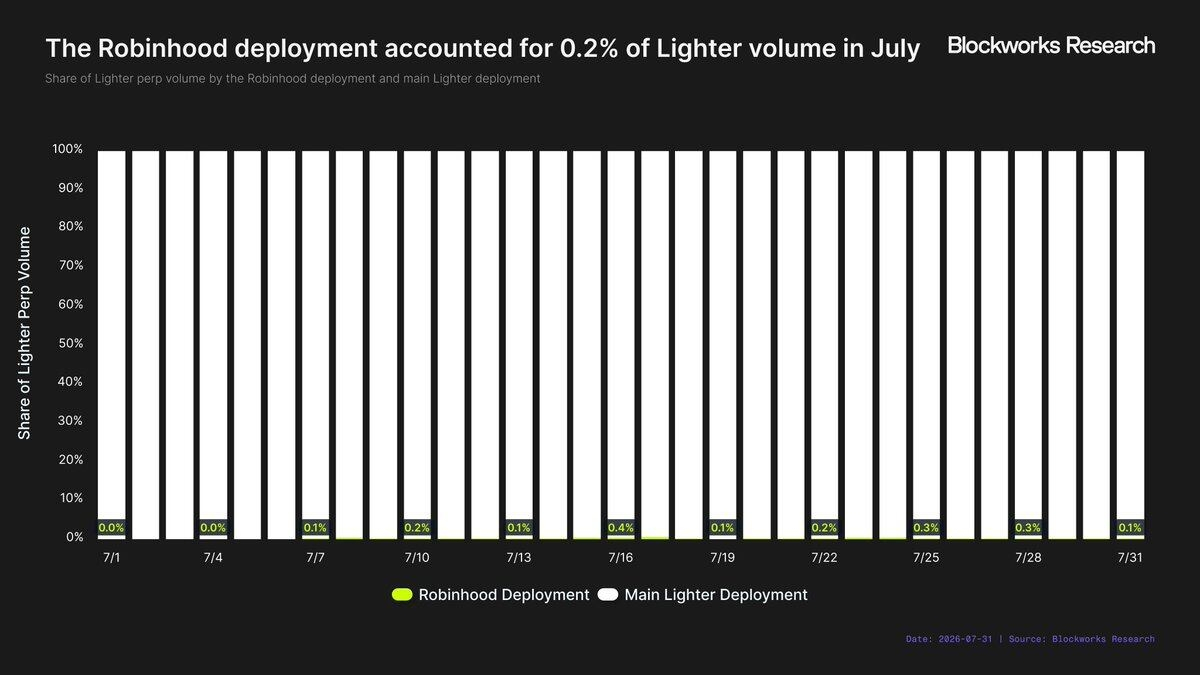
تكامل Lighter يزيد كذلك من تأكيد محدودية قيمة توزيع Robinhood Wallet. منذ التكامل مع Robinhood Wallet، لم يشكل نشر Lighter على Robinhood سوى 0.2% من إجمالي حجم تداول عقوده الدائمة. في يوليو، كانت هذه البيانات 86.8 مليون دولار، وهي أقل من حجم التداول الفوري الناتج في نفس الشهر عبر Robinhood Wallet.
وما قد يكون أكثر إثارة للقلق هو أن Lighter تقوم بتحفيز تداول العقود الدائمة مباشرة عبر Robinhood Wallet، وذلك عبر تخصيص 11 مليون قطعة من رموز LIT، بقيمة حالية تقارب 25 مليون دولار. حتى إذا كان الحجم المتداول الحالي محدودًا وما يزال مدفوعًا بالحوافز، فبدون تلك المكافآت سيكون أقل. في الوقت الحالي، من الصعب استخلاص استنتاج حول مدى ما يمكن تحقيقه فقط عبر توزيع Robinhood Wallet.
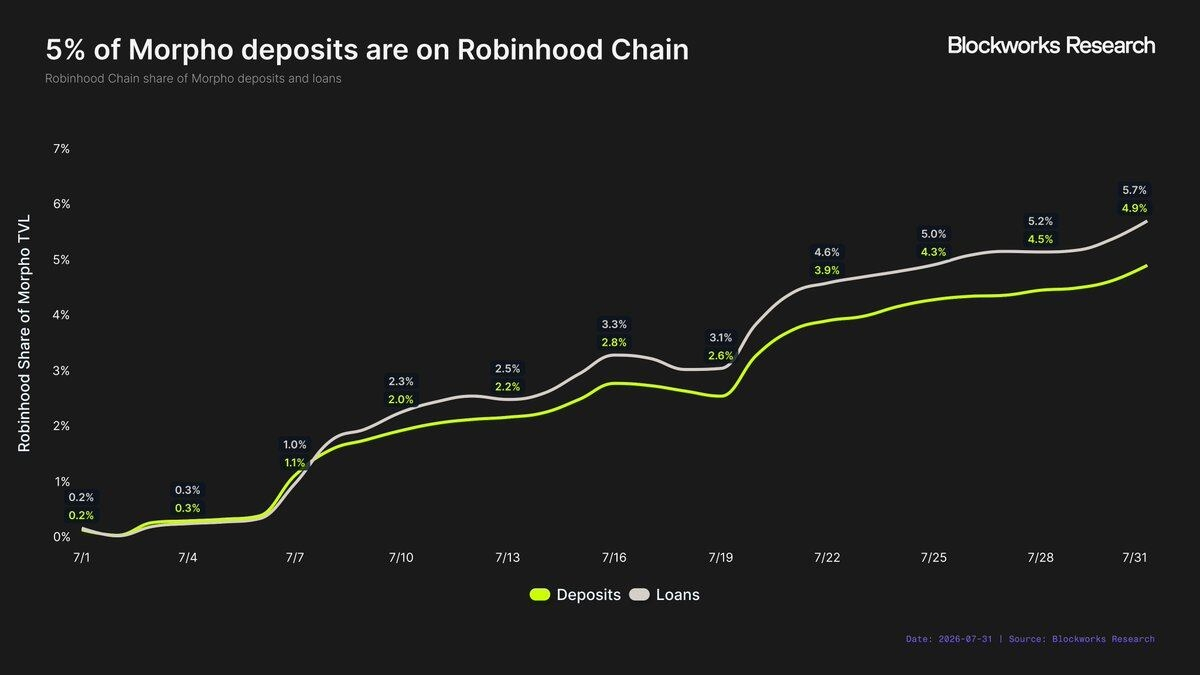
على الرغم من أن قيمة التوزيع التي يوفرها Robinhood Wallet قد تكون محدودة، فإن التطبيق الرئيسي لـ Robinhood مختلف تمامًا. تقدم Morpho أوضح مثال: يمكن لمستخدمي Robinhood إيداع stablecoins مباشرة عبر التطبيق الرئيسي في Morpho، والحصول على عائد سنوي قدره 7% بعد الحوافز. وحتى نهاية يوليو، كانت السوق التي نشرتها Morpho على Robinhood Chain تمثل 5% من إجمالي ودائع Morpho، وما يقرب من 6% من جميع القروض. وحتى بعد إطلاقها لمدة شهر واحد فقط، أصبحت Robinhood Chain بالفعل سابع أكبر سوق TVL لدى Morpho.
يجب الاعتراف بأن جزءًا من TVL هذا أيضًا محكوم بالحوافز. ومع ذلك، تظل الفروقات بين توزيع Robinhood عبر التطبيق الرئيسي وبين توزيع Robinhood عبر Robinhood Wallet كبيرة. حتى لو لم يكن المقارنة مثالية من حيث التكافؤ، فإن حصة Robinhood Chain من إجمالي ودائع Morpho تبلغ 25 ضعف حصة سوق Morpho من إجمالي حجم التداول في عقود Lighter الدائمة التي تم نشرها من خلال Robinhood.
لذلك، كانت الخلاصة المبكرة حول قيمة توزيع Robinhood منقسمة. بالنسبة للبروتوكولات التي يمكنها الحصول على تكامل مباشر داخل التطبيق الرئيسي لدى Robinhood، تبدو قيمة التوزيع مرتفعة جدًا؛ لكن الاعتماد فقط على توزيع Robinhood Wallet لا يبدو مغريًا. ما لم يتحول تكامل Wallet إلى خطوة تمهيدية تصل في النهاية إلى التطبيق الرئيسي، يصعب فهم سبب تضحية البروتوكولات بمصالحها الاقتصادية من أجل ذلك.
صحيح أن هذا الاستنتاج مبني فقط على حالتين مبكرتين. لم تُعلن Robinhood بعد رسميًا أن توزع التطبيقات في طبقة التطبيقات هو استراتيجية أوسع، ولا يزال غير واضح إلى أي مدى تخطط الشركة لتوسيع هذا النوع من التعاون. لكن الفروقات التي لوحظت حتى الآن كبيرة. القيمة الحقيقية لقدرة توزيع Robinhood لا تأتي من «الارتباط بهذا البراند» أو «النشر على Robinhood Chain»، بل من القدرة على الوصول المباشر إلى مستخدمي التطبيق الرئيسي لدى Robinhood.
هل يمكن لـ Robinhood Chain أن تعيد تنشيط أعمال التشفير؟
يبدأ هذا التقرير بسؤال محوري—هل يمكن لـ Robinhood Chain أن تجعل العملات المشفرة تعود لتكون قوة دافعة ذات معنى وراء نمو Robinhood؟
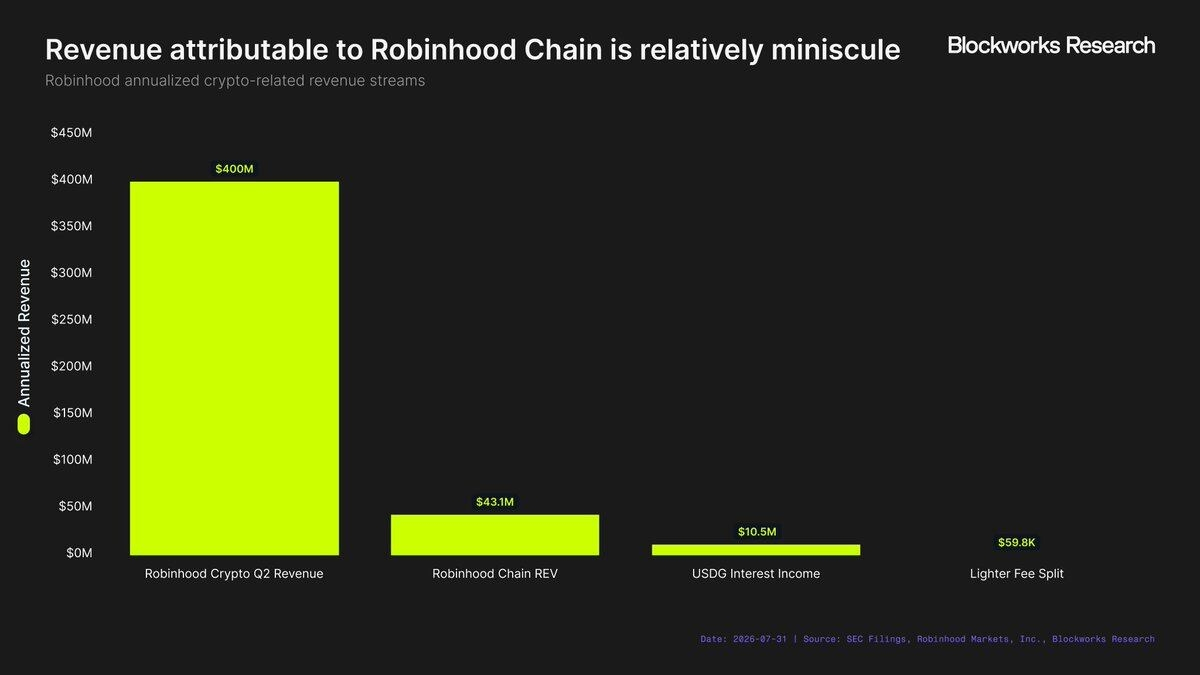
ترسم البيانات المبكرة صورة واضحة نسبيًا. حققت Robinhood Chain نجاحًا لافتًا كسلسلة بلوكشين، لكنها لم تصبح بعد مساهمًا ذي معنى في أعمال Robinhood. بلغت إيرادات التشفير لدى Robinhood في الربع الثاني 100 مليون دولار، أي نحو 400 مليون دولار سنويًا. في المقابل، فإن تدفقات الإيرادات المعروفة والقابلة للقياس المرتبطة بـ Robinhood Chain (إيرادات السلسلة REV، وإيرادات فوائد USDG، ورسوم Lighter التي شاركتها Robinhood) يبلغ مجموعها—على أساس سنوي—5480 مليون دولار فقط، أي نحو 14% من إيرادات التشفير السنوية لدى Robinhood. صحيح أن هذا المقارنة تعتمد فقط على بيانات الشهر الأول لـ Robinhood Chain على أساس سنوي، لذلك لا ينبغي تفسيرها خطأ باعتبارها مؤشرًا على إمكاناتها الطويلة الأجل.
بصراحة، لن تُحدث Robinhood Chain أبدًا تأثيرًا ملموسًا على Robinhood اعتمادًا على إيرادات الشبكة وحدها. تم تقنين مساحة الكتل إلى حد كبير بالفعل باعتبارها سلعة، كما أن سوق عوائد L2 ككل صغير جدًا. إذا كانت Robinhood Chain ستحاول جعل أعمال التشفير تعود لتكون قوة دافعة ذات معنى وراء نمو Robinhood، فستحتاج الشركة إلى تحويل الأنشطة الاقتصادية فوق طبقة البنية التحتية إلى دخل.
تقدم stablecoins أوضح مسار. لقد أثبتت Tether وCircle مدى سخاء إيرادات الفائدة الناتجة عن احتياطيات stablecoins. وبافتراض عائد 3.5%، فإن كل 1 مليار دولار من توريد USDG ستولد 35 مليون دولار من الإيرادات السنوية لـ Robinhood (مع افتراض احتفاظها بكل إيرادات الفائدة ذات الصلة). سيؤدي الوصول إلى 10 مليارات دولار من التوريد إلى رفع الرقم إلى 350 مليون دولار سنويًا، وهو قريب جدًا من إيرادات التشفير السنوية الحالية لدى Robinhood. لن يحدث ذلك بين ليلة وضحاها، لكن بالنظر إلى حجم أعمال Robinhood ونطاقها، ليس من غير المعقول تحقيق هذا الهدف.
توزيع التطبيقات يمثل فرصة لافتة أخرى. تمتلك Robinhood تقريبًا شيئًا يفتقده معظم سلاسل الكتل الأخرى—وهو الوصول المباشر إلى قاعدة واسعة من المستثمرين الأفراد. فإذا كانت بروتوكولات السلسلة مستعدة لدفع رسوم للوصول إلى هؤلاء المستخدمين، أو مشاركة الإيرادات مع Robinhood، فبإمكان Robinhood تحويل قوة توزيعها إلى دخل، بدل الاعتماد فقط على الرسوم التي تَنتجها السلسلة نفسها. وتشير النتائج المبكرة إلى أن هذه الاستراتيجية تعمل فعلاً عندما يتم دمج البروتوكول داخل التطبيق الرئيسي لـ Robinhood، رغم أن قيمة توزيع Robinhood Wallet نفسها كانت ضئيلة جدًا.
هناك احتمال آخر وهو أن Robinhood لا تنظر إلى Robinhood Chain باعتبارها نشاطًا مستقلًا يدر المال. بدلًا من ذلك، قد تعتبرها نقطة دخول للمستخدمين وقناة تحويل. قد تعمل Robinhood Chain كأداة جذب: قبل أن تدخل المستخدمين إلى منظومة Robinhood الأوسع، تُعرِّفهم بالأصول المُرقمنة، ما يدفعهم للتداول في منتجات مثل الأسهم والخيارات والتشفير. في هذا النموذج، قد لا تظهر قيمة السلسلة بالضرورة في إيرادات الشبكة، بل في ارتفاع المشاركة والإيرادات في مجالات أخرى من أعمال Robinhood.
في الوقت الحالي، تظل الإجابة عن السؤال الذي افتتحه هذا التقرير هي «لا». لم تصبح Robinhood Chain بعد قوة دافعة ذات معنى لنمو Robinhood، ولن تفعل ذلك أبدًا اعتمادًا على إيرادات الشبكة وحدها؛ لكي تتحول الإجابة في النهاية إلى «نعم»، تحتاج Robinhood إلى توسيع حجم USDG، أو تحويل قدرة توزيع المستخدمين في التطبيق الرئيسي لـ Robinhood إلى نشاط تجاري. وإلا فمن المرجح أن تظل Robinhood Chain ذات قيمة مالية غير مباشرة فقط، كأداة لجذب المستخدمين نحو منتجات عالية القيمة هي التي تدفع أعمال Robinhood إلى الأمام.
رابط النص الأصلي