


العنوان الأصلي: طفرة عقود RWA الدائمة لدى Hyperliquid تلتهم الإيرادات التي تدعم HYPE
المؤلف الأصلي: Shaurya Malwa، CoinDesk
الترجمة الأصلية: Chopper، Foresight News
منصة Hyperliquid سجلت أعلى مستوى تاريخي من حيث حجم المراكز العقود الآجلة المفتوحة، لكن إيرادات رسوم التداول التي يمكن للمنصة الاحتفاظ بها تتناقص باستمرار.
في 13 يوليو، ارتفع إجمالي حجم المراكز بالرافعة المالية التي يحتفظ بها المتداولون على المنصة، أي القيمة الاسمية للصفقات غير المُغلقة، إلى أكثر من 11 مليار دولار، مسجلاً أعلى رقم على الإطلاق لدى Hyperliquid في عام 2026. خلال آخر 30 يومًا، اقترب إجمالي أحجام تداول عقود Hyperliquid الدائمة من 1780 مليار دولار. وفي الوقت الحالي، ومع احتساب جميع منصات التداول المركزية، تستحوذ Hyperliquid على نحو 9% من صفقات العقود الدائمة المفتوحة عالميًا، بينما لم تكن هذه النسبة في نهاية مايو تتجاوز 7%.
لكن إيرادات المنصة تحركت في الاتجاه المعاكس. تُظهر بيانات DeFiLlama أن إجمالي إيرادات بروتوكول Hyperliquid بلغ نحو 357 مليون دولار في الربع الثالث من 2025، ثم بدأ بعدها الانخفاض ربعًا بعد ربع: إلى 295 مليون دولار ثم 217 مليون دولار، وفي الربع الثاني من 2026 بلغت الإيرادات نحو 202 مليون دولار. وفي ظل استمرار ارتفاع عدد الصفقات، تراجعت إيرادات المنصة من أعلى مستوى بنسبة 43%.
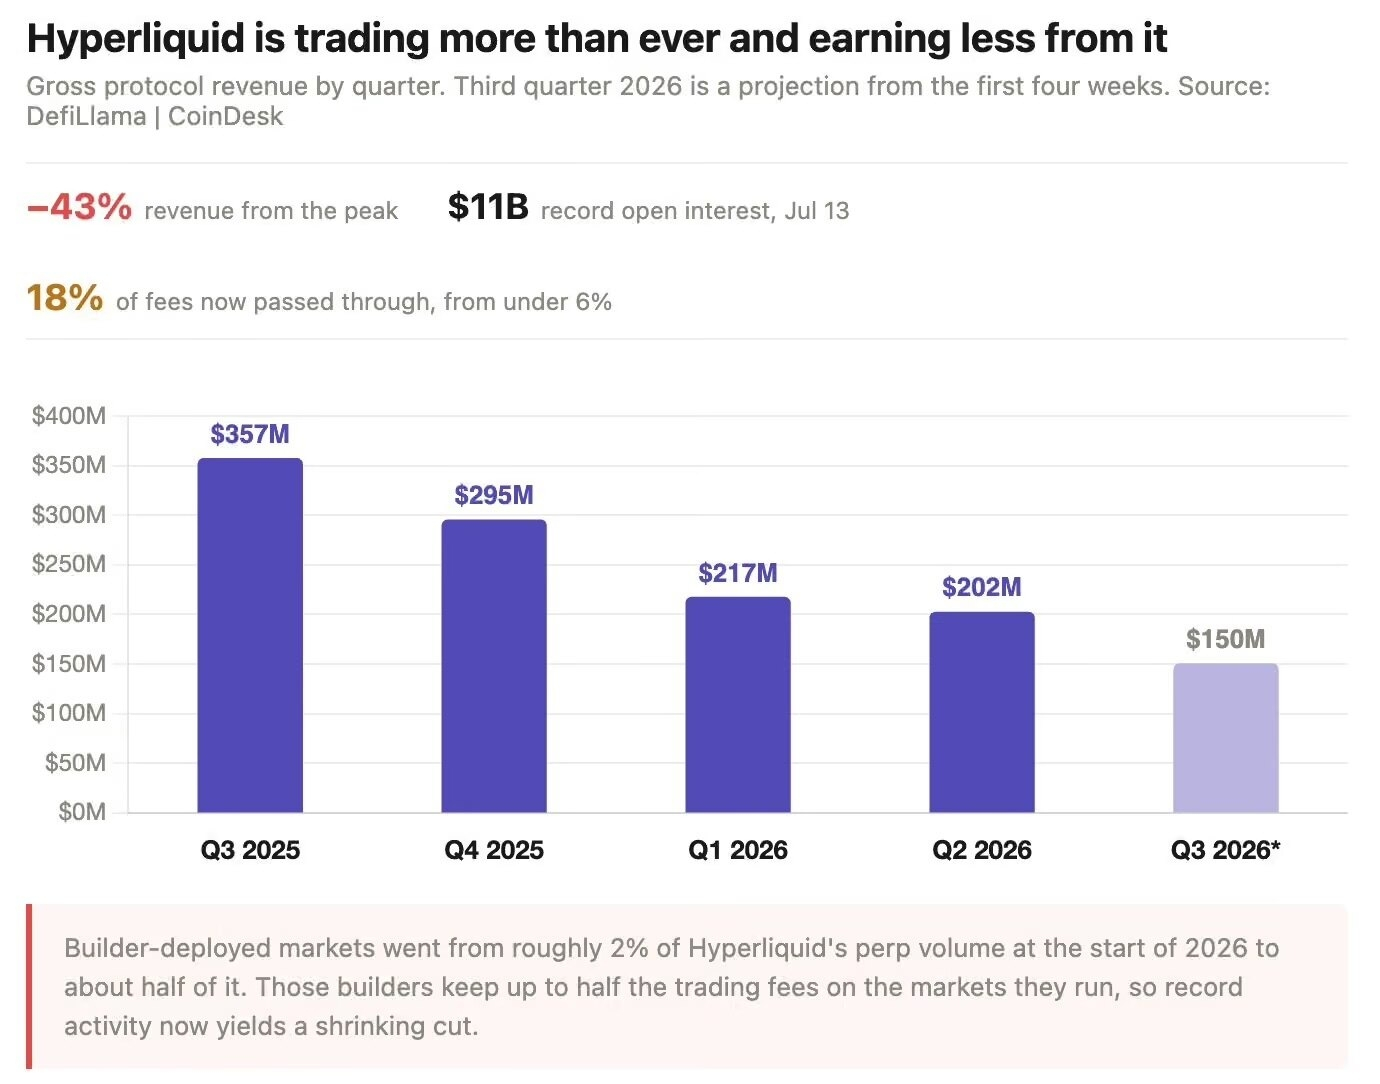
انخفاض إيرادات منصة Hyperliquid لعدة أربعة أرباع متتالية
يمكن أن يفسر اقتراح التحسين في Hyperliquid HIP‑3 سبب عدم تمكن المنصة من الاحتفاظ بجميع الأرباح الناتجة عن أعمالها الخاصة. بدءًا من أكتوبر 2025، يمكن لأي شخص—بمجرد رهن 500 ألف من HYPE (بحسب السعر الحالي ما يعادل تقريبًا 28 مليون دولار)—نشر سوق عقود دائمة خاصة به على دفتر أوامر Hyperliquid، ويمكنه كذلك أخذ ما يصل إلى نصف رسوم التداول.
في بداية 2026، كانت هذه الأسواق التي ينشرها مطورون خارجيون لا تمثل سوى 2% من حجم تداول عقود Hyperliquid الدائمة؛ والآن اقتربت هذه النسبة من 50%.
توضح بيانات الإيرادات بشكل بديهي أثر الأرباح الناتجة عن تقاسمها. تعيد Hyperliquid مباشرةً جزء الرسوم الخاص بالمطورين وصنّاع السوق وخزينة سيولة المنصة إلى هؤلاء، وفي الربع الثاني من عام 2025 لم تكن هذه النسبة سوى 6% من إجمالي الإيرادات؛ وبعد عام، وصلت النسبة بالفعل إلى 18%.
في الربع الثاني، بلغت إيرادات رسوم المطورين الناتجة عن واجهات مثل Phantom نحو 16 مليون دولار؛ لكن تم تحويل هذا المبلغ بالكامل إلى نفقات تكاليف، دون نقص، أي أنه مجرد تدفقات مرسلة/محوّلة—حوالة تمررها المنصة إلى الخارج.
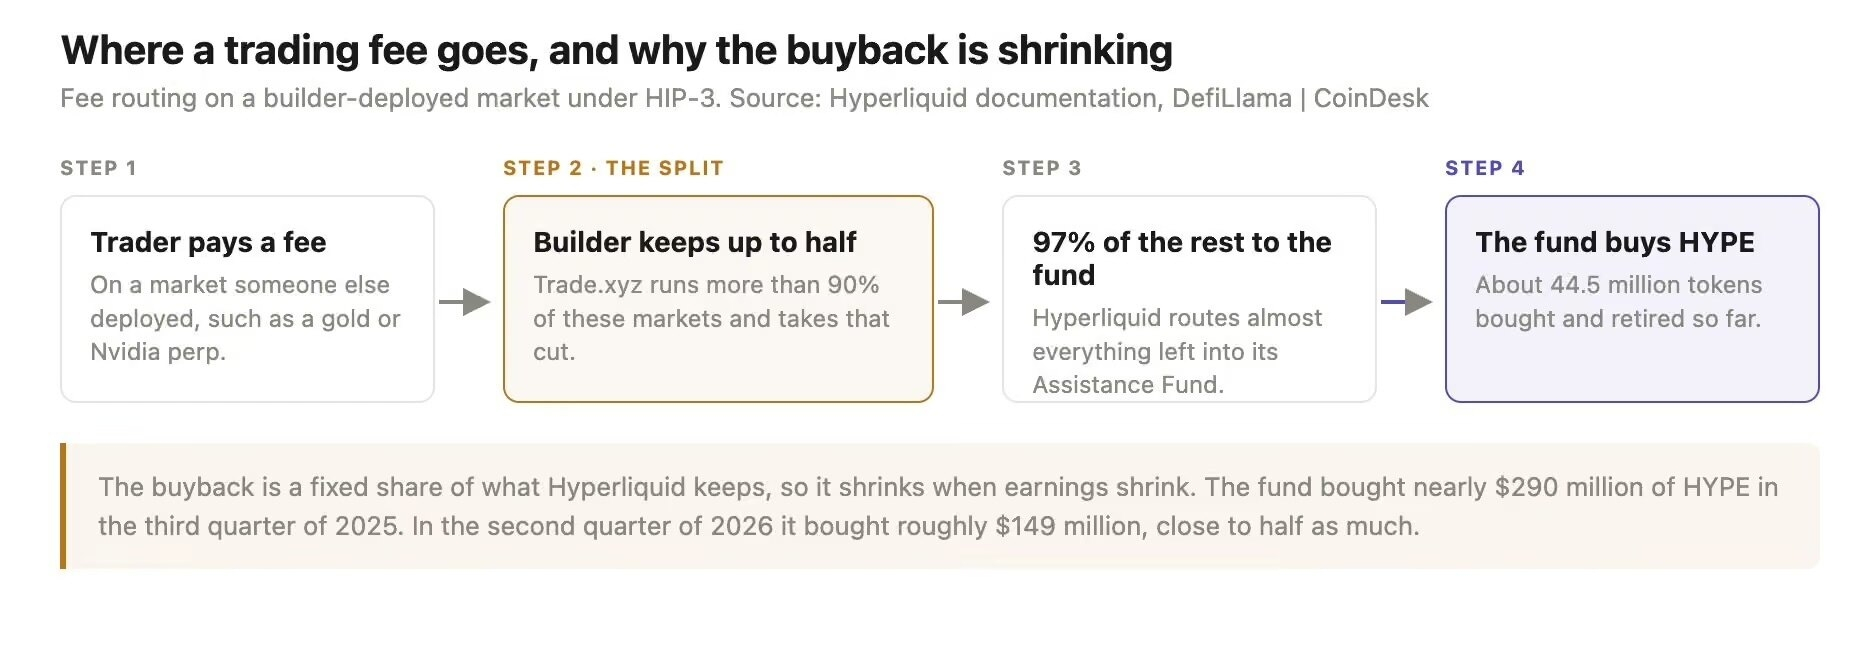
اتجاه رسوم المعاملات
يدخل المتداولون باستمرار، وتأتي الدافعية من الأنواع الجديدة التي طرحتها هذه الأسواق الخارجية: عقود دائمة على أصول واقعية (RWA). توجد منتجات تتبع النفط الخام والذهب وNvidia وTesla ومؤشر NDX 100، إضافة إلى عقود شركات غير مدرجة مثل SpaceX. وبلغ حجم الفائدة المفتوحة هذا الشهر رقماً قياسياً جديداً عند 3.6 مليار دولار، متجاوزًا بيتكوين، لتصبح أكبر سوق تداول من حيث حجم المنصة.
خلال الفترة من 13 يوليو إلى 19 يوليو، بلغ حجم تداول الأسهم المُرقمنة وعقود السلع 25 مليار دولار، أي 52% من إجمالي حجم التداول في ذلك الأسبوع، لتتجاوز لأول مرة عقود الكريبتو الدائمة. تُسوى هذه العقود باستخدام عملات مستقرة، ولا تمتلك تاريخ استحقاق؛ لذا يمكن تداولها حتى في عطلات نهاية الأسبوع عندما يكون بورصة نيويورك مغلقة. إذا كنت تريد التداول بعقد رافعة مالية على Nvidia في الساعة الثانية فجراً يوم الأحد، فلا توجد تقريبًا خيارات أخرى مماثلة في السوق.
لكن هذه الموجة من النمو تعتمد بشكل كبير على جهة واحدة. تشغل Trade.xyz أكثر من 90% من الفائدة المفتوحة في إطار آلية HIP‑3. وهذا يعني أن السجلات البارزة لـ Hyperliquid تعتمد بدرجة عالية على اختيار جهة النشر للـ oracle، وإعدادات معلمات الهامش، وقدرات إدارة المخاطر.
في صباح يوم الاثنين الماضي، انكشفت المخاطر الكامنة في هذا النمط: حدثت صفقة كبيرة في منصة تداول كانت سيولتها ضعيفة مسبقًا في كوريا، ما أدى مباشرة إلى انهيار عقد SK لشركة Trade.xyz بنسبة 19%، وتسبب في عمليات تصفية جماعية. وبعد ذلك وافقت المؤسسة على تعويض المستخدمين المتضررين.
ستقوم Hyperliquid بحقن نحو 97% من رسوم التداول في صندوق المساعدة، حيث يعاود الصندوق شراء رموز HYPE من السوق المفتوحة ثم يقوم بحرقها. وحتى الآن، تم حرق ما يقرب من 44.5 مليون وحدة HYPE من إجمالي المعروض. ترتبط قيمة عمليات الشراء والربح مباشرةً، لذلك عندما ينخفض الربح تتقلص أحجام إعادة الشراء كذلك. في الربع الثالث من عام 2025، قام الصندوق بإعادة شراء HYPE بقيمة تقارب 290 مليون دولار؛ وفي الربع الثاني من عام 2026، بلغت قيمة إعادة الشراء حوالي 149 مليون دولار، أي ما يقرب من النصف.
تُظهر بيانات CoinDesk أنه في يوم الجمعة الماضي، اقترب سعر HYPE من 55 دولارًا، مع انخفاض أسبوعي بنسبة 5%. وبالمقارنة مع ذروة تاريخية نحو 77 دولارًا في 16 يونيو، بلغت نسبة الانخفاض حوالي 28%. وباحتساب العائد على أساس سنوي يساوي 785 مليون دولار تقريبًا، فإن هذا الرمز يعكس مضاعف ربحية على القيمة السوقية المتداولة يبلغ نحو 16 مرة، وبعد التخفيف الكامل (fully diluted) يصبح مضاعف الربحية نحو 70 مرة.
خلال الشهر الماضي، نقل حاملو رموز HYPE كبيرة الحجم مثل Multicoin Capital وBitwise بالفعل إلى منصات تداول.
نظام Hyperliquid البيئي في الواقع رقيق جدًا. من بين 48 رمزًا بيئيًا لـ Hyperliquid التي يتتبعها CoinGecko، تتكدس قيمتها السوقية تقريبًا كلها في HYPE. أما المرتبتان الثانية والثالثة فهما USDe (نحو 4.5 مليارات دولار) وUSDT0 (نحو 4.0 مليارات دولار) من Ethena، وكلاهما عملات مستقرة مُصدرة خارجيًا ومربوطة بشكل متقاطع. أكبر حجم رمزي أصلي مُصدر من المنصة هو PURR، بقيمة سوقية تبلغ 53 مليون دولار فقط—أي أقل من 0.5% من قيمة HYPE. إن تقييم السوق لـ HYPE يعتمد أساسًا على نموذج الأعمال الخاص بمنصة تداول Hyperliquid نفسها، وليس على نظام بيئي أصلي غني بالتطبيقات.
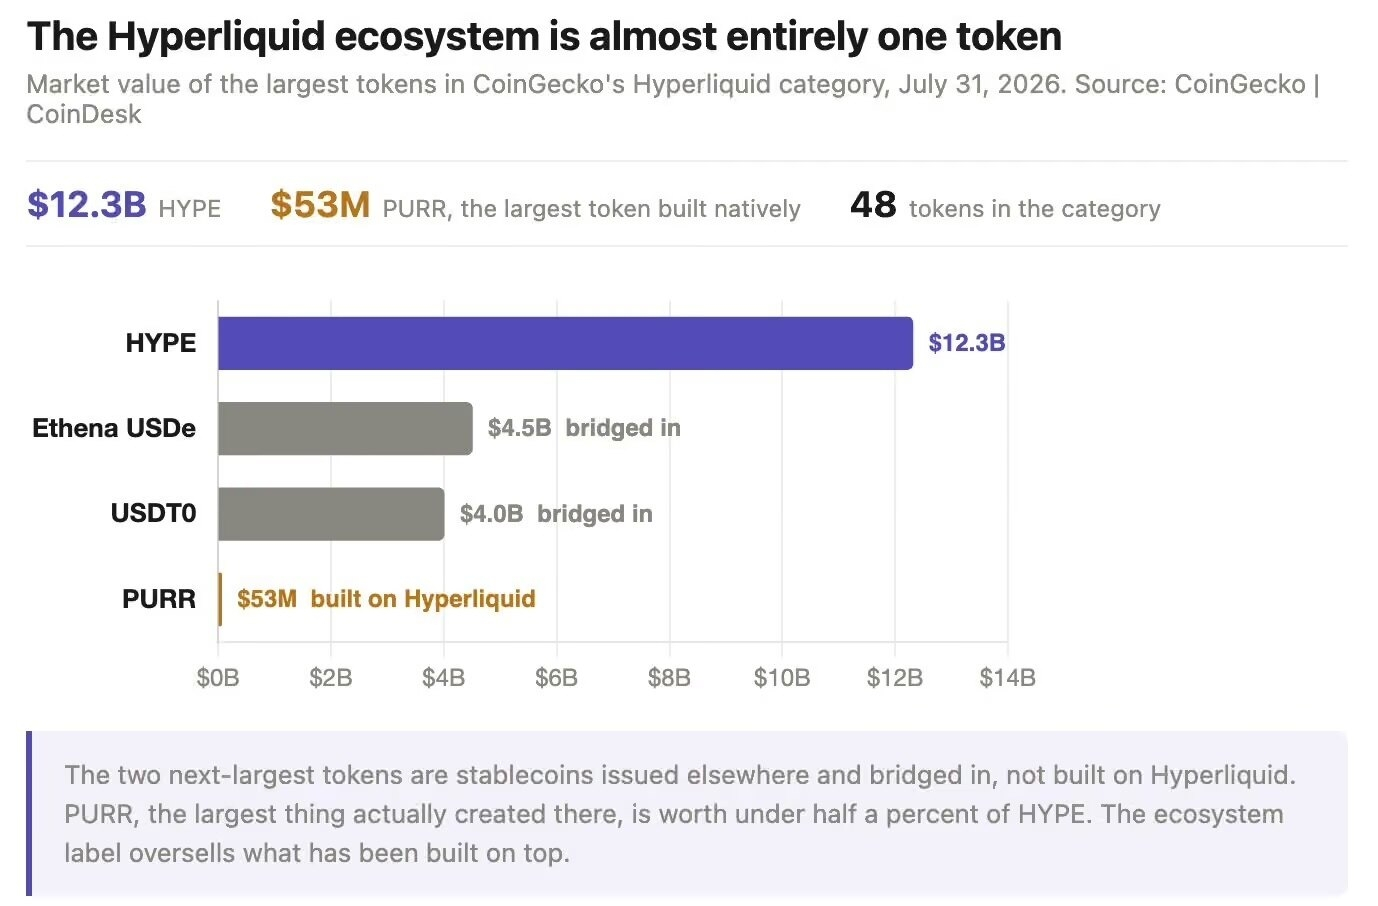
تتركز قيمة نظام Hyperliquid البيئي في HYPE
يتم الضغط على المعروض من الرموز بالتزامن مع ضغط الجهات التنظيمية. في 6 أغسطس، تم فك قفل قرابة 10 ملايين HYPE للمساهمين الأساسيين—بما يعادل نحو 550 مليون دولار بسعر السوق الحالي؛ ومن ثم ستستمر عمليات فك القفل شهريًا حتى عام 2027، في حين لا يتجاوز إجمالي كمية HYPE المتداولة 222 مليون وحدة فقط.
اعتبارًا من أسبوع 17 يوليو، شهدت صناديق ETF الفورية لـ HYPE أول تدفق صافي خارج للأموال منذ تأسيسها على أساس أسبوعي، بحجم يقارب 7 ملايين دولار، لينهي سلسلة تدفقات داخلية استمرت 9 أسابيع متواصلة. أدرجت سلطة النقد في سنغافورة MAS المنصة في نهاية يونيو ضمن قائمة تحذير مخاطر المستثمرين. كما أصدرت بريطانيا—سابقًا—تنبيهًا بالمخاطر؛ وحثّ أيضًا مسؤولو CME وICE هيئة الرقابة على السلع الآجلة الأمريكية CFTC على إجراء مراجعة لأعمال عقود السلع الآجلة الدائمة لديها.
كما ظهر التنافس من مكان غير متوقع. بعد شهر واحد فقط من إطلاق Robinhood Chain، تجاوز حجم التسوية اليومية لأسواق التداول اللامركزية في قطاع عملات الميم (meme) بالفعل 600 مليون دولار. ووفقًا لبعض طرق القياس، يتجاوز نشاط تداول المضاربة اليومي الخاص بها Hyperliquid.
وبالطبع، لا تعني كل ما سبق أن هذه المنصة قد فشلت بالفعل. تُظهر بيانات ARK Research أنه اعتبارًا من 31 يوليو، استحوذ كلٌّ من Hyperliquid وPump.fun معًا على 67% من إجمالي إيرادات التطبيقات المشفرة. كما شبّه Grayscale سابقًا Hyperliquid بـ Amazon AWS: يقوم مطورون خارجيون ببناء منتجات فوق المنصة، وتقوم المنصة باقتطاع حصة أرباح من كل التداولات.
لكن هذا القياس يسلط الضوء تمامًا على المشكلة القائمة. في أول أربعة أسابيع من الربع الثالث 2026، بلغ إجمالي إيرادات Hyperliquid نحو 45 مليون دولار؛ وإذا استمرت الوتيرة، فمن المتوقع أن يقترب إجمالي إيرادات هذا الربع من 150 مليون دولار، محققًا انخفاض الإيرادات للربع الرابع على التوالي. وفي الوقت نفسه، ستضعف كذلك قوة المشترين التي تدعم سعر رمز HYPE أكثر فأكثر.
رابط النص الأصلي