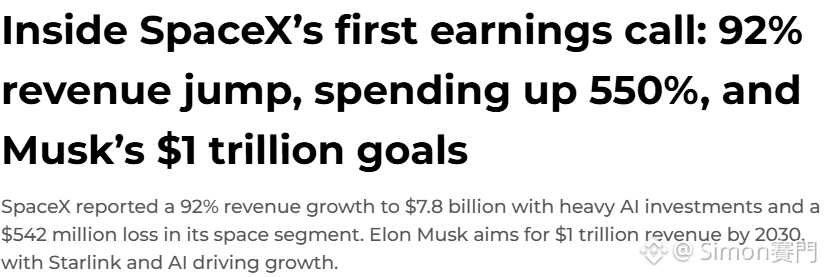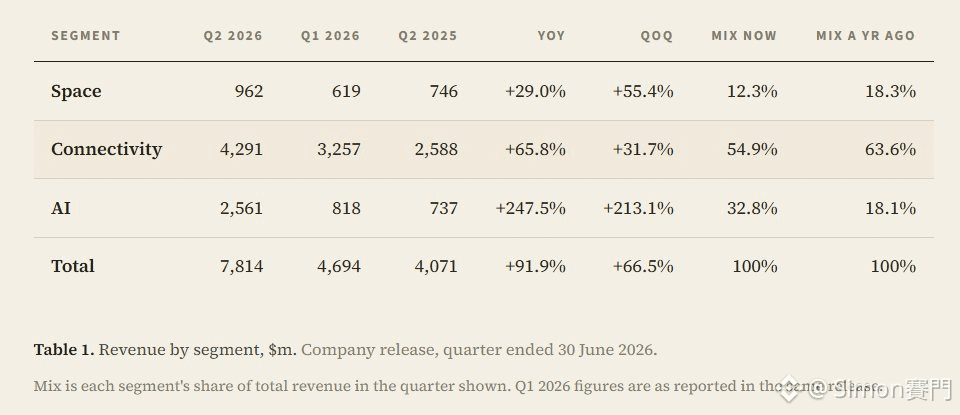
خلال الفترة الأخيرة أعلنت $SPCX نتائجها المالية، وتبدو أرقام التقرير نفسها قوية جدًا؛ فقد تجاوزت الإيرادات البالغة 7.81 مليار دولار التوقعات بشكل ملحوظ، مع نمو كبير مقارنةً بالفترة نفسها من العام الماضي (ارتفاع بنسبة 92%)،
ومن حيث مصادر الدخل، لا يزال «سبيس لينك» هو الأكبر من حيث الحصة، إذ ساهم بإيرادات قدرها 4.29 مليار دولار (معدل نمو سنوي 66%)، وهو أيضًا الجزء الوحيد ضمن أكبر ثلاثة قطاعات يحقق أرباحًا،
وبحسب هيكل الإيرادات الحالي، فإن الأكثر استقرارًا حاليًا هو «سبيس لينك»، ومع ذلك، ورغم أن قطاع الذكاء الاصطناعي وقطاع الصواريخ يُظهران خسائر في الوقت الحالي، إلا أن إيراداتهما ما تزال تشهد نموًا؛ فبالنسبة لقطاع الذكاء الاصطناعي تبلغ نسبة النمو 247% سنويًا، ولقطاع الصواريخ 29% سنويًا،
لذلك، ربما تكون استراتيجية Spcx الحالية هي جعل «سبيس لينك» كمصدر التدفق النقدي الرئيسي للشركة، ثم الاستفادة من هذا التدفق النقدي المستقر للتركيز على تنمية قطاعات الذكاء الاصطناعي والصواريخ، رغم أن ذلك مكلف جدًا من ناحية الإنفاق، إلا أنه قد يتيح فرصة لبناء سقف نمو أعلى،
ويدعم ذلك من جانب ارتفاع تكاليف المصروفات؛ إذ تبلغ المصروفات حاليًا 18.4 مليار دولار، منها نحو 15.8 مليار دولار يتم توجيهها إلى البنية التحتية للذكاء الاصطناعي.
كما أشار كذلك مسؤولو الإدارة في الشركة إلى أن الإنفاق الرأسمالي خلال الموسمين القادمين سيظل مرتفعًا.
لكن، رغم أنه من منظور نمو الإيرادات وحده، قد يكون هناك تأثير محفز لسعر السهم بسبب الأداء المتفوق على التوقعات، إلا أن سعر السهم ما يزال يتراجع. وأرجح أن أحد الأسباب الأساسية يعود إلى ارتفاع الإنفاق على التكاليف الرأسمالية.
بشكل عام، من المؤكد أن المستثمرين سيفكرون بقلق بشأن التدفق النقدي في الأجل القصير، وما إذا كانت العوائد اللاحقة ستتوافق بشكل إيجابي مع حجم الاستثمارات. باختصار: هل نموه المستقبلي يستحق فعلاً أن ننفق هذا المال عليه كمستثمرين؟
ومع ذلك، إذا نظرنا إلى المدى الطويل، فمن أجل تعزيز القدرة التنافسية للشركة نفسها وتقليص الفجوة وفتح مسافة أكبر عن بقية المنافسين، فمن المؤكد أن فترة الألم الناتجة عن ارتفاع رأس المال الاستثماري يجب أن يكون من الضروري تحملها!
والأمر المثير للاهتمام أنه، بعد ظهور نتائج المالية وتراجع السهم، ومع وصول موجة بيع ضغوط الفكّ/الإفراج الأولى، عاد سعر السهم للارتفاع والارتداد (حاليًا، ارتفع بنسبة تقارب 25% من أدنى مستوى). يبدو أن ضغوط فكّ/إفراج الدفعة الأولى لم تسبب هلعًا مفرطًا لدى المستثمرين، وما زال بعض المستثمرين يحتفظون بأسهمهم وهم واثقون من التطور المستقبلي لـ Spcx (يمسكون بها بثبات). وبما أن هناك المزيد من موجات فكّ/إفراج الأسهم ستستمر في القدوم تباعًا، فسوف نرى كيف سيتم استيعابها لاحقًا؟