
في 24 يوليو 2026، أصدرت وزارة المالية وإدارة الدولة للضرائب (إشعار بشأن أمور ضريبة الدخل الفردية المتعلقة بالثقة الخارجية) متطلبات تقضي بأن يقوم مُنشئ الثقة، ومن هم في حكمه، خلال 90 يومًا من تاريخ صدور الإعلان، أي قبل 22 أكتوبر 2026، بالإقرار ودفع الضرائب المستكملة.
يُقسَّم الضريبة إلى جزأين: ضريبة مرحلة إنشاء الثقة (التروست)، والتي من حيث المبدأ يتم تحصيلها بأثر رجعي لمدة ثلاث سنوات، أي أن الصناديق الاستئمانية (الثقة) الخارجية التي تم إنشاؤها من 2023 إلى 2025 يجب أن تستكمل دفع ضريبة بنسبة 20%، والأثر الحالي لا يزال محدودًا.
الأثر الأكبر هو ضريبة فترة استمرار الثقة؛ إذ لا تُحدَّد لها مهلة، ولا يتم التفريق حسب السنة، بل يتم تجميع جميع أرباح الثقة حتى نهاية 2025 ثم احتسابها ودفع ضريبة بنسبة 20%.
هيكل الصندوق الائتماني الخارجي الذي بناه لي جون، مؤسس مجموعة شاومي، يُعد نموذجًا نموذجيًا؛ وسنستخدم مثال لي جون لنرى كم يجب سداد هذا الضريبة إضافيًا.
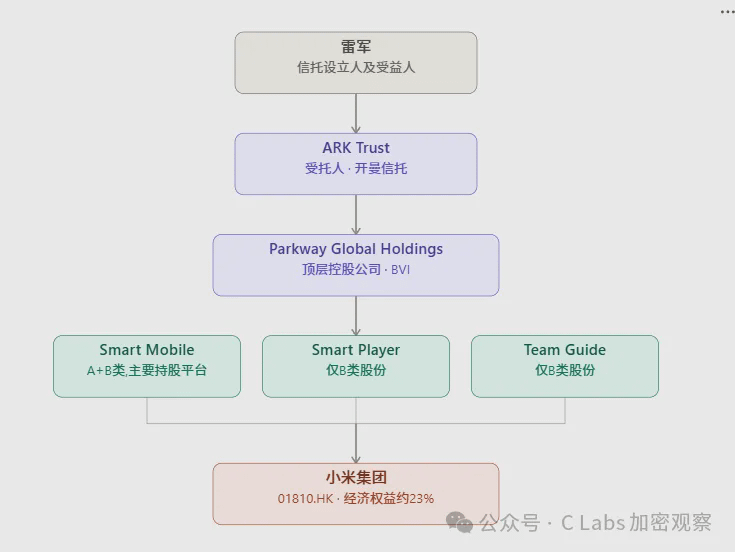
قام لي جون في عام 2018 بإنشاء صندوق ائتماني عائلي، وكلّف شركة آفانج تراست (AKR Trust) في هونغ كونغ بصفتها الوصي بحيازة وإدارة أصول الصندوق، كما أنشأ الصندوق العائلي هيكلًا من ثلاث طبقات من الشركات القابضة؛ وتحت هذا الهيكل، تمتلك كلٌّ من Smart Mobile Holdings Limited وSmart Player Holdings Limited، وهما شركتا القابضة في القاعدة، أسهم مجموعة شاومي المسجلة في جزر كايمان مباشرةً.
تُعد مجموعة شاومي كيان الإدراج الخارجي، ومن خلال هيكل VIE تسيطر فعليًا على العديد من شركات شاومي داخل البر الرئيسي الصيني؛ ويمتلك لي جون 31.41% من أسهم مجموعة شاومي عبر الصندوق العائلي. وبعد الإدراج، تضاءلت تدريجيًا نسبة الحقوق المسيطر عليها من قبل لي جون، لكن من خلال نظام الأسهم AB وغيرها لا يزال بإمكانه تحقيق سيطرة فعلية على مجموعة شاومي.
أُنشئ هذا الصندوق في عام 2018، ويمكنه الإعفاء من الضرائب في مرحلة تأسيس الصندوق، لكن بغض النظر عن وقت إنشاء الصندوق، لا يزال على المؤسسين دفع ضريبة بنسبة 20% على العوائد التي حققها صندوقهم العائلي قبل نهاية عام 2025.
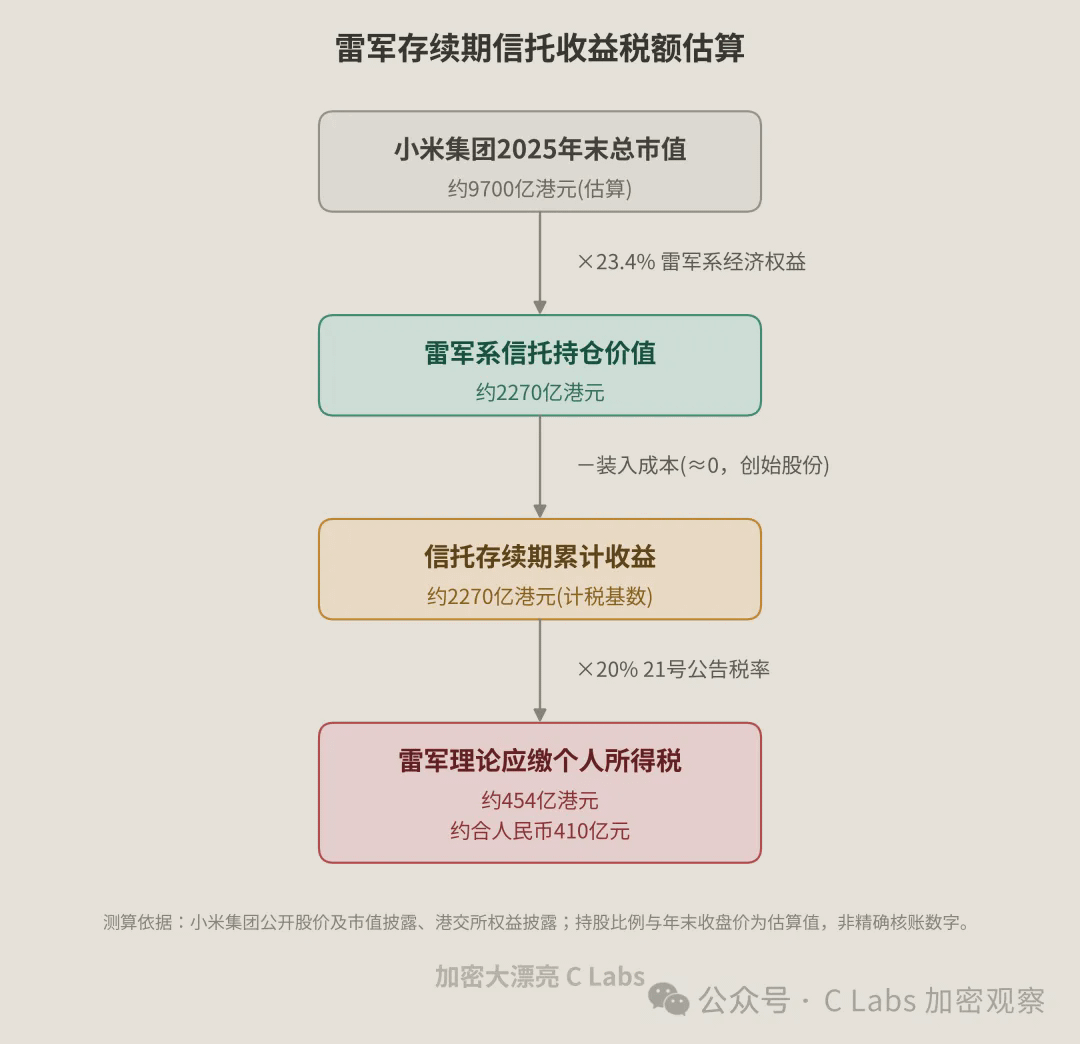
وبالاستناد إلى تقدير قيمة سوقية قدرها 970 مليار دولار هونغ كونغ لمجموعة شاومي في نهاية 2025، يحتاج لي جون إلى سداد 41 مليار يوان صيني دفعة واحدة.
رغم أن ثروة لي جون تُقدَّر بمئات المليارات، إلا أنها تأتي أساسًا من القيمة السوقية لهذه الشركات المدرجة، ومن الصعب جدًا أن يدفع دفعة واحدة 41 مليار يوان صيني كضريبة إضافية.
فهل يمكن دفعها متأخرًا قليلًا؟
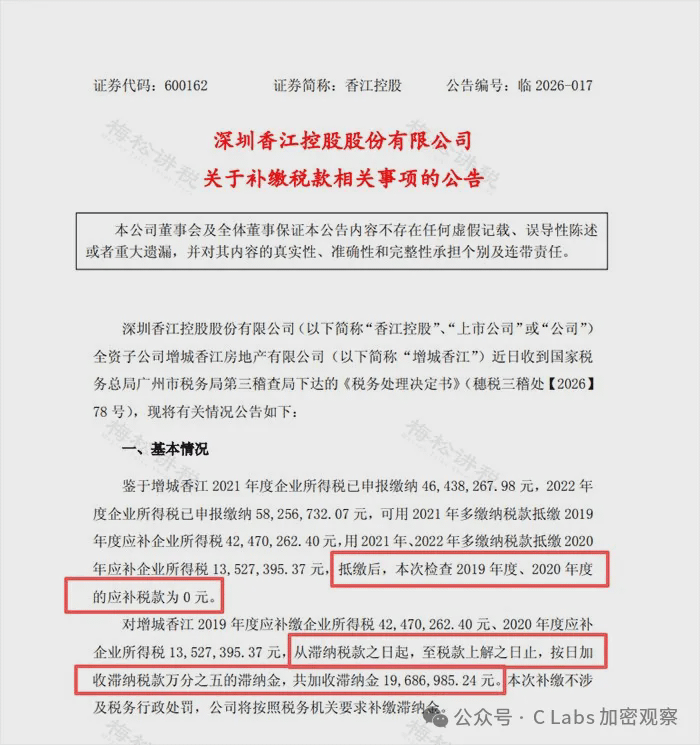
وفقًا للسياسات الحالية، فإن التصريح الطوعي خلال فترة الـ90 يومًا يمكن أن يعفي من غرامة التأخير؛ وإذا جرى التصريح بعد 90 يومًا، فقد يواجه المرء غرامة تأخير يومية بنسبة 5 في عشرة آلاف.
على سبيل المثال، شركة هوانغ جيانغ القابضة المدرجة، فقد جرى الرجوع بها إلى عام 2019؛ ورغم أنها لم تكن مدينة بالضرائب، إلا أن عدة دفعات ضريبية تأخرت في السداد، لذلك طلبت منها مصلحة الضرائب دفع غرامة تأخير بنسبة 5 في عشرة آلاف يوميًا.
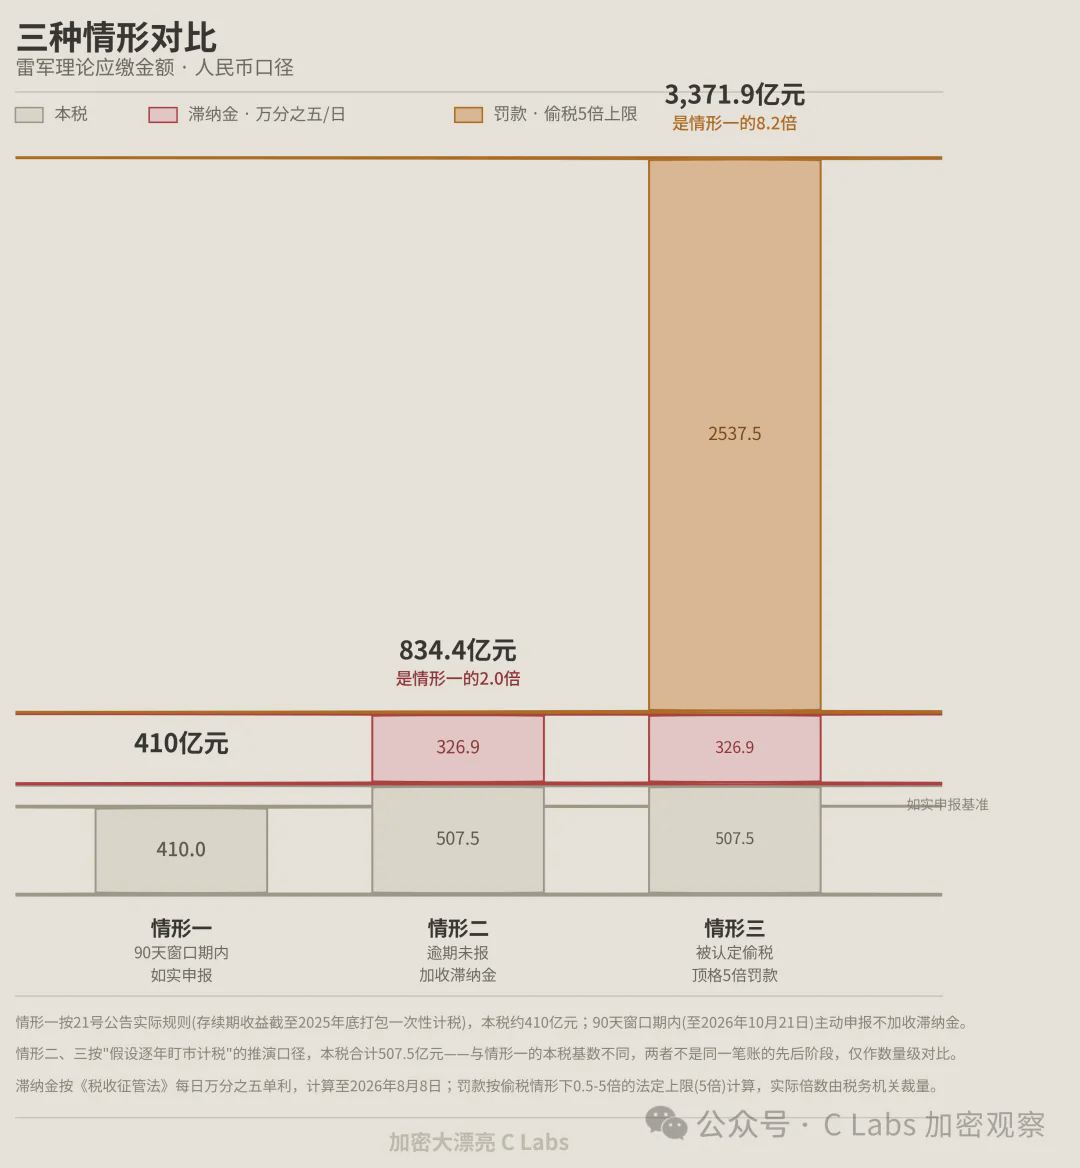
إذا لم يصرّح لي جون بصدق خلال 90 يومًا، مما أدى إلى قيام مصلحة الضرائب بملاحقة الصندوق سنويًا لتحصيل الضرائب المتأخرة وفرض غرامات تأخير بنسبة 5 في عشرة آلاف، فكم سيحتاج إلى الدفع؟
أولًا، قاعدة فرض الضرائب لدى مصلحة الضرائب على الصناديق الائتمانية الخارجية هي أنه إذا تحقق ربح في السنة نفسها تُفرض ضريبة بنسبة 20%، أما إذا كانت هناك خسارة فلا تُحتسب كخصم.
سعر سهم شاومي في السنوات الأربع 2020/2023/2024/2025 كان مرتفعًا، لذلك لا توجد ضرائب إلا عن هذه السنوات الأربع، وبإجمالي ضرائب قدره 50.75 مليار يوان صيني، أي بزيادة تزيد عن عشرة مليارات مقارنة بالسابق دفعة واحدة...
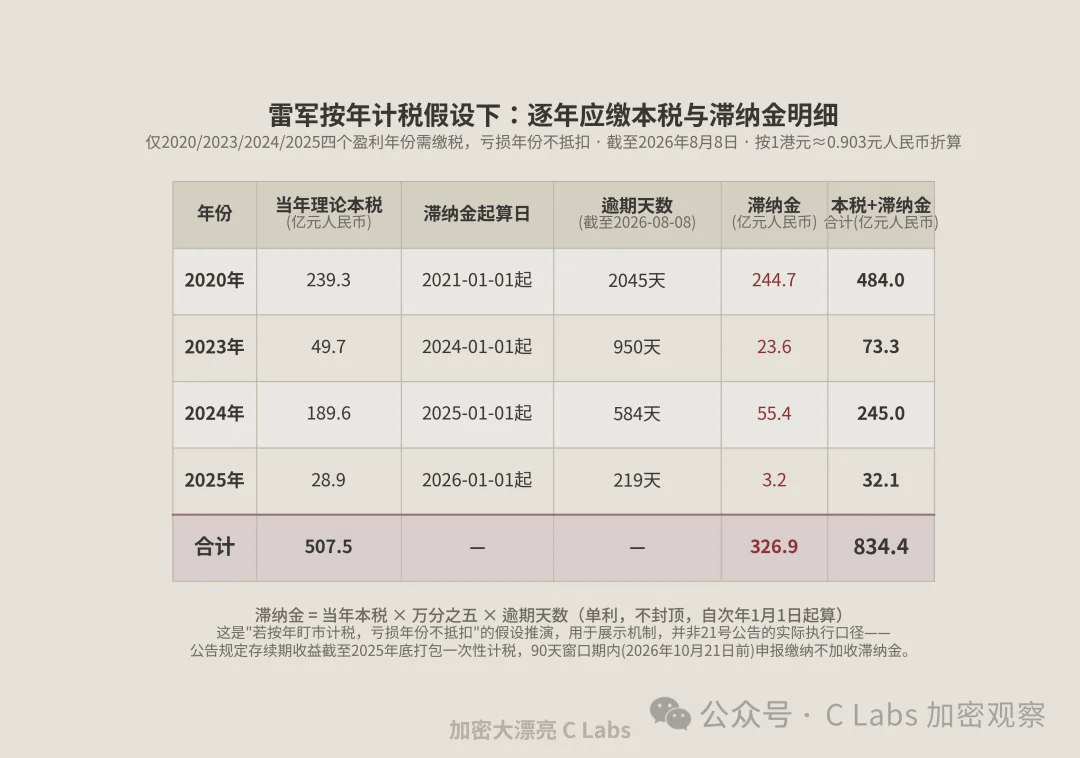
إذا أضيفت غرامة التأخير بنسبة 5 في عشرة آلاف يوميًا، فإن المبلغ الواجب سداده سيصل إلى 83.44 مليار!
هذا أكثر من 410 مليارات خلال فترة النافذة السابقة البالغة 90 يومًا بمرتين!
هنا ما زلت أنصح السيد لي بأن يدرك الوضع، ويتخلى عن الأوهام، ويقدّم الإقرار الضريبي أساسًا، فالاعتراف يجلب التخفيف.
من وجهة نظر مصلحة الضرائب، وبعد انقضاء فترة الـ90 يومًا، فمن المؤكد أنهم سيختارون بعض كبار الشخصيات الذين لا يصرحون بصدق ليكونوا عبرة ويفرضوا هيبتهم.
لأنه وفقًا للمادة 63 من (قانون إدارة وتحصيل الضرائب)، إذا اعتبرت الجهات الضريبية ذلك "تهربًا ضريبيًا"، فإنها، إضافة إلى استرداد الضريبة وغرامة التأخير، ستفرض أيضًا غرامة تتراوح بين أكثر من 50% إلى أقل من 5 أضعاف المبلغ غير المسدد أو المسدد ناقصًا من الضريبة.
عندها قد لا يكون قادرًا على السداد فعلًا...