تقرير غولدمان هذا في الحقيقة مثير للاهتمام، لكن ربما يكون السوق قد قلّل من دلالاته.
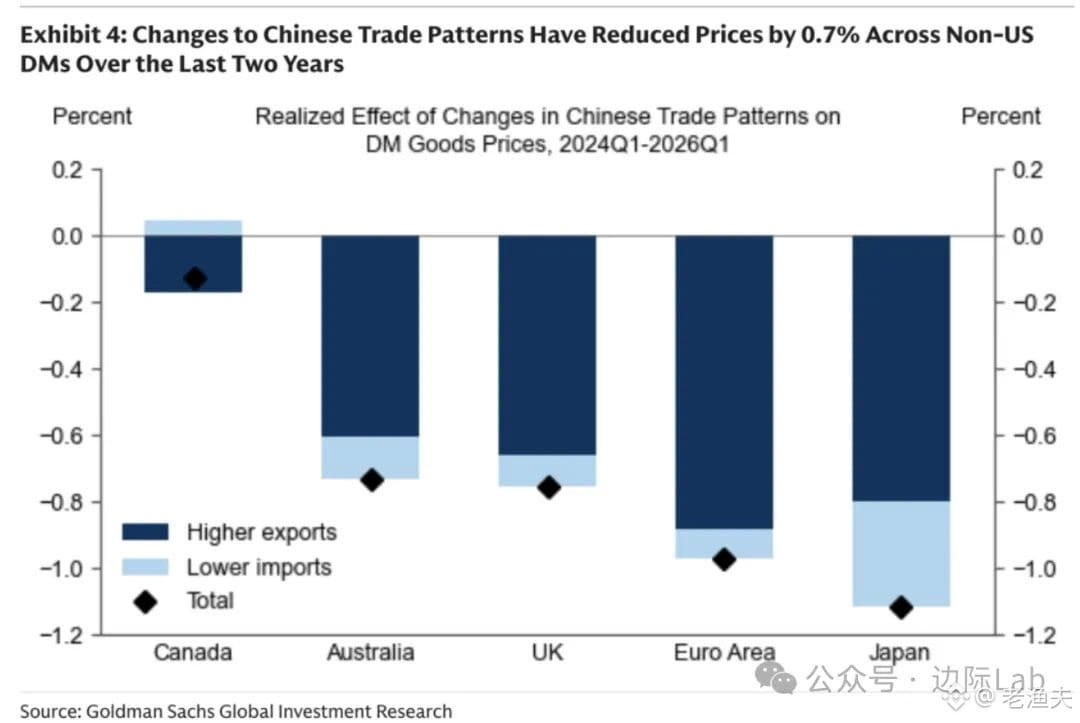
منذ الربع الأول من عام 2024، أدت توسعات الصادرات الصينية مع انكماش الواردات إلى ضغط هبوطي على أسعار السلع في الاقتصادات المتقدمة (باستثناء الولايات المتحدة) بنحو 0.7%—قد يبدو الرقم غير كبير، لكنه يعادل عمليًا تراجعًا في التضخم الإجمالي والتضخم الأساسي بمقدار 0.1-0.2 نقطة مئوية سنويًا. وساهمت توسعات الصادرات بنحو 0.6 نقطة مئوية، بينما ساهم انكماش الواردات بنحو 0.1 نقطة مئوية. ففي اليابان ومنطقة اليورو، وبسبب ارتفاع حصة السلع المصنعة الصينية، انخفضت الأسعار بنسبة 1.1% و1.0% على التوالي؛ أما كندا، فبسبب ضعف الروابط التجارية مع الصين، لم يتجاوز الانخفاض 0.2%.
المفتاح هو: انتقال أسعار التجارة إلى مستوى التجزئة قد يستغرق وقتًا. وإذا استمر فائض الحساب الجاري الصيني في التوسع، فقد يصبح كبح التضخم في الربعيات القادمة أكثر وضوحًا.
هذه في الواقع نسخة جديدة من قصة قديمة—فقدرة الصين الإنتاجية تتسرب بشكل دوري إلى الخارج، فتضغط على أسعار السلع عالميًا. وقد شوهد وضع مشابه في أوائل العقد الأول من الألفينات، وكانت حينها تُسمّى "الصين تصدّر الانكماش". لكن الجديد الآن هو: بعد أن مرت بنوك الاقتصادات المتقدمة بهلع التضخم للتو، فإنها تتردد في ما إذا كانت ستخفض أسعار الفائدة. وإذا استمرت الصين في فعل ذلك، فقد تتجه البنوك المركزية في أوروبا واليابان إلى التيسير في وقت أبكر—لكن هذا يعني أيضًا أن نمو اقتصاداتها يصبح أكثر اعتمادًا على الطلب الخارجي، بينما يظل الطلب الداخلي ضعيفًا.
زاوية أخرى: انكماش واردات الصين يشير إلى أن الطلب المحلي لا يزال ضعيفًا. توسع الصادرات مع انكماش الواردات يساوي زيادة فائض الحساب الجاري = ضغط تدفقات رأس المال إلى الخارج أو تراكم احتياطيات النقد الأجنبي. وهذا ينعكس على سعر صرف الرينمينبي والسيولة المحلية. فإذا استمر اتساع الفائض، فإما أن يقوم البنك المركزي بالموازنة (شراء العملات الأجنبية وطرح النقد الأساسي)، أو أن يُسمح للعملة بالارتفاع—وكلا الخيارين له كلفة.
يركز السوق حاليًا على توقعات خفض الفيدرالي الأمريكي لأسعار الفائدة، لكنه قد يتجاهل ما يلي: إذا استمرت الصين في تصدير الانكماش، فقد تكون السياسات النقدية في أوروبا واليابان أكثر ميلاً للتيسير من الولايات المتحدة. وسيترتب على ذلك سلسلة من التأثيرات عبر سعر الصرف والسلع الأساسية والأسواق الناشئة.
المقولة القديمة تقول: من الصعب التعامل مع الانكماش أكثر من التعامل مع التضخم. يذكّرنا تقرير غولدمان بأن تراجع التضخم العالمي لا يرتبط فقط بضعف الطلب، بل توجد أيضًا عوامل هيكلية على جانب العرض—وغالبًا ما تكون هذه العوامل أكثر دوامًا من سياسات البنك المركزي.
منذ الربع الأول من عام 2024، أدت توسعات الصادرات الصينية مع انكماش الواردات إلى ضغط هبوطي على أسعار السلع في الاقتصادات المتقدمة (باستثناء الولايات المتحدة) بنحو 0.7%—قد يبدو الرقم غير كبير، لكنه يعادل عمليًا تراجعًا في التضخم الإجمالي والتضخم الأساسي بمقدار 0.1-0.2 نقطة مئوية سنويًا. وساهمت توسعات الصادرات بنحو 0.6 نقطة مئوية، بينما ساهم انكماش الواردات بنحو 0.1 نقطة مئوية. ففي اليابان ومنطقة اليورو، وبسبب ارتفاع حصة السلع المصنعة الصينية، انخفضت الأسعار بنسبة 1.1% و1.0% على التوالي؛ أما كندا، فبسبب ضعف الروابط التجارية مع الصين، لم يتجاوز الانخفاض 0.2%.
المفتاح هو: انتقال أسعار التجارة إلى مستوى التجزئة قد يستغرق وقتًا. وإذا استمر فائض الحساب الجاري الصيني في التوسع، فقد يصبح كبح التضخم في الربعيات القادمة أكثر وضوحًا.
هذه في الواقع نسخة جديدة من قصة قديمة—فقدرة الصين الإنتاجية تتسرب بشكل دوري إلى الخارج، فتضغط على أسعار السلع عالميًا. وقد شوهد وضع مشابه في أوائل العقد الأول من الألفينات، وكانت حينها تُسمّى "الصين تصدّر الانكماش". لكن الجديد الآن هو: بعد أن مرت بنوك الاقتصادات المتقدمة بهلع التضخم للتو، فإنها تتردد في ما إذا كانت ستخفض أسعار الفائدة. وإذا استمرت الصين في فعل ذلك، فقد تتجه البنوك المركزية في أوروبا واليابان إلى التيسير في وقت أبكر—لكن هذا يعني أيضًا أن نمو اقتصاداتها يصبح أكثر اعتمادًا على الطلب الخارجي، بينما يظل الطلب الداخلي ضعيفًا.
زاوية أخرى: انكماش واردات الصين يشير إلى أن الطلب المحلي لا يزال ضعيفًا. توسع الصادرات مع انكماش الواردات يساوي زيادة فائض الحساب الجاري = ضغط تدفقات رأس المال إلى الخارج أو تراكم احتياطيات النقد الأجنبي. وهذا ينعكس على سعر صرف الرينمينبي والسيولة المحلية. فإذا استمر اتساع الفائض، فإما أن يقوم البنك المركزي بالموازنة (شراء العملات الأجنبية وطرح النقد الأساسي)، أو أن يُسمح للعملة بالارتفاع—وكلا الخيارين له كلفة.
يركز السوق حاليًا على توقعات خفض الفيدرالي الأمريكي لأسعار الفائدة، لكنه قد يتجاهل ما يلي: إذا استمرت الصين في تصدير الانكماش، فقد تكون السياسات النقدية في أوروبا واليابان أكثر ميلاً للتيسير من الولايات المتحدة. وسيترتب على ذلك سلسلة من التأثيرات عبر سعر الصرف والسلع الأساسية والأسواق الناشئة.
المقولة القديمة تقول: من الصعب التعامل مع الانكماش أكثر من التعامل مع التضخم. يذكّرنا تقرير غولدمان بأن تراجع التضخم العالمي لا يرتبط فقط بضعف الطلب، بل توجد أيضًا عوامل هيكلية على جانب العرض—وغالبًا ما تكون هذه العوامل أكثر دوامًا من سياسات البنك المركزي.