

تركّز معظم المشاريع على آلية الحرق، أي “كم عدد الرموز التي سنقوم بحرقها”. لكن ما يثير فضولي أكثر هو الجزء السابق: من أين جاءت تلك الرموز التي تم حرقها في الأصل. إجابة تصميم Rayls كانت مفاجئة بعض الشيء؛ فبدايته لم تكن من التشفير، بل كانت دفعة بالعملة الورقية.
أولاً، الخلاصة. نقطة البداية في السلسلة بأكملها ليست عالم التشفير، بل هي دفعة بالعملة الورقية (Fiat) تصدرها جهة ما داخل بلدها.
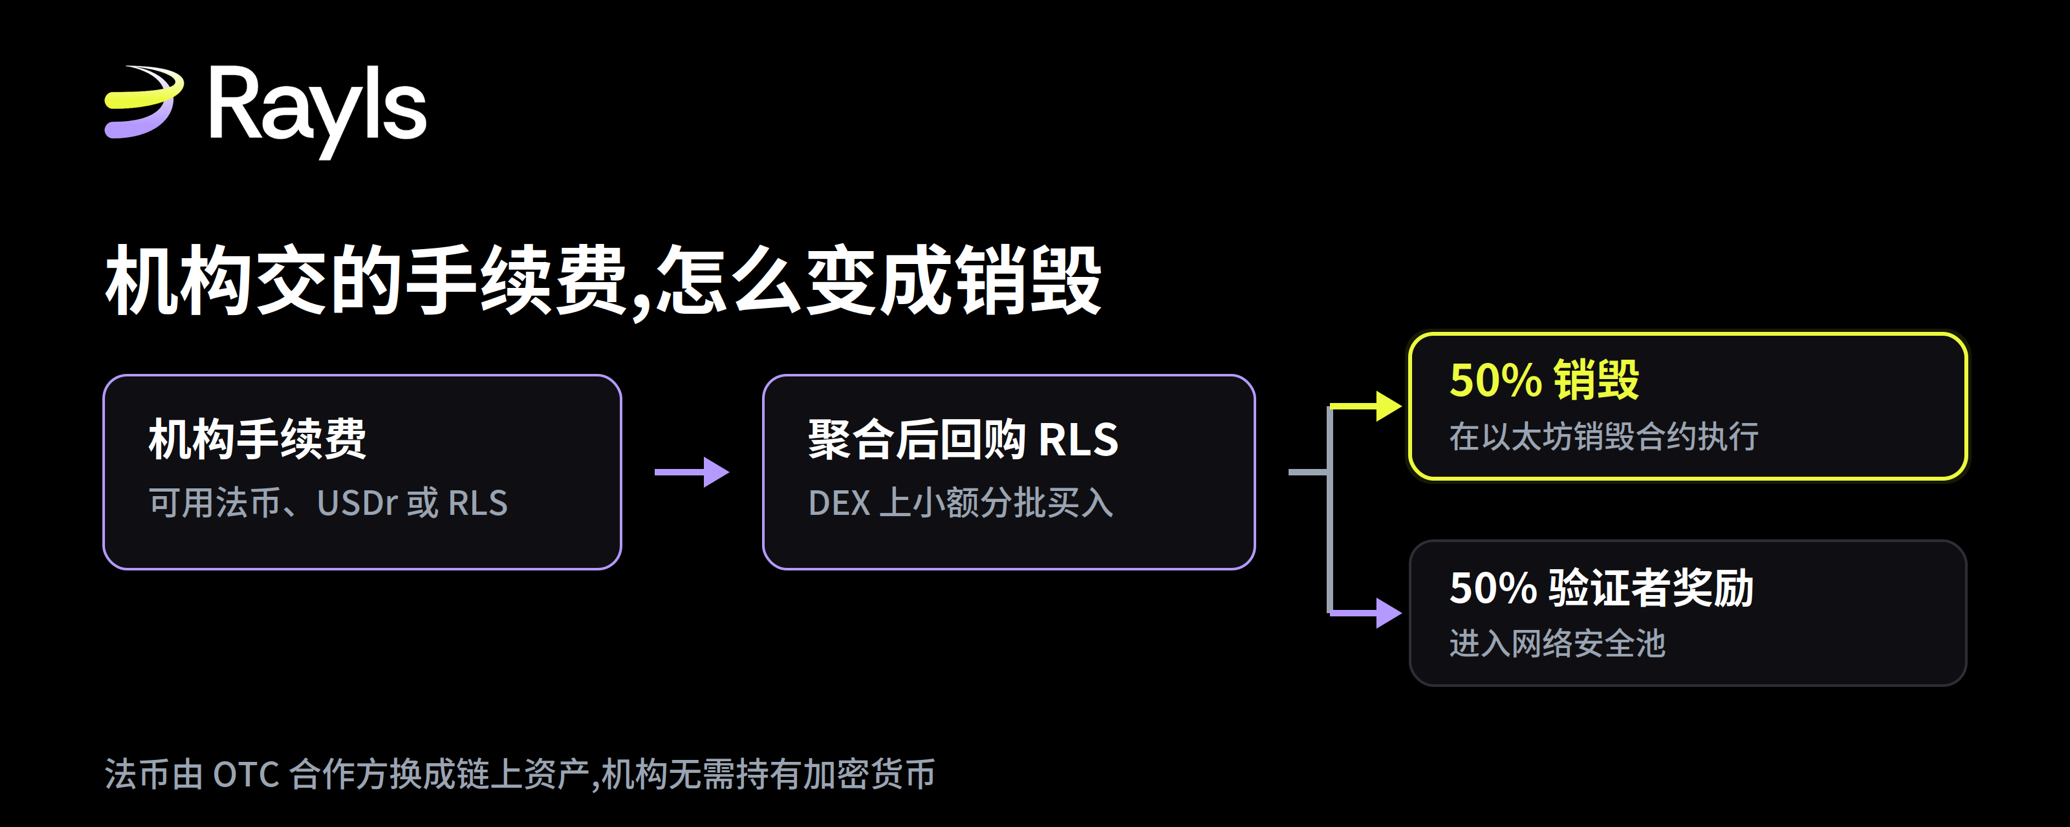
عند إجراء الأعمال على Rayls عبر عقد الخصوصية، تترتب على المؤسسات رسوم. الفكرة الأساسية هي أنها يمكن أن تُسوي مباشرة بالعملة الورقية، أو أن تختار استخدام USDr أو RLS.
هذه النقطة يسهل اعتبارها تفاصيل صغيرة تُمرَّر مرور الكرام؛ في الحقيقة، فهي تعالج أكثر عقبة واقعية في تطبيق المؤسسات على أرض الواقع. فالإمتثال والمالية وإجراءات التدقيق عادةً لا ترغب في ظهور الأصول المشفّرة في الميزانية. وامتلاك العملات نفسها يعد أمرًا يحتاج إلى تفسير إضافي. السماح بالدفع بالعملة الورقية يعني نقل هذه العقبة من جهة العميل.
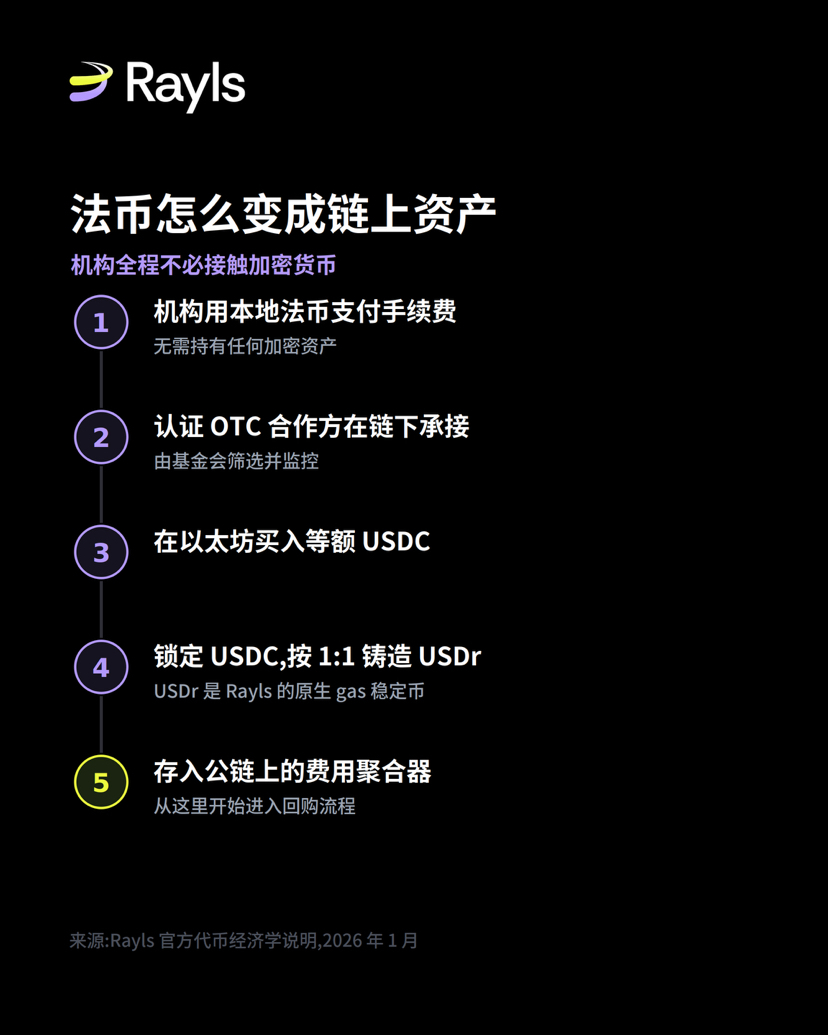
كيف تصبح العملة الورقية أصلًا على السلسلة؟
هذه الفقرة هي الجزء الأكثر تحديدًا في كامل المنظومة، والشرح الرسمي واضح جدًا فيها.
إن شركاء الـ OTC الذين يتم اعتمادهم ومراقبتهم من خلال المؤسسة (الـ Foundation) يستلمون هذه الأموال الورقية خارج السلسلة. وبالاستناد إلى مثال USDr: يقوم الشريك بشراء USDC بمبلغ مكافئ على إيثيريوم، ثم يقفل/يُقيّد هذا الـ USDC، وبعد ذلك يُنتج على سلسلة Rayls العامة USDr بنسبة 1:1، ثم يقوم بإيداعه في حساب مجمّع الرسوم (fee aggregator).
USDr هو عملة مستقرة (ستابل كوين) غاز أصلية في Rayls، والدعم لقيمته هو تلك الكمية من USDC التي تم حبسها.
تعمل جهات الشراكة الـ OTC هذه حسب المناطق، وتتولى في السوق المحلية استلام العملة الورقية. كما أن الجهة الرسمية قالت إنها ستنشر في السلسلة العامة سجّل عناوين الشركاء، بحيث يمكن لأي شخص تتبع تدفقات الرسوم المؤسسية الداخلة.
لماذا يتم تقسيم عمليات إعادة الشراء إلى تنفيذ صغير بمبالغ عشوائية؟
تحتفظ المجمعات (الـ Aggregators) في الوقت نفسه بـ USDr وRLS. سيقوم USDr بتحويله عبر DEX إلى RLS، وهذه الخطوة تُسمى عمليًا "إعادة الشراء التلقائية".
طريقة التنفيذ برأيي أكثر جدارة بالقول من النسبة نفسها. فالجهة الرسمية ذكرت بوضوح أن التحويل سيتم تفكيكه إلى عدة صفقات أصغر، مع تنفيذ عشوائي، وبالإضافة إلى ذلك تم وضع قيود صارمة على الانزلاق.
السبب عملي جدًا. إذا كانت إعادة الشراء تتم بشكل دوري وبكميات كبيرة، يمكن بسهولة للروبوتات الخاصة بـ MEV والهاجمين السابقين (المبادِرين) التنبؤ بها وإعداد كمائن مسبقًا، وكأن البروتوكول يدفع لهم المال. أما تقسيمها إلى مبالغ صغيرة وتنفيذها في أوقات عشوائية، فيقل تقلص مساحة التحكّل (التحكيم/المكاسب غير النظامية) بشكل كبير.
القول الرسمي هو أنه باستخدام مبادلات يومية أصغر مع انزلاق (slippage) صارم، يمكن تعميق عمق دفتر الأوامر وتلطيف التقلبات بدل خلق قمم شراء يمكن التنبؤ بها.
في البداية، يتم تشغيل إعادة الشراء يدويًا وفق إيقاع غير منتظم، وذلك أيضًا لتجنب إمكانية التنبؤ. مستقبلاً سيتحول الأمر إلى استراتيجيتين على مستويين: الأولى إطار حتمي (تحديدي) يحدد متى تكون الأموال مؤهلة للاستخدام بشكل سلبي بناءً على شروط مثل عتبات رصيد الحسابات؛ والثانية أن يبقى تنفيذ العملية نفسه عشوائيًا ومقسّمًا إلى دفعات.
كل من الحرق والمتحققين يحصلان على النصف
يتم تقسيم RLS الناتجة عن إعادة الشراء إلى قسمين: 50% تُرسل إلى عقد حرق RLS على الشبكة الرئيسية لإيثيريوم، لإزالتها نهائيًا من التداول بصورة دائمة؛ و50% تدخل إلى "صندوق أمان الشبكة" (Network Security Pool) بوصفها مكافآت للمتحققين.
يتم إجراء عملية الحرق على إيثيريوم لأن RLS تم سكّه في الأصل هناك. الجزء المراد حرقه يبقى داخل العقد، وحالته ظاهرة بشكل علني، ثم يتم الحرق بالجملة عند انتهاء المدة.
رقم 50% هو نسبة ثابتة عند الإطلاق، وليس إعدادًا دائمًا. تقول الجهة الرسمية إنه سيتم تعديلها مستقبلًا وفق عاملين: كم المتبقي من إجمالي العرض الأصلي، وسعر RLS. مع انخفاض العرض، سيتم خفض نسبة الحرق تبعًا لذلك، بهدف جعل منحنى الاقتصاد العام أكثر سلاسة بدل خلق تقلبات حادة.
أما النصف غير المحروق، ففي المرحلة الحالية يُستخدم بالكامل لمكافآت المُتحققين. وتذكر الجهة الرسمية أنه لا يتم النظر في تخصيص جزء منه لبناء النظام البيئي وتشغيل المؤسسة إلا بعد أن يصبح حجم "صندوق أمان الشبكة" كافيًا بما يسمح له بالاستدامة الذاتية. وتُعدّل نسب التوزيع على مراحل حسب نضج الشبكة: في البداية تُعطى الأولوية لضمان الأمان، ثم في مرحلة النمو يتم زيادة الاستثمار في النظام البيئي، وفي مرحلة النضج يتم تحقيق توازن من جديد.
إذا أردت تتبع ذلك بنفسك، يمكنك الاطلاع على هذه المواضع.
يمكن العثور على إجمالي كمية الحرق في بوابة الشفافية. وحتى 8 أغسطس، بلغ إجمالي ما تم حرقه 4824.7 مليون وحدة من RLS، وهو ما يعادل 0.48% من إجمالي العرض الابتدائي البالغ 10 مليارات وحدة.
عقد الحرق على الشبكة الرئيسية لإيثيريوم يُظهر الأجزاء التي لم تُحرق بعد وتلك التي تم حرقها بالفعل.
إذا كان سجّل عناوين شراكات الـ OTC سيتم إطلاقه كما تقول الجهة الرسمية، فستكون تلك أغلى نقطة، لأنها تعكس مقدار التدفق الفعلي للرسوم المؤسسية، أي وقود كامل المنظومة.
هناك نقطة واحدة يجب الانتباه لها
نُشرت هذه الورقة الخاصة باقتصاديات التوكن في يناير 2026، ووردت قبل إطلاق الشبكة الرئيسية في أبريل من العام نفسه. في النص، كان جزء كبير من المحتوى حينها ضمن الخطط، مثل إطار التشغيل الحتمي، ونموذج التوزيع الذي يتكيف مع مرحلة النضج، والانتقال من نظام السماح للمتحققين إلى حوكمة DAO. يُنصح بمقارنة ما تحقق بالفعل وما يزال قيد التنفيذ بالاعلانات الأحدث للتأكد مرة أخرى، ولا تعتبر المقالة القديمة وضعًا راهنًا مباشرة.
رأيي
في هذه المجموعة من النماذج، أرى أن أكثر جزء ذكيًا ليس نسبة الحرق، بل مدخل العملة الورقية (القانونية).
إنها تُمكّن المؤسسات من الدفع بالكامل بالطريقة المعتادة في التمويل التقليدي، دون الحاجة إلى التعامل مع العملات المشفّرة ودون الحاجة إلى تغيير إجراءاتها المالية، ومع ذلك فإن حجم أعمالهم يتحول إلى طلب شراء فعلي على RLS داخل السلسلة. بالنسبة لسلسلة تستهدف سوق المؤسسات بشكل أساسي، فإن هذا التصميم أكثر أهمية من أي رقم للحرق.
وبسبب ذلك أيضًا، فإن شدة تشغيل هذه الآلية لم تكن يومًا نسبة الحرق نفسها، بل مقدار عدد المؤسسات الموجودة في المنبع تستخدم المنظومة فعليًا. كمّية ما يتم حرقه تعتمد على مقدار ما يُستخدم.
مصدر مرجعي: مدونة Rayls الرسمية (Rayls Tokenomics: Automated buybacks, burn, and the Rayls Reserve) (Peter Bidewell، 19 يناير 2026)؛ بوابة الشفافية لدى Rayls (بيانات 8 أغسطس 2026)