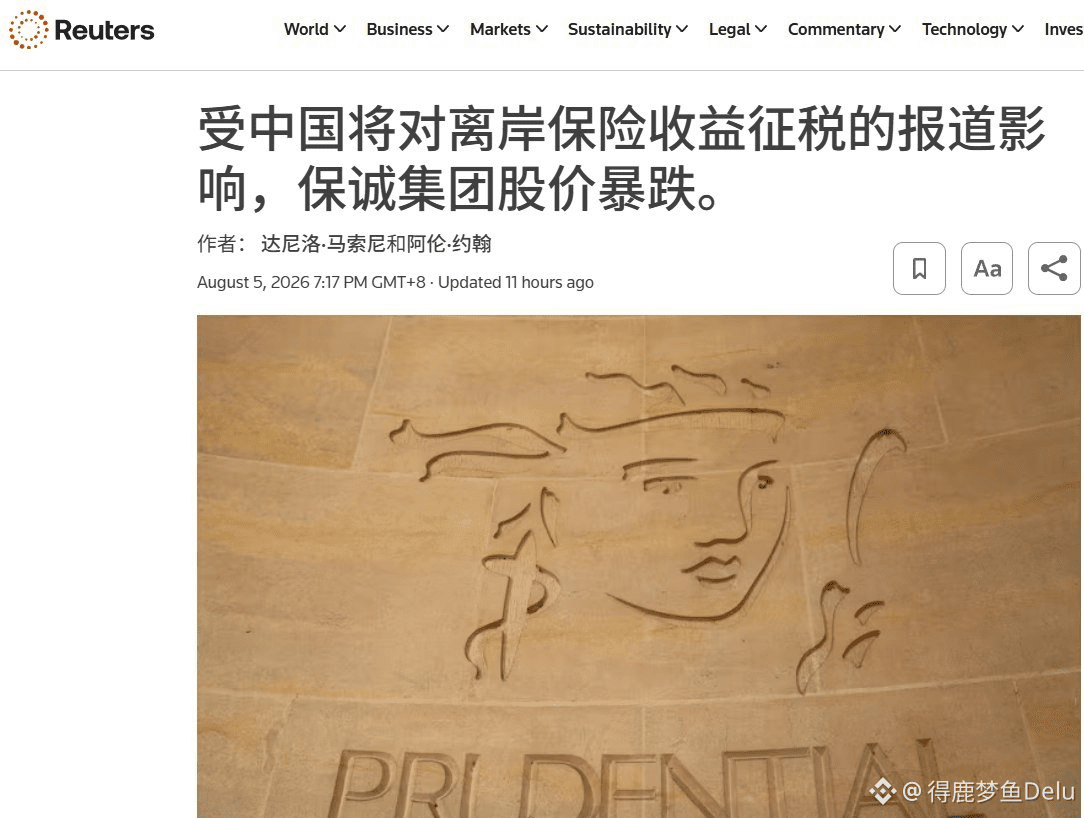
أُدرج التأمين في هونغ كونغ رسميًا ضمن نطاق نظر ضريبة عوائد الدخل خارج الحدود، وبدأ السوق يعيد تسعير تقديراته.
أحد التغييرات التي لفتت انتباه السوق مؤخرًا هو أن عوائد الاستثمارات على وثائق التأمين من نوع الادخار/تقاسم الأرباح في هونغ كونغ تم إدراجها في نطاق إدارة ضريبة الدخل الشخصية. وباعتبارها شبيهةً بعوائد الاستثمارات مثل الأسهم خارج الحدود، والصناديق الائتمانية خارج الحدود (الـTrusts)، يتم فرض الضريبة على الجزء المتولد من العائد.
عادةً لا تُعد تعويضات التأمين ضد الأمراض الخطيرة والتأمين الطبي والتأمين على الحياة موضوعًا للضرائب. لكن بالنسبة إلى الوثائق التي تتضمن سمات الادخار وتقاسم الأرباح والاستثمار، ففي حال إلغاء الوثيقة (الاسترداد/الاستسقاء) أو عند استلام العوائد أو الأرباح، يلزم قانونًا إخضاع الجزء المرتبط من العائد للضريبة.
وهذا يعني أن معدل العائد طويل الأجل الأصلي البالغ نحو 5%، وبعد دفع ضريبة على العائد تقارب 20%، سينخفض مستوى العائد الفعلي إلى حد ما. كما ستتقلص ميزة عوائد التأمين في هونغ كونغ مقارنةً بمنتجات البر الرئيسي الصيني بشكل أكبر.
ومع اتساع نطاق تغطية CRS (قاعدة الإبلاغ المشترك)، وتحسن تبادل المعلومات بشأن الحسابات المالية عبر الحدود، فإن العوائد الناشئة عن أصول خارج الحدود مثل الأسهم والتأمين والـTrust والعقارات تدخل تدريجيًا في منظومة الرقابة الضريبية. وفي الوقت الحالي، لا تزال الولايات المتحدة غير منضمة إلى إطار تبادل المعلومات المتعدد الأطراف الخاص بـCRS، لذا فإن الوضع لديها يظل استثنائيًا نسبيًا.
وقد بدأ السوق الرأسمالي في الاستجابة لهذا الأمر. بعد الإعلان عن الخبر، تراجعت أسهم AIA (أيو آية) لفترة وجيزة بنحو 6%، كما شهدت شركة Prudential (برودنشيال/برودنسيل) هبوطًا واضحًا. ويقلق السوق من أن سياسات فرض الضرائب قد تُضعف جاذبية التأمين في هونغ كونغ للعملاء من البر الرئيسي.
في الواقع، فإن فرض ضريبة على عوائد الدخل خارج الحدود ليس مفهومًا جديدًا بالكامل. ومع استمرار تحسين تبادل معلومات الضرائب عبر الحدود، في المستقبل عند تخصيص الأصول في الخارج لن يقتصر الأمر على التركيز على معدل العائد، بل سيلزم أيضًا إدخال تكاليف الضرائب ضمن حساب العائد الاستثماري الإجمالي.
وتدخل الاستثمارات عبر الحدود مرحلة جديدة من التسعير المشترك لـ"العائد + الضرائب".
يجب أن تكون الخطة الضريبية مُعدة مسبقًا والتعامل بشكل معقول، وليس الانتظار حتى يحين وقت دفع الضريبة ثم البدء في التفكير في التهرب/التخفيض الضريبي. كما تأتي لاحقًا مواد توعوية بشأن الامتثال الضريبي، مثل التغلغل الخماسي (الخمس طبقات) في اختراق المعلومات لـCRS، والأعمال الخاصة ببناء أساس الامتثال في حملة 26-28، وما يتعلق بالمسائل الامتثالية.