واو كا كا، تقرير أرباح سبيس إكس حقيقي “فائق الروعة”، مثل فيلم حرب النجوم بينغ!
تقرير أرباح الربع الثاني لسبيس إكس جاهز وقدّمنا “ورقة الامتحان”، أداء الأعمال أقوى من التوقعات، لكنني ما زلت أتمسك برأي متحفظ نسبيًا.
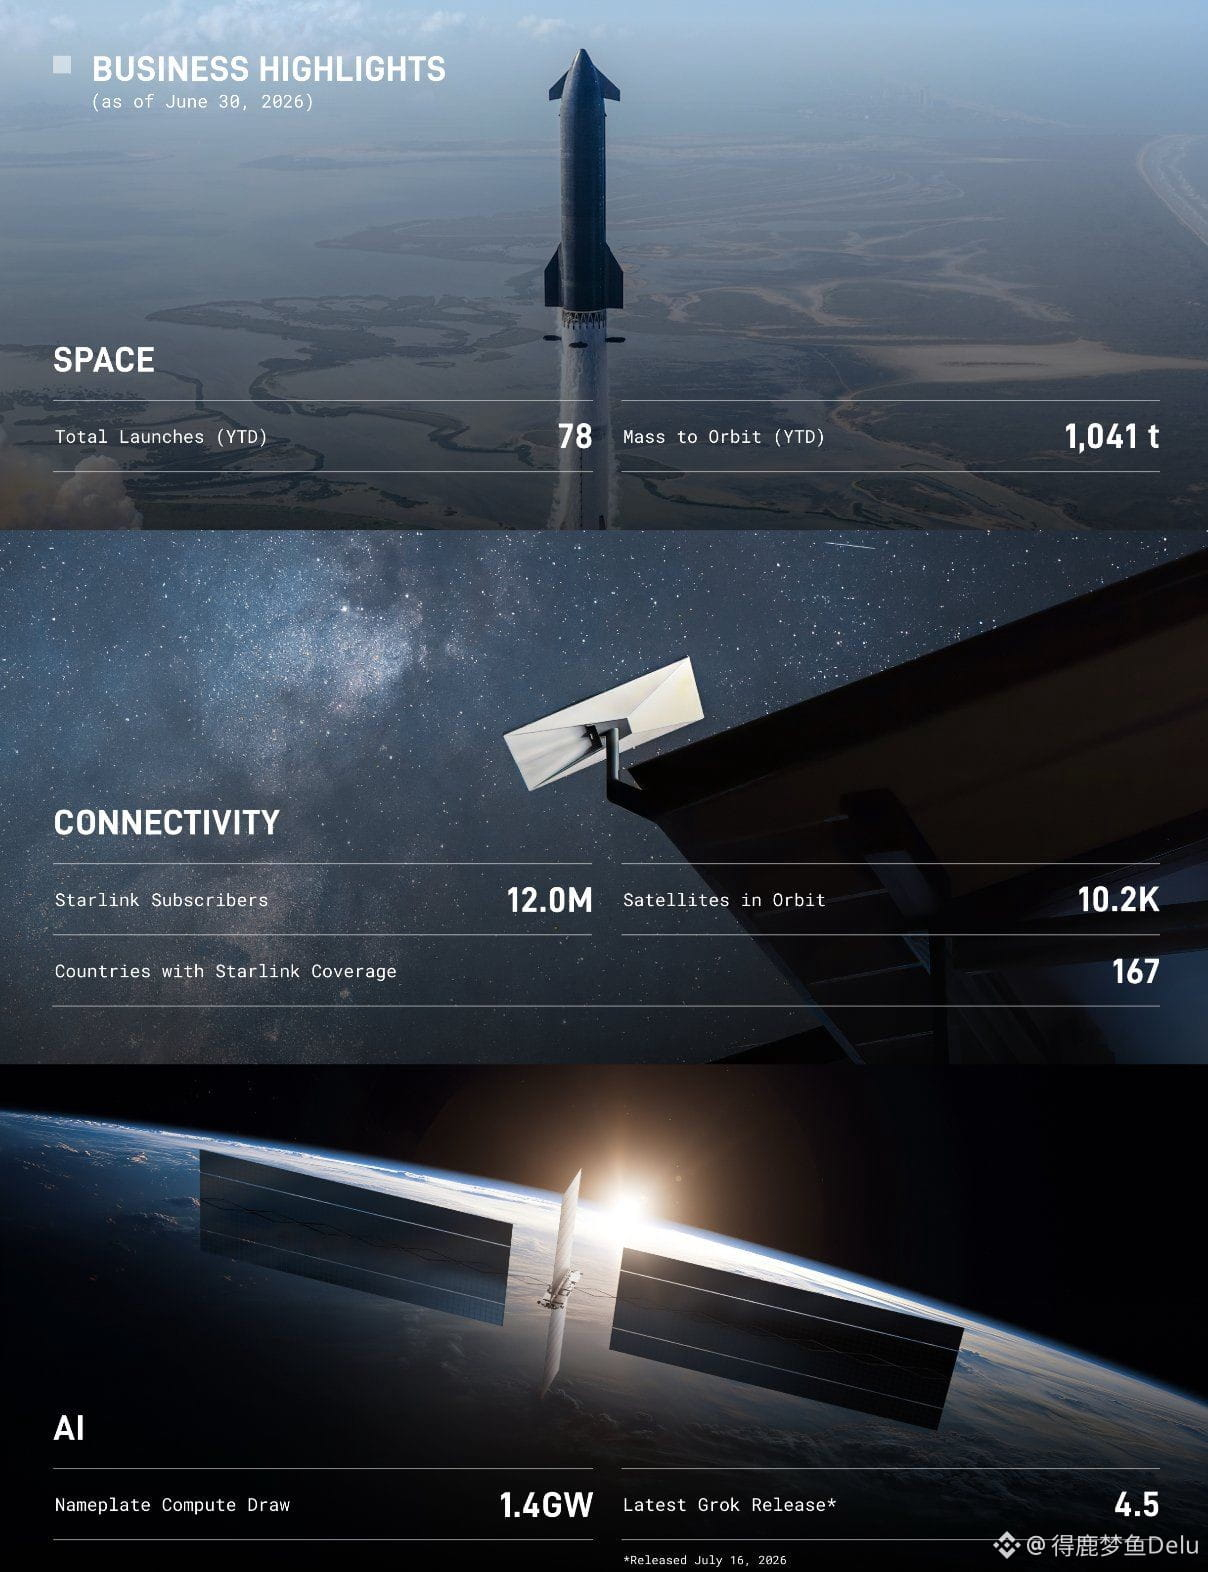
اليوم تابعت أول تقرير أرباح لسبيس إكس بعد إدراجها في الوقت الفعلي، والبيانات التشغيلية بالفعل لافتة للنظر:
🚀 إيرادات الربع الثاني نحو 7.8 مليار دولار، بزيادة 92% على أساس سنوي، أعلى من توقعات السوق؛
📉 تراجع الخسارة التشغيلية بشكل واضح، من قرابة 1 مليار دولار في نفس الفترة من العام الماضي إلى نحو 140 مليون دولار فقط؛
🛰️ استمرار نمو إيرادات ستارلينك بسرعة كبيرة، ولا تزال العمود الفقري المهم لتدفقات النقد؛
🤖 قفزة كبيرة في إيرادات أعمال الذكاء الاصطناعي، لتبدأ تدريجيًا بتحويل ما تم استثماره إلى قيمة تجارية.
لكن من جهة أخرى، هناك نقاط تستحق الانتباه أيضًا.
في هذا الربع، لا تزال النفقات الرأسمالية مرتفعة، ومعظمها مخصص لاستثمارات البنية التحتية الخاصة بالذكاء الاصطناعي. كما صرّح المسؤولون بأن وتيرة الاستثمار ستظل قوية خلال عدة أرباع مقبلة. وهذا يعني أن الشركة تنمو بسرعة، لكن استهلاك الأموال أيضًا مذهل. ما ستركّز عليه السوق بعد ذلك هو ما إذا كانت هذه الاستثمارات ستتحول فعلاً إلى أرباح.
والأكثر جدارة بالملاحظة في الحقيقة هو أداء السهم.
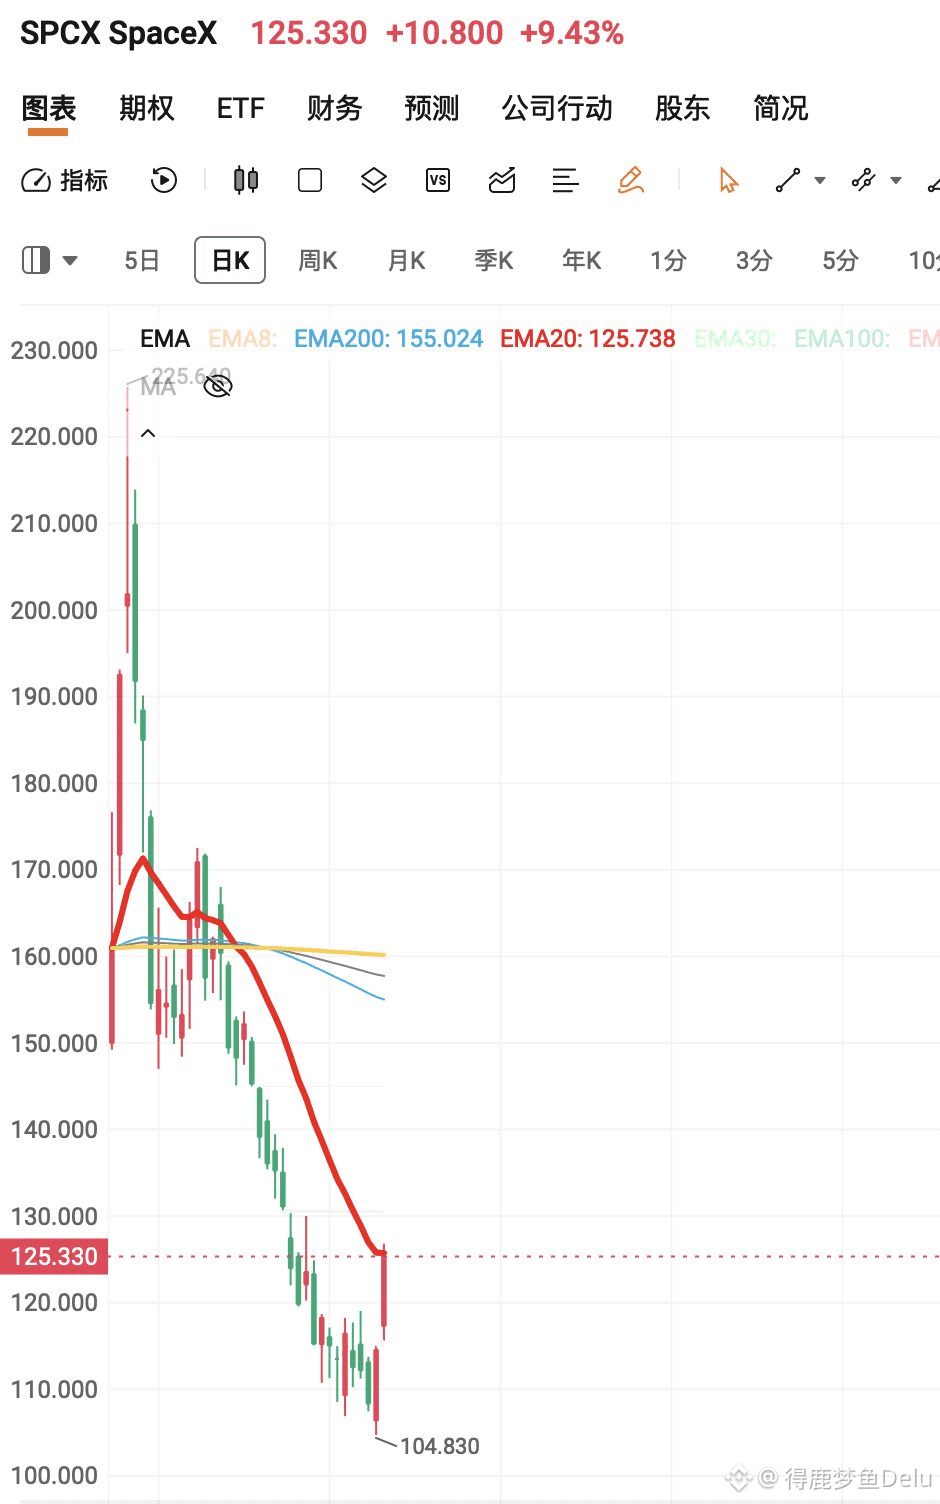
قبل إعلان التقرير، ارتفع السهم $SPCX إلى نحو 130 دولارًا لفترة قصيرة، ما أجبر كثيرًا من المتحوطين ضد الصعود على إعادة الشراء (التغطية). لكن بعد صدور التقرير، تراجع السهم بسرعة مرة أخرى، ليهبط تحت 120 دولارًا، وقد تم التراجع سريعًا بمعظم الارتفاعات التي تحققت خلال اليومين السابقين.
وهذا يدل على أن السوق لا ينكر الأساسيات القوية لسبيس إكس، بل يعيد تقييم ما إذا كان التقييم الحالي قد يكون سبق وأدرج جزءًا كبيرًا من نمو المستقبل.
العامل الأكبر المقبل هو 6 أغسطس، حيث تنتهي فترة القفل لأول دفعة من أسهم الحصة المقيدة (الأسهم غير القابلة للتداول حاليًا).
فكّ القيد لا يعني بالضرورة أن كل الأسهم سيتم بيعها فورًا، لكن زيادة الأسهم المتاحة للتداول ستكون واضحة، ما يجعل السوق بحاجة إلى أموال إضافية لاستيعاب المعروض. وبالنسبة لأسهم النمو ذات التقييم المرتفع، غالبًا ما تحدد علاقة العرض والطلب على المدى القصير أكثر مما تفعل حتى التقارير المالية الجيدة.
سبيس إكس ما زالت واحدة من أكثر شركات الفضاء والتكنولوجيا تنافسية في العالم، وستارلينك وستارشيب والذكاء الاصطناعي كلها تحمل مساحة خيال كبيرة على المدى الطويل.
لكن كون الشركة ممتازة لا يعني بالضرورة أن أي سعر كان يستحق الشراء.
في الوقت الحالي، أنا أكثر اهتمامًا بضغط العرض الناتج عن فكّ القيد وبقدرة أموال السوق على استيعابه بسلاسة، وليس بالتقرير المالي بحد ذاته. لذلك، إلى أن يتم الإفراج عن مخاطر فكّ القيد بشكل كافٍ، ما زلت أحتفظ بموقف حذر نسبيًا.
يمكن الاستمرار في رؤية الاتجاه الإيجابي للأعمال، لكن التقييم على المدى القصير ما يزال يحتاج إلى المراقبة.