📊 نظرة عامة على الاقتصاد الكلي
— موجز أسبوعي عن الأسواق
كان الأسبوع الاقتصادي الكلي بالكامل تابعًا لاجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC) في 29 يوليو: فقد اتخذ الاحتياطي الفيدرالي موقفًا متشددًا مع إبقاء الفائدة ثابتة. استقرت المعدلات عند 3.75%، لكن مع وجود ثلاثة أصوات معارضة (هامّاكا، كاشكاري، لوغان) لصالح رفع بمقدار 25 نقطة أساس، كما تخلّى رئيس اللجنة، كيفن وورث، عن التوجيهات المستقبلية لصالح توقعات يقودها السوق.
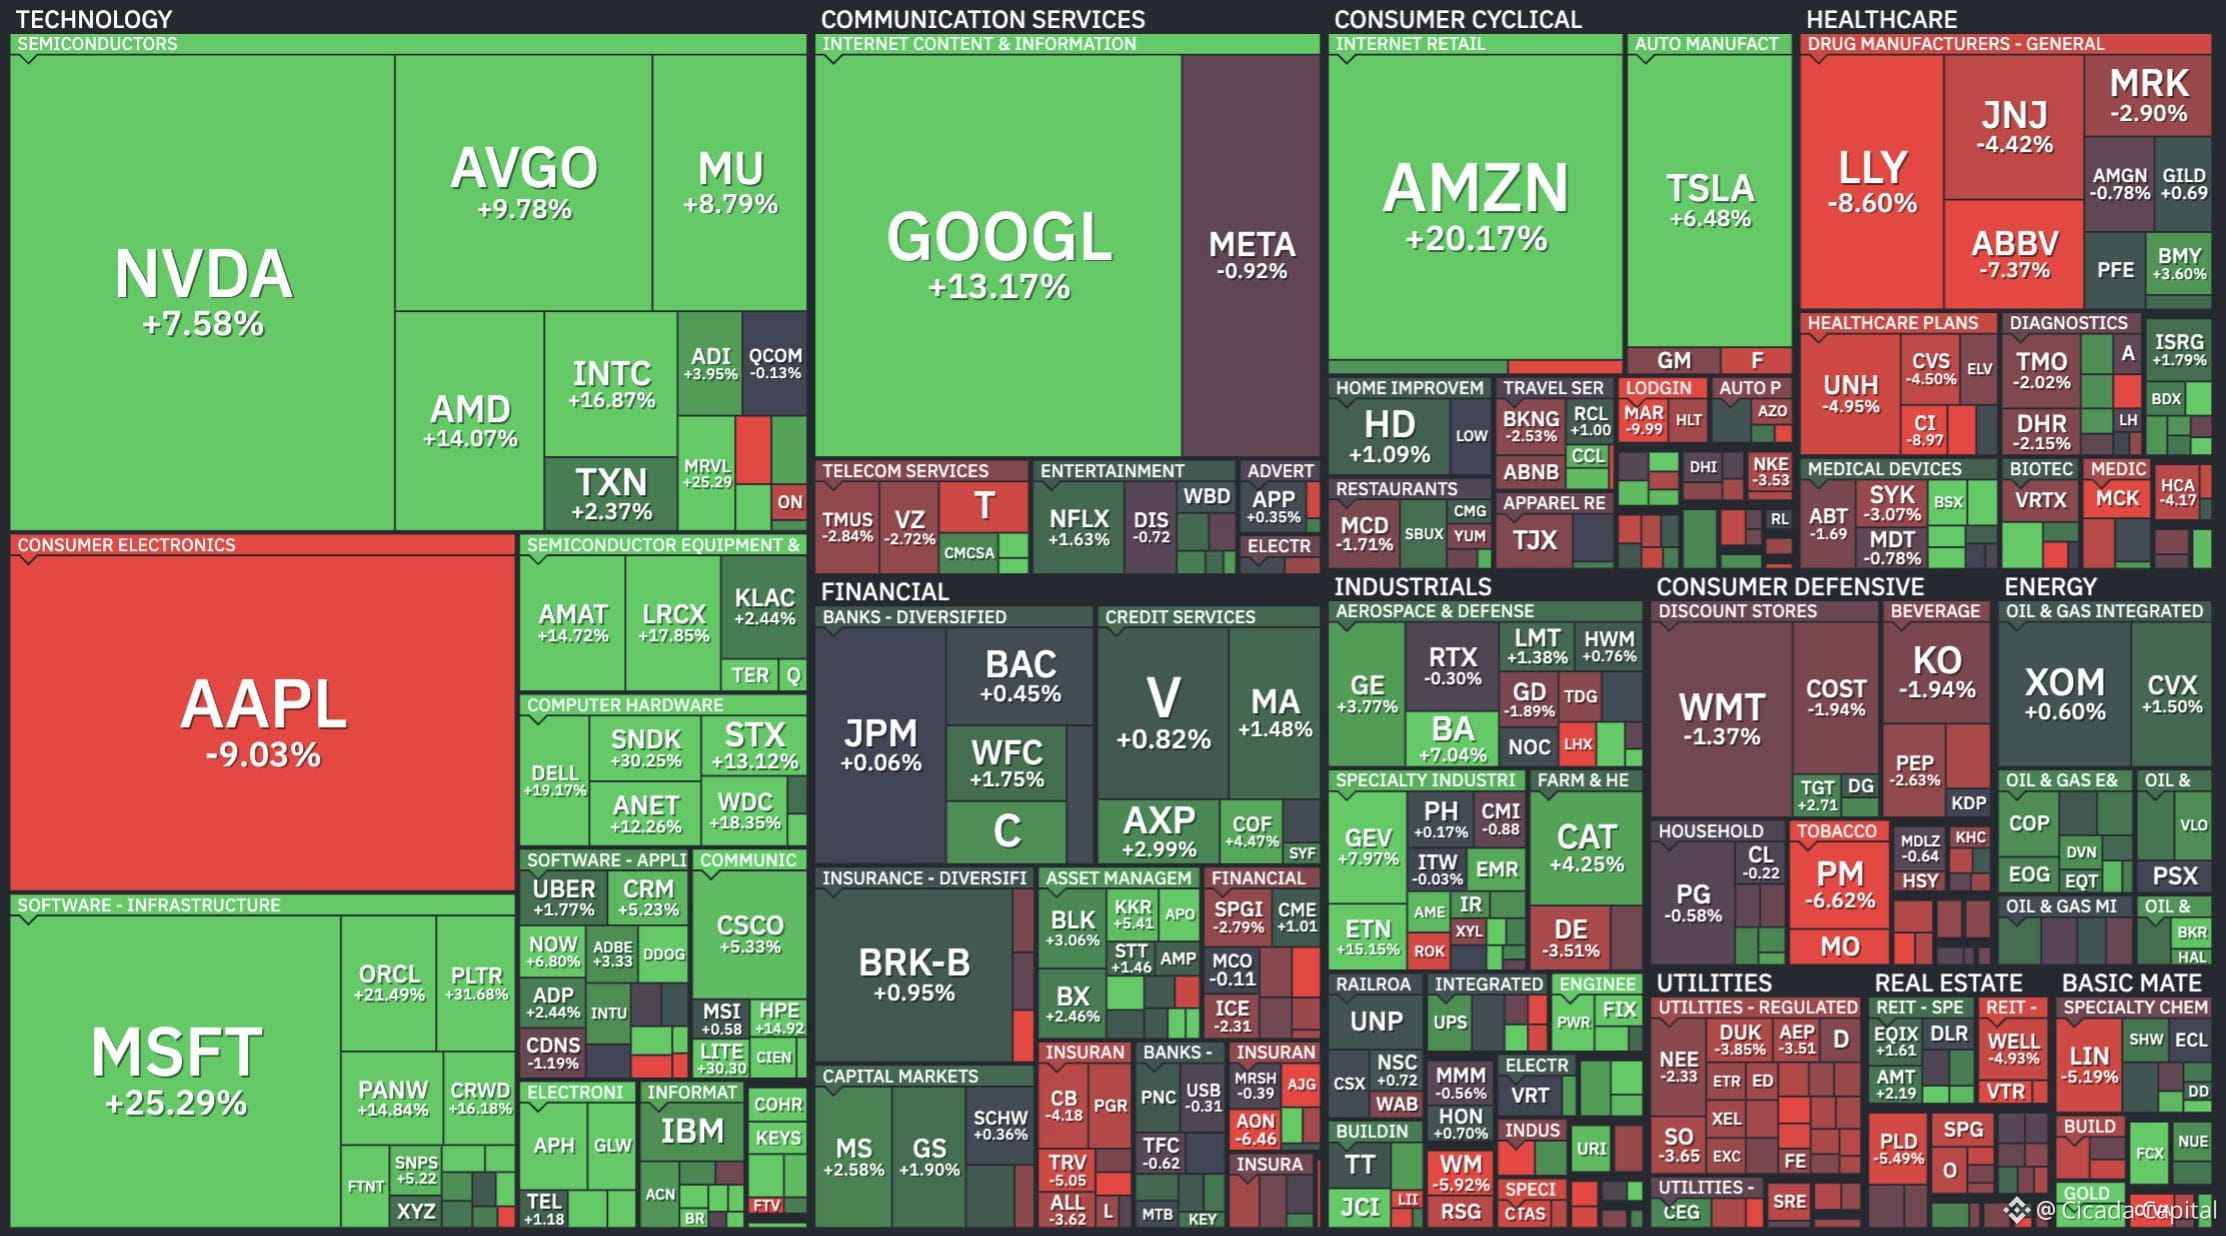
انخفضت الأسهم قبل القرار؛ إذ هبط مؤشر S&P 500 بنسبة 1.5% وتراجع مؤشر داو بمقدار 1,153 نقطة في يوم الفيدرالي، قبل أن تشهد عطلة نهاية الأسبوع انعكاسًا قويًا مع تراجع حدة التوتر في إيران ما دفع النفط للانخفاض، وظهور نتائج قوية لشركات التكنولوجيا الكبرى.
• S&P 500 +2.3% | مؤشر DXY قرابة 100
صعد مؤشر S&P 500 من 7,428.78 في 28 يوليو إلى 7,600.50 في 3 أغسطس، مقتربًا من أعلى مستوى تاريخي. وفي الوقت ذاته، سجل داو رقماً قياسياً عند 53,178.41، وقفز مؤشر ناسداك بنسبة 2.1% إلى 25,913.90.
قاد الارتفاع طفرة الإنفاق الرأسمالي لدى مايكروسوفت بنسبة 70% إلى 41 مليار دولار، إضافةً إلى أرباح أمازون التي جاءت أفضل من المتوقع، بينما أثقل كاهل الأداء اتساع مصروفات ميتا إلى 42 مليار دولار وتوقعات أبل الهادئة.
ضعف الدولار: انزلق DXY من حوالي 101.4 إلى نحو 100 بعد تثبيت اللجنة وصدور تضخم أقل حدة في يونيو (CPI 3.5% سنويًا، -0.4% شهريًا)، ما حدّ من زخم الدولار. وارتفع الذهب إلى 4,064 دولارًا للأونصة في يوم الفيدرالي.
جاء نمو الناتج المحلي الإجمالي للربع الثاني عند 1.5% على أساس سنوي، مقارنةً بـ 2.1% سابقًا. كما ارتفعت ثقة المستهلك إلى 55.2 (من 49.5)، بينما بقي مؤشر مديري المشتريات التصنيعي عند 53.9. أبقى بنك اليابان المعدلات عند 1% في 31 يوليو وسط تكهنات بالتدخل في الين.
وفي سياسات العملات المشفرة، اصطدمت “قانون الوضوح” بجدار: فقد عارض رسميًا أعضاء مجلس الشيوخ ميرفي، فان هولين ومركلّي مسودة الأخلاقيات المدمجة، وتراجعت احتمالات Polymarket إلى منتصف الثلاثينات تقريبًا، مع اعتبار 7 أغسطس هو الموعد النهائي الحاسم قبل عطلة مجلس الشيوخ — إذا فات الموعد، فستكون النافذة التالية بعد الانتخابات النصفية، ما يجعل إعفاءات “Regulation Crypto” التابعة للـ SEC خيارًا أضعف كحل احتياطي.
في أماكن أخرى: أعلنت Coinbase Derivatives عن عقود مستقبلية شبيهة بعقود فهرس US500 (index perp) بتاريخ 17 أغسطس، وأطلقت Dinari أسهمًا أمريكية مُرمّزة (S&P 500 كامل) في USDC عبر Ethereum وArbitrum وBase وAvalanche.
بالنسبة لـ $BTC ، مرّ يوم اللجنة نفسه بهدوء: إذ بقيت عملة BTC قرب ~63.9 ألف دولار خلال القرار، بل إن سوق العملات المشفرة حتى ارتفع قليلًا استجابةً ردّ فعل DXY المتساهل — لكن الخلفية المتشددة للفوائد وتزايد عوائد TY أبقيا أي محاولة لاختراق/تسارع تحت السيطرة.
— موجز أسبوعي عن الأسواق
كان الأسبوع الاقتصادي الكلي بالكامل تابعًا لاجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC) في 29 يوليو: فقد اتخذ الاحتياطي الفيدرالي موقفًا متشددًا مع إبقاء الفائدة ثابتة. استقرت المعدلات عند 3.75%، لكن مع وجود ثلاثة أصوات معارضة (هامّاكا، كاشكاري، لوغان) لصالح رفع بمقدار 25 نقطة أساس، كما تخلّى رئيس اللجنة، كيفن وورث، عن التوجيهات المستقبلية لصالح توقعات يقودها السوق.
انخفضت الأسهم قبل القرار؛ إذ هبط مؤشر S&P 500 بنسبة 1.5% وتراجع مؤشر داو بمقدار 1,153 نقطة في يوم الفيدرالي، قبل أن تشهد عطلة نهاية الأسبوع انعكاسًا قويًا مع تراجع حدة التوتر في إيران ما دفع النفط للانخفاض، وظهور نتائج قوية لشركات التكنولوجيا الكبرى.
• S&P 500 +2.3% | مؤشر DXY قرابة 100
صعد مؤشر S&P 500 من 7,428.78 في 28 يوليو إلى 7,600.50 في 3 أغسطس، مقتربًا من أعلى مستوى تاريخي. وفي الوقت ذاته، سجل داو رقماً قياسياً عند 53,178.41، وقفز مؤشر ناسداك بنسبة 2.1% إلى 25,913.90.
قاد الارتفاع طفرة الإنفاق الرأسمالي لدى مايكروسوفت بنسبة 70% إلى 41 مليار دولار، إضافةً إلى أرباح أمازون التي جاءت أفضل من المتوقع، بينما أثقل كاهل الأداء اتساع مصروفات ميتا إلى 42 مليار دولار وتوقعات أبل الهادئة.
ضعف الدولار: انزلق DXY من حوالي 101.4 إلى نحو 100 بعد تثبيت اللجنة وصدور تضخم أقل حدة في يونيو (CPI 3.5% سنويًا، -0.4% شهريًا)، ما حدّ من زخم الدولار. وارتفع الذهب إلى 4,064 دولارًا للأونصة في يوم الفيدرالي.
جاء نمو الناتج المحلي الإجمالي للربع الثاني عند 1.5% على أساس سنوي، مقارنةً بـ 2.1% سابقًا. كما ارتفعت ثقة المستهلك إلى 55.2 (من 49.5)، بينما بقي مؤشر مديري المشتريات التصنيعي عند 53.9. أبقى بنك اليابان المعدلات عند 1% في 31 يوليو وسط تكهنات بالتدخل في الين.
وفي سياسات العملات المشفرة، اصطدمت “قانون الوضوح” بجدار: فقد عارض رسميًا أعضاء مجلس الشيوخ ميرفي، فان هولين ومركلّي مسودة الأخلاقيات المدمجة، وتراجعت احتمالات Polymarket إلى منتصف الثلاثينات تقريبًا، مع اعتبار 7 أغسطس هو الموعد النهائي الحاسم قبل عطلة مجلس الشيوخ — إذا فات الموعد، فستكون النافذة التالية بعد الانتخابات النصفية، ما يجعل إعفاءات “Regulation Crypto” التابعة للـ SEC خيارًا أضعف كحل احتياطي.
في أماكن أخرى: أعلنت Coinbase Derivatives عن عقود مستقبلية شبيهة بعقود فهرس US500 (index perp) بتاريخ 17 أغسطس، وأطلقت Dinari أسهمًا أمريكية مُرمّزة (S&P 500 كامل) في USDC عبر Ethereum وArbitrum وBase وAvalanche.
بالنسبة لـ $BTC ، مرّ يوم اللجنة نفسه بهدوء: إذ بقيت عملة BTC قرب ~63.9 ألف دولار خلال القرار، بل إن سوق العملات المشفرة حتى ارتفع قليلًا استجابةً ردّ فعل DXY المتساهل — لكن الخلفية المتشددة للفوائد وتزايد عوائد TY أبقيا أي محاولة لاختراق/تسارع تحت السيطرة.