#JapanTrimsUSTreasuriesBy$96B
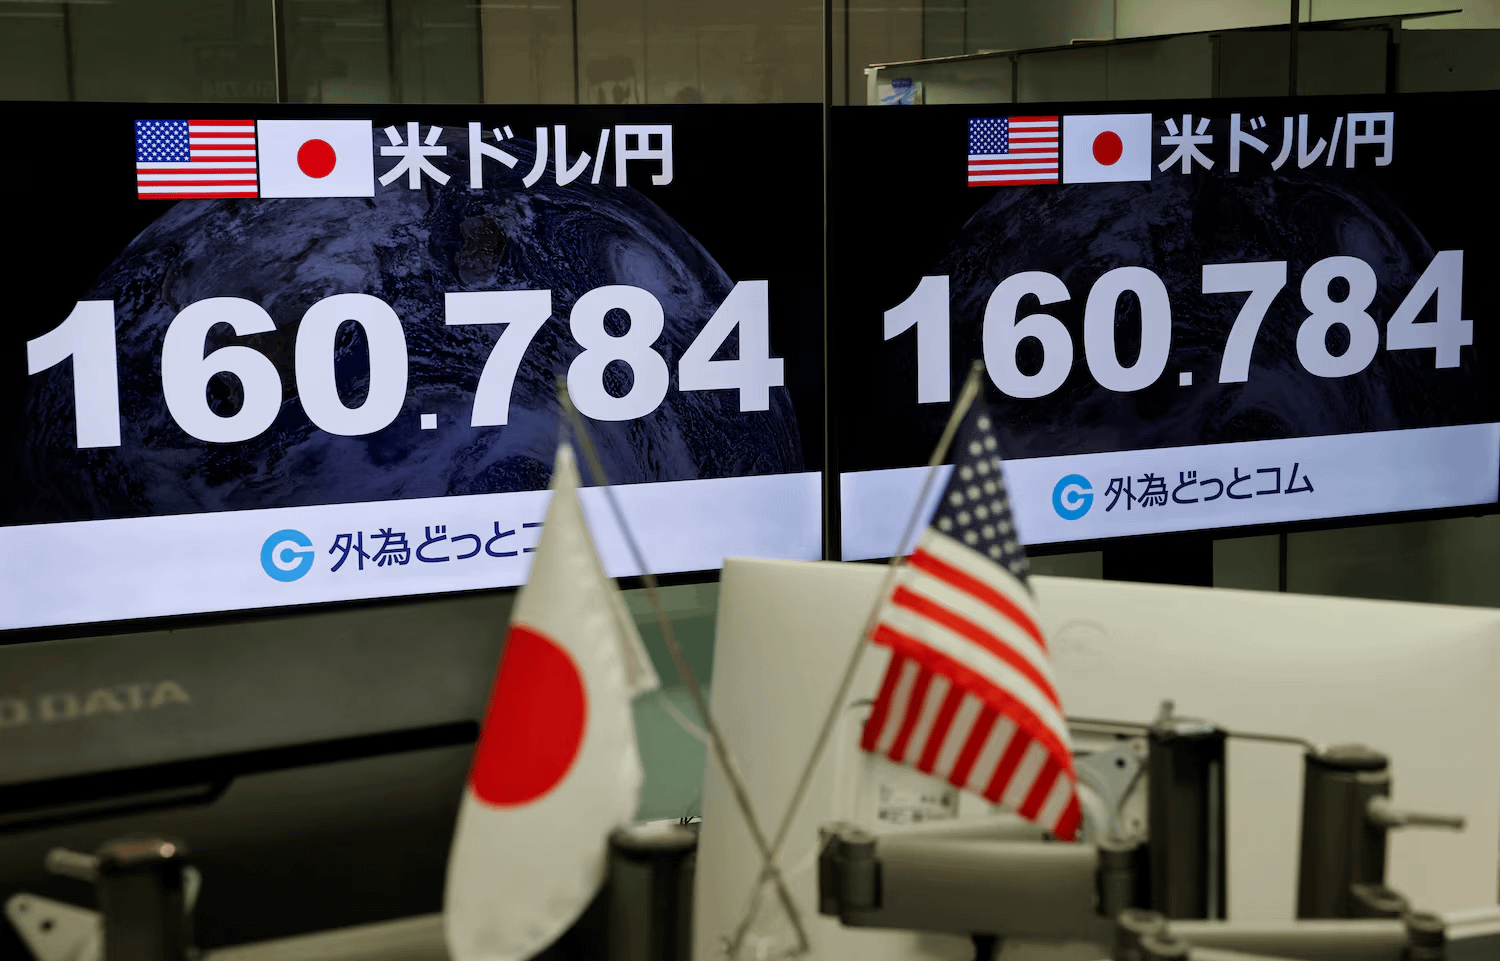
خفضت اليابان حيازاتها من سندات الخزانة الأمريكية بمقدار 96 مليار دولار على مدى الأشهر الثلاثة الماضية، لتصل إلى 1.14 تريليون دولار — وهو أدنى مستوى منذ أبريل 2025. وبوصفها أكبر دائن أجنبي للولايات المتحدة، فإن استمرار عمليات البيع هذه يشير إلى تحوّل هيكلي في واحدة من أهم علاقات رأس المال الأمريكية.
الآليات واضحة: باعت اليابان السندات لجمع الدولارات، ثم استخدمت تلك الدولارات لشراء الين ضمن دفاع منسّق عن عملتها. كان الين يهبط إلى أدنى مستويات خلال 40 عامًا، وكانت بنك اليابان (BOJ) تحت ضغط شديد. وتوّجت عمليات البيع بتدخل مشترك للين بين الولايات المتحدة واليابان في 31 يوليو — وهو الأول من نوعه منذ نحو 30 عامًا — نُفِّذ عبر بنك الاحتياطي الفيدرالي في نيويورك (NY Fed) بالتعاون مع Goldman وMorgan Stanley. وقد تضمنت "قائمة المهام" التي طرحها وزير الخزانة بيسنت من اجتماع كامب ديفيد بشكل صريح "شراء 50–100 مليار ين"، ومنذ ذلك الحين هدد كلٌّ من بيسنت وكاتاياما (من اليابان) بإجراءات مشتركة إضافية.
وهذا يخلق حلقة تعزّز ذاتها: فالين الأضعف يتطلب تدخلاً أكبر، ما يستلزم المزيد من احتياطات الدولارات، الأمر الذي يعني المزيد من بيع سندات الخزانة. وبالنسبة للأسواق، تكون الصورة واضحة — فبيع اليابان يضغط صعودًا على عوائد سندات الخزانة الأمريكية، وهو بدوره يعمل كعائق أمام الأسهم والـcrypto. إن تراجع تجارة حمل الين (yen carry trade) في 2024 عند شكل انهيار سريع هو القالب الذي يراقبه الجميع عن كثب.
المفاجأة تكمن في السياق الكلي (macro). فحالة عدم اليقين بشأن إيران/مضيق هرمز أدت إلى هبوط النفط 8% وأسهمت في كون الأسهم خضراء، بينما سوق الخزانة بات عالقًا بين قوتين متنافستين — خطر التضخم من النفط من جهة، وخطر التمويل الناتج عن البيع الهيكلي من جانب اليابان من جهة أخرى. سندات الخزانة الآن هي ساحة معركة لسرديتين كليّتين مختلفتين تمامًا تجريان في الوقت نفسه.
ليس نصيحة مالية.
$BTC $BZ $XAU #USToCancelIranAttackSubjectToDeal #WTICrudeOpensDown8% #BerkshireSharesHit8MonthHigh #TrumpCancelsIranStrikePendingDeal
خفضت اليابان حيازاتها من سندات الخزانة الأمريكية بمقدار 96 مليار دولار على مدى الأشهر الثلاثة الماضية، لتصل إلى 1.14 تريليون دولار — وهو أدنى مستوى منذ أبريل 2025. وبوصفها أكبر دائن أجنبي للولايات المتحدة، فإن استمرار عمليات البيع هذه يشير إلى تحوّل هيكلي في واحدة من أهم علاقات رأس المال الأمريكية.
الآليات واضحة: باعت اليابان السندات لجمع الدولارات، ثم استخدمت تلك الدولارات لشراء الين ضمن دفاع منسّق عن عملتها. كان الين يهبط إلى أدنى مستويات خلال 40 عامًا، وكانت بنك اليابان (BOJ) تحت ضغط شديد. وتوّجت عمليات البيع بتدخل مشترك للين بين الولايات المتحدة واليابان في 31 يوليو — وهو الأول من نوعه منذ نحو 30 عامًا — نُفِّذ عبر بنك الاحتياطي الفيدرالي في نيويورك (NY Fed) بالتعاون مع Goldman وMorgan Stanley. وقد تضمنت "قائمة المهام" التي طرحها وزير الخزانة بيسنت من اجتماع كامب ديفيد بشكل صريح "شراء 50–100 مليار ين"، ومنذ ذلك الحين هدد كلٌّ من بيسنت وكاتاياما (من اليابان) بإجراءات مشتركة إضافية.
وهذا يخلق حلقة تعزّز ذاتها: فالين الأضعف يتطلب تدخلاً أكبر، ما يستلزم المزيد من احتياطات الدولارات، الأمر الذي يعني المزيد من بيع سندات الخزانة. وبالنسبة للأسواق، تكون الصورة واضحة — فبيع اليابان يضغط صعودًا على عوائد سندات الخزانة الأمريكية، وهو بدوره يعمل كعائق أمام الأسهم والـcrypto. إن تراجع تجارة حمل الين (yen carry trade) في 2024 عند شكل انهيار سريع هو القالب الذي يراقبه الجميع عن كثب.
المفاجأة تكمن في السياق الكلي (macro). فحالة عدم اليقين بشأن إيران/مضيق هرمز أدت إلى هبوط النفط 8% وأسهمت في كون الأسهم خضراء، بينما سوق الخزانة بات عالقًا بين قوتين متنافستين — خطر التضخم من النفط من جهة، وخطر التمويل الناتج عن البيع الهيكلي من جانب اليابان من جهة أخرى. سندات الخزانة الآن هي ساحة معركة لسرديتين كليّتين مختلفتين تمامًا تجريان في الوقت نفسه.
ليس نصيحة مالية.
$BTC $BZ $XAU #USToCancelIranAttackSubjectToDeal #WTICrudeOpensDown8% #BerkshireSharesHit8MonthHigh #TrumpCancelsIranStrikePendingDeal