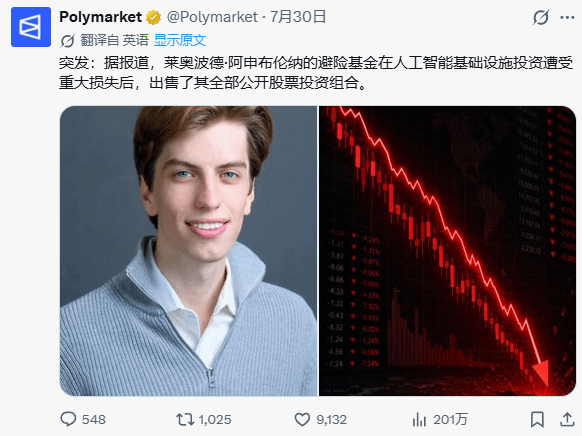
أرسل ليوبولد إلى المستثمرين رسالة عامة حديثة.
وقال إن صافي قيمة الصندوق تراجع في يوليو بنحو 67%، إلا أنه وبسبب تحقيق عوائد جيدة خلال النصف الأول، ما زال إجمالي الأداء السنوي يحافظ على عائد إيجابي يقارب 80%. وفي المستقبل، سيُتخلى عن استراتيجية الرافعة المالية المرتفعة، وسيتم تعديلها إلى محفظة استثمارية أكثر تحفظًا، على أمل إعادة الانطلاق.
لكن الأمور ليست بهذه البساطة على ما يبدو.
فالاستثمارات التي تم بيعها تحت الإكراه كانت في الأساس أسهمًا مدرجة في سوق ثانوي تُعد الأكثر سيولة؛ أما الأصول الأساسية التي بقيت، فهي حصص في شركة <Anthropic> لم تُطرح بعدُ للاكتتاب. وستظل القيمة النهائية لهذه الحصة مرهونة بانتظار التحقق الفعلي بعد طرحها للاكتتاب العام.
كما أن حجم الصندوق توسّع بسرعة بعد طفرة الأداء. فقد انضم كثير من المستثمرين فقط خلال فترة كان فيها العائد مرتفعًا وحظي باهتمام كبير، ولذلك، رغم أن الصندوق حقق ربحًا داخل العام، فمن المرجح أن الأموال التي دخلت لاحقًا تكون قد تكبّدت خسائر.
وهذا هو السيناريو الذي يتكرر مرارًا في قطاع الاستثمار: عندما يكون حجم الصندوق صغيرًا، تكون النتائج لافتة فتجذب كمًا كبيرًا من الأموال لمطاردة الارتفاع، ثم يتضخم الحجم بسرعة، وبعد ذلك يدخل السوق في مرحلة تصحيح، ليصبح المستثمرون الجدد هم بالذات من يتحملون الجزء الأكبر من الانخفاض.
سواء في الخارج أو داخل البلاد، ظهرت حالات مشابهة. والجهات الإدارية القادرة فعلًا على الحفاظ على عوائد فائقة على المدى الطويل بعد استمرار تضخم أحجام الأموال، تظل دائمًا فئة قليلة جدًا.
لا ينقص السوق حكايات الأساطير قصيرة الأجل، لكن الصعوبة تكمن في خلق عوائد باستمرار بين عوامل الحجم والدورة والتقلبات.
ومن وجهة النظر الحالية، لا يبدو أن الذكاء الاصطناعي مجرد فقاعة؛ بل إن الأمر أقرب إلى هبوط ناتج عن تسعير مبالغ فيه بشكل سابق لأوانه. وهذا شبيه بما حدث حول عام 2000، عندما شهدت أسهم الإنترنت في جميع أنحاء العالم موجة فقاعة ثم انهيارًا كبيرًا. لكن إذا نظرت الآن إلى الوراء، فكان الإنترنت في تلك الفترة لا يزال في بدايات تطوره فقط.