رأيي الأول في تصميم تصفية بابل من ناحية رسوم الأساس الصفري (zero-basis-point fee). بدا الأمر ودودًا للمقترض ومُنظّمًا بشكل غير معتاد.
لكن هذا هو المقياس الواضح، وهو يخفي عملية التحويل.
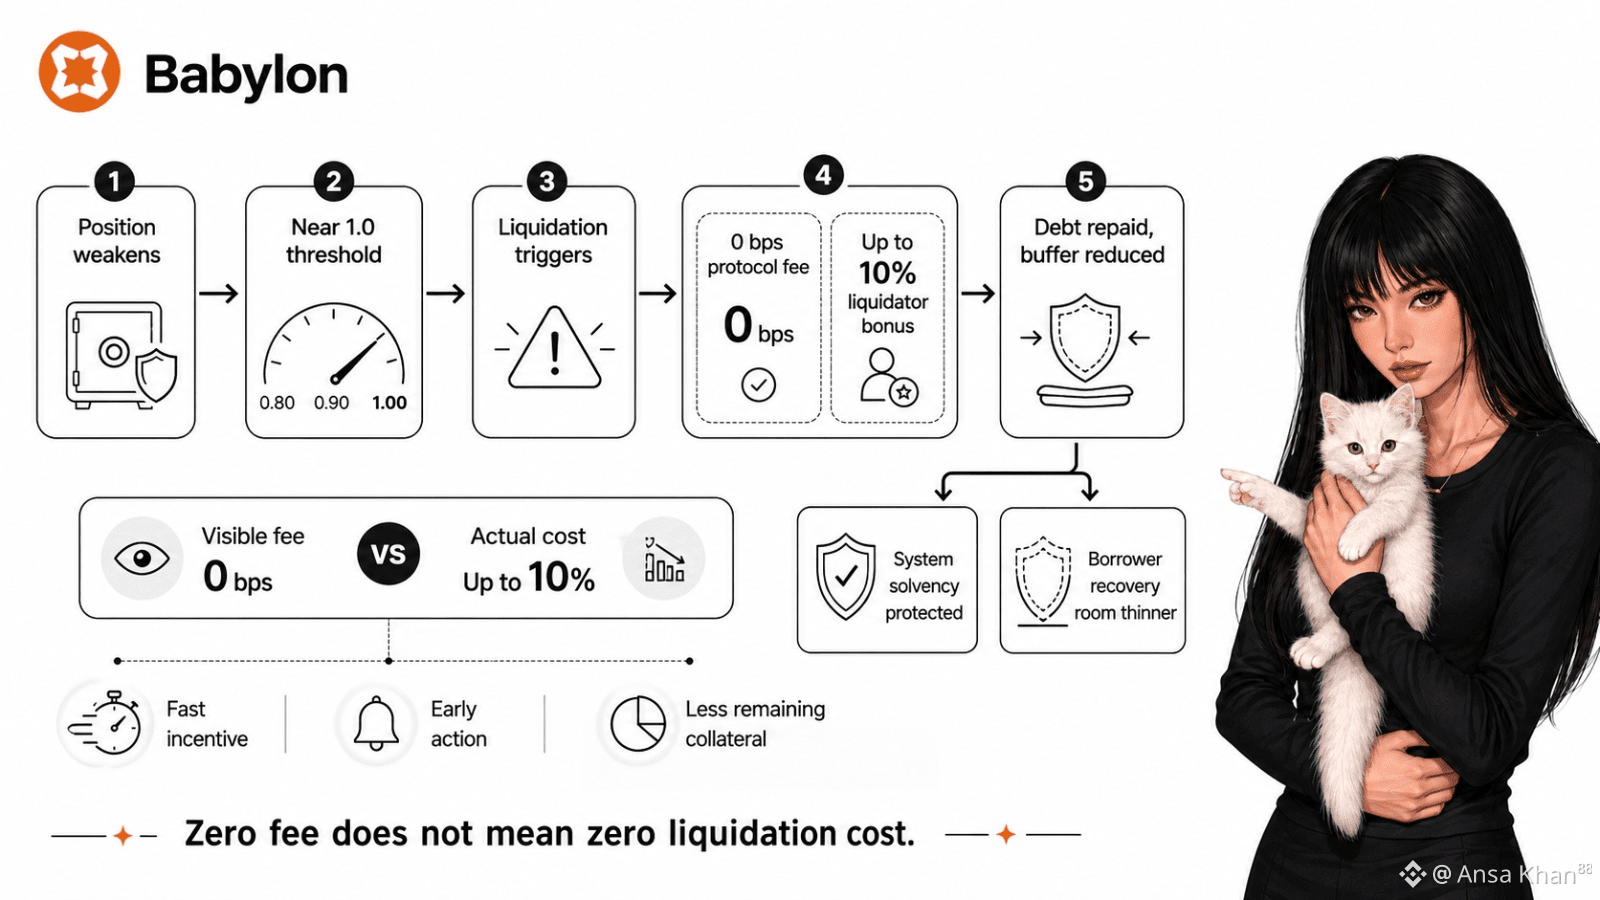
قد يدفع المقترض بدون أي رسوم بروتوكول، ومع ذلك لا يزال تَسَرُّب القيمة خارج المركز يحدث عبر مكافأة المُصفّي. عند عتبة 1.0 تقريبًا، يمكن لبابل تطبيق الحافز الكامل بنسبة 10% بدل الانتظار حتى يحدث عجز أعمق. لذا فإن «الرسوم الصفرية» ليست تكلفةً صفرية. إنها وضوح الرسوم مقابل الخسارة الاقتصادية الفعلية.
هذا التبادل مفهوم. يحتاج المُصفّون إلى حوافز كافية للتحرك بسرعة عندما تكون تغطية الضمانات ضعيفة ويكون التوقيت مهمًا. قد تترك الحوافز الضعيفة ديونًا معدومة في مكانها لفترة أطول. بعض التكلفة أمر طبيعي.
ومع ذلك، السلوك أهم من التسمية. هل يحمي BABY الملاءة من خلال التصرف في وقت مبكر، أم أن مكافأة 10% تستهلك قدرًا كبيرًا من الضمانات قبل أن يحصل المقترض على مساحة تعافٍ ذات معنى؟ بعد سداد الدين وتكاليف الحوافز، كم تبقى فعليًا من هامش أمان؟
سيلاحظ معظم الناس ما إذا كانت التصفية تُزيل الدين. أنا أراقب ما يتبقى بعد ذلك.
تنجح بابل إذا حافظت التصفية المبكرة على قوة النظام دون أن تجعل المقترضين يتحملون عقوبة مخفية متخفية تحت رسوم بروتوكول صفرية. شكي بسيط: خط رسوم نظيف قد يزال ينتج نتيجة مستخدم قاسية.
@BabylonLabs_io #baby $BABY
لكن هذا هو المقياس الواضح، وهو يخفي عملية التحويل.
قد يدفع المقترض بدون أي رسوم بروتوكول، ومع ذلك لا يزال تَسَرُّب القيمة خارج المركز يحدث عبر مكافأة المُصفّي. عند عتبة 1.0 تقريبًا، يمكن لبابل تطبيق الحافز الكامل بنسبة 10% بدل الانتظار حتى يحدث عجز أعمق. لذا فإن «الرسوم الصفرية» ليست تكلفةً صفرية. إنها وضوح الرسوم مقابل الخسارة الاقتصادية الفعلية.
هذا التبادل مفهوم. يحتاج المُصفّون إلى حوافز كافية للتحرك بسرعة عندما تكون تغطية الضمانات ضعيفة ويكون التوقيت مهمًا. قد تترك الحوافز الضعيفة ديونًا معدومة في مكانها لفترة أطول. بعض التكلفة أمر طبيعي.
ومع ذلك، السلوك أهم من التسمية. هل يحمي BABY الملاءة من خلال التصرف في وقت مبكر، أم أن مكافأة 10% تستهلك قدرًا كبيرًا من الضمانات قبل أن يحصل المقترض على مساحة تعافٍ ذات معنى؟ بعد سداد الدين وتكاليف الحوافز، كم تبقى فعليًا من هامش أمان؟
سيلاحظ معظم الناس ما إذا كانت التصفية تُزيل الدين. أنا أراقب ما يتبقى بعد ذلك.
تنجح بابل إذا حافظت التصفية المبكرة على قوة النظام دون أن تجعل المقترضين يتحملون عقوبة مخفية متخفية تحت رسوم بروتوكول صفرية. شكي بسيط: خط رسوم نظيف قد يزال ينتج نتيجة مستخدم قاسية.
@BabylonLabs_io #baby $BABY