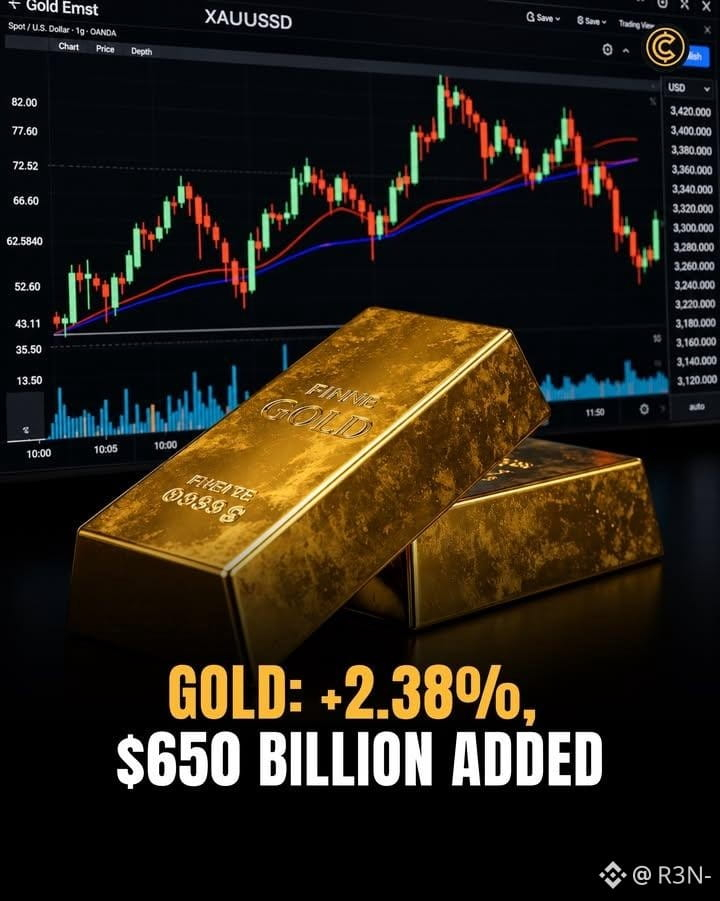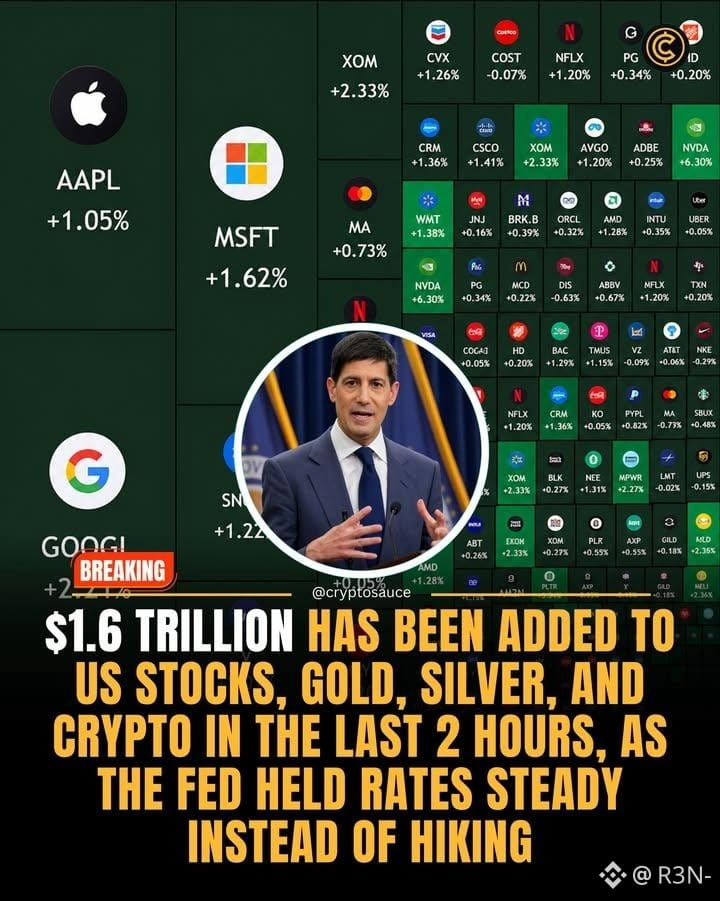
$1.6 تريليون تمت إضافتها عبر فئات الأصول خلال ساعتين يعد رقمًا كبيرًا بالفعل، والأهم برأيي أن ما يلفت انتباهي أكثر هو مدى اتساع نطاق هذه الحركة وليس حجمها فقط.
يشير موقف الاحتياطي الفيدرالي دون حتى خفض—بل مجرد تثبيت—ما أدى إلى مكاسب متزامنة في الأسهم والذهب والفضة والآن في العملات المشفرة معًا إلى أن الأسواق كانت متموضعة بشكل دفاعي قبل هذا القرار، وأنها تلقت ارتياحًا بدلًا من المفاجأة. وبصراحة، أعتقد أن هذا الفرق مهم كثيرًا؛ فالتعافي المبني على إزالة حالة عدم اليقين يتصرف بشكل مختلف عن ذلك المبني على معلومات صعودية جديدة فعلًا.
ما سأشير إليه بوصفه الجزء الأكثر إثارة للاهتمام هو ارتفاع الذهب والكاوينر/العملات المشفرة معًا هنا. عادةً لا تتحرك هاتان الفئتان جنبًا إلى جنب؛ فالذهب غالبًا يستفيد من مخاوف “الابتعاد عن المخاطرة”، بينما تميل العملات المشفرة إلى الازدهار عندما تكون الشهية للمخاطرة مرتفعة. رؤية الاثنين يلتقطان طلبًا في الوقت نفسه توحي بأن الأمر كان أقل ارتباطًا بأطروحة تخص أصلًا بعينه وأكثر ارتباطًا بارتياح شامل لأن المفاجأة المتشددة لم تتحقق، ما أتاح سيولة كانت جالسة بحذر على مدار الصورة بأكملها.
وبالنظر إلى كل ما كنا نتابعه مع الاحتياطي الفيدرالي طوال هذا العام، من التأطير المتشدد لوارش، إلى التقلبات المدفوعة بمؤشر CPI، وإلى التحول ذهابًا وإيابًا في احتمالات رفع الفائدة من 42% إلى 10% ثم العودة، فإن تثبيتًا واضحًا دون تعليقات إضافية متشددة هو في حد ذاته إشارة ذات مغزى. كانت الأسواق مهيأة بدرجة كبيرة لرفع الفائدة “أولًا” من جانب الاحتياطي الفيدرالي، لكن مجرد عدم حدوث ذلك كان كافيًا لإطلاق مثل هذه الحركة الواسعة النطاق.
التوتر الصريح الذي يستحق المتابعة هنا هو “الاستمرارية”. غالبًا ما تخبو موجات الارتياح الناتجة عن توقف السياسة بسرعة إذا لم تستمر البيانات الأساسية في تقديم ما يدعمها. إذا ظلت مطبوعات تضخم يوليو وأغسطس ضعيفة وتحول هذا التثبيت إلى الخطوة الأولى نحو محادثات حقيقية حول خفض الفائدة، فقد يشير ذلك إلى تحول واقعي في شهية المخاطرة. أما إذا عادت معدلات التضخم للتسارع أو عاد خطاب الاحتياطي الفيدرالي أكثر تشددًا خلال الأسابيع المقبلة، فقد تصبح هذه الحركة التي استمرت ساعتين مجرد ضغط حاد وقصير الأجل بدلًا من أن تكون بداية لشيء مستدام.
$XAU #FOMCWatching #BNBSmartChainToUndergoHardFork
يشير موقف الاحتياطي الفيدرالي دون حتى خفض—بل مجرد تثبيت—ما أدى إلى مكاسب متزامنة في الأسهم والذهب والفضة والآن في العملات المشفرة معًا إلى أن الأسواق كانت متموضعة بشكل دفاعي قبل هذا القرار، وأنها تلقت ارتياحًا بدلًا من المفاجأة. وبصراحة، أعتقد أن هذا الفرق مهم كثيرًا؛ فالتعافي المبني على إزالة حالة عدم اليقين يتصرف بشكل مختلف عن ذلك المبني على معلومات صعودية جديدة فعلًا.
ما سأشير إليه بوصفه الجزء الأكثر إثارة للاهتمام هو ارتفاع الذهب والكاوينر/العملات المشفرة معًا هنا. عادةً لا تتحرك هاتان الفئتان جنبًا إلى جنب؛ فالذهب غالبًا يستفيد من مخاوف “الابتعاد عن المخاطرة”، بينما تميل العملات المشفرة إلى الازدهار عندما تكون الشهية للمخاطرة مرتفعة. رؤية الاثنين يلتقطان طلبًا في الوقت نفسه توحي بأن الأمر كان أقل ارتباطًا بأطروحة تخص أصلًا بعينه وأكثر ارتباطًا بارتياح شامل لأن المفاجأة المتشددة لم تتحقق، ما أتاح سيولة كانت جالسة بحذر على مدار الصورة بأكملها.
وبالنظر إلى كل ما كنا نتابعه مع الاحتياطي الفيدرالي طوال هذا العام، من التأطير المتشدد لوارش، إلى التقلبات المدفوعة بمؤشر CPI، وإلى التحول ذهابًا وإيابًا في احتمالات رفع الفائدة من 42% إلى 10% ثم العودة، فإن تثبيتًا واضحًا دون تعليقات إضافية متشددة هو في حد ذاته إشارة ذات مغزى. كانت الأسواق مهيأة بدرجة كبيرة لرفع الفائدة “أولًا” من جانب الاحتياطي الفيدرالي، لكن مجرد عدم حدوث ذلك كان كافيًا لإطلاق مثل هذه الحركة الواسعة النطاق.
التوتر الصريح الذي يستحق المتابعة هنا هو “الاستمرارية”. غالبًا ما تخبو موجات الارتياح الناتجة عن توقف السياسة بسرعة إذا لم تستمر البيانات الأساسية في تقديم ما يدعمها. إذا ظلت مطبوعات تضخم يوليو وأغسطس ضعيفة وتحول هذا التثبيت إلى الخطوة الأولى نحو محادثات حقيقية حول خفض الفائدة، فقد يشير ذلك إلى تحول واقعي في شهية المخاطرة. أما إذا عادت معدلات التضخم للتسارع أو عاد خطاب الاحتياطي الفيدرالي أكثر تشددًا خلال الأسابيع المقبلة، فقد تصبح هذه الحركة التي استمرت ساعتين مجرد ضغط حاد وقصير الأجل بدلًا من أن تكون بداية لشيء مستدام.
$XAU #FOMCWatching #BNBSmartChainToUndergoHardFork