

لدى السوق الآن ثغرة منطقية واضحة جدًا:
في الوقت نفسه، هناك نقاش حول ما إذا كان يمكن لمَيكْرون أن «يتخلّص من الدورة»، وهل يمكن للتقييم أن يُعطي بشكلٍ مستدام 15 مرة أو 20 مرة من مضاعف الربحية (PE)؛
ومن جهةٍ أخرى، هناك من يشكّ كذلك في أن إنفاق التكنولوجيا الكبرى على رأس المال للذكاء الاصطناعي لا يحقق عائدًا على الاستثمار (ROI).
هاتان المسألتان لا يمكن أن تصحّا معًا.
أولًا: السداد النقدي عبر المعادلات/الشيكات للعتاد، والمُجمّع التقني/التكنولوجيا الكبيرة يصدر شيكات للدفع
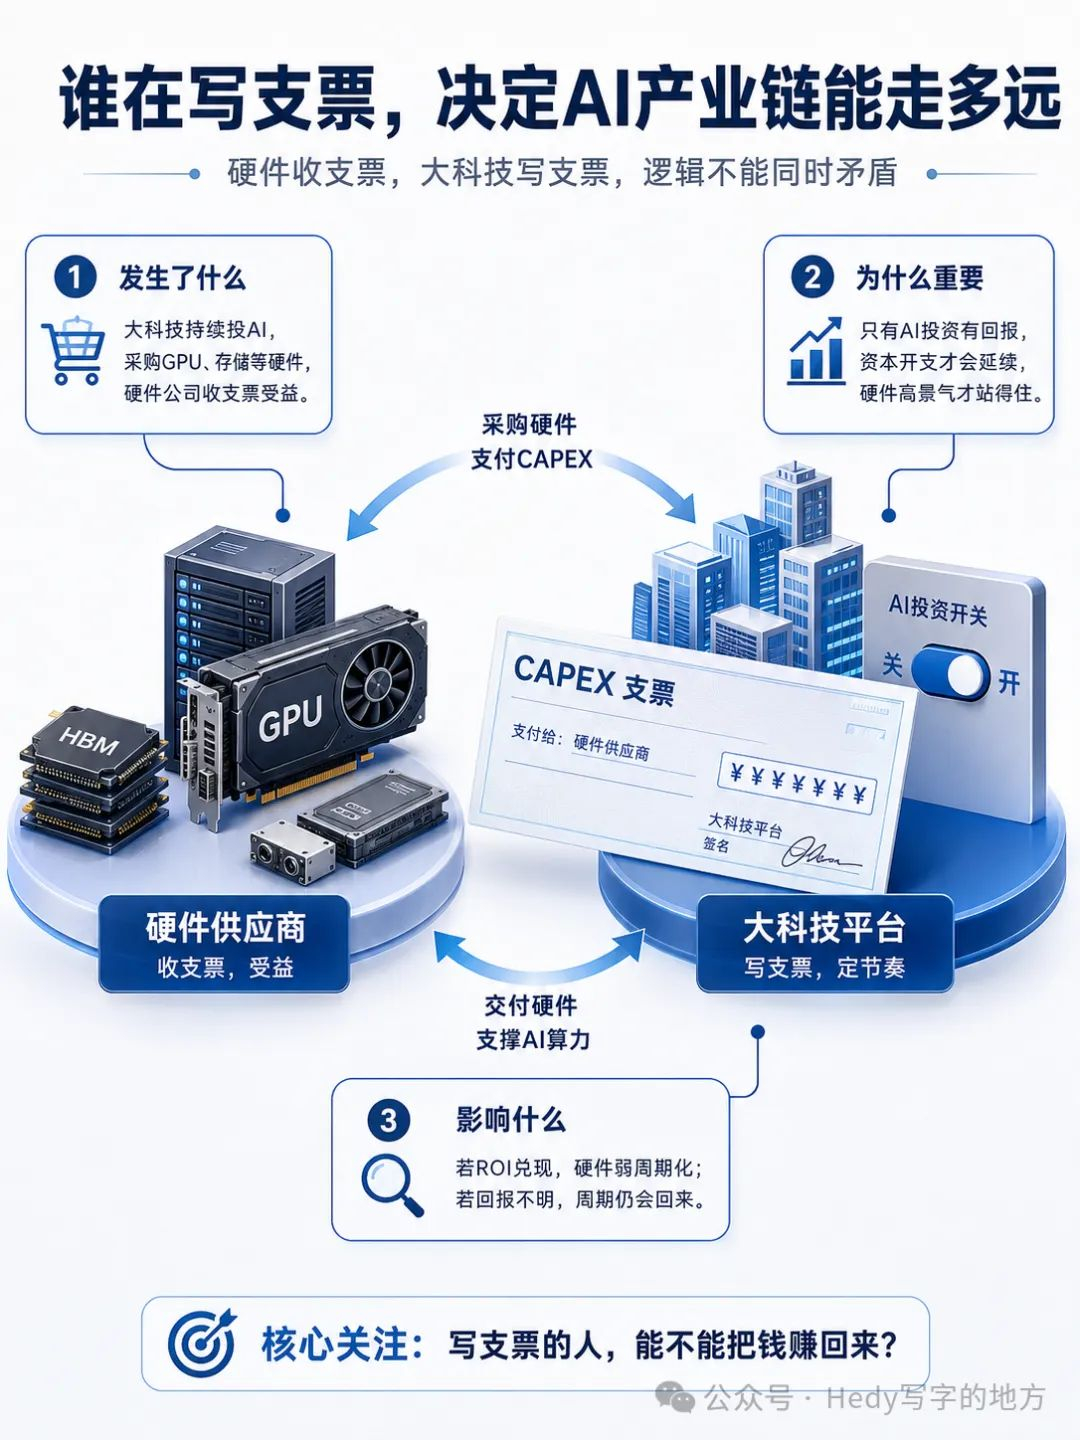
شركات مثل Micron وGPU والخوادم ووحدات الوصل البصري… من حيث الجوهر، هي كلها جهات تستلم الشيكات.
الذي يكتب الشيك فعلًا، هو شركات التكنولوجيا الكبرى مثل Meta وGoogle وMicrosoft وAmazon.
منطق سلسلة الصناعة بسيط للغاية:
استثمارات التكنولوجيا الكبرى في الذكاء الاصطناعي لها عائد
→ الاستعداد لزيادة الإنفاق الرأسمالي أكثر
→ استمرار شراء GPU وHBM والخوادم والذاكرة
→ استمرار نمو طلب شركات الأجهزة وأرباحها
→ لدى السوق سبب للاعتقاد بأنها “تُضعف الدورية”.
وعلى العكس، إذا لم تحقق استثمارات الشركات الكبرى في الذكاء الاصطناعي أرباحاً، فسينخفض الإنفاق الرأسمالي عاجلاً أم آجلاً.
عندما ينخفض Capex، تنخفض وتيرة نمو الطلب على الأجهزة؛ وعندما ينخفض الطلب، تعود دورات الأسعار والمخزون والسعة الإنتاجية من جديد.
لذلك، فإن أي سردية عن “تحرّر الأجهزة الدائم من الدورية” يجب أن تقوم على فرضٍ أساسي هو:
تستطيع الشركات الكبرى الاستمرار في جني المال من استثمارات الذكاء الاصطناعي.
وإلا فإن ما يُسمى التحرّر من الدورية ليس سوى موجة صعود أقوى وأطول، وليس زوالاً للدورية.
ثانياً، السوق يتداول في الوقت نفسه سرديتين متناقضتين
الآن ترى السوق من ناحية ما:
طلب البنية التحتية للذكاء الاصطناعي طويل الأمد، لذلك لا ينبغي على شركات الأجهزة تقييم نفسها بعد الآن وفقاً لأسهم دورات تقليدية.
لكن من ناحية أخرى أيضاً:
الإنفاق الرأسمالي للشركات الكبرى مرتفع جداً، وتسييل الذكاء الاصطناعي غير كافٍ، لذا يتعذر التحقق من ROI منذ وقت طويل.
لكن المشكلة هي: إذا لم تكن الشركات الكبرى تجني المال، فلماذا تحافظ إلى الأبد على وتيرة نمو عالية للإنفاق الرأسمالي؟
إذا لم يكن الإنفاق الرأسمالي قادراً على الاستمرار، فمن أين ستأتي شركة الأجهزة بنموها المرتفع؟
لذلك لا يمكنك التشكيك في عائد استثمارات الشركات الكبرى في الذكاء الاصطناعي، وفي الوقت نفسه الاعتقاد بأن شركة الأجهزة ستستمر إلى الأبد بتقييم سهم نموي.
وهذا في الأساس يعني أنها تصدق في الوقت نفسه:
الأطراف السفلية لا تربح، لكن الأطراف العليا يمكنها أن تواصل النمو بمعدلات مرتفعة.
من الصعب جداً أن يكتمل المنطق بشكل صحيح.
ثالثاً، حتى الشركات الكبرى تقع في FOMO المتعلقة بالإنفاق الرأسمالي
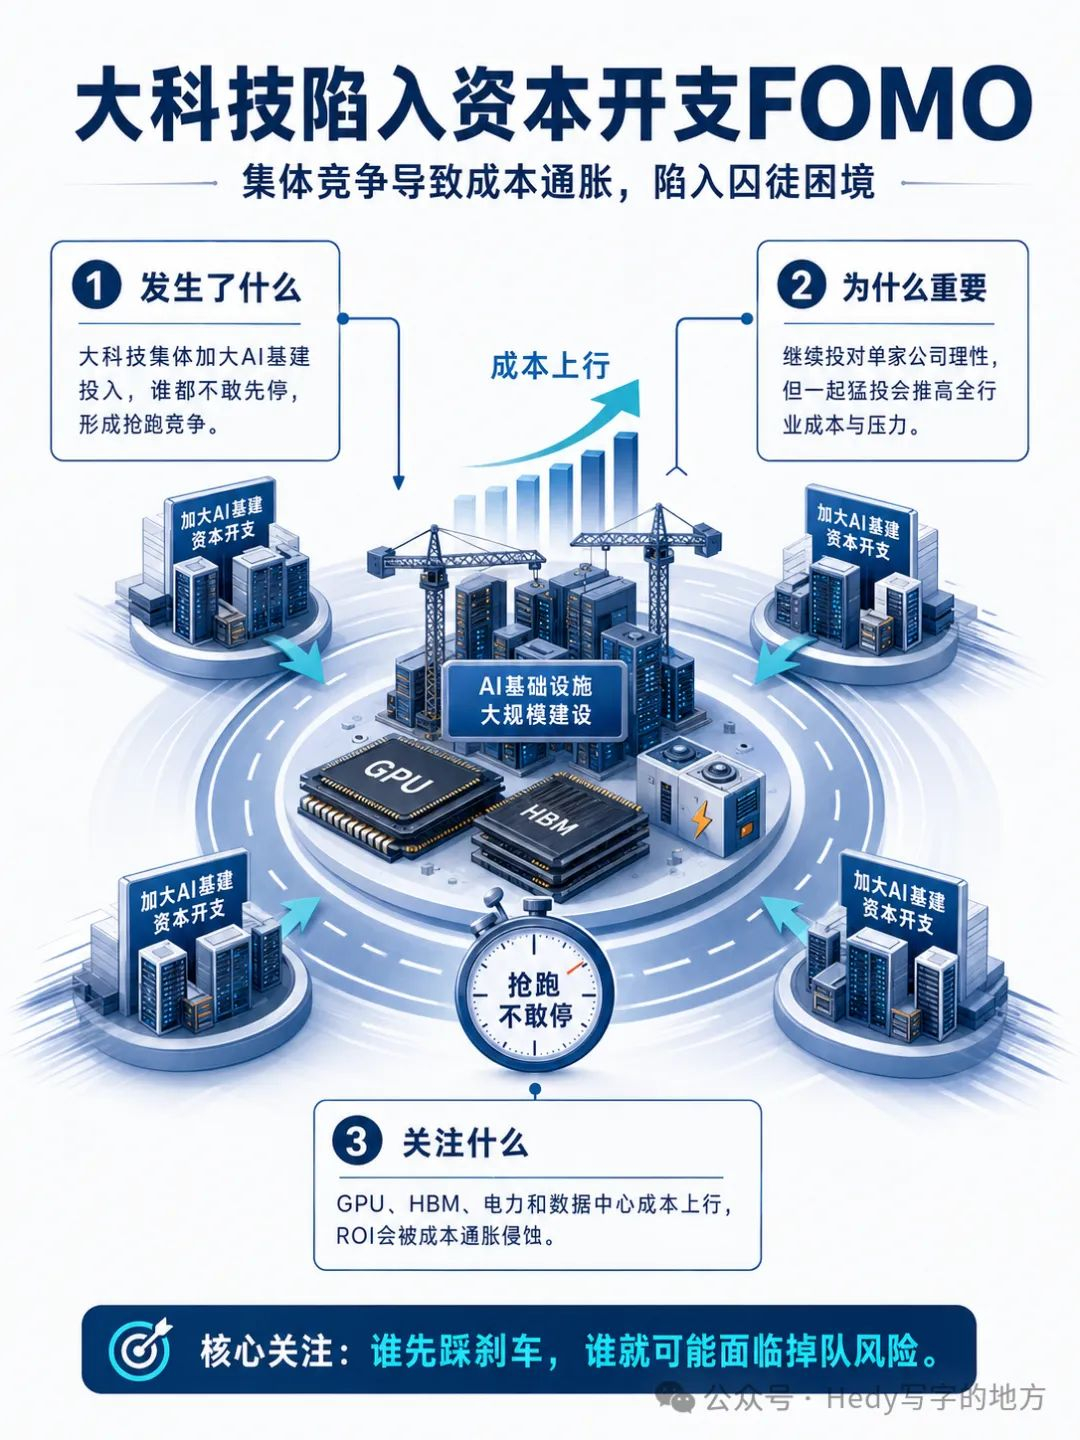
والأكثر إثارة للاهتمام أن الشركات الكبرى نفسها أيضاً وقعت في FOMO.
يعرف الجميع أن البنية التحتية للذكاء الاصطناعي باهظة الثمن، ويعرفون أيضاً أن جزءاً من المشاريع لا يزال عائدها على المدى القصير غير واضح.
لكن لا أحد يجرؤ على التوقف أولاً.
لأنك عندما تبطئ الإنفاق الرأسمالي، بينما يستمر منافسوك في الاستثمار بقوة، سستشعر بالقلق بشأن:
تأخر في قدرات الحوسبة، وتأخر في نماذج الذكاء الاصطناعي، وتراجع في الحصة السحابية، وخسارة العملاء من الشركات لصالح المنافسين.
وهكذا تظهر معضلة كلاسيكية لأسرى:
بالنسبة لكل شركة على حدة، فإن مواصلة الاستثمار قرار منطقي؛
لكن إذا استثمرت كل الشركات معاً بشكل محموم، فالنتيجة قد لا تكون عقلانية بالضرورة.
رابعاً، يدفع الجميع ثمن السباق محلياً (تسابقاً من أجل عدم التأخر)
يتسابق الجميع لشراء GPU وHBM واحتياج الكهرباء وحجز مراكز البيانات.
والنتيجة هي:
ترتفع أسعار الأجهزة، وتزداد تكاليف الإنشاء، ما يرفع ضغط الاستهلاك.
تجني الأطراف العليا أرباحاً هائلة، لكن العائد الاستثماري لدى الأطراف السفلية يتم تقويضه بنفقات التضخم.
هذا لا يختلف جوهرياً عن FOMO لدى المستثمرين الأفراد في أسهم شركات الأجهزة.
يخاف مستثمرو التجزئة من فوات ربح ارتفاع أسعار الأسهم، بينما تخاف الشركات الكبرى من فوات منافسة الذكاء الاصطناعي.
في النهاية كلها بسبب الخوف من التأخر، ما يدفعهم إلى رفع تكلفة الشراء لأنفسهم باستمرار.
الخامس، مفتاح معضلة الأسرى: لا أحد يجرؤ على الضغط على المكابح أولاً
نظرياً، إذا خفّضت جميع الشركات الكبرى تدريجياً وتيرة نمو إنفاقها الرأسمالي بشكل معتدل، فسيكون ذلك في مصلحتها هي أيضاً.
لم تختفِ الحاجة، لكن عملية الشراء لم تعد خارج السيطرة:
قد تهدأ أسعار وحدات GPU والذاكرة والخوادم؛
قد تنخفض تكاليف بناء مراكز البيانات؛
ستتخفف ضغوط الإنفاق الرأسمالي والاستهلاك والتدفق النقدي.
لكن المشكلة تكمن في أنه لا أحد يرغب في أن يكون أول من يضغط على المكابح.
لأن مجرد استمرار الآخرين في الضخّ القوي، قد يجعل الشركة التي تُبطئ وتيرةها تتأخر في الجولة التالية من المنافسة في الذكاء الاصطناعي.
لذلك، فإن FOMO في الإنفاق الرأسمالي قد لا يكون نابعاً من أن كل مشروع لديه عائد مرتفع.
وفي كثير من الأحيان، يأتي ذلك من:
لا توجد أي شركة كبرى واحدة يمكنها تحمّل مخاطر “الاستثمار الأقل بعد ذلك ثم السقوط خلف الركب”.
سادساً، لكن الشركات الكبرى ما زالت تملك مفتاح الطلب
رغم أنه على المدى القصير تبدو الشركات الكبرى كأنها “مكبّلة” بأسعار GPU والذاكرة، إلا أنها ليست الطرف الأكثر سلبية في سلسلة القيمة.
هم الذين يملكون “مفتاح الطلب” النهائي.
يمكن لشركات الأجهزة التحكم في المعروض قصير الأجل، ويمكنها رفع الأسعار في مرحلة نقص المخزون، لكنها لا تستطيع تحديد كم سيكون على الشركات الكبرى إنفاقه في العام القادم على الذكاء الاصطناعي.
الحقيقة التي تحدد طول فترة تحسن مزاج السوق في السلسلة هي: الشخص الذي يكتب الشيكات.
تمتلك الشركات الكبرى الكثير من وسائل الردّ المضاد:
رفع معدل استخدام القدرة الحاسوبية، وتحسين كفاءة الاستدلال، وتطوير شرائح ذاتية، وإدخال مورد ثانٍ، وإطالة عمر المعدات، وإلغاء مشاريع منخفضة عائد الاستثمار، وإبطاء بناء مراكز البيانات.
لذلك يمكن فهمها على النحو التالي:
تملك شركات الأجهزة مرونة سعرية قصيرة الأجل، بينما تملك الشركات الكبرى السيطرة على الطلب على المدى الطويل.
عندما يكون المعروض مشدوداً، تكون مرونة أرباح الأجهزة أكبر؛
لكن كيف تُقسَّم الأرباح على المدى الطويل، وفي النهاية، يبقى من يقرر هو المشتري.
السابع، تباطؤ Capex لا يعني بالضرورة أخباراً سلبية
غالباً ما يرى السوق أن الإنفاق الرأسمالي يتباطأ، فيفسر ذلك مباشرة على أنه وصول طلب الذكاء الاصطناعي إلى الذروة.
في الحقيقة، عليك أن تعرف لماذا تم التباطؤ.
إذا كان السبب هو نقص طلبات الذكاء الاصطناعي أو فشل التسييل، فهذا طبعاً خبر سيئ.
لكن إذا كان السبب هو:
لقد تم بالفعل بناء البنية التحتية في المرحلة المبكرة؛
تحسين كفاءة النماذج؛
انخفاض تكلفة الحساب لكل وحدة؛
ارتفاع معدل استخدام المعدات القائمة؛
استبعاد المشاريع منخفضة العائد تدريجياً؛
وفي الوقت نفسه ما زادت إيرادات الذكاء الاصطناعي في النمو.
عندما يبطؤ الإنفاق الرأسمالي، فقد يتحول الأمر في النهاية إلى نقطة انعطاف أرباح لصالح الشركات الكبرى.
الثامن، قد ينتقل السوق من “كم تنفق” إلى “كم تكسب”
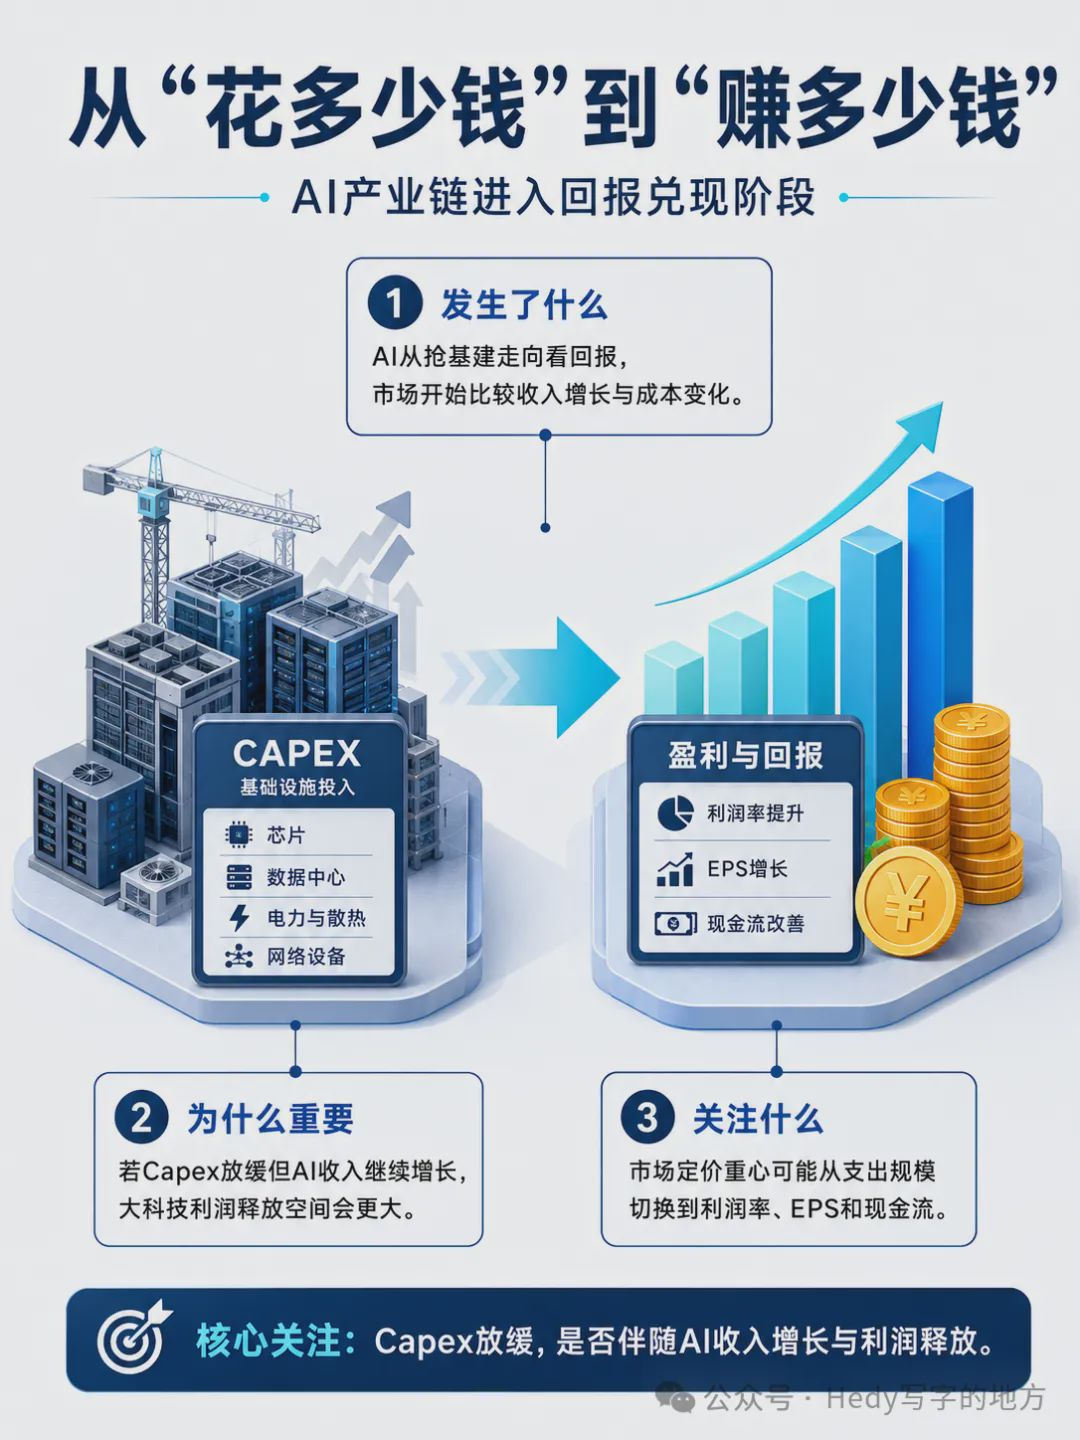
قد تتغير النماذج المالية للشركات الكبرى من:
نمو في الإيرادات، لكن الإنفاق الرأسمالي والاستهلاك يرتفعان معاً بشكل حاد؛
تتحول تدريجياً إلى:
تستمر إيرادات الذكاء الاصطناعي في النمو، لكن وتيرة نمو التكاليف تبدأ في الانخفاض، فتتسارع وتيرة إطلاق EPS والتدفق النقدي الحر.
عندها ستتحول نظرة السوق من:
“كم ستنفق العام القادم؟”
لننتقل إلى:
“كم بدأت تجني من المال؟”
بمجرد السيطرة على الإنفاق الرأسمالي، ومع استمرار نمو إيرادات الذكاء الاصطناعي، قد تستعيد الشركات الكبرى هوامش الربح وEPS والتدفق النقدي تقييم السوق من جديد.
تاسعاً، سلسلة صناعة الذكاء الاصطناعي تمر بثلاث مراحل
المرحلة الأولى: الاستيلاء على البنية التحتية
تبني الشركات الكبرى قدرات حسابية بشكل محموم؛ GPU والذاكرة والخوادم لا تكفي لتلبية الطلب.
في هذه المرحلة، تكون شركات الأجهزة في أقوى وضع، لأن لديها أكبر مرونة في الطلب وارتفاع الأسعار والربح.
المرحلة الثانية: تضخم التكاليف.
تظل أرباح الأجهزة قوية، لكن ضغوط تكلفة مركز البيانات والاستهلاك والإنفاق الرأسمالي تظهر تدريجياً.
تبدأ السوق بالسؤال: متى ستُحقق هذه الاستثمارات عوائد؟
المرحلة الثالثة: تحقيق العوائد.
إذا استمر نمو إيرادات الذكاء الاصطناعي، وبطّأ نمو الإنفاق الرأسمالي، تبدأ الشركات الكبرى في إطلاق هوامش الربح والتدفق النقدي.
عند هذه المرحلة، قد لا يعود السوق يتداول من يبيع مجرفة (أدوات الاستحواذ)، بل من استطاع فعلاً تحويل الذكاء الاصطناعي إلى أرباح.
يمكن أن تكون الأجهزة ضعيفة الدورة (ضعف الدورية)، لكن من الصعب أن تكون بلا دورة إطلاقاً
لا تزال شركات الأجهزة هي الاتجاه الأكثر مرونة ضمن دورة الإنفاق الرأسمالي في قطاع الذكاء الاصطناعي.
لكن إذا كان السوق يريد منح شركات مثل Micron تقييم سهم نموي طويل الأجل، فلا ينبغي الاكتفاء بمراقبة أسعار الذاكرة والطلبات وأرباح بضعة أرباع قادمة.
فأنت في الواقع تراهن على ثلاث أشياء:
استثمار الشركات الكبرى في الذكاء الاصطناعي يحقق عائداً مرتفعاً ومستقراً؛
يمكن أن ينمو الإنفاق الرأسمالي للشركات الكبرى على المدى الطويل؛
لن يتجه المعروض من الأجهزة إلى فائض مرة أخرى بسبب التوسع في الطاقة.
تتطلب هذه الشروط الثلاثة جميعاً؛ إن فقد شرط واحد فقط، قد تعود الدورية.
لذلك، يمكن حقاً أن يرفع الذكاء الاصطناعي “العقد الوسطي” للطلب على التخزين، وأن يطيل دورة الرواج.
لكن “ضعف الدورة” و“زوال الدورة”، هما شيئان مختلفان تماماً.
الحادي عشر، لماذا نحتاج إلى التركيز أكثر على الشركات الكبرى؟
أرباح شركة الأجهزة تعتمد على استمرار الشركات الكبرى في كتابة الشيكات.
تمتلك الشركات الكبرى خيارين اثنين:
بما أن عائدات الذكاء الاصطناعي مرتفعة، يمكن الاستمرار في زيادة الاستثمار وتوسيع الإيرادات؛
إذا سخن الإنفاق الرأسمالي بشكل مفرط، يمكن أيضاً التحكم في الإنفاق، ورفع الكفاءة، وإطلاق الأرباح.
بعبارة أخرى، تمتلك الشركات الكبرى مساحة صعود لنمو إيرادات الذكاء الاصطناعي، وتمتلك أيضاً سلطة مبادرة لتقليص النفقات غير الفعّالة.
تعتمد شركات الأجهزة بدرجة أكبر على:
يرغب الطرف السفلي في مواصلة إنفاق المال، ويبقى المعروض مشدوداً، وتظل الأسعار في مستوى مرتفع.
الأولى تمتلك خيار القرار، والثانية تستمتع بمرونة الدورة.
وهذا أيضاً سبب أن، في ظل افتراض تقييم معقول، غالباً ما تمتلك الشركات الكبرى نسبة أفضل من المخاطر إلى العوائد على المدى الطويل.
الثاني عشر، الخلاصة النهائية: لا تنظر فقط إلى بيع المجارف
تتولى شركات الأجهزة جمع الأموال، بينما تتولى الشركات الكبرى تحديد ما إذا كان ينبغي الاستمرار في دفع المزيد.
الأجهزة تجني المال من توسّع الإنفاق الرأسمالي؛
يُفترض أن تجني الشركات الكبرى المال من تسييل الذكاء الاصطناعي والتحكم في التكاليف.
الأولى لديها مرونة أكبر، والثانية لديها قدرة تحكم أقوى.
لذلك، إلى أي مدى يمكن أن تصل سلسلة صناعة الذكاء الاصطناعي، لا يعتمد على مقدار ما ترويه شركات الأجهزة من قصص عن “التحرر من الدورية”.
والمسألة تتوقف في النهاية على من يكتب الشيكات: هل يمكنه أن يربح المال ويسترده؟
في النصف الأول من دورة استثمارات الذكاء الاصطناعي، قد تكون تجارة بيع المجارف هي الأكثر ربحاً؛ لكن في النصف الثاني، يكون الفيصل الحقيقي هو من يستطيع تحويل المجرفة إلى أرباح.