في المرة السابقة عندما كتبت مقال XP، ظلّت لدي فضولية حول سؤال واحد: بعد أن يتم إصدار عملات مستقرة مؤسسية مثل USDXP، كيف تشارك فعلًا في التسوية الحقيقية عبر الحدود؟ هذا المقال بمثابة إجابة على تلك الحيرة، وبالمناسبة جعلني أفهم للمرة الأولى كلمةً تُسمّى «ساندويتش العملات المستقرة».
أولاً اشرح هذا المصطلح؛ إنه فعليًا تصويري جدًا. تحويل دفع عبر الحدود بخط واحد: طرفا العملية هما العملة المحلية، وبينهما توجد طبقة من العملات المستقرة العامة. يقوم المُرسل بتحويل العملة المحلية إلى عملة مستقرة مرتبطة بالدولار، ثم تُنجز العملة المستقرة التسوية عبر السلسلة (البلوك تشين) للمعاملة عبر الحدود، وبعد ذلك يقوم المُستلم بتحويلها مرة أخرى إلى عملته المحلية. ألا يشبه ذلك شريحتين من الخبز تفصل بينهما طبقة في الوسط؟ هذا هو التعبير الذي بدأ المجال يستخدمه لوصف التسوية عبر الحدود باستخدام العملات المستقرة.
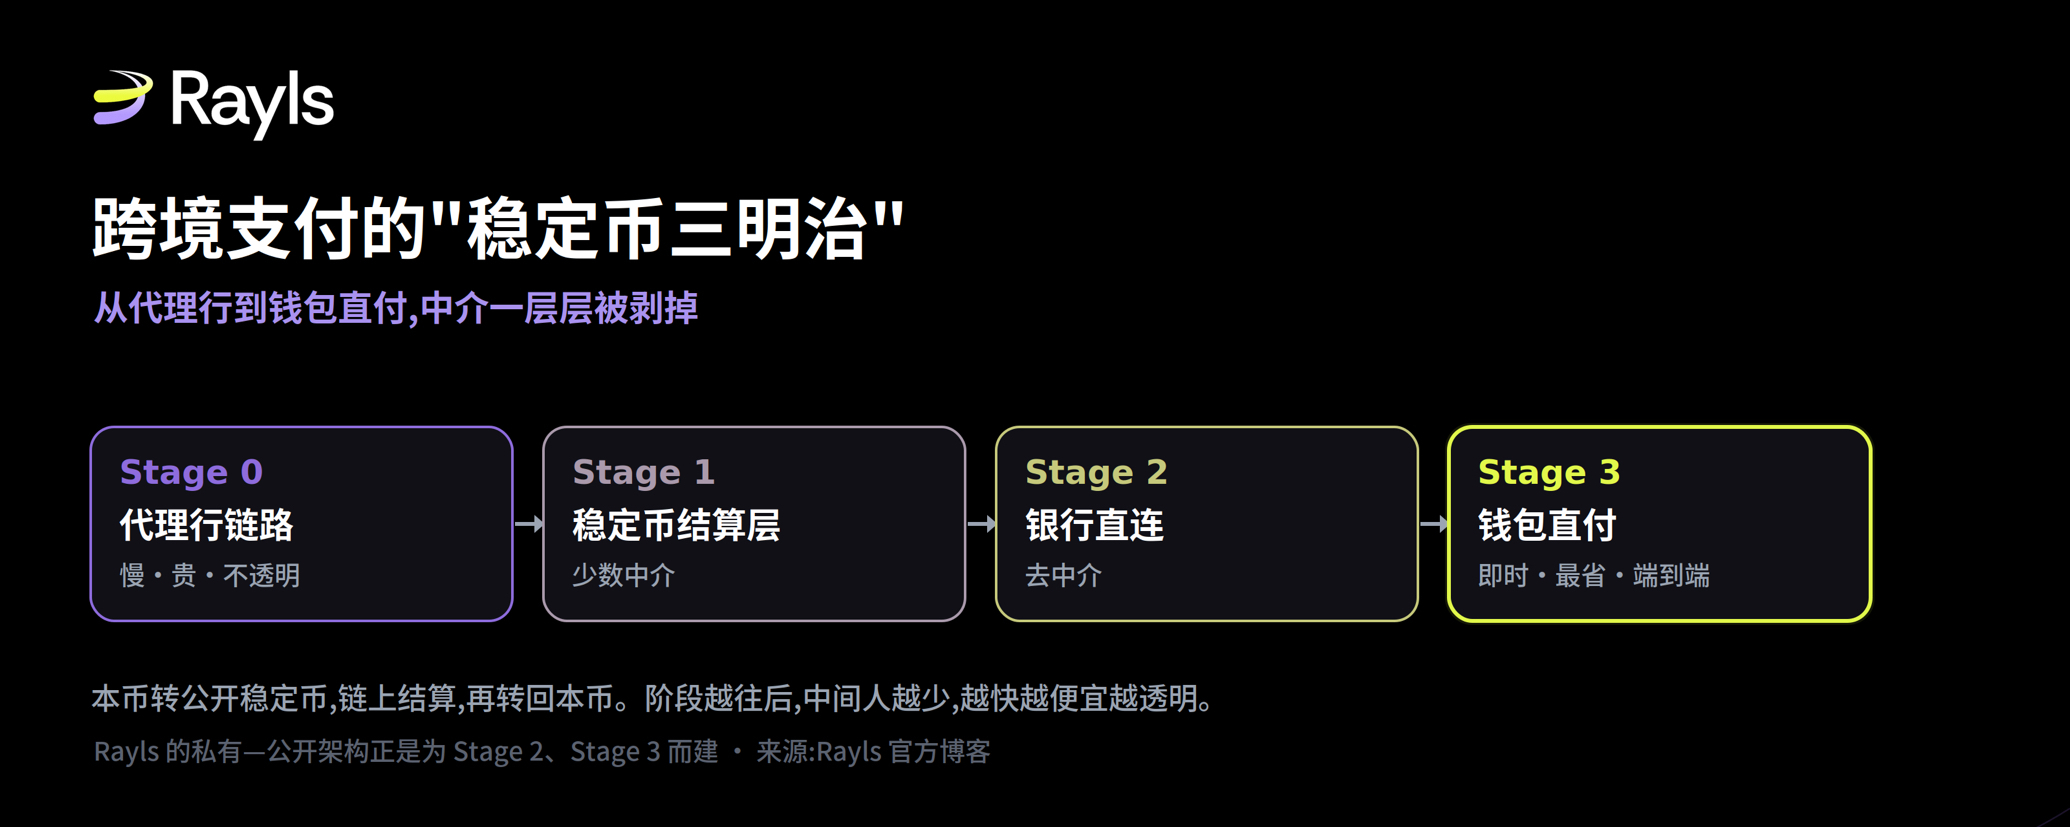
ليس الشيء المثير للاهتمام هو هذا التشبيه نفسه، بل إن «الوسيط داخل الوسيط» في الطبقة الوسطى سيتم تقشيره طبقةً طبقة مع مرور الوقت. قامت مدونة Rayls بتفكيك هذا التطور إلى أربع مراحل، وأعتقد أنها أوضح خط لفهم كيف يمكن للـ stablecoin أن تعيد تشكيل المدفوعات عبر الحدود。
المرحلة صفر: هو نموذج الوكيل الذي نستخدمه اليوم. فمعاملة من المملكة المتحدة إلى البرازيل تمر عبر سلسلة من بنوك الوكلاء وتستخدم SWIFT. هذا يعمل وهو متوافق تمامًا، لكنّه بطيء ومكلف، كما أن الرسوم وأزمنة الوصول غير شفافة أيضًا。
المرحلة الأولى: لا تتحرك بنوك الطرفين، بل يتم استبدال سلسلة الوكلاء الموجودة في المنتصف بعدد قليل من الجهات التي توفر طبقة تسوية بالـ stablecoins. يتم تحويل العملة المحلية إلى stablecoin عامة، ثم تتم التسوية عبر الحدود على السلسلة (on-chain)، وبعدها يتم استبدالها مرة أخرى إلى العملة المحلية. هذا يجعله أسرع، قريبًا من وصول فوري إلى حدّ ما، وأرخص قليلًا أيضًا، لكنه ما يزال يعتمد على وسيط، ولا يزال هناك من يقوم بعمل توجيه وجدولة المسار في المنتصف。
في المرحلة الثانية، أزل هذه الوسطاء أيضًا. تستخدم البنوك حسابات مزودي السيولة الموجودة داخل عُقدها الخاصة، وتقوم هي بنفسها بعمليات الدخول والخروج وتحويلات العملة المحلية والـ stablecoins، ثم يتم إجراء التسوية مباشرة على السلسلة بين الطرفين: من بنك الدفع إلى بنك الاستلام، دون وجود شخص في المنتصف. هذه الخطوة ستكون أرخص أكثر، كما أنها أكثر شفافية من حيث الرسوم بالنسبة للعملاء النهائيين。
المرحلة الثالثة هي النهاية: تنتقل دفعة واحدة من الـ stablecoin مباشرة بين محافظ الإيداع/الحفظ المخصّصة على السلسلة، ولا يتم إجراء أي تحويل للعملات الورقية في المنتصف على الإطلاق. إنها فورية، وهي الأرخص ضمن المراحل الأربع، كما أنها تفتح للعملاء النهائيين نافذة امتثال/امتثال قانوني، بحيث يمكنهم الوصول إلى الأصول المرمّزة عبر المؤسسات التي يثقون بها أصلًا。

إذا فهمت هذا الخط، ستفهم ما الذي تحاول بنية Rayls «الخاص + العام» حله فعليًا. إنها تجمع ثلاث أدوات معًا: داخل المؤسسات يتم إجراء تسوية الودائع عبر الإسناد/الترميز (tokenised deposits)، وبين المؤسسات داخل نفس الاختصاص القضائي يتم إجراء تسوية العملة المحلية باستخدام stablecoin خاصة، وعند الدفع عبر الحدود ولمس العملاء يتم استخدام stablecoin عامة بالدولار. عند الدفع، تقوم المؤسسة داخل عقدها/عُقدها الخاص بتحويل الودائع المُرمّزة بالعملة المحلية إلى stablecoin عامة، ثم تتم التسوية عبر سلسلة عامة (public chain) إلى الجهة/المؤسسة التي تتلقى على الهاتف/المُنتهى، ثم يقوم الطرف المقابل بتحويلها مرة أخرى إلى stablecoin محلية خاصة أو إلى ودائع مُرمّزة بالعملة المحلية. المرحلة الثانية والمرحلة الثالثة هما بالضبط نمط التشغيل الذي وُلدت هذه البنية أصلًا لتقوم به。
وليس الأمر مجرد أنه سريع ورخيص. فكل عملية تحويل تحدث عند نقطة حدّية واضحة، وتتم عمليات الصرف الأجنبي عند تلك النقطة نفسها، مما يمكّن المؤسسات من رؤية أين تحوّل الشكل القيمي بالضبط، وأين تم تطبيق سعر الصرف. وهذه الشفافية بالذات هي التي لا يستطيع نموذج الوكيل التقليدي تقديمها أبدًا。
هذه ليست مجرد كلام نظري. وفقًا لما ذكره Rayls، فإن Enygma التي تدعم تسويات سرّية بين المؤسسات قد دخلت الإنتاج بالفعل داخل شبكة خاصة (private network)، ومن شركائها بنك (البنك المركزي) في البرازيل وبعض البنوك التجارية الرئيسية، كما تدعم تسوية «مُجزّأة/مُؤمّنة ذرة بذرة» مقابل السداد مقابل الأوراق، أي أن المال والأصل إما يتحركان معًا أو لا يتحركان إطلاقًا، ويتم إتمام التسوية النهائية داخل كتلة تأكيد واحدة。
لرؤية كيف يبدو ذلك في منتج حقيقي، فإن أوضح مثال هو XP. XP هي أكبر منصة استثمار في البرازيل، وتبلغ أحجام أصول العملاء مستوى تريليونات الريالات البرازيلية (صفحة علاقات المستثمرين لدى XP الرسمية للأرقام في 1Q26 تبلغ R$1.529 تريليون). وهي تطلق stablecoin بالدولار USDXP عبر شركة وساطة رقمية تابعة لها اسمها Clear، وقد أصبح هذا منتجًا جاهزًا للإنتاج ومُدمجًا داخل منصة Clear، وليس مجرد تجربة لإثبات المفهوم. وهذا يعني أن العملية التي تم شرحها سابقًا قد بدأت فعلًا بالعمل على أصول العملاء لدى مؤسسة حقيقية。
وبالمناسبة، أضف خلفية حتى لا تظن أنها قصة تخص شركة واحدة فقط. لقد تجاوز الحجم الإجمالي لسوق الـ stablecoins بالفعل 320 مليار دولار؛ والتوقع الذي عدلته Citi هو أنه بحلول عام 2030، في السيناريو الأساسي حوالي 1.9 تريليون دولار، وفي السيناريو المتفائل نحو 4 تريليونات دولار. وفي الوقت نفسه، تتجه أيضًا الأطر التنظيمية نحو مصلحة المُصدر: فقد أنشأ قانون GENIUS في الولايات المتحدة إطارًا فيدراليًا للـ stablecoins ذات الطابع الخاص بالمدفوعات وتم البدء بتطبيقه، ومن المقرر أن يبدأ تطبيق تنظيم MiCA في الاتحاد الأوروبي اعتبارًا من ديسمبر 2024، كما أن الإمارات وسنغافورة لديهما أطر قيد التشغيل. لم تُحسم كل التفاصيل بعد، لكن الاتجاه واضح بما يكفي: ستبني المؤسسات التي تسبق في بناء المنتجات، وعندما تستقر القواعد ستكون لديها بالفعل أحجام تسوية حقيقية بين أيديها。
لذلك، أكبر ما خرجت به بعد قراءة هذه المقالة هو: إن إعادة تشكيل المدفوعات عبر الحدود ليست «شيئًا يحدث فجأة عندما يذهب كل شيء إلى السلسلة يومًا ما»، بل إنها عملية تقشير الوسطاء طبقةً طبقة. نحن ما زلنا بين المرحلة الأولى والمرحلة الثانية، لكن الاتجاه قد حُسم. وما تراهن عليه Rayls هو بالضبط تلك الطبقة/القاعدة الأساسية التي ستكون الأكثر احتياجًا عندما نمضي أكثر في هذا المسار。
المصدر: المدونة الرسمية لـ Rayls (تدفق التسوية الخاص-العام: الودائع المُرمّزة والـ stablecoins على Rayls)
https://www.rayls.com/blog/the-private-public-settlement-flow-tokenised-deposits-and-stablecoins-on-rayls