📊 نظرة عامة على الاقتصاد الكلي
— ملخص أسبوعي للأسواق
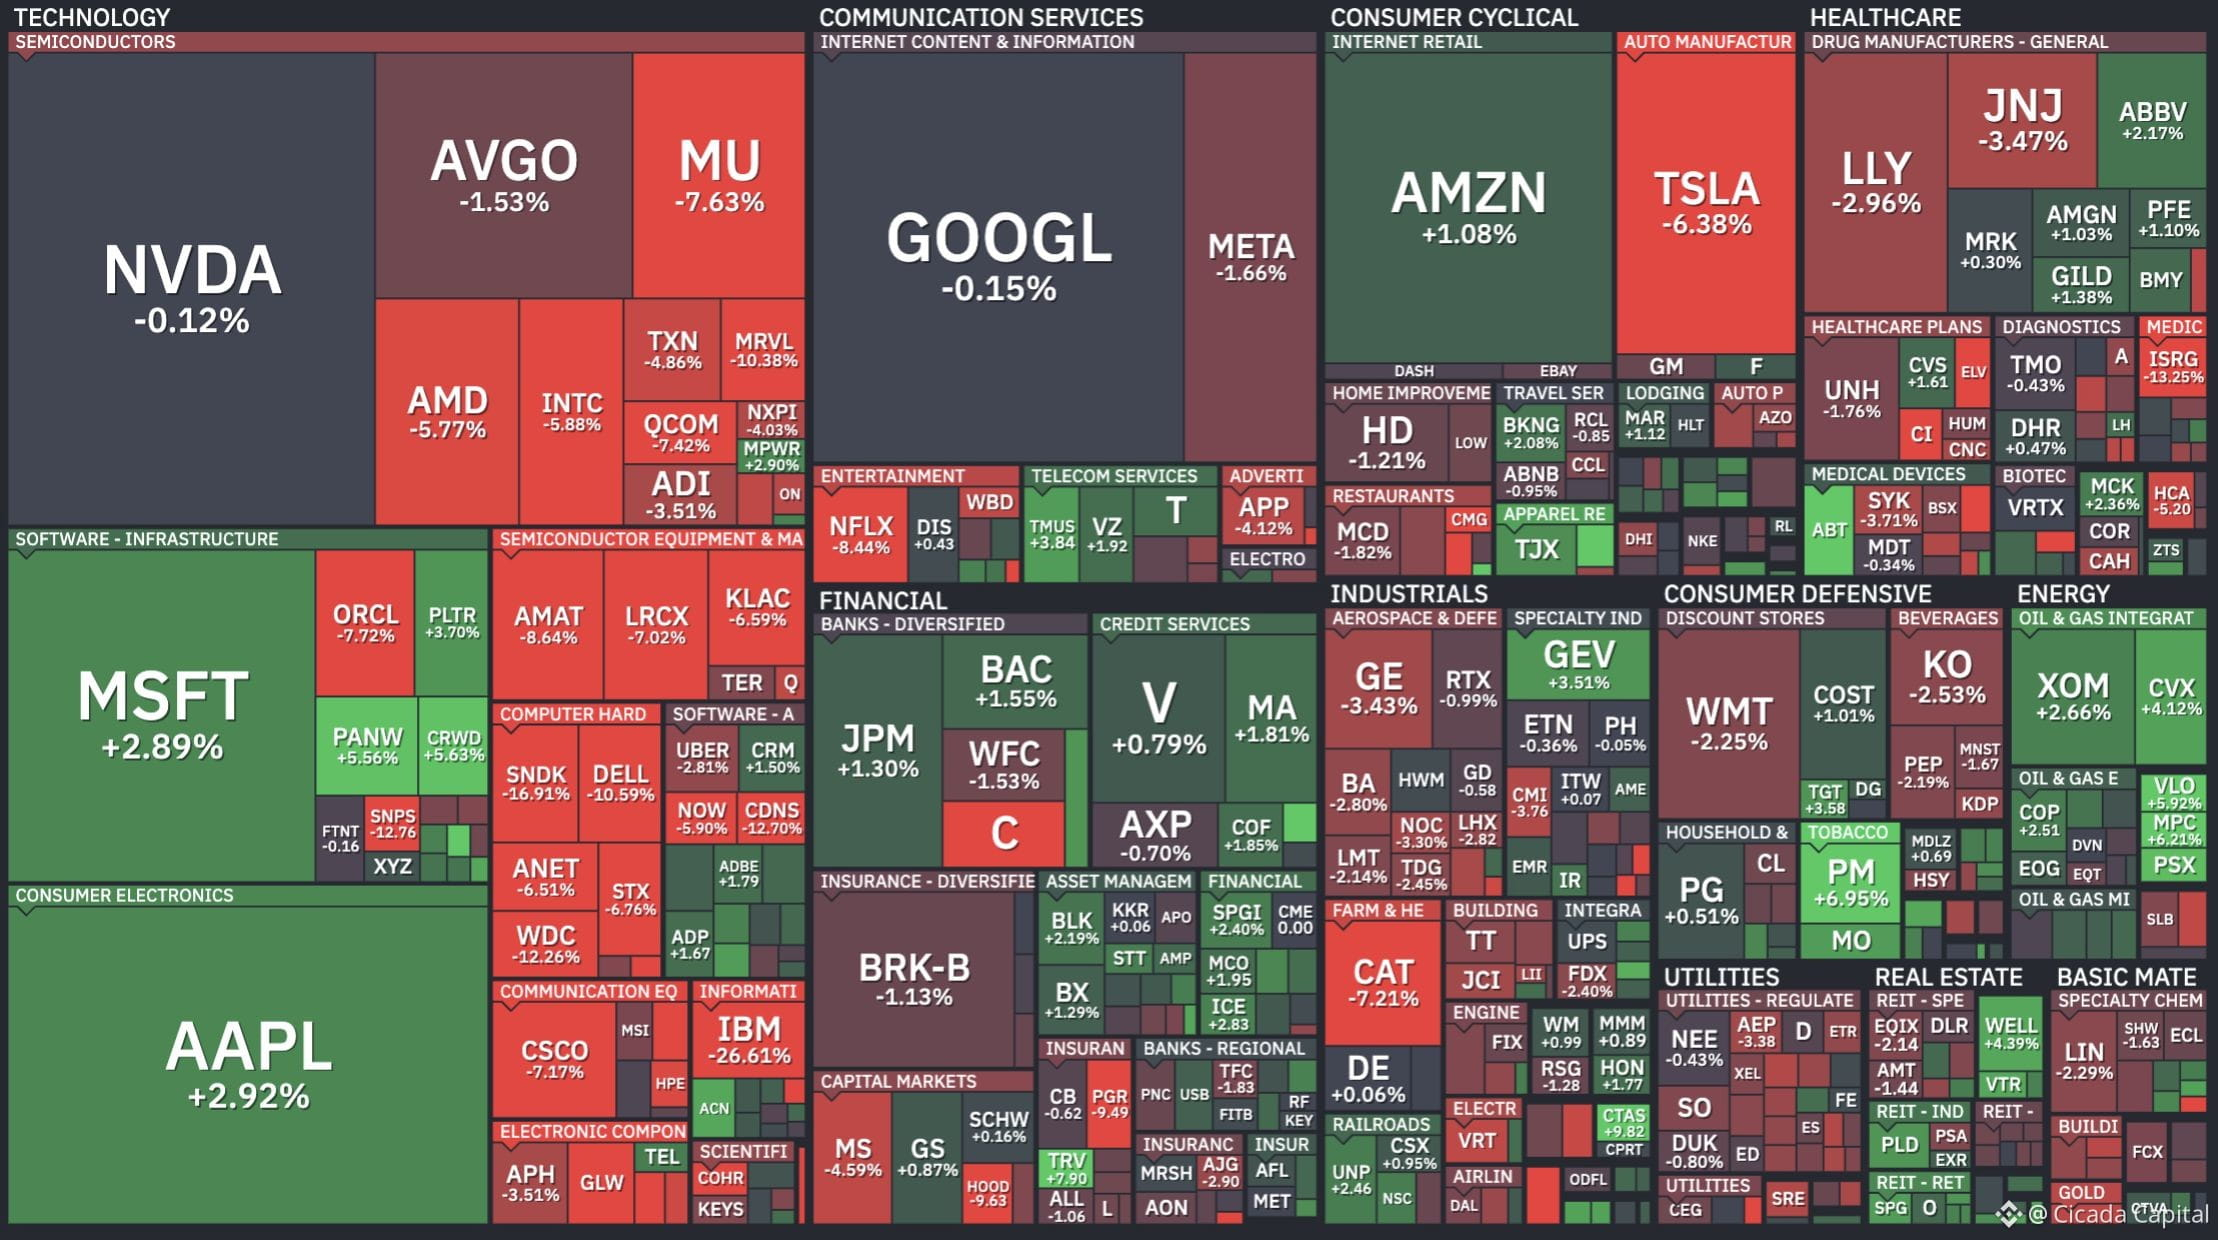
تحول المشهد الاقتصادي الكلي بشكل حاسم لصالح بيتكوين هذا الأسبوع، إذ جاء مؤشر أسعار المستهلكين الأمريكي (CPI) لشهر يونيو أقل من المتوقع، ما أدى إلى تعافٍ واسع في الأصول عالية المخاطر، وانعكاس حاد في تدفقات صناديق الاستثمار المتداولة للعملات المشفرة بعد ثلاثة أسابيع من التدفقات الخارجة.
ضعف الدولار عندما بلغ مؤشر CPI 3.5% على أساس سنوي (مقابل 4.2% سابقًا)، في حين سجل مؤشر MoM -0.4% — وهي أول قراءة شهرية سلبية منذ أوائل 2020. كما خفت حدة التضخم الأساسي، ما عزز توقعات السوق بأن الخطوة التالية للاحتياطي الفيدرالي ستكون خفضًا وليس رفعًا.
• S&P 500 +1.1% | DXY ~101
أغلق مؤشر S&P 500 قرب 7,437 من 7,354، كما واصل كل من مؤشر داو جونز وناسداك الارتفاع تدريجيًا. ارتفعت ثقة المستهلكين إلى 54.4 من 49.5، وثبت مؤشر مديري المشتريات الصناعي (PMI) عند 53.9، لكنه لا يزال ضمن منطقة التوسع. وقد سعّرت سوق السندات احتمالية أعلى بشكل ملموس لخفض سعر الفائدة بحلول نهاية العام.
ارتفع الذهب بالتوازي مع $BTC ، مستفيدًا من ضعف الدولار وتراجع العوائد الحقيقية. بقي مؤشر DXY عند 101، وتلاشى تمامًا سردية رفع الفائدة بعد قراءة مؤشر CPI المخففة، ما وفر ارتياحًا واسعًا للأصول عالية المخاطر.
ثبّت الاحتياطي الفيدرالي الفائدة عند 3.75% في اجتماع يونيو، والآن تعكس تسعير الأسواق بعد صدور CPI احتمالية أقل لأي رفع في 2026. الاختبار الرئيسي التالي لسردية الاقتصاد الكلي هو اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC) في 28-29 يوليو، حيث سيتم تدقيق مخطط النقاط (dot plot) والتوجيهات المستقبلية بشكل وثيق.
على الجبهة التنظيمية، أقرّت برلمان اليابان تعديلات تاريخية في 15 يوليو، معترفًا بالعملات المشفرة كأصول مالية بموجب قانون الأدوات المالية والتبادل (Financial Instruments and Exchange Act)، وبمعدل ضريبة ثابت 20% اعتبارًا من 2028.
بالنسبة لـ $BTC ، أصبح المشهد الاقتصادي الكلي مشرقًا فجأة. كانت قراءة CPI الألين هي أهم محفز اقتصادي كلي منذ شهور، إذ قدّمت إشارة واضحة “مائلة للتيسير”. يبدو أن بيئة الاقتصاد الكلي الأكثر عدائية منذ أواخر 2024 بدأت بالانفراج.
— ملخص أسبوعي للأسواق
تحول المشهد الاقتصادي الكلي بشكل حاسم لصالح بيتكوين هذا الأسبوع، إذ جاء مؤشر أسعار المستهلكين الأمريكي (CPI) لشهر يونيو أقل من المتوقع، ما أدى إلى تعافٍ واسع في الأصول عالية المخاطر، وانعكاس حاد في تدفقات صناديق الاستثمار المتداولة للعملات المشفرة بعد ثلاثة أسابيع من التدفقات الخارجة.
ضعف الدولار عندما بلغ مؤشر CPI 3.5% على أساس سنوي (مقابل 4.2% سابقًا)، في حين سجل مؤشر MoM -0.4% — وهي أول قراءة شهرية سلبية منذ أوائل 2020. كما خفت حدة التضخم الأساسي، ما عزز توقعات السوق بأن الخطوة التالية للاحتياطي الفيدرالي ستكون خفضًا وليس رفعًا.
• S&P 500 +1.1% | DXY ~101
أغلق مؤشر S&P 500 قرب 7,437 من 7,354، كما واصل كل من مؤشر داو جونز وناسداك الارتفاع تدريجيًا. ارتفعت ثقة المستهلكين إلى 54.4 من 49.5، وثبت مؤشر مديري المشتريات الصناعي (PMI) عند 53.9، لكنه لا يزال ضمن منطقة التوسع. وقد سعّرت سوق السندات احتمالية أعلى بشكل ملموس لخفض سعر الفائدة بحلول نهاية العام.
ارتفع الذهب بالتوازي مع $BTC ، مستفيدًا من ضعف الدولار وتراجع العوائد الحقيقية. بقي مؤشر DXY عند 101، وتلاشى تمامًا سردية رفع الفائدة بعد قراءة مؤشر CPI المخففة، ما وفر ارتياحًا واسعًا للأصول عالية المخاطر.
ثبّت الاحتياطي الفيدرالي الفائدة عند 3.75% في اجتماع يونيو، والآن تعكس تسعير الأسواق بعد صدور CPI احتمالية أقل لأي رفع في 2026. الاختبار الرئيسي التالي لسردية الاقتصاد الكلي هو اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC) في 28-29 يوليو، حيث سيتم تدقيق مخطط النقاط (dot plot) والتوجيهات المستقبلية بشكل وثيق.
على الجبهة التنظيمية، أقرّت برلمان اليابان تعديلات تاريخية في 15 يوليو، معترفًا بالعملات المشفرة كأصول مالية بموجب قانون الأدوات المالية والتبادل (Financial Instruments and Exchange Act)، وبمعدل ضريبة ثابت 20% اعتبارًا من 2028.
بالنسبة لـ $BTC ، أصبح المشهد الاقتصادي الكلي مشرقًا فجأة. كانت قراءة CPI الألين هي أهم محفز اقتصادي كلي منذ شهور، إذ قدّمت إشارة واضحة “مائلة للتيسير”. يبدو أن بيئة الاقتصاد الكلي الأكثر عدائية منذ أواخر 2024 بدأت بالانفراج.