
المؤشرات الرئيسية: (13 يوليو 4:00 مساءً بتوقيت هونغ كونغ -> 20 يوليو 4:00 مساءً بتوقيت هونغ كونغ):
BTC/USD +2.0% ($62,900-> $64,150)، ETH/USD +4.2% ($1,785 -> $1,860)
نظرة فنية لسعر فوري BTC/USD:
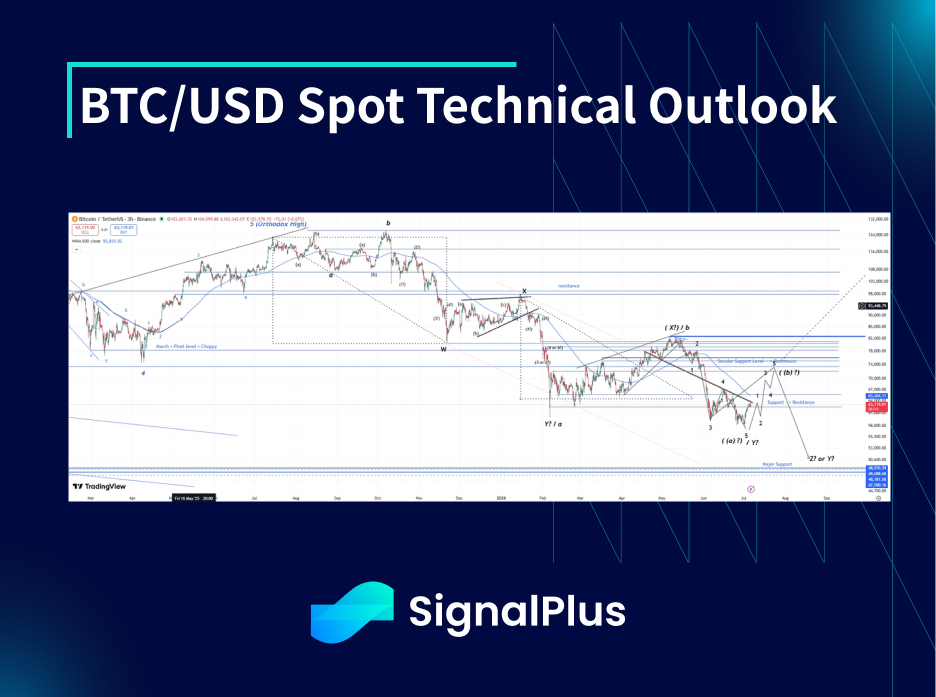
أظهر سعر فوري BTC (وETH) قوة نسبية خلال الأسبوع الماضي، بما يتماشى مع الصورة الفنية الأوسع التي كنا نتابعها خلال الأسابيع القليلة الماضية، ولكنه تم تعزيزها أيضًا من خلال تزايد الآمال بشأن إحراز تقدم في قانون الوضوح قبل عطلة الكونغرس الصيفية اعتبارًا من 8 أغسطس. محليًا، تم العثور على دعم قبل مستوى 62 ألف دولار، رغم المخاطر الأوسع التي تميل إلى الانخفاض على صفقات خفض الرافعة المالية على مؤشر كوسبي/بيتا الذكاء الاصطناعي في الأسهم، ورغم التصعيد في الحرب بين الولايات المتحدة وإيران؛ بينما لا يزال يُنظر إلى مقاومة قوية عند نطاق 64.5-65 ألف دولار
في الوقت الحالي، ما زلنا نتوقع استمرار انحراف جانبي صاعد، مع ملاحظة إشارات مشجعة محليًا على تكوين قيعان أعلى. وبتركيز Clarity Act، سيكون هناك بعض الضجيج في العناوين قد يعكر الصورة الفنية قصيرة الأجل، لكننا نراقب مستوى دعم $60-61k من الأسفل - إذا فشل في الصمود، فسنرجّح إعادة زيارة $58k أولًا، وربما إعداد حركة لإتمام موجة فرعية نزولًا إلى $50-55k. من ناحية أخرى، إذا حدث اختراق واضح لهذه المقاومة حول $64.5-65k فسوف نشهد اختبارًا مبدئيًا عند $68k ثم انتقالًا إلى مقاومة أكبر حول $74k، حيث سيتعين على السوق أخيرًا أن يقرر ما إذا كانت القاع قد تَكوَّن بالفعل ونُواصل الصعود أعلى، أو إذا تراجعنا لنشهد عودة أخيرة أسفل $60k قبل التهيؤ لانتعاش أكثر تأثيرًا لاحقًا خلال العام
سمات السوق
تحيز عام نحو تجنب المخاطر الأسبوع الماضي، رغم أن قراءة CPI الأضعف من المتوقع منحت أصول المخاطرة دفعة صغيرة في بداية الأسبوع. استمرت الاندلاعات على وضع الولايات المتحدة-إيران في الانعكاس أخيرًا على أسعار النفط، حيث دفعت برنت إلى ما فوق $90/برميل - بارتفاع يزيد قليلًا عن 20% عن أدنى مستويات الفترة الأخيرة. وفي الوقت نفسه، استمرت عملية تقليل الرافعة في صفقات Kospi/AI-beta داخل الأسهم، إذ تم الإبلاغ عن إفلاسات بين الشباب الكوريين، وبدأت السلطات التدخل بخطوات لمنع المزيد من التداول بالرافعة على المدى القصير. وفي المحصلة، نرى أن ما جرى أخيرًا في هذا الجانب خطوة صحية للسوق، بينما ستبقى الأولى على الأرجح عائقًا أمام أصول المخاطرة خلال الصيف، مع استمرار عدم اليقين بشأن الوضع الجيوسياسي ما يرجح ارتفاع النفط وارتفاع أسعار الفائدة لفترة أطول. ومع عدم وجود حل واضح في الأفق، تصبح ذيول التصعيد أو سوء الحسابات أكثر امتلاءً
تحسن شعور السوق تجاه العملات المشفرة بشكل عام الأسبوع الماضي، إذ نقلت تصريحات من البيت الأبيض تفاؤلًا بشأن قانون Clarity Act، مع تضييق الإطار الزمني للموافقة قبيل عطلة الصيف (بعدها ستتصدر على الأرجح اهتمامات الفترة النصفية، وقد يتأخر تمرير القانون حتى 2027). شهد السوق استمرار تدفقات صناديق ETF إلى الداخل، لكن تم رصد مقاومة قوية في نطاق $64.5-65k. تبدو التمركزات خفيفة جدًا، إذ يقوم اللاعبون على المدى القصير بتغطية المراكز القصيرة في عمليات الضغط وصولًا إلى $64k، بينما يكون اللاعبون على المدى المتوسط قد خرجوا بوضوح من الحيازات خلال الأسابيع الأربعة إلى الستة الماضية، إذ نواصل رؤية اتجاه قيام عمال المناجم ببيع. وبينما تم وضع بعض التمركزات الصعودية للأسبوعين القادمين، فمن المرجح أن يُجبر السوق على مطاردة موجة صعودية باتجاه $68k إذا رأينا الموافقة على Clarity Act خلال الأسبوعين إلى الثلاثة أسابيع القادمة (احتمالات Polymarket عند 38%، ما يشير إلى صعود إذا تحقق ذلك). من ناحية أخرى، فإن مزيجًا من استمرار تحيز تجنب المخاطر من حرب الشرق الأوسط، وfفشل في تمرير Clarity خلال الأسبوعين إلى الثلاثة أسابيع المقبلة، قد يؤدي إلى خيبة تُسقط BTC مجددًا إلى $60-61k، بينما قد تكون ETH أكثر عرضة لهبوط سريع إلى $1600 بعد أن تفوقت على BTC حتى الآن مع ارتفاع مستوى التفاؤل
تقلبات ضمنية لـ BTC$ عند ATM:
التقلب الضمني عند ATM لـ BTC$ (13 يوليو 4م بتوقيت هونغ كونغ -> 20 يوليو 4م بتوقيت هونغ كونغ)
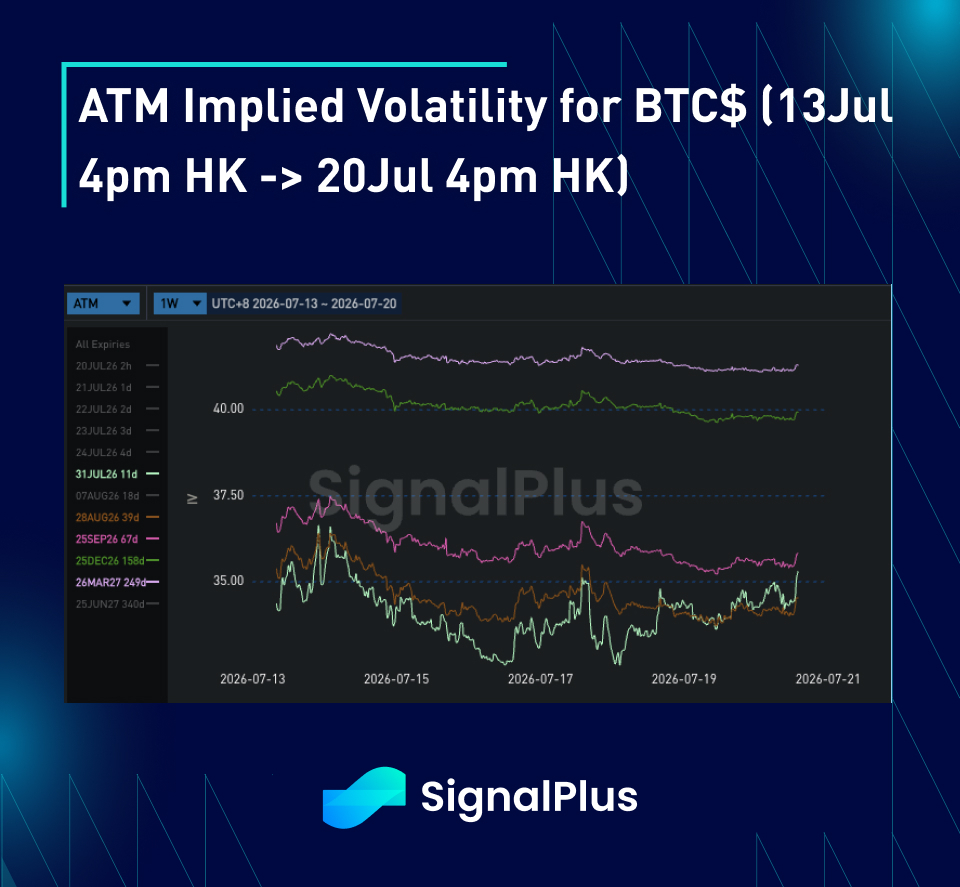
انخفضت التقلبات الضمنية بشكل عام الأسبوع الماضي، رغم حدوث ارتفاع بسيط في التقلبات المحققة من المستويات شديدة الانخفاض للأسبوع السابق - على الرغم من أن معظم ذلك كان متعلقًا بالأحداث مع تفاؤل مؤشر CPI وقانون Clarity Act. بشكل عام، لا يزال مستوى المشاركة في السوق يتضاءل مع دخول ذروة الصيف، إذ يصبح السوق أكثر ارتياحًا حاليًا لنطاق $60-66k، مع استثناء وحيد يتمثل في بعض الاهتمام الصعودي المفرط بالرافعة لعقد 31 يوليو لتغطية احتمال تسارع تمرير Clarity Act قبل عطلة الصيف (وما دفع هذا الأجل إلى الأعلى). ومع ذلك، يبقى هذا رهانا مُركّزًا على المدى القصير، دون أي اهتمام أو توقع لامتداد هيكلي للأسعار إذا حصلنا على الموافقة. ومن الجانب الآخر، ومع أن حيازات النقد تبدو أخف هناك، لم نشهد أي طلب على التحوط ضد الهبوط، واستمر بائعو الطبقات الإضافية في بيع الخيارات على جانبي السعر الفوري لتعزيز العائد في بيئة نطاقية.
بدأ منحنى البنية الزمنية للمصطلحات (term structure) بالانحدار أكثر، إذ ننتقل الآن إلى أشهر الصيف الموسمية، بينما يواصل السعر الفوري تثبيت نطاق توازنه الجديد. ما زلنا نتوقع ارتفاعًا في التقلبات المحققة اعتبارًا من سبتمبر فصاعدًا، خصوصًا مع الانتخابات على المدى المتوسط والبيئة الاقتصادية الكلية (توقيت أول خفض لسعر الفائدة لدى الاحتياطي الفيدرالي تم دفعه من يوليو/أغسطس إلى سبتمبر/أكتوبر الآن). يبدو أن السوق متردد في الرهان على ذلك بعد، نظرًا لأننا نقترب من قلب أشهر الصيف، وهذا ما دفع تقييمات التقلبات الآجلة إلى التمدد أبعدًا على المنحنى إلى الطرف الأدنى من نطاق الـسنتين الأخير، لتقترب تدريجيًا مما نعتبره مستويات قيمة للتجميع
BTC$ Skew/Convexity:
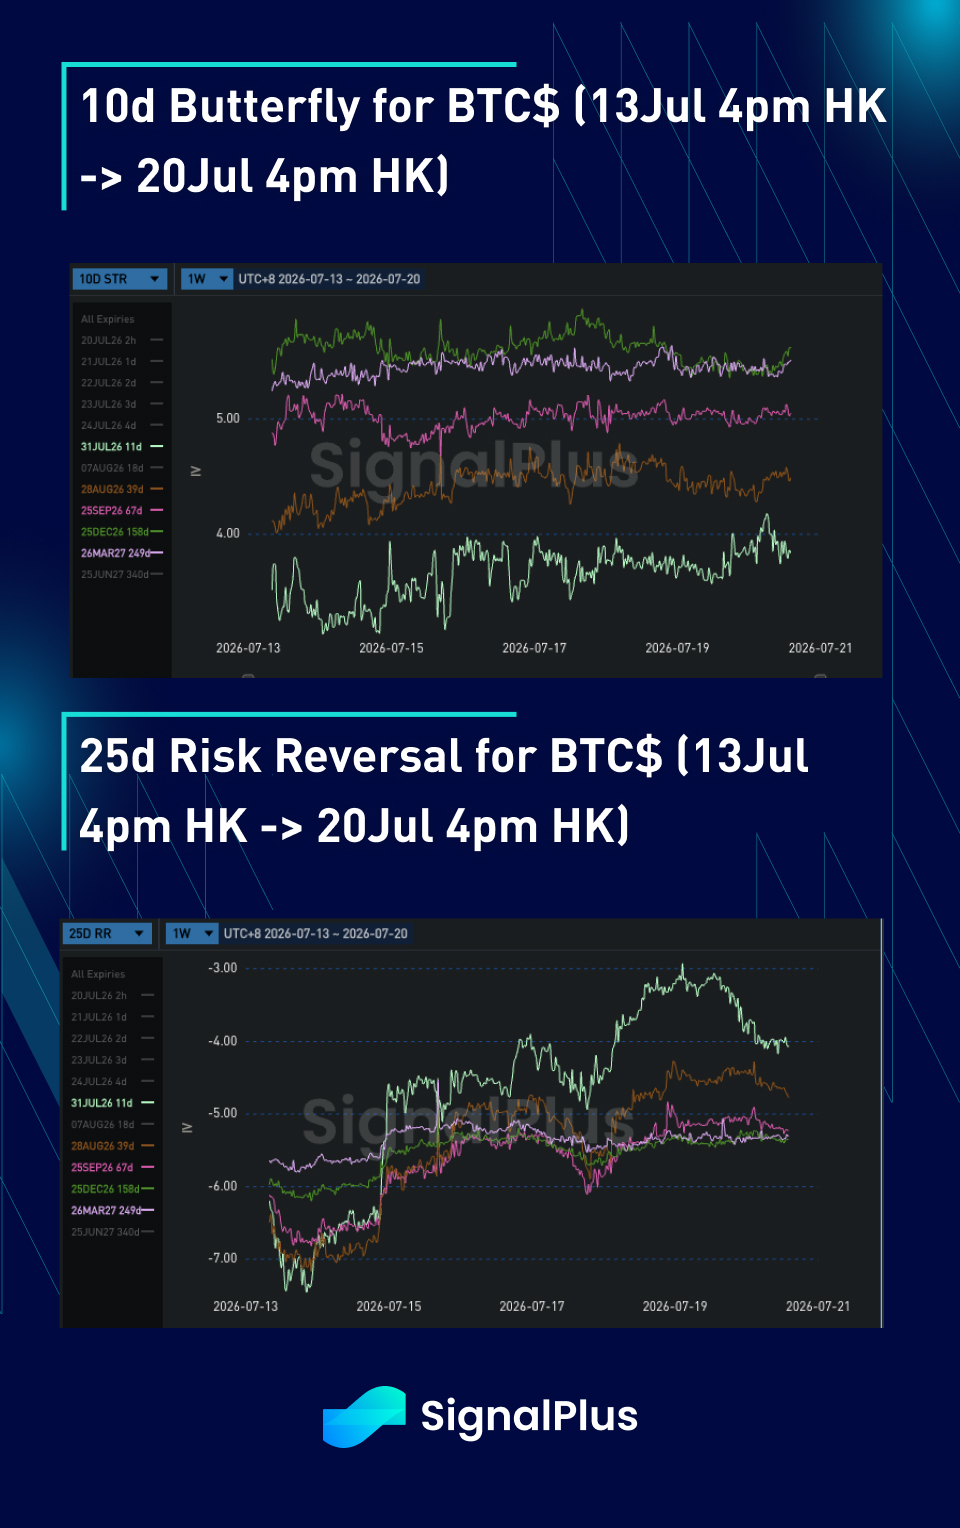
تحركت أسعار الانحراف (Skew) أقل عمقًا لخيارات البيع العام الماضي، إذ أظهر السعر الفوري قوة نسبية في مواجهة المخاطر الخارجية لتجنب المخاطر، وبدأ الطلب على الصعود قصير الأجل بالتدفق إلى المنحنى. كما رأينا بعض بائعي المكالمات ضمن الطبقات الإضافية يبدأون في إضافة بيع هبوط إلى برنامجهم، بعدما بدأوا يكتسبون قدرًا من الثقة في حركة السعر الأخيرة على الجانب السلبي (قيعان أعلى)
بدأت أسعار التقعر (Convexity) في إيجاد بعض الدعم عند المستويات الحالية، إذ أن إعادة تسعير الانحراف تركت جانب الهبوط يبدو منخفضًا نسبيًا مقارنة بالمستويات الأخيرة، ولا يزال السوق حذرًا من بيع ذيل الهبوط بثمن بخس شديد في ظل الخلفية الجيوسياسية، وبما أن سايلور لا يزال على الأرجح يحتاج إلى البيع خلال الأشهر المقبلة، نظرًا لعدم ظهور أي علامات ملموسة على التعافي لدى MSTR وSTRC. وعلى الجانب الصعودي، فقد أدى الطلب على المكالمات الصريحة (وسبريدات المكالمات الضيقة) إلى سحب جزء من تقلبات الجناح الصاعد من السوق (وهو ما كان طويلًا جدًا بسبب بيع الطبقات الإضافية)، كما أن تقليص عبء التعقيد (overhang) ساعد أيضًا على دعم أسعار التقعر
حظًا موفقًا للأسبوع القادم!