


ستكتب تيارات السيولة الخفية، والمراهنات السياسية، وإعادة بناء الدورات، معًا سردًا جديدًا للسوق.
تختتم الأسواق المالية في عام 2025 وسط تقدم تقليدي قوي للأصول وصمت غير متوقع للعملات المشفرة، تاركةً للمستثمرين لغزًا رئيسيًا: هل يعني أن البيتكوين سجل انخفاضًا سنويًا تاريخيًا بعد عام من النصف أن دورته القديمة قد انتهت تمامًا؟
في هذه الجولة، تراجع "الذهب الرقمي" وسط ارتفاع عام في الأصول الكبرى، مما يجبر السوق على توجيه أنظاره نحو الدوافع الأساسية الأكثر عمقًا. في عام 2026، لن تكون الإجابة بسيطة كما كانت في الأحداث التي تحدث كل أربع سنوات، بل ستعتمد على التغيرات المعقدة في السيولة العالمية، وإعادة تشكيل المشهد السياسي الأمريكي، بالإضافة إلى التحول الصعب لسوق التشفير من "السرد" إلى "البنية التحتية".
 أولاً: تخفيض بنك الاحتياطي الفيدرالي لأسعار الفائدة
● بالنسبة لسوق العملات المشفرة في 2026، لا تزال السياسة النقدية لبنك الاحتياطي الفيدرالي هي المتغير الأساسي الذي يحدد درجة "حرارة" السوق. ومع ذلك، توجد خلافات نادرة وعميقة بين السوق وبنك الاحتياطي الفيدرالي، بل وحتى بين مختلف المؤسسات، بشأن تقدير مسار الفائدة في المستقبل.
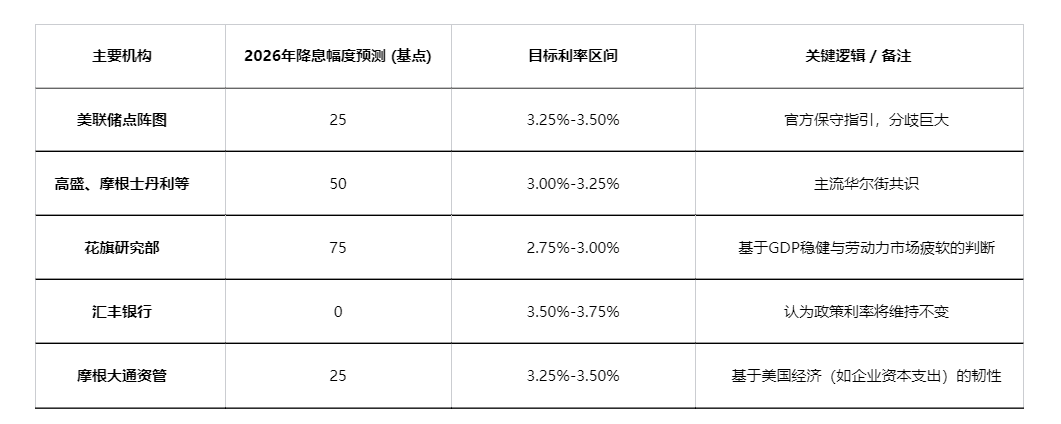
● يميل توجيه بنك الاحتياطي الفيدرالي نفسه إلى المحافظة. في نهاية 2025، يتنبأ مخطط النقاط لدى الاحتياطي الفيدرالي بحدوث خفض واحد فقط للفائدة في 2026. لكن السوق لا يقتنع بذلك. تتوقع بنوك استثمار رئيسية في وول ستريت مثل مورغان ستانلي وغولدمان ساكس وبنك أمريكا وويلز فارجو بشكل عام خفض الفائدة مرتين (إجمالي 50 نقطة أساس)، ما يخفض نطاق الفائدة إلى 3.00%–3.25%.
● أما التوقع الأكثر جرأة فيأتي من سيتي، إذ ترى أن نمو الناتج المحلي الإجمالي الأمريكي سيحافظ على نحو 2%، وفي الوقت نفسه يبقى سوق العمل ضعيفًا بشكل مستمر، ما سيزيل العوائق أمام خفض الفائدة. ويتوقعون خفض الفائدة إجمالاً بمقدار 75 نقطة أساس في 2026. إضافةً إلى ذلك، يراهن السوق على أن يونيو هو نافذة المراقبة الحاسمة لخفض الفائدة، لأن رئيس الاحتياطي الفيدرالي الجديد قد يختار إظهار توجه السياسة في ذلك الوقت.
يُظهر هذا الخلاف صعوبةً متزايدة في موازنة هدفين متعارضين، إذ قد تؤدي أي تقلبات في البيانات الاقتصادية إلى اهتزاز توقعات السوق بشكل حاد.
● بالإضافة إلى الفائدة، فإن أي حركة في الميزانية العمومية لبنك الاحتياطي الفيدرالي تعد بنفس القدر من الأهمية. في نهاية 2025، أنهى بنك الاحتياطي الفيدرالي التيسير/الانكماش الكمي (QT)، ثم أطلق فورًا عملية جديدة تُسمى "مشتريات إدارة الاحتياطيات" (RMP)، مع خطة لشراء نحو 40 مليار دولار شهريًا من سندات الخزانة قصيرة الأجل.
يصرّ بنك الاحتياطي الفيدرالي على أن الأمر مجرد عملية "تقنية" لضمان كفاية سيولة النظام المصرفي، لكن السوق تميل إلى تفسيرها على أنها "تيسير مقنّع" أو "شبه تيسير كمي".
● يمس المنطق العميق لهذه العملية تغيّرًا بنيويًا في النظام المالي الحديث. فبعد الأزمة، أدى التشديد على الرقابة إلى جعل الحاجة إلى الاحتياطيات لدى البنوك حاجةً صارمة. وبدرجةٍ ما، فإن RMP هي عمليةٌ لا بد لبنك الاحتياطي الفيدرالي أن يقوم بها لتلبية احتياجات السيولة التي تولدها قواعد التنظيم.
● أما المنظور الأكثر إثارة للجدل فهو القلق من "هيمنة المالية العامة". ففي الولايات المتحدة، بينما عجز الميزانية الفيدرالي عند مستويات تاريخية مرتفعة، إذا تشكّل حلقة تتمثل في "وزارة الخزانة بإصدار كميات كبيرة من السندات — والاحتياطي الفيدرالي بشرائها عبر RMP"، فسيقترب الأمر فعليًا من التمويل النقدي لعجز المالية العامة.
● لذلك، بالنسبة لسوق العملات المشفرة، فإن التأثير الكلي القادم من الولايات المتحدة في 2026 سيكون نتيجةً لتراكب تأثير توقعات الفائدة وتأثير عمليات الميزانية العمومية. إذا تزامنت توقعات خفض الفائدة مع ضخ السيولة الناتج عن RMP، فسيؤدي ذلك إلى تحسينٍ ملحوظ في بيئة سيولة الأصول المحفوفة بالمخاطر عالميًا.
ثانيًا: رفع الفائدة في اليابان وموجة تفكيك صفقات الاقتراض بفائدة منخفضة عالميًا
إذا كانت سياسة الاحتياطي الفيدرالي بمثابة الصمام الرئيسي للسيولة العالمية، فإن تحركات بنك اليابان هي التي تتحكم بالأعصاب الحساسة لصفقات الاقتراض. ففي دورة خفض الفائدة العالمية، يناقش اليابان رغم ذلك عكس التيار ضرورة الاستمرار في رفع الفائدة؛ وتعكس هذه المفارقة في عمقها المصاعب البنيوية الطويلة في الاقتصاد الياباني.
● تواجه اليابان خيارًا صعبًا: هل تنقذ سوق السندات أم تنقذ الين؟ فمن ناحية، تبلغ ديون الحكومة اليابانية نسبة نحو 200% من الناتج المحلي الإجمالي؛ وإذا ارتفعت الفائدة بسرعة كبيرة سيؤدي ذلك إلى قفزة حادة في نفقات فوائد الحكومة، وقد يكون من الصعب على سوق السندات تحمل ذلك. ولهذا، لا يزال بنك اليابان بحاجة إلى شراء كميات كبيرة من السندات من أجل استقرار السوق.
● ومن ناحية أخرى، انخفض سعر صرف الين إلى أدنى مستوى له خلال نحو 35 عامًا. نظريًا، ينبغي أن تدعم رفع الفائدة العملة المحلية، لكن عملية "شراء السندات" ضمن التيسير الكمي تضخ سيولة في السوق، فتُقَوض أثر رفع الفائدة، مما يخلق وضعًا أشبه بـ"اليد اليسرى تضرب اليد اليمنى". يرى مراقبون في السوق أن بنك اليابان، عمليًا، يُضَحّي بالين لإنقاذ سوق السندات.
ترتبط هذه المعضلة السياسية مباشرةً بتقلبات قصيرة الأجل في سوق العملات المشفرة. خلال السنوات العشر الماضية، ساد بين المتداولين العالميين رواجٌ لصفقة "اقتراض الين" ذات كلفة شبه معدومة: اقتراض الين بسعر قريب من الصفر، ثم تحويله إلى دولارات والاستثمار في أصول عالية العائد مثل البيتكوين والأسهم الأمريكية.
● بمجرد رفع اليابان للفائدة، سترتفع تكلفة اقتراض الين، ما سيجبر هذه الكميات الضخمة من الأموال على إغلاق مراكزها، أي بيع أصول محفوفة بالمخاطر مثل البيتكوين واستبدالها بالين لسداد القروض، وهو ما سيؤدي إلى هزات شديدة في السوق.
● مع دخول 2026، هل سيتكرر هذا السيناريو؟ لدى السوق توقعات مختلفة. أولاً، بخلاف "الضربة المفاجئة" في العام الماضي، فإن السوق كان قد أخذ بالفعل في الحسبان رفع بنك اليابان للفائدة مرة أخرى، وقد تكون بعض المراكز قد تم ضبطها مسبقًا.
● ثانيًا، العامل الأكثر أهمية يتمثل في وتيرة خفض الفائدة لدى بنك الاحتياطي الفيدرالي. إذا خفض الاحتياطي الفيدرالي الفائدة كما هو متوقع 2–3 مرات، سيتقلص فرق الفائدة بين الولايات المتحدة واليابان، ما سيخفض بطبيعة الحال جاذبية صفقات الاقتراض القائمة على فرق الفائدة. عندها قد يؤدي رفع فائدة ياباني بسيط بنسبة 0.25%، إلى أثر يُمكن تعادله إلى حد كبير.
● في النهاية، فإن الاتجاه العام للسيولة العالمية هو العامل الحاسم أكثر. فإذا أطلقت الولايات المتحدة قدرًا كبيرًا من السيولة عبر RMP والتحفيز المالي المحتمل (مثل مكاسب الرسوم الجمركية)، فقد تُغمر آثار "السحب الجزئي" الناتجة عن تشديد اليابان ضمن "مدّ" الدولار. ومع ذلك، إذا كان إيقاع رفع الفائدة لدى بنك اليابان أسرع من المتوقع، أو إذا ظل الاحتياطي الفيدرالي مكتوف الأيدي، فقد يظهر في السوق ما يزال ذعرٌ قصير الأجل ناجم عن إغلاق مراكز صفقات الاقتراض بفائدة منخفضة.
ثالثاً: رهانات رأس مال التشفير البالغة 263 مليون دولار على انتخابات منتصف المدة
تشهد الولايات المتحدة انتخابات منتصف الولاية في نوفمبر 2026، وهي حدثٌ أكثر تجسيدًا وبصورة مباشرة يحدد مصير صناعة العملات المشفرة من سياسات السياسة النقدية. وقد تذوق القطاع حلاوة نجاح انتخابات 2024، ويعمل الآن باستثمار سياسي غير مسبوق، في محاولة لتثبيت النتائج وتوسيعها.
● وفقًا لوثائق لجنة الانتخابات الفدرالية، فقد وصلت الأموال المخصصة من صناديق PAC فائقة لمنتصف انتخابات 2026 التي تجمعها صناعة العملات المشفرة إلى نحو 263 مليون دولار أمريكي. وتقترب هذه الأموال من ضعف إنفاق أكبر PAC للعملات المشفرة في 2024، بل إنها أعلى قليلًا من إجمالي إنفاق قطاع النفط والغاز بالكامل خلال دورة الانتخابات السابقة، ما يدل على أن القطاع ينظر إلى الضغط السياسي بوصفه استراتيجيةً محورية.
● وراء ضخ هذه الأموال الضخمة مطلب سياسي واضح. تتمحور أولويته في الفترة القريبة حول دفع تشريعات محورية مثل (قانون هيكلة سوق العملات المشفرة)، إذ تهدف هذه القوانين إلى توضيح إطار الرقابة، وربما تمنح معظم صلاحيات الإشراف إلى لجنة تداول السلع الآجلة (CFTC) الأكثر وديةً تجاه صناعة العملات المشفرة.
● كما طرأ تحول جديد على الاستراتيجيات السياسية لصناعة التشفير. فبعكس 2024 عندما حاولت صياغة أجندة عابرة للأحزاب، فإن بعض لجان العمل السياسي التي تأسست حديثًا في 2026 تحالفها بشكل أوضح مع الحزب الجمهوري، بهدف دعم الجمهوريين في ترسيخ السيطرة على الكونغرس.
● تتسم التفاعلات بين كبار المسؤولين في القطاع وواشنطن بالوتيرة العالية وبالطابع المباشر. فقد ذهب نحو 12 من أبرز قادة صناعة التشفير مجتمعين إلى مبنى الكابيتول للقاء نواب ذوي خبرة من الحزبين. وتَظهر الفروق الحزبية في المباحثات بوضوح: يعبر الجمهوريون أكثر عن تطابق مواقفهم مع أولويات الصناعة، بينما يواصل الديمقراطيون التركيز على قضايا تنظيمية مثل استخدام العملات المشفرة في غسل الأموال والتمويل غير القانوني.
● تؤدي تدفقات رؤوس الأموال الضخمة إلى تغيير المشهد السياسي. وحتى لدى نواب ديمقراطيين كانوا قد انتقدوا صناعة التشفير في الماضي، بدأت مواقفهم باللين بصورة دقيقة، إذ باتوا يعترفون بأن العملات المشفرة أصبحت جزءًا من الاقتصاد الأمريكي.
بالنسبة للسوق، فإن نافذة التنافس على السياسات في النصف الأول من 2026 تعد حاسمة بشكل خاص. قد يدفع وجود حكومة حالية إلى تقديم سياسات تحفيزية قبل الانتخابات للحصول على نتائج انتخابية مواتية، ما قد يخلق بيئة ملائمة للأصول ذات المخاطر. ومع اقتراب انتخابات نوفمبر، ستزداد حالة عدم اليقين بشكل حاد.
رابعاً: من السرد الدوري إلى قيمة البنية التحتية
مع معالجة المتغيرات الخارجية الثلاثة الكبرى، يمر سوق العملات المشفرة أيضًا بلحظة "بلوغ" عميقة. في 2026، قد ينتقل المنطق المحرك للسوق بدرجة أكبر من "السرد الدوري" إلى "قيمة البنية التحتية وهيكل السوق".
● يُختبر قانون الدورة لبيتكوين كل أربع سنوات. تاريخيًا، كانت أحداث النصف (Halving) هي السرد المحوري الذي يقود الدورة. ومع ذلك، في هذه الدورة، سجل البيتكوين قممًا جديدة حول فترة النصف في 2024. فإذا شهد 2026 قوةً جديدة، فسيواجه ذلك تحديًا حقيقيًا للفكرة التقليدية القائلة بأن حدث النصف يضبط ساعة الدورة. تشير تحليلات المؤسسات إلى أن مقدار الإصدار اليومي الجديد لبيتكوين انخفض إلى نحو 450 عملة يوميًا، وأن قيمة العرض الجديد السنوي المُحَوَّلة تبلغ نحو 15 مليار دولار.
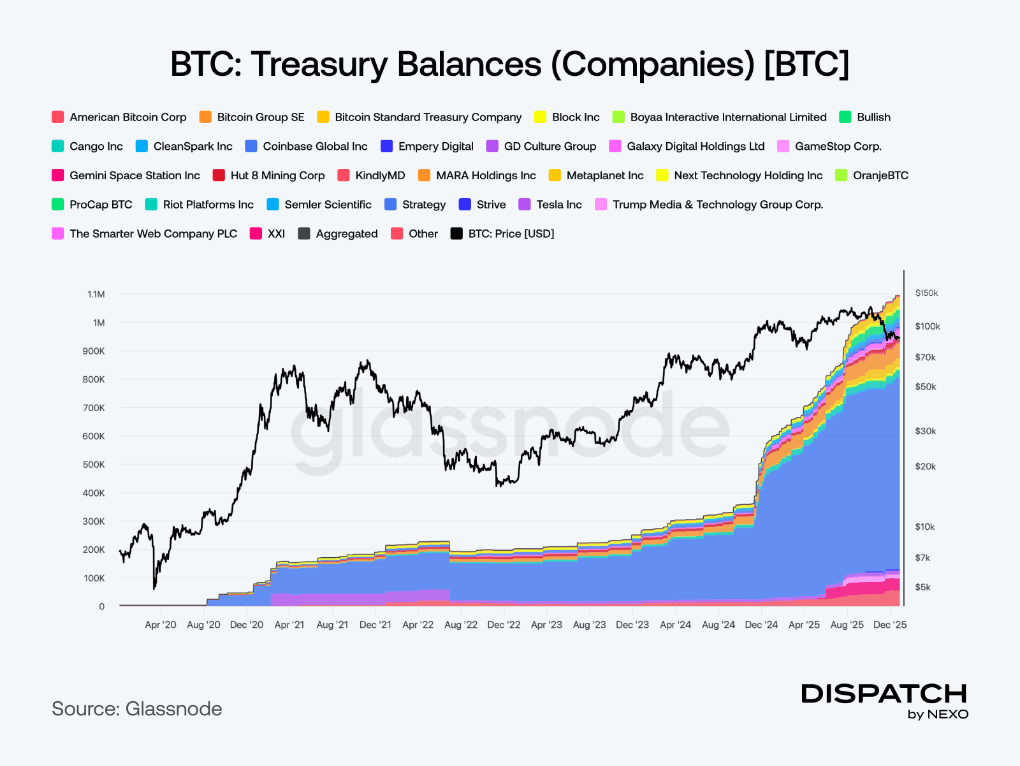
● هل ستتمكن أسعاره من اختراق القمة السابقة؟ يعتمد ذلك إلى حد كبير على ما إذا كانت القنوات المؤسسية مثل صناديق ETF الفورية ستستمر في امتصاص هذا الجزء من العرض. يتزايد ترسخ البيتكوين كأصل استراتيجي ضمن الميزانيات العمومية للشركات. تظهر البيانات أن عدد البيتكوين الذي تمتلكه الشركات ارتفع من نحو 197 ألف وحدة في بداية 2023 إلى أكثر من 1.08 مليون وحدة، بزيادة تتجاوز 450%.
● إن ظهور هؤلاء المستثمرين على المدى الطويل يخلق طلبًا من جهة العرض لا يتأثر كثيرًا بتذبذبات السعر، مما يساعد على تهدئة تقلبات السوق، ويدفع البيتكوين من أصل مضاربي عالي التذبذب إلى أصل احتياطي رقمي.
● تتحول العملات المستقرة بهدوء إلى البنية التحتية المالية الجديدة عالميًا. خلال خمس سنوات، تضاعف إجمالي العرض أكثر من عشر مرات، وقد تجاوز 300 مليار دولار. وتتحول قوة نموها من مجرد التداول إلى تطبيقات واقعية مثل المدفوعات والتسوية وإدارة الخزينة.
في ظل تنظيمٍ وبيئة اقتصادية كلية مواتية، قد تقترب السيولة المتداولة في 2026 من 1 تريليون دولار أو تتجاوزها، لتصبح طبقة تسوية عالمية تعمل 7 أيام في الأسبوع و24 ساعة في اليوم.
● سيتحول ترميز الأصول الواقعية (RWA) من مرحلة التجارب إلى الإصدارات على نطاق واسع. في 2025، اقتربت قيمة RWA على السلسلة من 35 مليار دولار أمريكي. وفي 2026، ومع استمرار إحكام عمليات الإصدار والامتثال والتسوية عبر السلسلة، قد تتجه هذه السعة إلى 500 مليار دولار أو أكثر. وليست الغاية البحث عن حداثةٍ فحسب، بل لجعل رأس المال أكثر قابلية للبرمجة، وتسويةٍ أكثر انتظامًا.
● يوفر وضوحٌ تدريجي في إطار تنظيم الولايات المتحدة حجر أساس جديدًا للسوق. (قانون GENIUS) أصبح نافذًا، و(قانون CLARITY) ما يزال قيد التقدم. في هذا السياق، تعود الطروحات الأولية للرموز (ICO) بهدوء ولكن بصيغة أكثر هيكلةً وأكثر امتثالًا، كما تتسع قنوات التمويل المبكر.
وفي الوقت نفسه، ترتفع أحجام تداول السوق المتوقعة إلى مستوى المليارات من الدولارات، لتصبح أداة لتسعير الاحتمالات تجاه أحداث العالم الواقعي، وليس مجرد مكان للاستثمار في المضاربة.
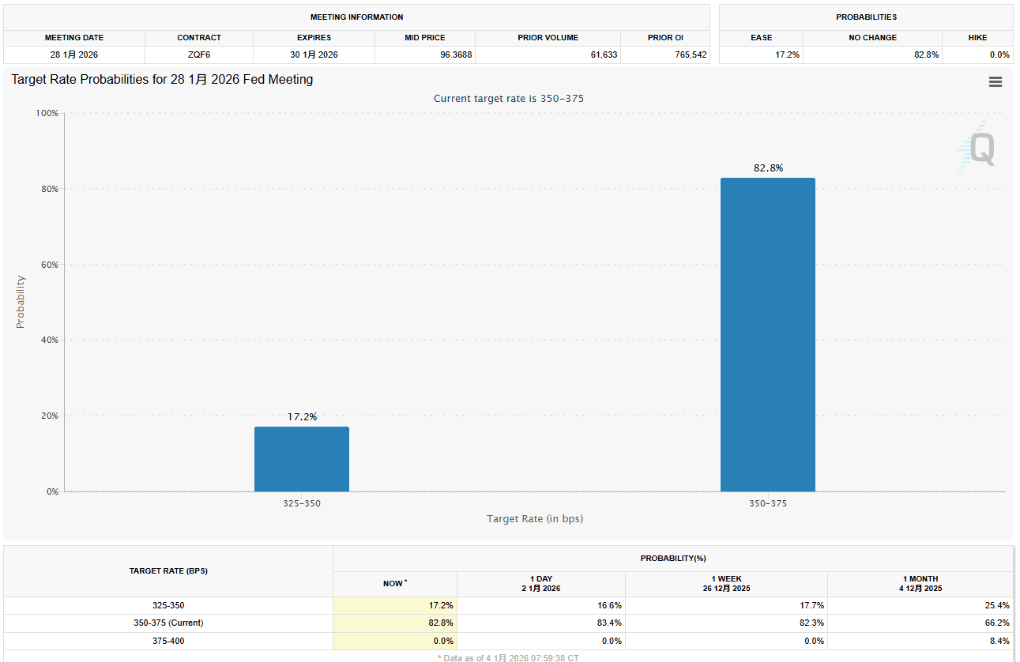
تركيز السوق مشدود إلى كل اجتماع في مبنى بنك الاحتياطي الفيدرالي في واشنطن، وإلى كل بيان سياسات يصدر عن بنك اليابان في طوكيو، وإلى ممرات الضغط السياسي المزدحمة في الكونغرس. احتمالات التحرك على أداة FedWatch لدى بورصة شيكاغو، التغيّرات الدقيقة في عوائد سندات الخزانة اليابانية، والأرقام التي تتزايد على الدوام في حسابات لجان العمل السياسي... كل إشارة تهز أعصاب متداولي العملات المشفرة حول العالم.
حين ينسحب المدّ يتضح من كان يسبح عارياً، وحين يرتفع المدّ بشكل يصعب التنبؤ به يتقلب، فإن سفينة نوح التي تُرسِّخ القيمة هي التي تُحتاج فعلاً. سوق العملات المشفرة في 2026 يمرّ من بحر المضاربة العاتل وعواصفه، إلى منطقة أعماقٍ عميقة من الاندماج مع النظام المالي الكلي العالمي.
انضموا إلى مجتمعنا، لنتناقش معًا، ولنتقوى معًا!
مجتمع تيليجرام الرسمي: https://t.me/aicoincn
تويتر (X) الصيني لـ AiCoin: https://x.com/AiCoinzh
مجموعة مزايا OKX: https://aicoin.com/link/chat?cid=l61eM4owQ
مجموعة مزايا Binance: https://aicoin.com/link/chat?cid=ynr7d1P6Z