بصراحة، أخبار التعاون عادةً أمرّ عليها بعيني بسرعة وأكمل، فمِن كل عشرة أخبار تسعة فقط تكتفي بتعليق شعارين. لكن هذه المرة توقفت وقرأت حتى النهاية، لأنها تمس أَتفه وأغلى جزء في مدفوعات عبر الحدود.
التحويلات عبر الحدود بطيئة، وكثيرون يظنون أن السبب هو “بطء الشبكة”. في الحقيقة السبب تافه جدًا ومباشر: المال ليس “يُرسل” فعليًا عبر الطريق، بل كان “موجودًا” هناك مسبقًا. عندما تريد البنوك دفع مبلغ إلى بلد معيّن، فعادةً يلزمها فتح حساب في البنك المحلي مسبقًا، وإيداع مبلغ كبير من المال هناك، وهذا يُسمّى في لغة المهنة حساب nostro. كل ممر دفع في العالم يحتاج إلى أن تُكدَّس فيه دفعة من الأموال، مثلما تترك لدى كل صديق كومة نقود جاهزة بالبيت لاستخدامها في يوم ما. المال يظل راكدًا على الحساب، والتقلبات في سعر الصرف يتحمّلها المرء بنفسه. وغالبًا ما يستغرق إتمام عملية تحويل عبر الحدود واحدة عدة أيام.
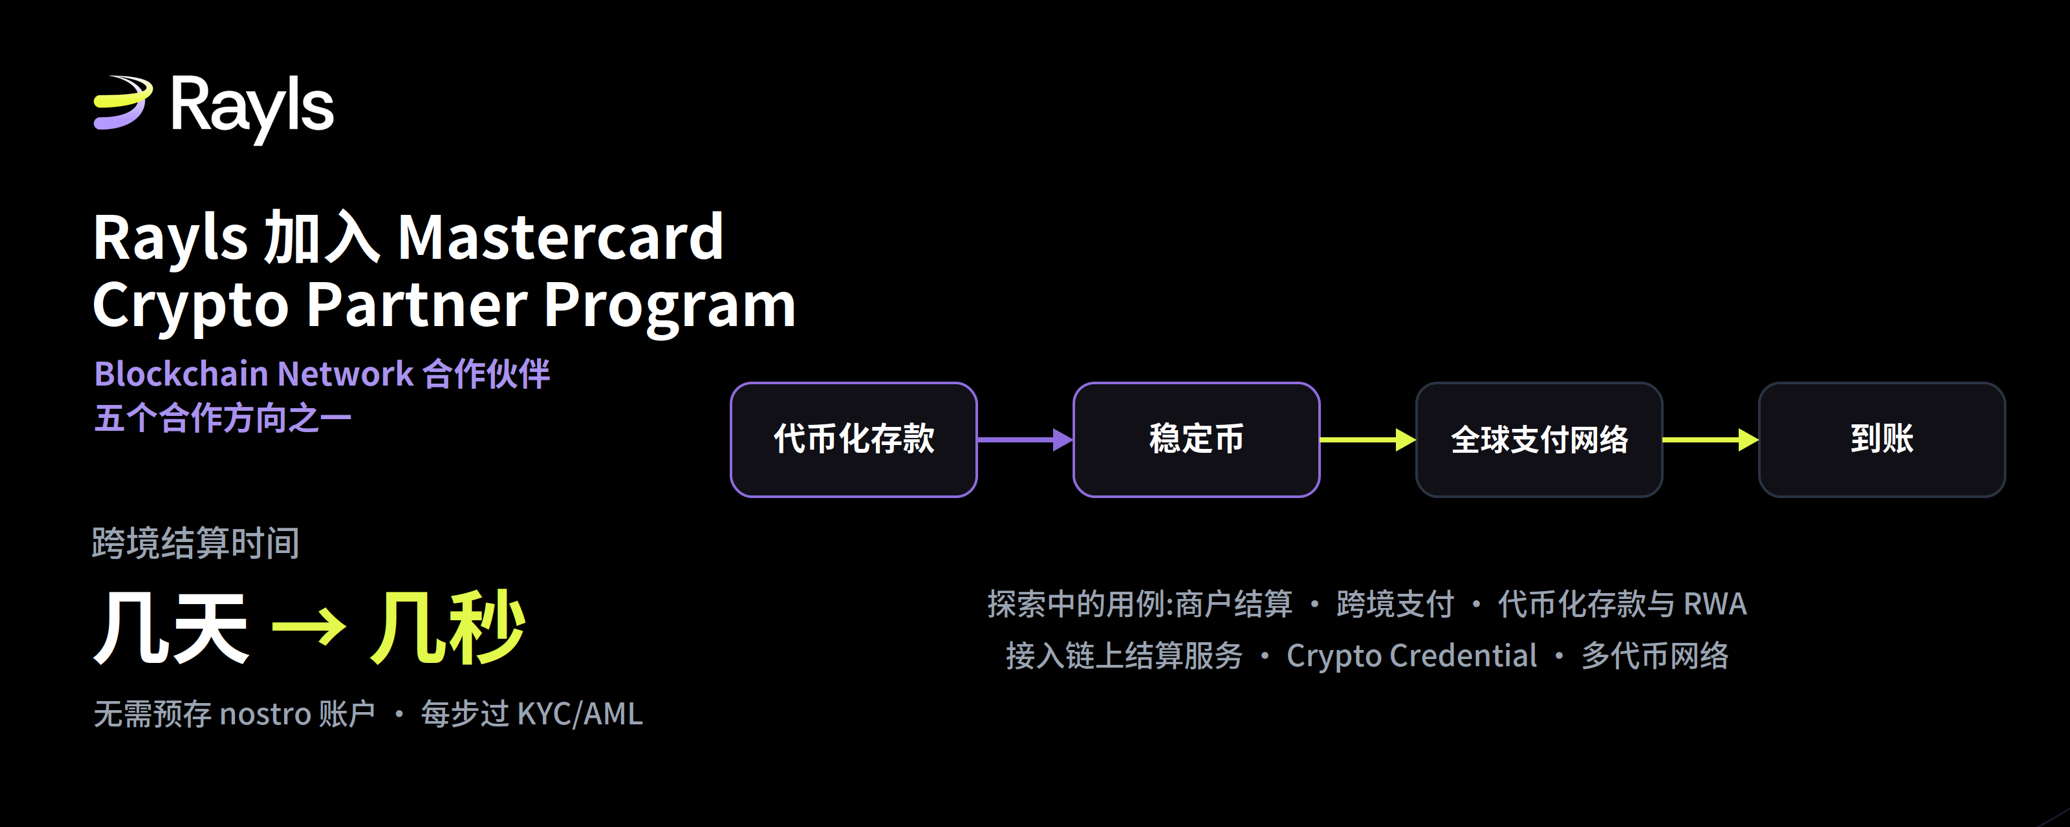
هذه هي النقطة التي أهتم بها حقًا عند قراءة هذا الخبر: أعلنت Rayls أنها ستنضم إلى برنامج Mastercard Crypto Partner Program، وهويتها هي شريك “Blockchain Network”، وهي واحدة من خمسة محاور ضمن هذا البرنامج. الاسم يبدو وكأنه نال “شارة”، لكن وفقًا لما تقوله المدونة الرسمية فإن ما يجلبه هو وصول ملموس: خدمات تسوية Mastercard على السلسلة، إطار الامتثال لهوية Crypto Credential، وفرصة استكشاف طرق الربط مع شبكات متعددة من العملات لدى Mastercard.
من بين حالات الاستخدام التي يعتزم الطرفان استكشافها، أرى أن الأكثر جدارة بالتوسيع هي المدفوعات عبر الحدود. تخيل أن بنكًا يريد دفع مبلغ إلى الخارج: يبدأ بإطلاق معاملة باستخدام الودائع المُرقمنة (شكل على السلسلة لالتزامات البنك)، ثم في مرحلة التحويل يتحول إلى عملة مستقرة (stablecoin)، وبعد ذلك يتم توجيه التحويل عبر شبكة Mastercard العالمية إلى جهة الطرف الآخر. لا يحتاج هذا المسار إلى تخزين حساب nostro مسبقًا، ويتم تقليص احتكاكات التحويل، ووفقًا لما تقوله الشركة فإن وقت التسوية ينخفض من “أيام” إلى “ثوانٍ”. ماذا عن الامتثال؟ كل خطوة تمر عبر التحقق من KYC/AML الخاص بـ Mastercard Crypto Credential. بمعنى آخر، إنها قناة نظامية مصممة بين المؤسسات الخاضعة للرقابة، وليست طريقًا للالتفاف على التنظيم.
أما 用例ان آخران فتمت الإشارة إليهما باختصار: أحدهما هو تمكين التجار من استخدام الأصول الرقمية مباشرةً في تسوية تحصيل المدفوعات، وإدخال التسوية على السلسلة إلى الممارسة التجارية اليومية؛ والآخر هو إصدار وإدارة الودائع المُرقمنة (tokenized deposits) على الشبكة الخاصة لـRayls، مع دعم كذلك صندوق عوائد RWA، وبشكلٍ كامل يراعي KYC/AML/CFT طوال العملية.
لماذا هذه طبقة التسوية تقع على عاتق Rayls؟ ذكرت المدونة الكثير من الأسباب، وسأختار اثنين يعدّان حقًا مهمّين للمؤسسات. أولًا: قابلية التشغيل البيني. فهي تستطيع جسر الربط بين سلاسل عامة مثل Ethereum وPolygon وAvalanche، كما يمكنها الاتصال بشبكات مرخّصة مثل DREX (شبكة العملات الرقمية للبنك المركزي في البرازيل) و Núclea. والمدفوعات عبر الحدود جوهرها هي “عبر الشبكات”، وهذه القدرة مطلبٌ أساسي. ثانيًا: مواءمة التنظيم. التوافق مع ISO 20022؛ إنها لغة التواصل العامة في مراسلات البنوك حول العالم، ما يعني أن ما تقوله هو كلام يفهمه البنك.
最后泼一点冷水,免得这篇读起来像广告。官方措辞是“探索(explore)这些用例”,也就是说这是合作框架和方向,不是已经全量上线的产品。这段关系也不是凭空来的:Rayls 背后的 Parfin 早在加入 Mastercard Start Path 时就开始了协作,这次是把它正式化。值不值得期待?我认为值得,因为它补的是加密行业最缺的一块:全球信任网络和合规通道。但落地节奏,还是要看后续的实际进展,别急着把“探索”读成“上线”。
مرجع: المدونة الرسمية لـRayls، 11 مارس 2026، (Rayls joins the Mastercard Crypto Partner Program)
https://www.rayls.com/blog/rayls-joins-the-mastercard-crypto-partner-program