

تذكيران:
تستند هذه المقالة إلى تفسير والتحقق المتبادل للبيانات من موقع kimpremium.com المذكور في تغريدات 신어/神鱼. مصدر البيانات هو إحصاءات يومية رسمية لكوريا مثل KOFIA/SEIBro، وتمت مطابقة الأرقام الرئيسية الواردة في المقالة مع التقارير العامة الصادرة وفقًا للمقاييس الرسمية الكورية.
هذه المقالة بأكملها هي ملخص جمعتُه بعد مناقشات متكررة مع كل من Claude Fable وChatGPT Sol.
—
يعتقد الكثيرون أنه بعد هبوط شركة هاينكس (Hynix) بهذا القدر، كان ينبغي أن تتعرض الرافعة لانفجار بنسبة كبيرة تقريبًا.
لكن بعد اطلاعي على موقع مراقبة رافعة السوق في كوريا kimpremium.com، توصلت إلى استنتاج عكس ذلك تمامًا: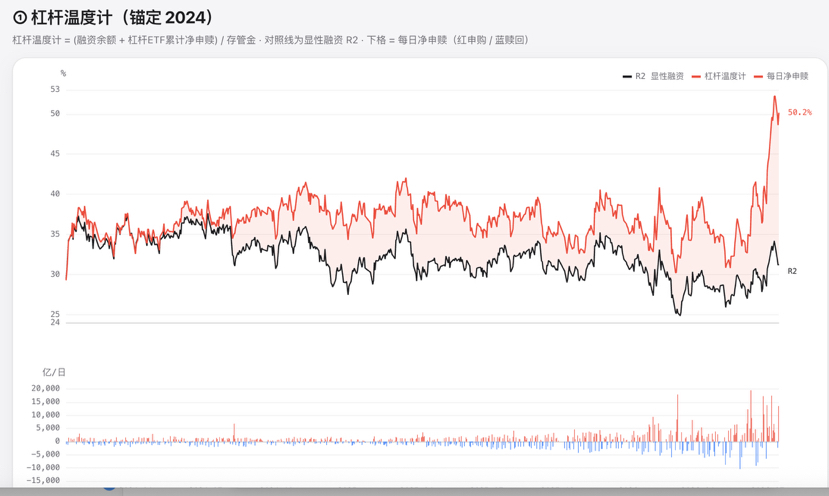
إذا لم يكن هناك خطأ في منهجية إحصاءات هذا الموقع، فعملية تخفيض الرافعة في السوق الكورية على الأرجح لم تدخل سوى مرحلتها الأولى فقط.
السبب ليس أن هبوط هيكسيليكون لم يكن كافيًا، بل لأن الرافعة لم تخرج فعليًا من السوق.
أهم مؤشر في الموقع يُسمّى «مقياس حرارة الرافعة»:
(رصيد التمويل + صافي الاشتراكات التراكمي لصناديق ETF الرافعة) ÷ الودائع الحفظية
القيمة الأخيرة 50.2%. أول ما يفكر به كثيرون هو: «الرافعة مرتفعة بشكل جنوني». لكن القيمة الحقيقية لهذا المؤشر تظهر عندما نُحلله.
أولًا، بدأت عملية تخفيض الرافعة بالفعل، لكن ليس على اللاعب الرئيسي
انخفض رصيد التمويل في السوق بأكمله من ذروة 38.6 تريليون وون في 24 يونيو إلى نحو 36 تريليون وون، ما يعني أن خوارزمية التصفية القسرية تعمل بالفعل.
لكن عند النظر إلى البنية يتضح وجود مشكلة: من 27 مايو (تاريخ إدراج ETF الرافعة على سهم واحد) إلى 10 يوليو، انخفض رصيد التمويل في KOSDAQ بنسبة 23.4% — أي أن الأسهم الصغيرة والمتوسطة تم تخفيض الرافعة المالية عليها بالكامل.
وماذا عن رصيد التمويل في السوق الرئيسية KOSPI خلال الفترة نفسها؟ على العكس، ارتفع من 26.8 تريليون وون إلى 28.0 تريليون وون.
يُقدَّر رصيد التمويل لسهمي سامسونغ + هيكسيليكون بحوالي 12.5 تريليون وون، وهو أعلى من إجمالي رصيد التمويل في سوق KOSDAQ كله بنسبة 70%.
بمعنى آخر: حتى أحدث البيانات المتاحة الآن، فإن تخفيض الرافعة حدث فقط في الأطراف. أما مستودع البارود الحقيقي — عملاقا أشباه الموصلات — فمراكز تمويلهما لم تنخفض، بل إن درجة التركّز فيها ازدادت.
في 13 يوليو، سجلت هيكسيليكون أكبر هبوط يومي في تاريخها بنسبة 15.37%. ووفق نظام التسوية T+2 في كوريا، فإن الحسابات التي انخفضت نسبة الضمان لديها دون 140% تُصفّى قسرًا بعد يوم سماح واحد، وفي مزاد الافتتاح صباح اليوم التالي — أي إن التصفية القسرية الواسعة الحقيقية نُفذت صباح 15 يوليو عند الساعة 9. هذه هي الجولة الأولى من التنظيف القسري المستهدف لمستودع البارود نفسه. وكمية ما جرى تصفيته ستتأكد عبر بيانات رصيد التمويل الأسبوع المقبل.
ثانيًا، والأكثر إشكالًا: الرافعة التي انفجرت يجري استبدالها برافعة جديدة
ما أثار قلقي حقًا لم يكن الخط الأسود الخاص بالتمويل، بل مخطط تدفق الأموال في الأسفل.
مؤخرًا ظهرت أعمدة حمراء بمستوى تاريخي بشكل متتالٍ — إذ قفز صافي اشتراكات ETF الرافعة اليومية إلى 1.5~2 تريليون وون. كلما هبطت هيكسيليكون أكثر، لم تُسترد صناديق ETF الرافعة 2x و3x، بل على العكس جرى شراؤها بكثافة لاقتناص القاع. وحتى هذا الأسبوع، ما تزال الأعمدة الحمراء مستمرة.
وهكذا ظهر هيكل خطِر:
تمت تصفية مراكز التمويل في السهم الأساسي بواسطة خوارزمية التصفية القسرية، ثم أُعيدت الرافعة الجديدة عبر ETF في الوقت نفسه.
الرافعة الظاهرة انخفضت قليلًا، لكن الرافعة الضمنية ارتفعت، لذلك لم يتراجع الخط الأحمر من الذروة 53% إلا بأقل من 3 نقاط مئوية. وبالمقارنة مع النطاق التاريخي الطبيعي البالغ 33%~42%، فإن هذا التراجع يكاد لا يُذكر.
ثالثًا، هناك خصمان يجب أخذهما في الحسبان (وهما أيضًا الأكثر سهولة في التجاهل)
أولًا، المقام يتقلص. الودائع الحفظية انخفضت خلال شهر واحد من نحو 140 تريليون وون إلى 107 تريليونات، أي تراجع بنسبة 23%. وحتى لو لم يتغير البسط، فإن النسبة سترتفع ميكانيكيًا. لذلك فجزء من 50.2% ليس ارتفاعًا في الرافعة، بل هو خروج للأموال.
ثانيًا، يُحتسب صافي الاشتراكات التراكمية وفقًا للتكلفة التاريخية. عندما يشتري المستثمر الفردي ETF بـ 10 مليارات، ثم تنخفض صافي قيمة أصوله بنسبة 40% فلا يبقى التعرض الحقيقي سوى 6 مليارات، إلا أن المؤشر ما زال يسجل 10 مليارات. لذلك فإن الخط الأحمر يبالغ في تقدير التعرض الحقيقي الحالي.
لكن حتى بعد خصم هذين التخفيضين، فإن اتجاه الخلاصة لا يتغير — فالمقدار المطلق واضح أمامك: رصيد التمويل في السوق بأكمله انخفض فقط بنحو 6% مقارنةً بالذروة، وما زالت مراكز تمويل الأسهم القيادية ترتفع حتى 10 يوليو، كما أن صناديق ETF لا تزال تشهد صافي اشتراكات كبيرة.
وفوق ذلك، فإن تقلص المقام نفسه يعد إشارة سلبية أخرى: خروج 32 تريليون وون من السيولة النقدية خارج السوق خلال شهر واحد يعني أن الذخيرة التي ستلتقط الأسهم الناتجة عن التصفية القسرية المستقبلية بدأت تنفد. وهذا العامل ذو حدين — فهو يرفع المؤشر ظاهريًا، لكنه يجعل السوق أكثر هشاشة.
لذلك فالسؤال الحقيقي ليس: «هل انفجرت الرافعة أم لا؟»، بل:
الرافعة التي انفجرت، يُعاد إدخالها عبر رافعة جديدة.
رابعًا، الإشارات التي أتابعها
لم أعد أركز الآن على أي مستوى سعري محدد يمكن أن تهبط إليه هيكسيليكون. أنا أراقب ثلاثة إشارات، وأهمها الأولى لأنها المؤشر القائد الوحيد:
تحول تدفق أموال ETF من صافي اشتراكات مستمرة (أعمدة حمراء) إلى صافي استردادات مستمرة (أعمدة زرقاء) — أي أن المستثمرين الأفراد انتقلوا من الشراء مع الهبوط إلى الاستسلام، وهذا هو السبب؛
عودة «مقياس حرارة الرافعة» من 50% إلى ما دون 42%، أو حتى إلى قرب المتوسط التاريخي — وهذا هو النتيجة؛
انحسار الفجوة بين الخطين الأحمر والأسود بشكل واضح — أي خروج الرافعة الضمنية من جانب ETF فعليًا، وهذا أيضًا نتيجة؛
أقرب نقطة تحقق مباشرة على المدى القصير هي رصيد التمويل المعلن الأسبوع المقبل: فإذا بقي رصيد تمويل سهم هيكسيليكون عند مستوى مرتفع بعناد بعد التصفية القسرية المركزة في 15 يوليو، واستمر العمود الأحمر في ETF، فهذا يعني أن هذه الجولة من التنظيف لم تتجاوز مرحلتها الأولى أصلًا.
قبل ظهور الإشارة 1، قد يكون كل ارتداد مجرد وسيلة لإطالة عمر الأموال الرافعة، وليس دليلاً على أن السوق أنهى عملية التنظيف.
السعر يحدد لك كم يمكنك أن تشتريه بثمن أرخص.
الرافعة هي التي تحدد متى يلامس السوق القاع الحقيقي.
(البيانات حتى منتصف يوليو 2026، وتكون بيانات رصيد التمويل المنشورة متأخرة يومًا إلى يومين، وآخر مقطع متاح هو 10 يوليو. ليست نصيحة استثمارية.)