


قبل يومين رأيت بيانات تُظهر أن عدد المشاركات في منصات التواصل الاجتماعي (X) حول موضوعي البيتكوين والإيثيريوم قد انخفض إلى أدنى مستوى له منذ عام 2020. إذ انخفضت مرات ذكر البيتكوين إلى نحو 130 ألف مرة، بينما انخفضت مرات ذكر الإيثيريوم إلى نحو 40 ألف مرة. كما هو موضح في الصورة أدناه.
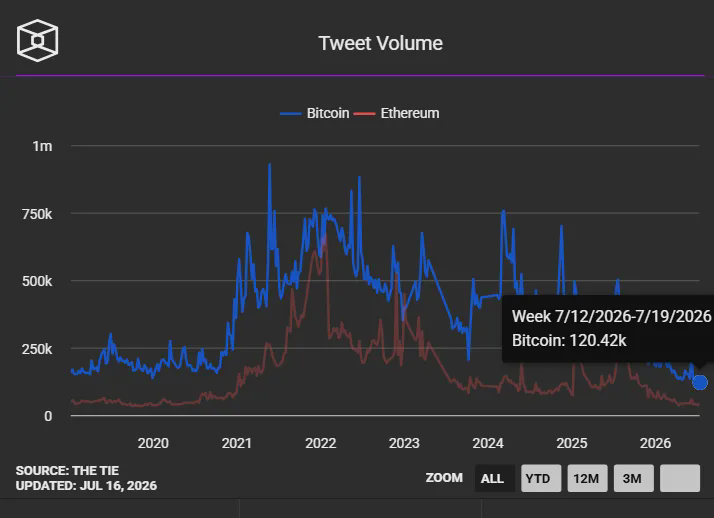
وكان عام 2020 أيضًا في أوج السوق الهابطة (2020 كان في أواخر مرحلة السوق الهابطة، وفي عام 2021 بدأنا بالفعل دخول سوق صاعدة قوية). في ذلك الوقت، لم تكن مؤسسات وول ستريت قد دخلت المجال الكريپتو بشكل شامل بعد، ولم تكن هناك بشكل عام أي مؤسسات تقوم بالترويج لمنتجات ETF فورية، وكان «صندوق/سوق» الكريپتو محدودًا (في ذلك الوقت كانت الأكثر شهرة بشكل أساسي شركة Grayscale، وكانت MicroStrategy قد بدأت للتو في محاولة شراء البيتكوين). والآن، بعد مرور أكثر من 6 سنوات، أصبح مستوى مشاركة المستثمرين المؤسسيين يتوسع باستمرار. فكل يوم تظهر في التقارير الرائجة المتعلقة بالمؤسسات عناوين مثل RWA، والأسهم المُرمّزة (tokenized stocks)، والـ stablecoins. وفي المقابل، رجع اهتمام الأفراد/المضاربين (الـ retail) بالمناقشات إلى مستويات كانت عليها قبل 2020 وما حولها. كلما زادت حرارة مشاركة المؤسسات، أصبحت مناقشات الأفراد أبرد. أليس هذا التشابه/التباين مثيرًا للاهتمام؟
لكن إن نظرنا من زاوية أخرى، فربما ليس ذلك شيئًا سيئًا. وطبقًا ل规律 تاريخي، عندما يزداد عدد الأشخاص الصامتين، فهذا غالبًا يعني أننا وصلنا إلى منطقة القاع على مستوى الدورة. طالما أن السوق لا يزال يتحرك ويُظهر تقلبًا مستمرًا، فغالبًا لا يكون فجر السوق الصاعدة بعيدًا جدًا.
1. هل يمكن أن يستمر الارتداد على أساس البيانات الكلية؟
في المقالة السابقة تحدثنا عن بيانات الوظائف غير الزراعية (الولايات المتحدة)، وذكرنا أيضًا أن هناك عاملين من البيانات/العوامل الكلية يحظى بهما السوق باهتمام كبير في الفترة الأخيرة: أحدهما بيانات CPI المعلنة في اليوم الرابع عشر، والآخر هو اجتماع FOMO في نهاية الشهر. فإذا تباطأت وتيرة التوظيف وانخفضت وتيرة التضخم، فستضعف توقعات الاحتياطي الفيدرالي لرفع الفائدة أكثر، وقد تظهر فرصة لارتداد مرحلي في الأصول ذات المخاطر مثل البيتكوين.
ومن بيانات CPI التي تم الإعلان عنها بالفعل، نرى أن تضخم مؤشر أسعار المستهلكين في يونيو انخفض على أساس شهري بنسبة 0.4% (سجل أكبر انخفاض شهري منذ أبريل 2020)، بينما تراجع معدل التضخم على أساس سنوي من 4.2% في مايو إلى 3.5% (أقل من توقعات السوق البالغة 3.8%). ومن ناحية البيانات، فقد خفّ ضغط التضخم بشكل واضح. أما CPI الأساسي بعد استبعاد الغذاء والطاقة فارتفع على أساس سنوي بنسبة 2.6%، وظل ثابتًا على أساس شهري.
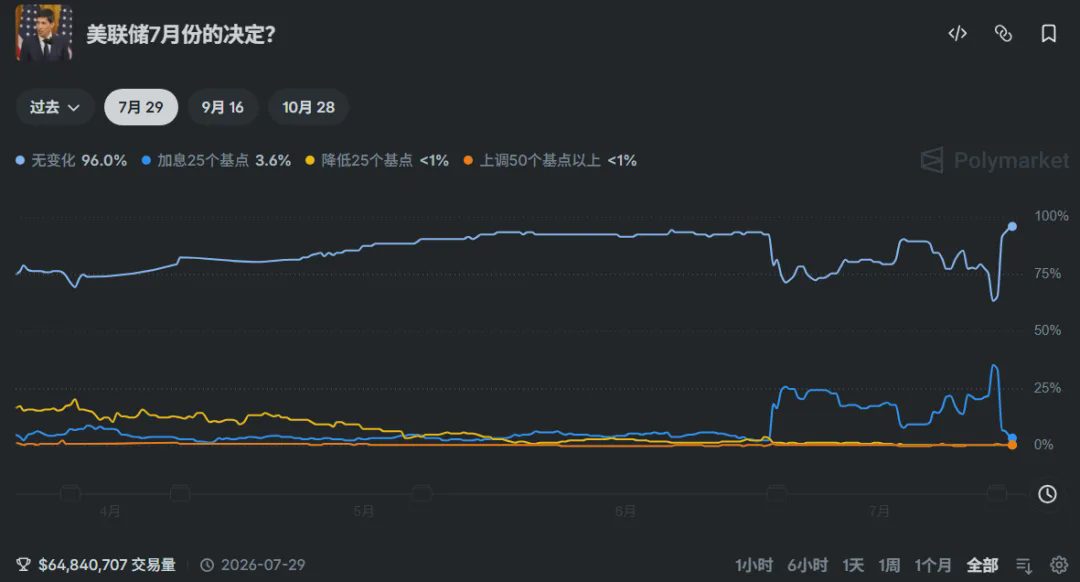
باختصار، مع تراجع ضغط التضخم، ستضعف توقعات السوق بشأن قيام الاحتياطي الفيدرالي برفع الفائدة على المدى القصير أكثر فأكثر. ووفقًا لتوقعات لوحة الأسعار لدى Polymarket، فإن احتمال قيام الاحتياطي الفيدرالي برفع الفائدة في يوليو (25 نقطة أساس) انخفض من 35% إلى الآن 3.6%. وبشكل مباشر يمكن فهم ذلك على أنه: لن يقوم الاحتياطي الفيدرالي برفع الفائدة على المدى القصير.
لكن بعد إعلان بيانات CPI، حضر أيضًا رئيس الاحتياطي الفيدرالي ووش جلسة استماع في الكونغرس. ومن خلال ما قاله، يبدو أنه صبّ مرة أخرى شيئًا من البرودة على تفاؤل السوق. فقد حافظ ووش على موقفه السابق بعدم الكشف المسبق عن توجيهات أو إشارات بشأن الخطوة التالية. وعندما سُئل عن أحدث بيانات CPI، فقد قدّم تصريحًا واضحًا جدًا تجاه التفاؤل الذي استخلصه السوق من تفسير بيانات CPI: that is not my view (أي: لا أرى ذلك).
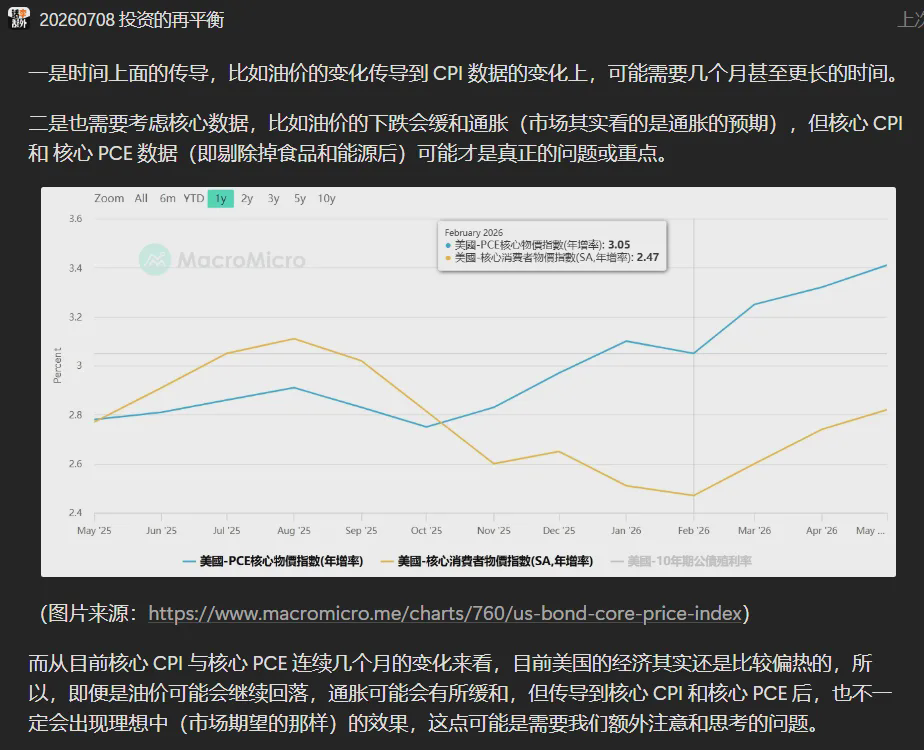
في الحقيقة، تحدثنا في المقالة السابقة (8 يوليو) أيضًا عن أنه ربما نحتاج إلى زيادة التركيز على التغيرات في البيانات الأساسية. ومن خلال التغيرات الحالية في CPI الأساسي وPCE الأساسي على مدار عدة أشهر متتالية، نرى أن اقتصاد الولايات المتحدة ما يزال يميل إلى السخونة. لذلك، حتى لو واصل سعر النفط الانخفاض وربما يخفّ التضخم، فقد لا يظهر ذلك تأثيرًا مثاليًا (على النحو الذي يتوقعه السوق) عندما ينتقل إلى CPI الأساسي وPCE الأساسي، وهذه نقطة تحتاج إلى انتباه وتفكير إضافي.
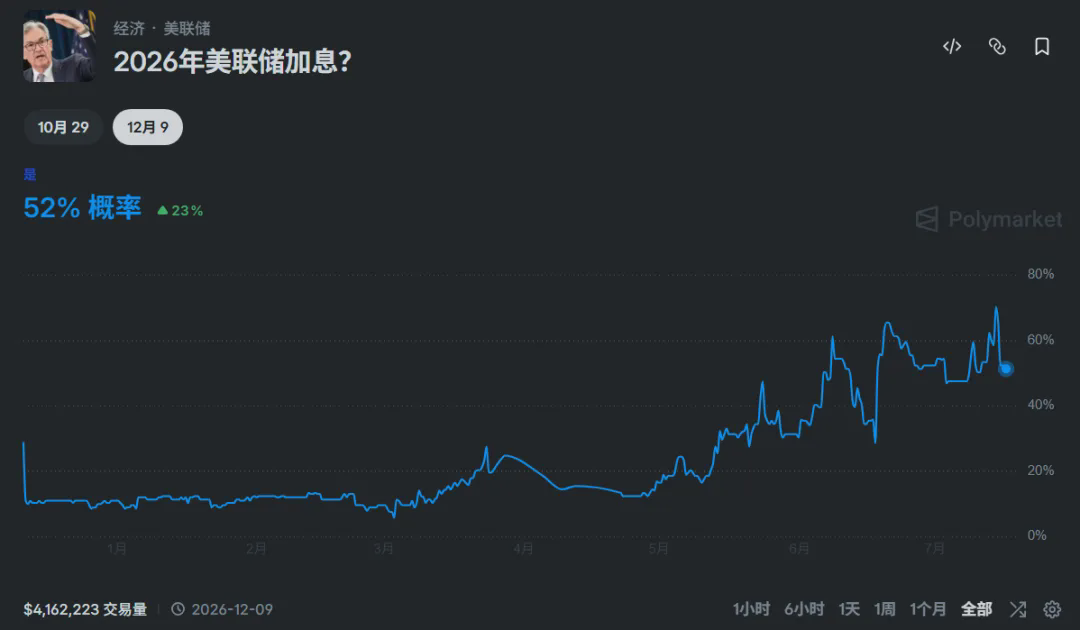
بعبارة بسيطة: تبدو أحدث بيانات CPI وكأنها تشير إلى أن السوق يعتقد أن الاحتياطي الفيدرالي لن يرفع الفائدة على المدى القصير. وفي الوقت نفسه، يبدو كلام فوش (باول) وكأنه يخبر السوق أيضًا ألا تتوقع أن يقدّم الاحتياطي الفيدرالي توجيهات/إشارة تحول بناءً على بيانات شهر أو شهرين فقط. ومن خلال لوحة الأسعار ذات الصلة في Polymarket، فإن احتمال رفع الفائدة مرة واحدة على الأقل قبل نهاية العام حاليًا هو 52% (أقل من 71% قبل إعلان بيانات CPI)، كما هو موضح في الرسم أدناه.
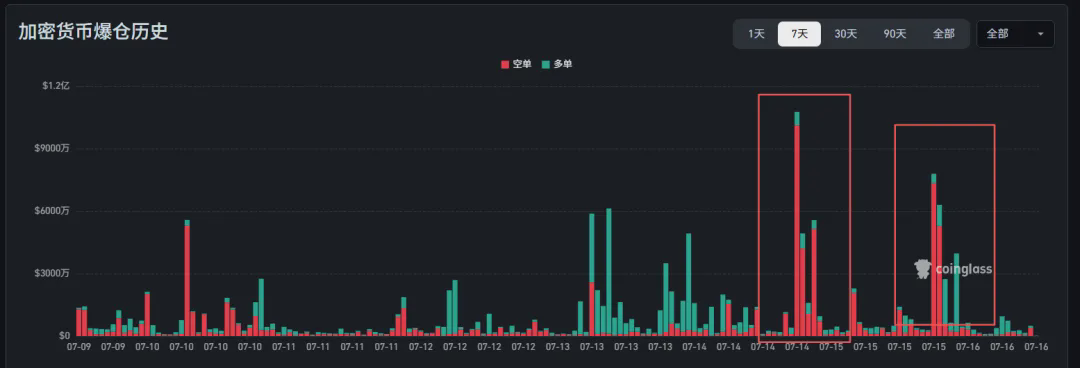
ومن المحتمل أن هذه العوامل الكلية لعبت دورًا أيضًا. بعد إعلان بيانات CPI، ارتد سعر البيتكوين سريعًا من 62 ألف دولار إلى 65 ألف دولار، وكذلك ارتفع الإيثيريوم من حوالي 1700 دولار إلى 1900 دولار. وخلال هذا الارتداد تحديدًا، تمت تصفية/إجبار نحو 300 مليون دولار من مراكز البيع على المكشوف (الشارترز/shorts) مباشرةً. يبدو إذن أن من تضرر أكثر في هذه الأيام هم أصحاب المراكز القصيرة (shorts)، كما هو موضح في الرسم أدناه.
لكن مهما يكن، فإن بيانات CPI التي ستُعلن في اليوم 14 ستصبح أيضًا نقطة بيانات مهمة لاجتماع FOMO في نهاية الشهر (28-29 يوليو). لا يزال أمامنا أسبوعان قبل اجتماع FOMO في نهاية الشهر، وعندها قد نواجه تغييرات جديدة في الإشارات على مستوى البيانات الكلية. وبالنسبة لسؤال ما إذا كان هذا الارتداد الناتج عن بيانات الماكرو يمكن أن يستمر، فنحن نحتاج إلى أسبوعين آخرين للانتظار والمراقبة. وخلال هذه الفترة، على الأقل على المدى القصير، يمكن للجميع الاستمرار في مواصلة الحركة: الأسهم الأمريكية تواصل الارتفاع، والتشفير يواصل حالة التذبذب.
2. كيف نقيم ما إذا كان مشروعٌ ما جيدًا أم لا؟
في أحدث المقالات القليلة التي تناولناها، ذكرنا Robinhood (HOOD) مرارًا، لذلك ترك بعض الأصدقاء رسالة في قسم التعليقات يسألون: لماذا أنتَ متفائل بـ Robinhood؟ وكيف نقيم ما إذا كان مشروعٌ ما جيدًا أم لا؟
حسنًا، في الخطوة التالية سنتناول هذه الرسالة مباشرةً ونتحدث عنها بالتفصيل:
أما بخصوص كيفية تقييم ما إذا كان مشروعٌ ما جيدًا أم لا، فقد سبق أننا في السلسلة السابقة من المقالات قدمنا بعض المنهجيات. في مرحلة مبكرة، كنا نعتمد على تقديم استبيان بحثٍ خاص (نموذج بحث للمشروع) من أجل تقييم أو الحكم على إمكانات المشروع بشكل شامل. ثم، مع انتشار أدوات الذكاء الاصطناعي (مثل ChatGPT وGemini وGrok وغيرها)، بل وظهور أدوات مثل asksurf المتخصصة في مشاريع التشفير، أصبح البحث عن مشروعٍ ما عملية أسهل نسبيًا. لذلك فإن تركيزنا الحالي لم يعد على «طرح الأسئلة»، بل على «رؤية الصورة»؛ أي هل أنت مستعد لقضاء بعض الوقت والجهد في النظر إلى الأمر بنفسك؟
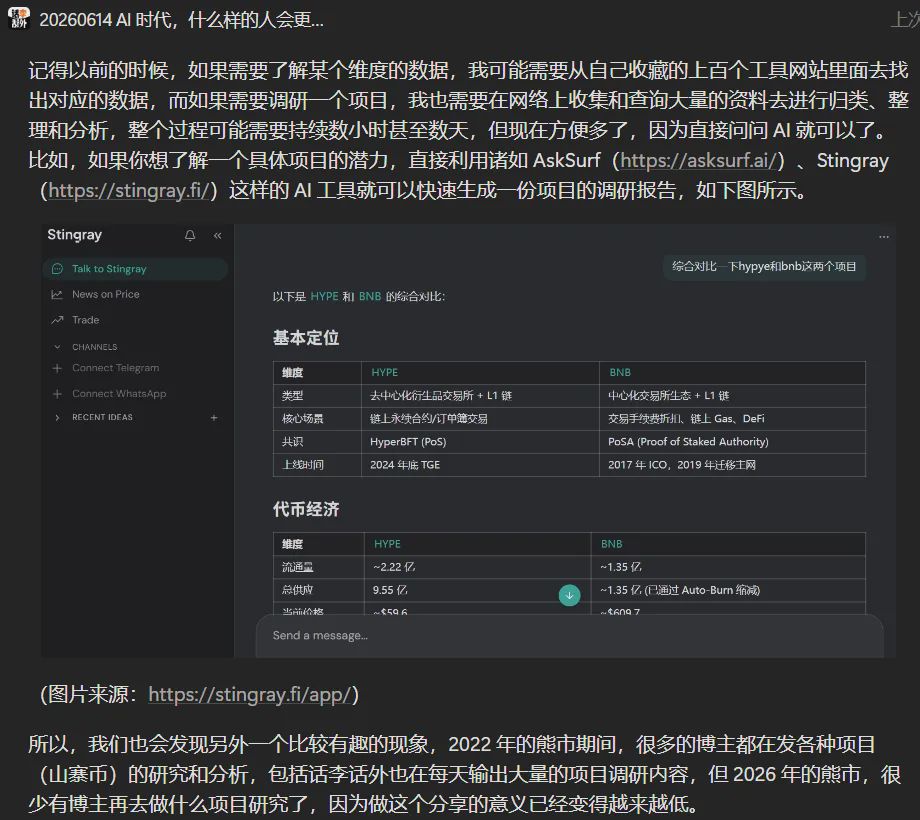
وبالطبع، فإن الحصول على مواد المشروع وتجميعها وتحليلها يُعد جانبًا أساسيًا ومهمًا. لكن علينا أيضًا أن نفكر بوضوح: ما هو «محور اهتمامك أنت» وما الذي تريد التركيز عليه بشكل موجه؟ كما أن منهجيات التحليل تختلف باختلاف نوع المشروع. فمثلًا، يمكن تصنيف مشروع مثل Robinhood ضمن مشاريع التشفير أيضًا، لكنه في النهاية ما يزال شركة مدرجة في سوق الأسهم الأمريكي. وتقييم الشركات المدرجة يختلف جوهريًا عن تقييم مشاريع التشفير الأصلية. يمكننا تقييم الشركة المدرجة من خلال أبعاد مثل إيراداتها الفصلية، وحالة التدفقات النقدية، وقدرتها على تحقيق الأرباح، والميزانية العمومية وغيرها لتحديد ما إذا كانت جيدة أم لا. أما مشاريع التشفير الأصلية (مثل البيتكوين) فيعتمد تقييمها حاليًا أكثر على الإجماع، والسيولة، والرافعة المالية، والمضاربة/التحريك، بالإضافة إلى تفضيلات المخاطر والمزاج لدى المؤسسات والأفراد.
دعونا نأخذ Robinhood كمثال هنا. سنحلله بشكل بسيط من نقطة دخول واحدة فقط: «حجم المستخدمين».
على الرغم من أنه يبدو أن مساحة نمو المستخدمين لـ Robinhood في السوق الأمريكي المحلي ربما ليست كبيرة في المستقبل (حاليًا لديهم 27 مليون حساب للتسجيل والمال، وتوقّع وول ستريت أن يصل عدد حسابات الشركة في السنة المالية 2028 إلى نطاق 31 إلى 32 مليونًا)، إلا أنه يمكنها الاستمرار في توسيع خدماتها لتشمل المستثمرين حول العالم (مجموعة محتملة بحوالي 100 مليون). ومع استمرار تركيزها الحالي على مجالات فرعية مثل RWA، وأسواق التنبؤ، وعوائد العملات المستقرة، وPre-IPO، إذا تمكنت الأسهم المرمّزة (Tokenized Stocks) من توليد طلب أكبر في المستقبل 7x24، فسيكون ذلك على الأرجح نقطة النمو الرئيسية لديهم.
يمكننا مواصلة وضع افتراض بسيط: لنفترض أنه بعد 4-5 سنوات، يصل عدد حسابات Robinhood العالمية (المستخدمون النشطون) إلى 100 مليون، وأن ARPU يساوي 100 دولار (حاليًا ARPU لديهم حوالي 170 دولار). عندها، وبناءً فقط على الإيرادات الناتجة عن المستخدمين، سيكون الحجم 10 مليارات دولار. حاليًا، تتوقع وول ستريت أن يحقق Robinhood إيرادات قدرها 8.78 مليار دولار في السنة المالية 2029. أما الواقع فمن خلاله، طالما استطاع Robinhood الحفاظ على وتيرته الحالية لبضع سنوات قادمة، فمن المرجح أن يتجاوز توقعات وول ستريت. وهذا من المرجح أن يكون خبرًا إيجابيًا لسهمهم. وهذه إحدى الأسباب التي تجعلني أُبدي تفاؤلًا تجاه هذا المشروع وأدرجه ضمن قائمة مراقبة أسهمه في البورصة الأمريكية.
بعبارة موجزة: إذا كنا مهتمين بمشروع (شركة) ما، فيجب أولًا تصنيف بعض جوانبه، ثم إجراء بعض الأبحاث والتوقعات الضرورية بناءً على النقاط التي نعتني بها أكثر. فمثلًا: هناك من يركز أكثر على أخلاق/سمعة المؤسس أو نظرته للأمور (الحكمة/حجم الرؤية)، وهناك من يركز أكثر على مساحة نمو حجم المستخدمين، وهناك من يركز أكثر على قدرة المشروع على جمع التمويل (كم عدد الـ VC الذين استثمروا أموالًا حقيقية)، وهناك من يركز أكثر على الابتكار التقني وسرعة التطوير والتحديث... ابحث عن عدة أبعاد تناسبك وتستطيع فهمها جيدًا، ثم قم بتحليلها والبحث عنها. ما يعجبك ضعه في قائمة استثمارك، وما لا يعجبك تجاهله مباشرة؛ فاختيار الاستثمار بهذه البساطة.
وبعد أن نحدد اختيارًا وأهدافًا واضحة، ما يتعين علينا القيام به بعد ذلك هو الاستمرار في متابعة بعض العوامل التي تؤثر عليه (عليها).
في الحقيقة، سواء كان الأمر يتعلق بالأسهم (الشركات المدرجة) أو مشاريع التشفير، فبالإضافة إلى بعض الخصائص الخاصة بها، فإن أي مشروع يتأثر أيضًا بعدة عوامل على مستويات مختلفة. ويمكن تقسيم هذه العوامل تقريبًا إلى فئتين كبيرتين:
الفئة الأولى هي عوامل تميل إلى أن تكون كلية/ماكرو: تشمل الجيوسياسة (مثل استمرار الصراع بين الولايات المتحدة وإيران تجاه مضيق هرمز)، والسياسة النقدية (مثل رفع/خفض الفائدة، وعمليات QE/QT)، والسيولة العالمية (مثل Global M2، ومؤشر الدولار، وعوائد سندات الخزانة الأمريكية)، ودورات رأس المال ودورات الأسعار...
الفئة الثانية هي عوامل تميل إلى أن تكون بيانات محددة، مثل بيانات الوظائف غير الزراعية، وبيانات CPI، وبيانات المبيعات بالتجزئة، ومؤشرات القطاع الصناعي (PMI)...
بعض العوامل قد تؤثر على حركة السوق في الأجل القصير، بينما بعضها الآخر تأثيره يمتد إلى المدى الطويل. لنأخذ البيتكوين كمثال: من الناحية النظرية، طالما أننا من خلال البيانات الكلية نستطيع ملاحظة توقعات بتوفر سيولة أكثر، فقد يرتفع سعر البيتكوين؛ وبالعكس، إذا كانت السيولة ستنكمش فقد ينخفض. لذلك، عندما تكون بيانات CPI الأحدث المعلنة أقل من توقعات السوق خلال الأيام القليلة الماضية، شهد البيتكوين نوعًا من الارتداد. ومن منظور كلي، فهذا يمثل ردًا مباشرًا على تحسن توقعات السيولة على المدى القصير. لكن هذا النوع من الارتداد لا يعني بالضرورة حدوث انعكاس كامل، ولا يعني أيضًا أن سوقًا صاعدة جديدة قد بدأت؛ لأن البيتكوين ستتأثر في الوقت نفسه بعوامل أكبر وأبعد مدى، مثل كبت دورة رأس المال (حيث يتحرك الكثير من المال نحو قطاع الذكاء الاصطناعي)، وكبت العوامل الجيوسياسية، وغيرها.
بالطبع، غالبًا ما تكون الواقع أكثر تعقيدًا مما هو نظري. مثلًا: اندلعَت الحرب من جديد، ومع ذلك يواصل الذهب الهبوط. أو مثلًا: شركة أعلنت بيانات أرباح فصلية ممتازة جدًا، لكن سعر السهم المقابل ما يزال ينخفض. بمعنى آخر، عادة ما يكون سعر السوق نتيجة تفاعل عدة عوامل مما ذكرناه أعلاه في الوقت نفسه (وتختلف الأوزان التي يساهم بها كل عامل بحسب ما إذا كان تأثيره على المدى الطويل أو المتوسط أو القصير). لذلك لا يمكننا دائمًا الاعتماد على عامل واحد فقط لصالح أو ضد عند التداول أو الاستثمار.
أن تختار الهدف الصحيح أمرٌ، لكن أن تتمكن على الهدف الصحيح من كسب المال على المدى الطويل أمرٌ آخر. وهذا يتماشى تمامًا مع الجملة التي شاركناها في مقالاتنا السابقة: الاستثمار هو تمرين/ممارسة شاملة لاختبار الصبر والقدرة.
خلاصة القول، عند اختيار مشروعٍ ما نحتاج إلى بناء منهجية. لكن هذه مجرد خطوة أولية نسبيًا. فهذه العملية أيضًا هي عملية مستمرة من البحث والتعلم. بعد تحديد المشروع وإضافته إلى قائمة المراقبة، نحتاج إلى بناء مجموعة من أساليب التداول أو الاستراتيجيات المناسبة لدرجة المخاطرة التي تناسبنا، وذلك اعتمادًا على فترات مختلفة (طويلة، متوسطة، قصيرة). ثم تأتي مرحلة المتابعة المستمرة: مراقبة كل العوامل التي يمكن أن تؤثر على السوق، ومتابعتها والتفكير فيها باستمرار. وأخيرًا، ننفّذ خطتنا ضمن الوقت أو الفرصة التي نراها مناسبة وفقًا للاستراتيجية، وننقل بعض المشاريع الموجودة في قائمة المراقبة إلى قائمة الاستثمار. ثم أثناء التنفيذ نستمر في تلخيص ما يحدث والتفكير وإعادة المراجعة (Review). وهكذا تتكرر الدورة مرارًا؛ وهذه هي عملية الاستثمار.
رغم أنني أعتقد أن الشيء «الجيد» أحيانًا لا يناسبك أنت، وأحيانًا الشيء الذي تراه جيدًا قد لا يناسبني أنا. لكن كثيرًا من المنهجيات متشابهة من حيث المبدأ. ما نحتاجه هو أن نتعلم طريقة تفكير الأشخاص الذين يستطيعون الحصول على النتائج على المدى الطويل، ثم ندمج ذلك مع ظروفنا الخاصة حتى نطبق المنطق ذاته على حالات جديدة. أنا دائمًا أؤمن بأن الإدخال البسيط مجرد مرحلة، وأن المخرجات هي أفضل شكل من أشكال الإدخال.
لنحكي في هذه الحلقة (20260716) عن هذه الأمور. جميع ما ورد أعلاه هو وجهات نظر وتحليلات من زاويتي الشخصية، ولا يشكل أي نصيحة استثمارية.