
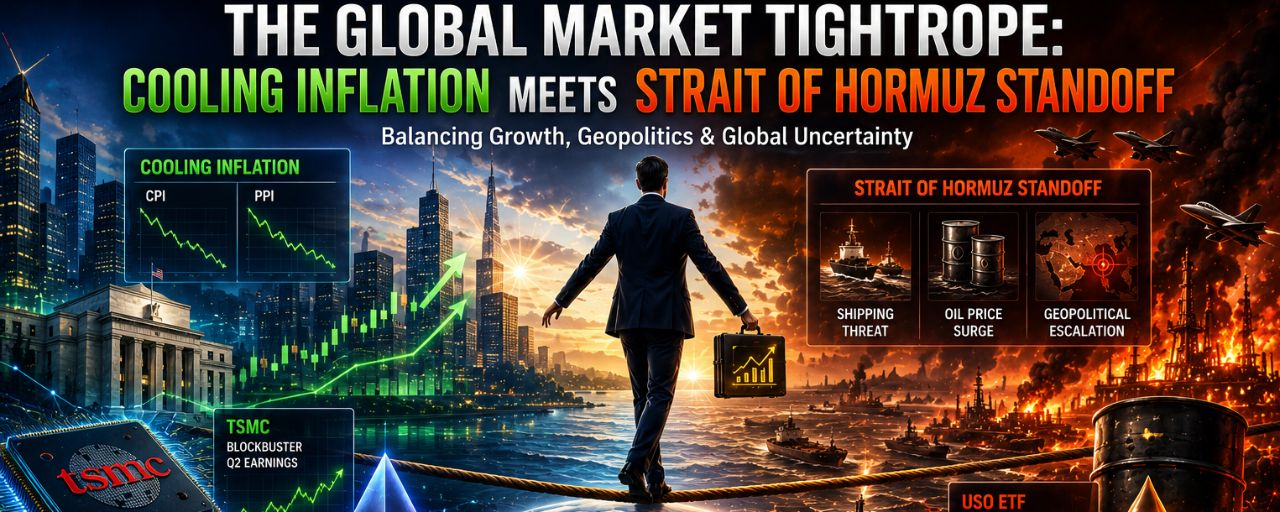

الأسواق المالية العالمية متورطة حاليًا في مباراة شدٍّ وجذب عالية المخاطر. فمن ناحية، حقن سلسلة من بيانات التضخم الأمريكية التي تُظهر تباطؤًا جديدًا من التفاؤل في الأصول عالية المخاطر، مما يخفف المخاوف من تشديد نقدي إضافي. ومن ناحية أخرى، فإن تصاعدًا حادًا للصراع الجيوسياسي في الشرق الأوسط، بلغ ذروته في ضربات جوية أمريكية تستهدف مواقع إيرانية قرب الممر البحري الحيوي لمضيق هرمز، يهدد بإرباك أسواق الطاقة العالمية وسلاسل الإمداد.
بينما تراقب البنوك المركزية من مقاعد المتفرجين وتتابع أرباح الشركات، يُجبر مديرو المحافظ على الموازنة بين نشوة احتمال هبوطٍ ناعم وبين شبح وشيك لصدمة طاقة ذات بُعد جيوسياسي.
المحفّز الحالي: تضخم CPI متساهل مقابل جيوسياسيات صعبة
ينقسم السرد الكلي لهذا الأسبوع إلى عنوانين متباينين بحدة:
راحة مُضادّة لانكماش التضخم: تراجع مؤشر أسعار المنتجين في الولايات المتحدة (PPI) بشكل غير متوقع بنسبة 0.3% على أساس شهري، ما سحب المعدل السنوي إلى 5.5% مقابل توقعات عند 6.2%. وبالاقتران مع قراءة أكثر ليونة لمؤشر أسعار المستهلك (CPI)، تعزز البيانات بقوة السرد القائل إن سعر الفائدة الحالي التقييدي لدى الاحتياطي الفيدرالي البالغ 3.50%–3.75% يؤدي عمله، مما يستبعد فعليًا المزيد من رفع الفائدة من على الطاولة.
أزمة هرمز: تهاوت فعليًا اتفاقية الهدنة المؤقتة الهشة بين الولايات المتحدة وإيران. وبعد موجة ثانية من الضربات الجوية الأمريكية المصممة لحماية الشحن التجاري، هدّدت قوات الحرس الثوري الإسلامي الإيراني بتنفيذ ضربات انتقامية على البنية التحتية الإقليمية. وقد حذرت وكالة الطاقة الدولية (IEA) من أن الاقتصاد العالمي يواجه خطرًا شديدًا إذا ظل مضيق هرمز مقيدًا.
رد فعل السوق: حكاية مدينتين
استجابت الأسهم بتقلبات متفرقة. فقد تحركت مؤشرات وول ستريت، بما في ذلك S&P 500 وNasdaq، إلى أعلى مدفوعةً بأرباح قوية للبنوك (مثل تجاوز Morgan Stanley وBlackRock للتوقعات) وببيانات تضخم مواتية.
ومع ذلك، تضررت الأسواق الآسيوية من عمليات بيع حادّة. فقد اجتاحت موجة من التقلبات في أشباه الموصلات أسهم شركات التكنولوجيا الكبرى مثل سامسونج وSK هاينكس، حتى مع إعلان شركة تايوان لصناعة أشباه الموصلات (TSMC) عن أرباح قوية جدًا. وفي الوقت نفسه، ظلت مؤشرات الأسهم الأوروبية شبه مستقرة إلى سلبية، تحت ضغط تراجعات محلية في أداء الشركات وظلّ عدم الاستقرار في قطاع الطاقة.
أدوات واقعية لمراقبتها
وللتعامل مع هذه البيئة شديدة الحساسية، يجب على المستثمرين مراقبة الأدوات الرئيسية عبر فئات الأصول التي تعمل كـمقاييس مباشرة لهذه القوى الكلية.
=> REPOPO MY 2nd PINNED POPO, SUPPO ME

=> REPOPO MY 2nd PINNED POPO, SUPPO ME
١. السهم الساخن: شركة تايوان لصناعة أشباه الموصلات (بورصة نيويورك: TSM)
تظل TSMC المؤشر الأبرز النهائي لإنفاق التكنولوجيا والذكاء الاصطناعي عالميًا. فقد أعلنت شركة صناعة الرقائق العملاقة عن صافي أرباح للربع الثاني مذهل بلغ 21.9 مليار دولار، متجاوزة تقديرات وول ستريت البالغة 19.3 مليار دولار بفارق مريح. وعلى الرغم من هذه الأرقام الاستثنائية، تواجه أسهم TSMC رياحًا معاكسة من عمليات جني أرباح أوسع نطاقًا على مستوى المنطقة ومن مخاوف التعرض لسلاسل الإمداد لنقاط الاشتعال الجيوسياسية. ويُعدّ ذلك اختبارًا حاسمًا لمدى قدرت الطلب الأساسي على الذكاء الاصطناعي على تجاوز تسعير علاوة المخاطر الجيوسياسية.
٢. الصندوق المتداول: صندوق الولايات المتحدة لأسهم النفط (بورصة نيويورك أركا: USO)
ومع تولي مضيق هرمز جزءًا كبيرًا من استهلاك العالم اليومي من البترول السائل، يُعد USO الأداة الأكثر مباشرة لالتقاط علاوة المخاطر الجيوسياسية التي يتم تسعيرها حاليًا في خام غرب تكساس الوسيط (WTI). وإذا تصاعد حصار أو تهديد المواجهة العسكرية، فإن USO مهيأ لانفجار صعودي قوي، ليعمل كتحوط طبيعي للمحفظة ضد الضغط التضخمي الناتج عن صدمة في الطاقة.
٣. الرمز المشفّر: إيثيريوم ( $ETH )
تفاعلت العملات المشفّرة بشكل إيجابي مع بيانات تباطؤ التضخم التي تهدّئ من حدة الأرقام؛ إذ تعزّز تاريخيًا السيولةُ المتاحةَ للأصول ذات الحساسية للمخاطر. تتصدّر الإيثيريوم (ETH) المشهد، مدعومة أكثر بُدُر الرياح التنظيمية مع تقدّم اليابان في إطار منظّم لإطلاق صناديق إيثيريوم الفورية (Spot Ether ETFs). وإذا انحلّت السيولة على المستوى الكلي، فإن ETH تمثل خيارًا عالي بيتا (High-Beta) للاستفادة من عودة تدفقات رأس المال من الأفراد والمؤسسات.
النتائج وآفاق المحفظة
على المدى المتوسط إلى الطويل، يقدّم تلاقي تباطؤ التضخم مع الاضطرابات الجيوسياسية مسارًا شديد التعقيد للمستثمرين.
توقف الفيدرالي محسوم: يعني تراجع بيانات التضخم أن الاحتياطي الفيدرالي يُرجّح بدرجة كبيرة الإبقاء على أسعار الفائدة دون تغيير، مع تزايد توافق الآراء باتجاه تخفيضات لاحقة بدلًا من رفعها.
تعود مخاطر الركود التضخمي: إذا تصاعد النزاع في الشرق الأوسط إلى مستوى يطول معه تأخر الشحنات، فقد يؤدي ارتفاع تكاليف الشحن وأسعار الطاقة بسهولة إلى محو التقدم المضاد للتضخم الذي تحقق بصعوبة خلال العام الماضي.
الاستراتيجية: ينبغي لمديري المحافظ الحفاظ على وضعية متوازنة. فبينما تظل أسهم التكنولوجيا والنمو جذابة بفضل قوة أرباح الذكاء الاصطناعي، فإن إضافة التعرض للسلع الدفاعية (عبر $USO.ETF أو $GLD.ETF ) وأسهم القيمة عالية الجودة والغنية بالنقد أمر أساسي للتحصّن من القفزات الجيوسياسية المفاجئة.
#MacroEconomics #GlobalMarkets #Geopolitics #TSMC #malizarticle