

محدّث بتاريخ 15 يوليو 2026
استنادًا إلى سعر عقد CXMT-USDC في منصة Hyperliquid: 7.51 دولارًا
الخلاصة أولًا
السعر الحالي لا يستحق الشراء.
القيمة الضمنية المكافئة لـ 500 مليار دولار أمريكي تقريبًا لشركة ChangXin Tech (كون 7.51 دولارًا توافقها) بما يتجاوز 5000 مليار دولار أمريكي من التقييم الضمني.
عند هذا السعر، الجوهر هو أنك تحقق مسبقًا النتيجة المتفائلة ذات الاحتمال المنخفض والأفق الطويل بطريقة قريبة من “صفر خصم”، مع إضافة:
علاوة الاستبدال المحلي
الصين الوحيدة: علاوة شركة رائدة في DRAM
توقعات ناجحة لـ HBM
علاوة الندرة في القنوات الناتجة عن عتبات القبول في بورصة 科创板
علاوة معنوية ناتجة عن نقص السيولة في عقود ما قبل الاكتتاب العام (Pre-IPO)
تشانغكسين بالتأكيد شركة ذات قيمة استراتيجية، لكن عبارة “الشركة لها قيمة” وعبارة “هذا السعر الحالي يستحق الشراء” هما شيئان مختلفان تمامًا.
وفيما يلي تفصيل ذلك بالتحديد.
أولاً: تحويل 7.51 دولارًا إلى قيمة سوقية أولًا
في 15 يوليو، أطلقت شركة تشانغكسين للتكنولوجيا عقدًا دائمًا لمرحلة ما قبل الاكتتاب IPO CXMT-USDC على منصة Hyperliquid عبر إطار HIP-3، وذلك بواسطة trade.xyz، ويبلغ سعره حاليًا حوالي 7.51 دولارًا.
سعر إصدار تشانغكسين في لوحة 科创板 هو:
8.66 يوان رنمينبي/سهم، أي ما يعادل حوالي 1.29 دولارًا أمريكيًا.
إجمالي عدد الأسهم بعد الإصدار سيكون تقريبًا:
668.81 مليون سهم.
وبالتالي فإن القيمة السوقية الرسمية للإصدار تقارب:
85.5 مليار دولار أمريكي، ما يعادل 579.2 مليار يوان رنمينبي تقريبًا.
بحسب سعر 7.51 دولارًا على Hyperliquid:
668.81 مليون سهم × 7.51 دولارًا أمريكيًا
≈ 502.3 مليار دولار أمريكي
بحسب تحويل 1 دولار أمريكي إلى 6.76 يوان رنمينبي: يساوي ذلك:
حوالي 3.40 تريليون يوان رنمينبي.
يعادل ذلك تقييم إصدار تشانغكسين الرسمي بـ:
حوالي 5.9 مرة.
يجب الانتباه إلى أنه في هذه المرحلة لم تكن تشانغكسين قد تم إدراجها رسميًا بعد:
بدأ تقديم طلبات المشاركة في 科创板 في 16 يوليو
ولم يبدأ التداول الرسمي في 27 يوليو
بمعنى آخر، قبل ظهور سعر السوق الثانوية الفعلي في الصين A، فقد سبق عقد السلسلة على الإنترنت أن أعطى علاوة اكتتاب أولي تقارب ستة أضعاف.
ثانيًا: مقارنة عرضية مع عمالقة التخزين الثلاثة عالميًا
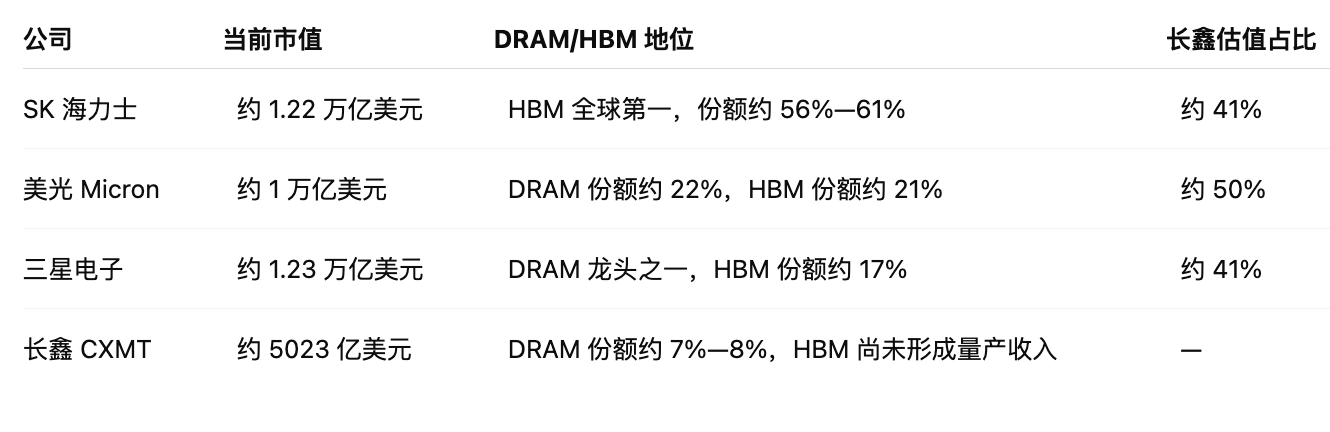
في هذا الموضوع، أقوى أوجه المقارنة هي ميكرون وSK هاينكس.
تبلغ القيمة السوقية لسامسونج 1.23 تريليون دولار أمريكي، لكنها تشمل أيضًا:
الهواتف
الأجهزة المنزلية
لوحات OLED
تصنيع رقائق بالطلب (Foundry)
رقائق منطقية
NAND
DRAM
لذلك لا يمكن اعتبار القيمة السوقية الإجمالية لسامسونج كلها كتقييم نشاط التخزين.
لكن حتى لو لم نأخذ 삼성 بعين الاعتبار مؤقتًا، فالمقارنة فقط مع ميكرون:
حاليًا لا تتجاوز حصة تشانغكسين في DRAM حوالي ثلث حصة ميكرون، وتكاد إيرادات HBM تكون معدومة، ولا تقارن قدرتها من حيث العملاء والربحية بميكرون. ومع ذلك، فإن التقييم الذي قدمته Hyperliquid بلغ نصف تقييم ميكرون.
هذا يعني أن السوق لا يشتري تشانغكسين اليوم، بل يشتري “نسخة مستقبلية من ميكرون على الطريقة الصينية، بل وحتى نسخة من SK هاينكس على الطريقة الصينية” وقد تم تحقيق جزء منها بالفعل.
ثانيًا، معيار أكثر وضوحًا: كم قيمة سوقية تقابل كل 1% من الحصة
يمكن حساب ذلك بشكل تقريبي: ما مقدار التقييم الذي يكون السوق مستعدًا لدفعه مقابل كل 1% من حصة السوق.
SK هاينكس
1.22 تريليون دولار ÷ حوالي 61% من حصة HBM:
كل 1% من حصة HBM تقابل قيمة سوقية تقريبًا قدرها 20 مليار دولار أمريكي.
ميكرون
1 تريليون دولار ÷ حوالي 21% من حصة HBM:
كل 1% من حصص HBM تقابل تقريبًا قيمة سوقية قدرها 476 مليار دولار أمريكي.
تشانغكسين
502.3 مليار دولار أمريكي ÷ 7%—8% من حصة DRAM:
كل 1% من حصة DRAM تقابل قيمة سوقية تقريبًا بين 62.8 و71.8 مليار دولار أمريكي.
لكن المقارنة نفسها تصب بالفعل بوضوح في صالح تشانغكسين.
لأن SK هاينكس وميكرون تستخدمان حصص سوق HBM، وهي أكثر قطاعات تخزين الذكاء الاصطناعي جوهرية وأعلى هوامش ربح، وهي النشاط الرئيسي الذي يحرك تقييم الشركتين حاليًا.
حصة تشانغكسين 7%—8%، لكنها ليست سوى إجمالي الحصة التقليدي في DRAM؛ وحصة HBM التجارية لديها حاليًا قريبة من الصفر.
بعبارة أخرى:
تقييم تشانغكسين لكل 1% من حصص DRAM التقليدية، تجاوز بالفعل التقييم المقابل لكل 1% من حصص HBM لدى ميكرون.
هذا التسعير لا يعكس بلا شك النشاط الحالي؛ بل يدفع مسبقًا توقعات النجاح بعد سنوات.
بالطبع، “القيمة السوقية ÷ حصة السوق” ليست نموذج تقييم دقيق، لأن لدى سامسونج وميكرون وSK هاينكس أعمالًا أخرى مثل NAND وSSD والتغليف وغيرها.
لكن كـ “ميزان حرارة للمشاعر بشكل أفقي”، يكفي ذلك لإثبات: تقييم حصة الوحدة الذي تتمتع به تشانغكسين حاليًا مرتفع جدًا بالفعل.
رابعًا: حتى لو أمكن تحقيق “المحصلة المتفائلة” فإن شراء هذا اليوم بدون خصم لا ينبغي أن يكون خيارًا
افتراض الحالة الأكثر تفاؤلًا تحقق بالكامل في النهاية:
رفع حصة تشانغكسين في DRAM عالميًا إلى 15%—20%
منتجات DDR5 و LPDDR تدخل في العملاء الرئيسيين عالميًا
نجاح الإنتاج الضخم لـ HBM
معدل العائد يتحسن باستمرار
مشتريات داخلية واسعة النطاق لشرائح الذكاء الاصطناعي
ستصل تشانغكسين في النهاية إلى مكانة صناعية قريبة من مكانة اليوم لميكرون وحتى SK هاينكس
حتى مع ذلك، لا يمكن مباشرة استخدام تقييمات ميكرون أو SK هاينكس اليوم لتحديد سعر تشانغكسين اليوم.
على الأقل يجب أخذ ثلاث طبقات من الخصم في الاعتبار.
1. القيمة الزمنية
استغرق الأمر قرابة عشر سنوات من قيام SK هاينكس بالتموضع المبكر في HBM حتى سيطرتها اليوم على أكثر من نصف الحصص في العالم.
حتى لو سارت الأمور في تشانغكسين بسلاسة، فمن العينة إلى التحقق ثم التسليم بكميات صغيرة وصولًا إلى تكوين إيرادات وأرباح معتبرة، سيتطلب ذلك على الأقل عدة سنوات.
افتراضًا أن شركة تشانغكسين بعد خمس سنوات يمكنها الوصول إلى تقييم 1 تريليون—1.2 تريليون دولار أمريكي:
وبحسب متطلبات عائد سنوي قدرها 15% يتم الخصم؛ فالقيمة الحالية تقارب 50% من القيمة النهائية.
وبحسب خصم 20%، فإن القيمة الحالية تقارب 40% من القيمة النهائية.
لذلك، بعد خمس سنوات عندما يصل إلى 1.2 تريليون دولار، وبحسب تحويله إلى اليوم، فإنه يساوي تقريبًا:
4800 مليار—6000 مليار دولار أمريكي.
وفي الوقت الحالي، تمنح Hyperliquid بالفعل حوالي 502.3 مليار دولار أمريكي.
وهذا يعني أن السوق قد قامت بالفعل إلى حد كبير بتسعير “المحصلة النهائية المتفائلة: تشانغكسين بعد خمس سنوات تقترب من SK هاينكس”، وذلك مسبقًا مع احتمال نجاح مرتفع نسبيًا.
حتى لو تحقق النجاح مستقبلًا فعلًا، فقد لا يتمكن المستثمرون من الحصول على عائد سنوي مرتفع بما يكفي.
2. مخاطر التنفيذ
ليس معنى أن HBM مجرد “إنتاج عينات” يكفي لإتمام التحول إلى تجارية كاملة.
الإنتاج الحقيقي الكمي يتطلب حل:
معدل العائد على الرقائق في DRAM
فتحات مرور TSV (الثقوب الحفرية السيليكونية عبرية)
تكديس متعدد الطبقات
التغليف المتقدم
التبريد واستهلاك الطاقة
الاعتمادية على المدى الطويل
اعتماد العملاء
تسليم مستقر على نطاق واسع
أي حلقة أقل من التوقعات ستؤخر تحقق الإيرادات والأرباح.
حتى لو تمكنت تشانغكسين مستقبلًا من الإنتاج الضخم لـ HBM، فهذا لا يعني أن أداء منتجاتها ومعدل العائد والتكلفة وهوامش إجمالي الربح ستقترب فورًا من SK هاينكس.
3. الإنفاق الرأسمالي وتخفيف حقوق الملكية
كل من DRAM وHBM صناعتان شديدتا كثافة رأس المال.
ولكي تستمر تشانغكسين في توسيع طاقة إنتاج الرقائق وترقية العمليات وبناء خطوط تغليف متقدمة ومواكبة العمالقة الثلاثة في الخارج، ستظل بحاجة إلى ضخ رأس مال كبير في المستقبل.
قد تأتي هذه الأموال من:
التدفقات النقدية من التشغيل
التمويل البنكي
الحكومة ورأس المال الصناعي
زيادة الإصدار وإعادة التمويل
حتى لو نما دخل الشركة، سيظل يتعين على المساهمين الحاليين تحمل الإنفاق الرأسمالي المرتفع، والتخفيف المحتمل عبر التمويل، ومخاطر انعكاس دورة الصناعة.
لذا فإن تقييم 502.3 مليار دولار أمريكي حاليًا يشبه أكثر:
لقد تم نقل “المحصلة المتفائلة بعد سنوات طويلة” إلى اليوم، باحتمال نجاح مرتفع جدًا، ومعدل خصم منخفض، وخصم مخاطر منخفض.
لا توجد تقريبًا أي هوامش أمان للسيناريوهات مثل: “التأخر في اللحاق بالتقنية عن التوقعات”، أو “انعكاس دورة DRAM”، أو “تأخر الترويج التجاري لـ HBM”.
خامسًا: لقد ثبّت SMIC بالفعل حدود تقييم “القائد المحلي الوحيد”
قصة “الاستبدال المحلي، القائد المطلق، والندرة الاستراتيجية” ليست أول مرة يتم تداولها في الصين A.
أوضح مثال نموذجي هو SMIC.
SMIC هي الشركة الرائدة المطلقة في تصنيع الرقائق بالطلب داخل البر الرئيسي للصين:
الدعم السياسي الكامل
لا يمكن الاستغناء عن المكانة داخل الصين
تحمل المهمة الأساسية للاستبدال المحلي
الطلب في اتجاه المصب موجود على المدى الطويل
هذا المنطق يشبه جدًا تشابهًا كبيرًا كون تشانغكسين هي شركة DRAM الوحيدة على نطاق واسع في الصين.
لكن الواقع هو:
لم تحصل Semiconductor Manufacturing International Corporation (SMIC) يومًا على تقييم من نفس مستوى TSMC لمجرد أنها “شركة قيادية محلية وحيدة” و“استراتيجية لا يمكن الاستغناء عنها”.
السبب بسيط جدًا.
في النهاية، لا يزال الأمر يعتمد على:
الأجيال التقنية
معدل العائد
الطاقة الإنتاجية
العملاء
هامش الربح الإجمالي
التدفق النقدي الحر
كفاءة الإنفاق الرأسمالي
قدرة المنافسة عالميًا
يمكن للاحتكار المحلي أن يضمن جزءًا من المشتريات المحلية والدعم السياسي، لكنه لا يلغي تلقائيًا الفجوة التقنية، ولا يضمن هامش الربح في المنافسة العالمية.
كما تواجه تشانغكسين حاليًا مشاكل مشابهة:
تكنولوجيا DRAM المتقدمة لا تزال في مرحلة اللحاق
تقييد الحصول على معدات EUV
لم يتشكل بعد تغليف HBM المتقدم في إنتاج ضخم ناضج
الجهات الثلاث الكبرى في الخارج ما تزال تقوم بتحديثات مستمرة
لم تُنشأ بعد منظومة اعتماد العملاء عالية المستوى عالميًا
يمكن لـ “الاحتكار المحلي” تحسين يقين بقاء تشانغكسين ونموها، لكنه لا يمكن اعتباره مباشرةً مكافئًا لقدرات HBM لدى SK هاينكس، ولا يمكن تلقائيًا تحويله إلى تقييم مماثل للّقب الموازي للقادة العالميين الناضجين.
شرح تاريخ SMIC:
المكانة الاستراتيجية قد ترفع علاوة التقييم، لكن الفجوة التقنية والقدرة على تحقيق الأرباح ستحدد حد التقييم الأعلى.
سادسًا: يتضمن السعر بوضوح “علاوة ندرة القناة”
لدى عقد CXMT-USDC ميزة خاصة جدًا:
قد تكون واحدة من القنوات القليلة التي تسمح للمستثمرين الأجانب بتجاوز عتبة 科创板 والتداول مباشرة على سعر تشانغكسين.
توجد في 科创板 عوائق للمستثمرين العاديين:
حد أدنى للأصول بقيمة 500 ألف يوان رنمينبي
يتطلب خبرة في تداول الأوراق المالية لمدة سنتين على الأقل
قيود على مشاركة الأموال من الخارج
لذلك، فإن المشترين على Hyperliquid لا يكونون بالضرورة جميعًا نابعين من حكم عميق حول تقنيات تشانغكسين ومعدلات العائد وأرباحها وبنية عملائها.
قد يأتي جزء كبير جدًا من الطلب من مجرد:
“أخيرًا يوجد قناة يمكن من خلالها شراء تشانغكسين.”
هذه الأموال هي التي تدفع ندرة الحصول على القبول، وليست التدفقات النقدية للشركة نفسها.
وفي الوقت نفسه، فإن هذا العقد هو في جوهره مشتق دائم مُركب:
لا يعني ذلك حقوق الملكية الفعلية لتشانغكسين
لا توجد حقوق توزيع أرباح
لا توجد حقوق تصويت
قد لا تتوفر آلية تحويل أو تسوية على أساس 1:1 مع أسهم A
قد ينحرف السعر لفترة طويلة عن السعر الفعلي الفوري
عندما تكون السيولة ضعيفة، يسهل حدوث تقلبات غير طبيعية و“إبر”/دبابيس سعرية
قبل الإدراج الرسمي لتشانغكسين، يفتقر السوق إلى سعر نقدي حقيقي وعالي التواتر وعميق بدرجة كافية كمرساة.
لذلك، فإن 7.51 دولارًا أقرب إلى سعر مُتوقع تشكّل من خلال قنوات تداول نادرة، وسيولة محدودة، ومشاعر تفاؤلية، وليس بالضرورة اكتشاف قيمة مؤسسية مستقرة.
بعد إدراج 27 يوليو رسميًا، ستظهر أسعار الصين A الفعلية، وسيبدأ إعادة بناء علاقة التسعير بين عقود السلسلة والسعر الفوري.
قد تظهر حينها نتيجتان:
سترتفع أسعار أسهم الصين A بشكل كبير، مما يعزز تسعير Hyperliquid المتفائل؛
سعر أسهم الصين A الحقيقي أقل بوضوح من السعر الضمني على السلسلة، مما يؤدي إلى رجوع سريع للعقد.
وبالنظر إلى علاوة IPO الحالية التي تقترب من ست مرات، لا يمكن تجاهل السيناريو الثاني.
سابعًا: ما نوع “المستقبل” الذي يلزم تحققه كي يدعم هذا السعر؟
تقييم 502.3 مليار دولار أمريكي، أي ما يعادل تقريبًا:
50% من القيمة السوقية لميكرون
41% من القيمة السوقية لـ SK هاينكس
41% من القيمة السوقية الإجمالية لشركة سامسونج إلكترونيكس
لكي يدعم هذا السعر، لا يمكن لتشانغكسين في المستقبل أن تكون مجرد “قائد DRAM محلي”.
ويتطلب على الأقل إكمال ذلك تدريجيًا:
ستنمو حصص DRAM العالمية من 7%—8% إلى حوالي 15%;
DDR5 و LPDDR5X تدخلان بثبات في العملاء الرئيسيين داخل الصين وخارجها؛
يصل HBM من مرحلة إرسال العينات إلى الإنتاج الضخم على نطاق؛
يمتلك HBM القدرة التنافسية في معدل العائد والأداء والتكلفة؛
تتكون لدى شركات شرائح الذكاء الاصطناعي المحلية مشتريات على نطاق واسع؛
تستمر دورة الازدهار في الذاكرة لمدة أطول؛
لا تؤدي النفقات الرأسمالية الضخمة إلى تخفيض شديد لعوائد المساهمين؛
لا تتدهور قيود التصدير وتقييد المعدات أكثر.
هذا ليس شرطًا واحدًا.
بل مجموعة كاملة من الافتراضات المتفائلة يجب أن تتحقق معًا.
أي حلقة أدنى من التوقعات ستؤثر على تقييم المحصلة النهائية؛ وإذا لم تتحقق توقعات عدة حلقات معًا، فسيواجه تقييم اليوم انكماشًا واضحًا.
الاستنتاج النهائي
ضع عدة زوايا معًا:
علاوة تقييم IPO تقارب ست مرات
حوالي 502.3 مليار دولار أمريكي قيمة سوقية ضمنية
وصل إلى نصف قيمة ميكرون السوقية
حصص DRAM لا تتجاوز 7%—8%
لم تتشكل بعد إيرادات الإنتاج الضخم لـ HBM
تقييم حصة السوق للوحدة أعلى بشكل ملحوظ من المنافسين الناضجين
يتطلب الوصول إلى “المحصلة المتفائلة” على الأقل عدة سنوات حتى يتحقق فعليًا
توجد مخاطر تنفيذ في اللحاق بالتقنية واعتماد العملاء ومعدل العائد
بحد ذاته، لا تزال DRAM صناعة شديدة الاعتمادية على دورات السوق
في المستقبل ما زال يلزم إنفاق رأسمالي ضخم مستمر
السعر يضم علاوة ندرة الوصول عبر 科创板 وقناة التداول على السلسلة
العقد لا يمثل حقوق ملكية حقيقية، كما أن هناك خطر إعادة التسعير بعد الإدراج
لذلك فإن خلاصة رأيي هي:
7.51 دولار، سعر مرتفع، ويخلو من هامش أمان كافٍ.
لا يعني ذلك أن تشانغكسين بلا قيمة.
وباعتبار تشانغكسين هي الشركة الصينية الوحيدة حقًا التي تمتلك قدرة تصنيع DRAM على نطاق واسع، فإن منطق “الاستبدال المحلي” و“النمو طويل الأجل” صحيح بالتأكيد.
لكن:
المنطق صحيح، لكنه لا يعني أن أي سعر يستحق الشراء.
في هذا الموضع الحالي، يلزم أن تنجح عدة حلقات رئيسية كلها خلال السنوات القادمة كي يتحقق اتجاه الصعود بالكامل؛ أما مخاطر الهبوط—التأخر عن التوقعات في اللحاق بالتقنية، وتأجيل الإنتاج الضخم لـ HBM، وانعكاس دورة DRAM، وتغيرات التنظيم، وإعادة التسعير بعد إدراج 27 يوليو، وانكماش السيولة على السلسلة بسرعة—فقد تظهر في وقت أقصر.
نسبة العائد إلى المخاطر الحالية غير متكافئة بشكل واضح.
من منظور الاستثمار القيمي، هذه ليست نقطة دخول جيدة.
هذه المقالة مبنية على بيانات السوق العامة وتقارير الأخبار، وتم تجميعها لغرض تقديم وجهات نظر شخصية فقط، ولا تشكل أي نصيحة استثمارية.
عقد CXMT الدائم على Hyperliquid هو مشتق تركيبي عالي المخاطر، لا يمثل حقوق ملكية تشانغكسين التقنية الحقيقية، ولا يتمتع بحقوق توزيع أرباح أو تصويت. قبل المشاركة في التداول، يرجى فهم كامل لمخاطر الرافعة والسيولة وأوراكِلات التنظيم وانحراف الأسعار.