


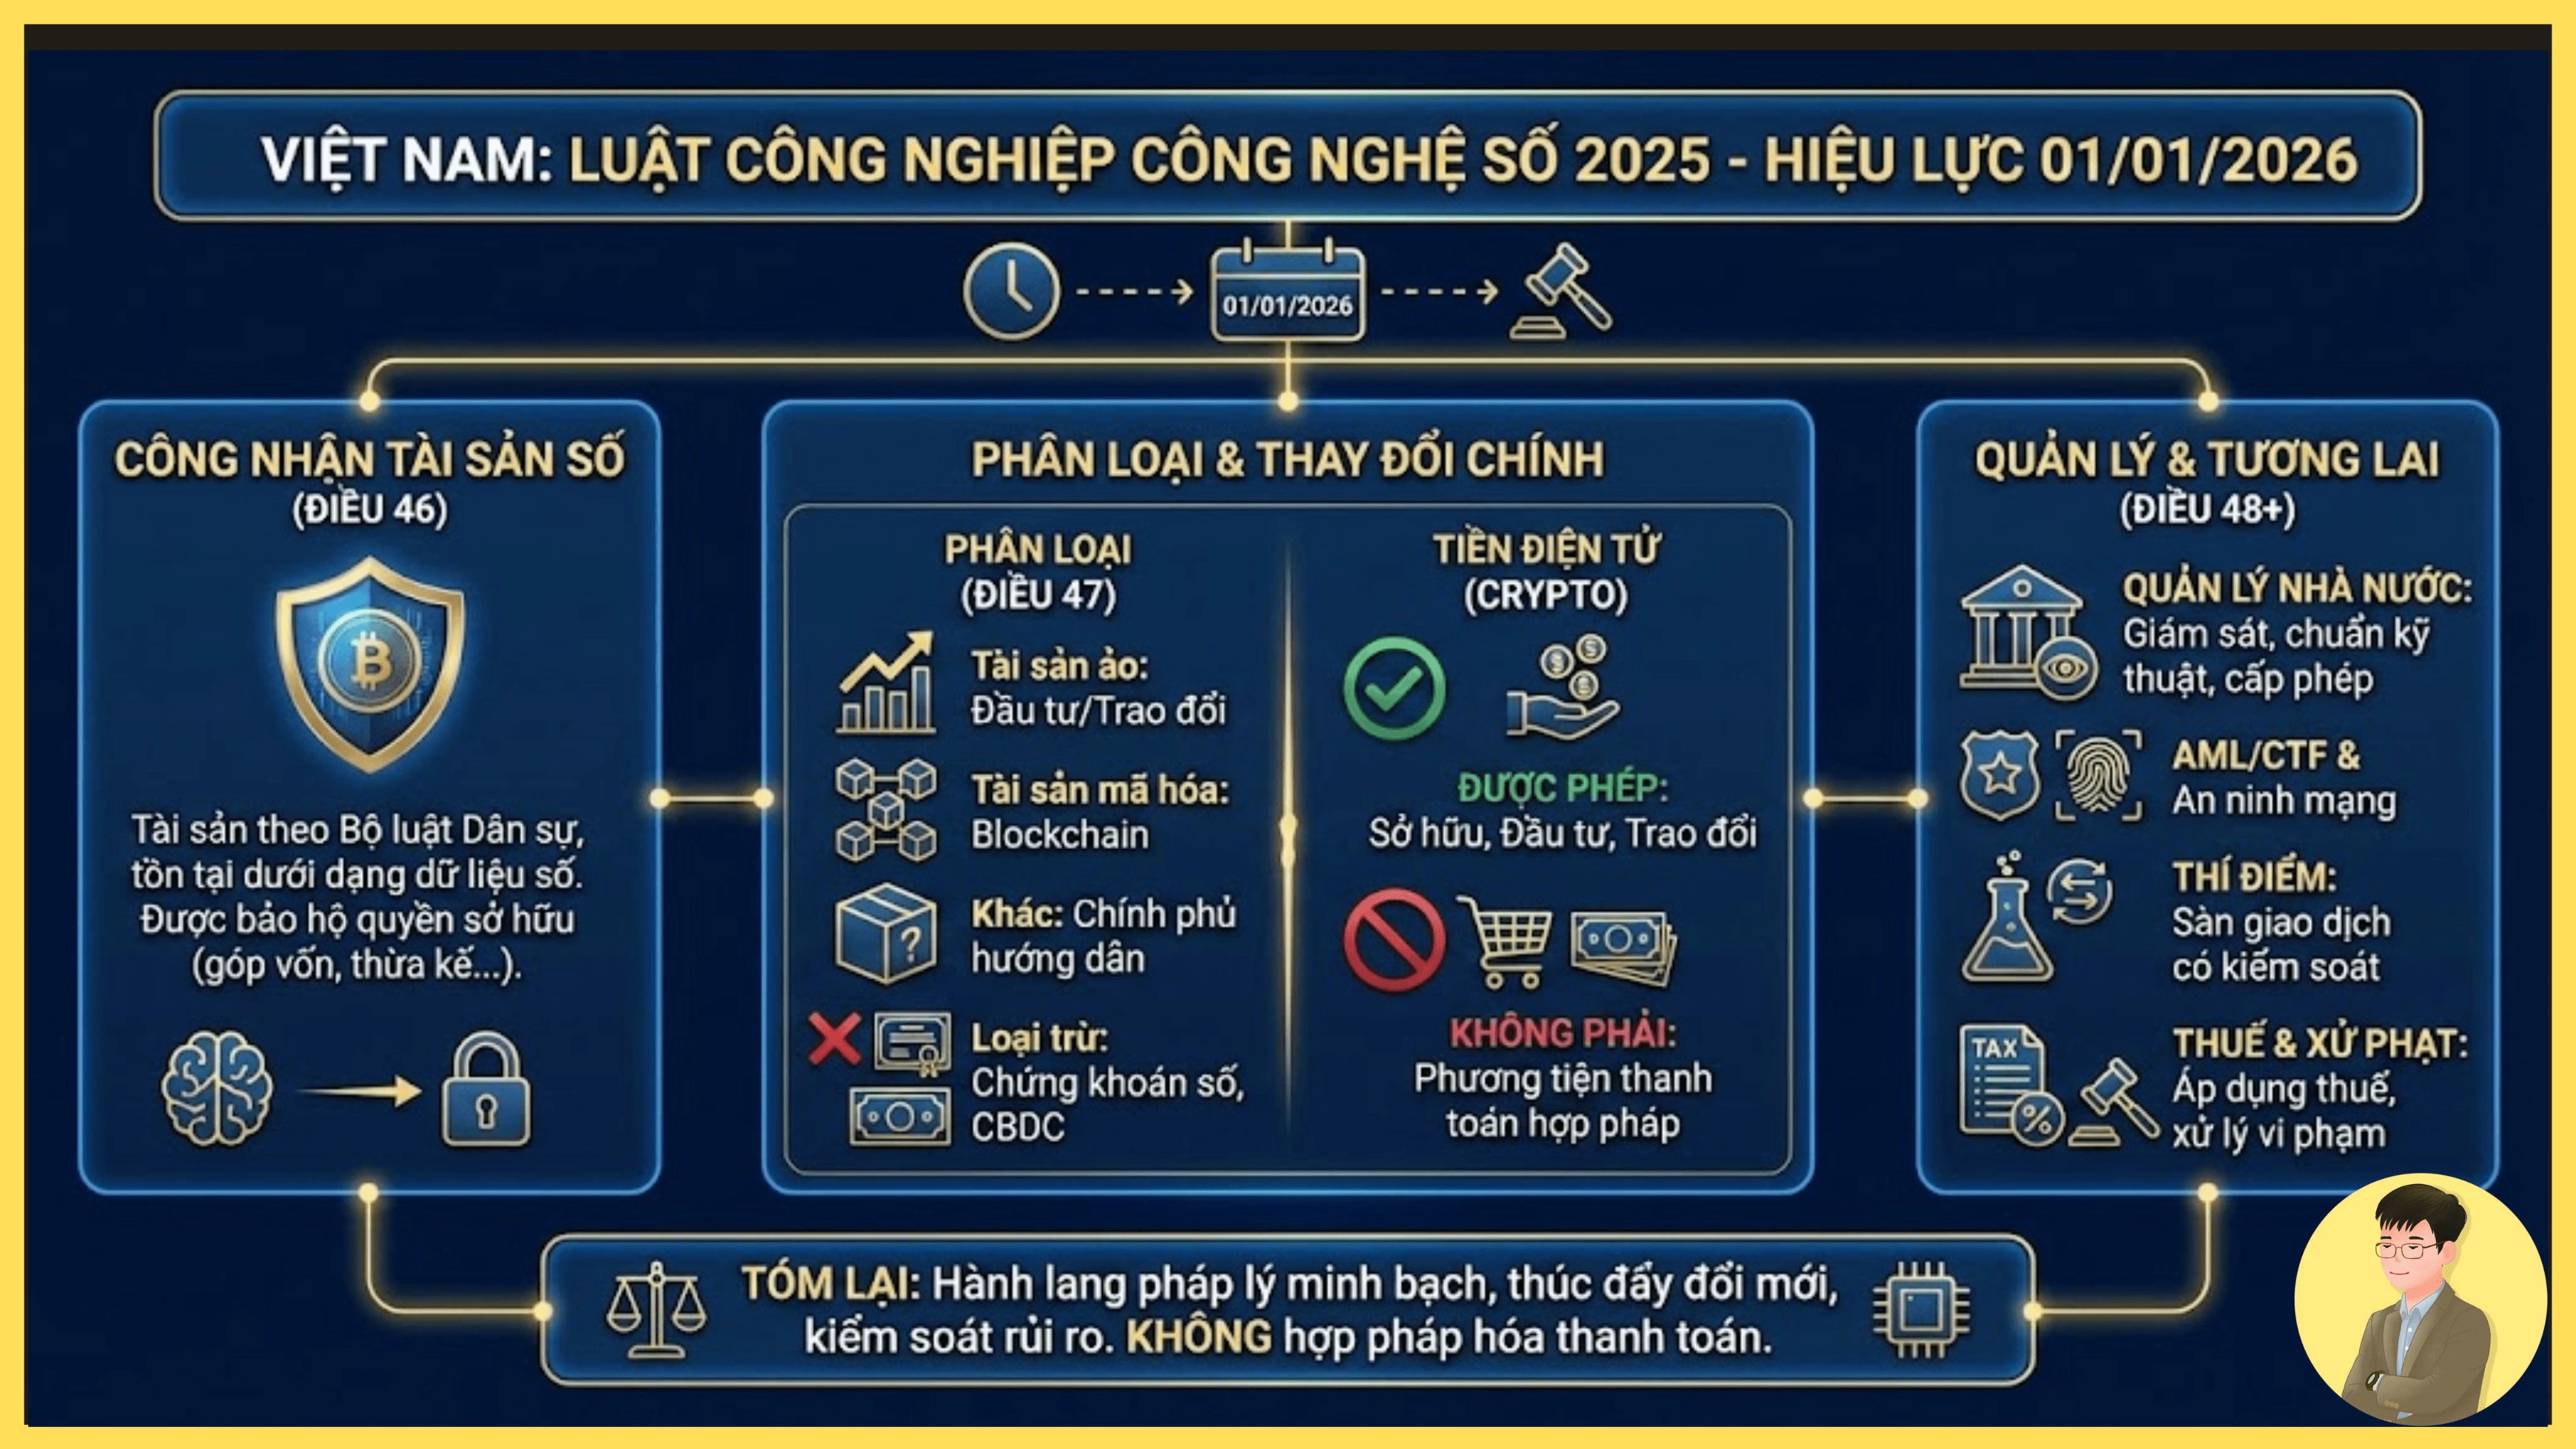
اعتبارًا من 01/01/2026، يدخل قانون الصناعة والتكنولوجيا الرقمية 2025 (الرقم 71/2025/QH15، الذي تم اعتماده في 14/06/2025) حيز التنفيذ رسميًا، مما يمثل أول تحول كبير في الاعتراف وإدارة الأصول الرقمية (بما في ذلك الأنواع المتعلقة بالعملات المشفرة) في فيتنام.
1. الاعتراف بالأصول الرقمية
- يتم تعريف الأصول الرقمية رسميًا في المادة 46 على أنها أصول وفقًا لأحكام القانون المدني لعام 2015، وتوجد في شكل بيانات رقمية، يتم إنشاؤها وإصدارها وتخزينها ونقلها والتحقق منها بواسطة التكنولوجيا الرقمية في البيئة الإلكترونية.
=> يضع هذا الأصول الرقمية (بما في ذلك العملات الرقمية مثل Bitcoin وEthereum...) خارج "المنطقة الرمادية" من الناحية القانونية، مع حمايتها لحقوق الملكية مثل الأصول التقليدية (يمكن تقديمها كرأس مال، أو الميراث، أو تقديمها كضمان، أو النزاعات المدنية...).
2. تصنيف الأصول الرقمية (المادة 47)
- الأصول الافتراضية على بيئة إلكترونية: يمكن استخدامها لأغراض التبادل أو الاستثمار (وهذا النوع شامل لعدد كبير من العملات الرقمية الشائعة مثل العناصر الافتراضية في الألعاب، نقاط المكافأة، القسائم الرقمية، نقاط الولاء،...).
- الأصول المشفّرة: استخدام تقنية التشفير للتحقق من التكوين والإصدار والتخزين والنقل.
- أصول رقمية أخرى: بناءً على إرشاد الحكومة بالتفصيل لاحقًا.
- الاستثناء: لا يشمل الأوراق المالية الرقمية، أو العملة الورقية بصيغة رقمية (CBDC)، أو أصولًا مالية أخرى وفقًا للقوانين السارية.
3. التغييرات الرئيسية في مجال العملات الرقمية
- يُعترف بالأصول الافتراضية/المشفّرة للاستثمار والتبادل، وحماية المستثمر
- ليست وسيلة دفع قانونية: ما زالت العملة الرقمية غير مسموح استخدامها كعملة أو كوسيلة لدفع مقابل السلع/الخدمات (يُحافظ على نفس أحكام النظام القديم لبنك الدولة، وهذا السلوك محظور).
- إن العملة الافتراضية عمومًا وBitcoin وLitecoin تحديدًا ليست عملة ولا وسيلة دفع قانونية وفقًا لأحكام القانون في فيتنام. إن إصدار وتقديم واستخدام العملة الافتراضية عمومًا وBitcoin وLitecoin تحديدًا (وهي وسائل دفع غير قانونية) كعملة أو كوسيلة دفع هو فعل محظور
4. الإدارة الحكومية (المادة 48):
- إصدار المعايير الفنية والتحقق. الإشراف على أنشطة ممارسة خدمات مرتبطة (مثل منصات التداول، والإيداع الاحتياطي...).
- مكافحة غسل الأموال، والأمن السيبراني، وتمويل الإرهاب (بالتنسيق مع قانون مكافحة غسل الأموال).
- شروط ممارسة خدمة الأصول المشفّرة (يتطلب الحصول على ترخيص، والالتزام الصارم).
- تجريب السوق: بالاقتران مع القرار 05/2025/NĐ-CP (وما يتعلق به من وثائق)، سيتم تجريب منصات تداول الأصول المشفّرة (حجم نطاق الرقابة، ومتطلبات رأس مال كبير، والإفصاح عن المعلومات...).
- اقتراح تطبيق ضريبة متوقعة على المعاملات، مماثلة لمعاملات تداول الأوراق المالية (0,1% على قيمة التحويل في كل مرة من معاملات التداول).
- ستتحمل منصات التداول المرخّصة مسؤولية اقتطاع الضريبة والإبلاغ ودفعها بدلًا عن المستثمرين.
- بعد 6 أشهر من منح الترخيص لأول منصة، قد تتعرض المعاملات خارج نظام الإدارة (منصة غير مرخصة) إلى عقوبات إدارية أو إلى الملاحقة بالمسؤولية الجنائية.
=> سيتم إصدار تدريجيًا المراسيم واللوائح/التعميمات الإرشادية التفصيلية (حول الإقرار، ودفع الضرائب، وحدود الإعفاء...) خلال عام 2026
=> إذن هذا العام، تم اعتبار العملات الرقمية رسميًا نوعًا من أصول الاستثمار، وتمتد إليها مؤقتًا القوانين القائمة المتعلقة بالأصول من قانون مدني إلى أن تصدر إرشادات أكثر تحديدًا.
=> كيف يتم حماية المستثمرين؟ عند التعرض للاحتيال، أو خسارة، أو تقديم مساهمة رأس مال... يمكن الإبلاغ لدى الجهات المختصة مثلما في حالة الأصول العادية، بشرط توفر الأدلة الكافية