
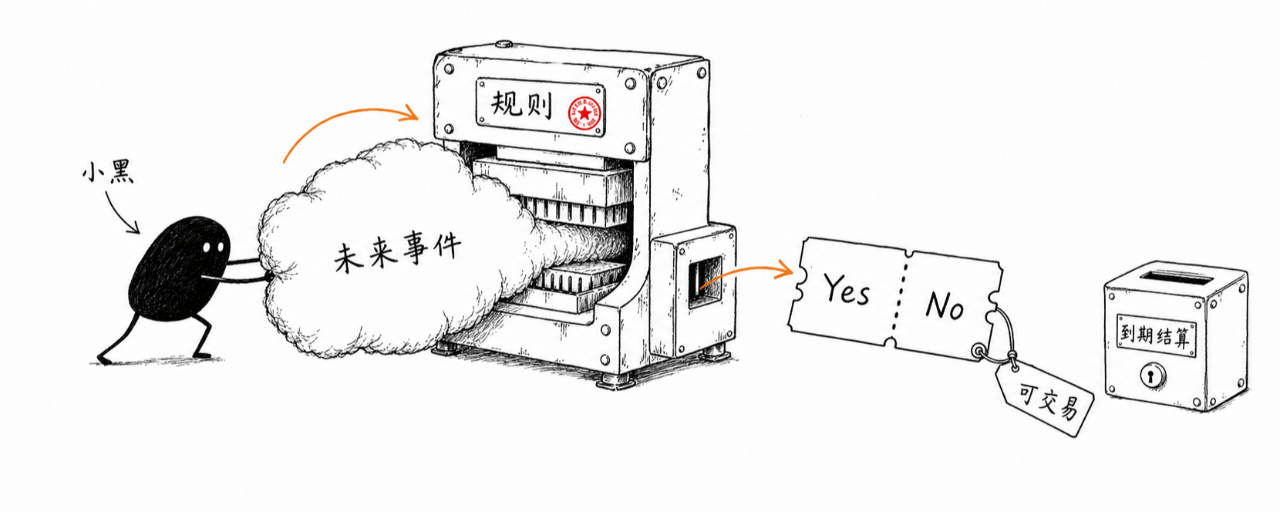

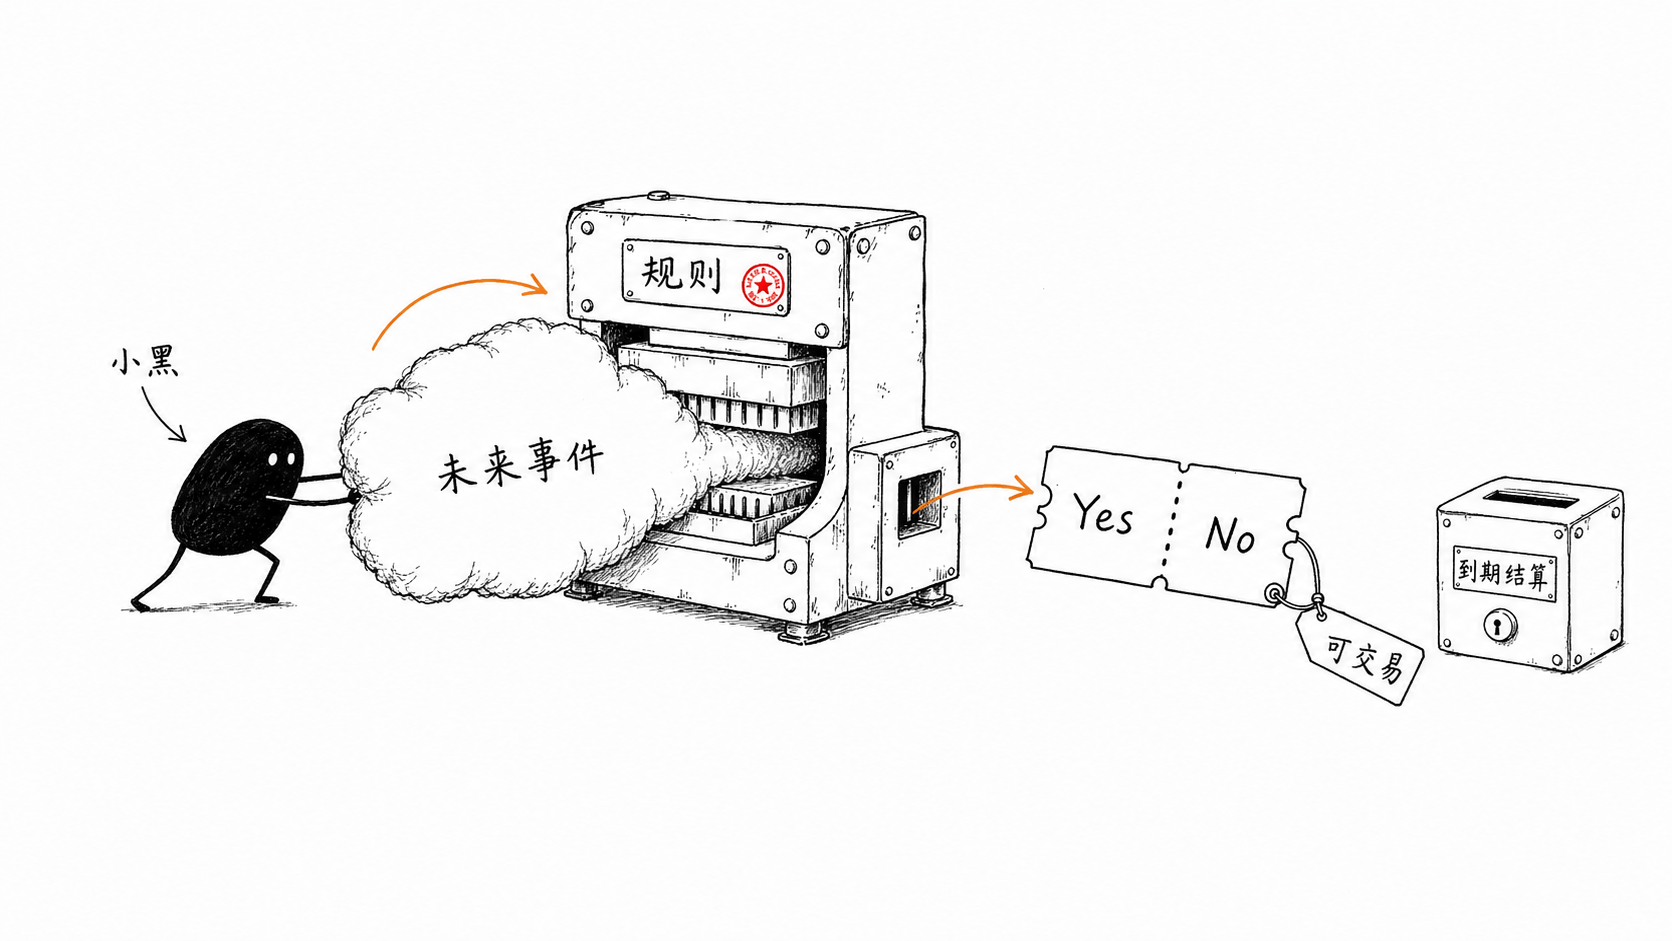
يحوّل عقد الحدث نتيجة مستقبلية إلى عقدٍ بصياغة واضحة ومحددة المعايير، وقابل للتداول، ويتم تسويته وفقًا للقواعد. يمكن أن تدور المنتجات حول أحداث جسيمة، أو بيانات اقتصادية، أو مباريات رياضية، أو الطقس، أو أسعار الأصول المشفّرة. عند تقييم المنصّة، من المهم التركيز على ست نقاط: سؤال العقد، وطريقة التسعير، ووقت الانتهاء/الاستحقاق، وما إذا كان يمكن الخروج المبكر، ومصدر بيانات التسوية، والرسوم.
ما هو عقد الحدث؟
تقدم عقد حدث سؤالًا يمكن التحقق منه، مع تحديد مسبق لخيارات النتائج وشروط التسوية. تشمل البنية الشائعة: نعم/لا: مثل “هل تحقق مؤشرٌ ما الهدف قبل تاريخ محدد؟”. أعلى/أدنى: تحديد ما إذا كان سعر الاستحقاق أعلى أو أدنى من سعر الدخول. نمط العتبة: تحديد ما إذا كانت القيمة النهائية أعلى أو أقل أو ليست أقل من قيمة معيّنة. نمط النتائج المتعددة: يتم إعداد عدة نتائج متنافية (متباينة) لنفس الحدث، ويُسعَّر كل نتيجة على حدة.
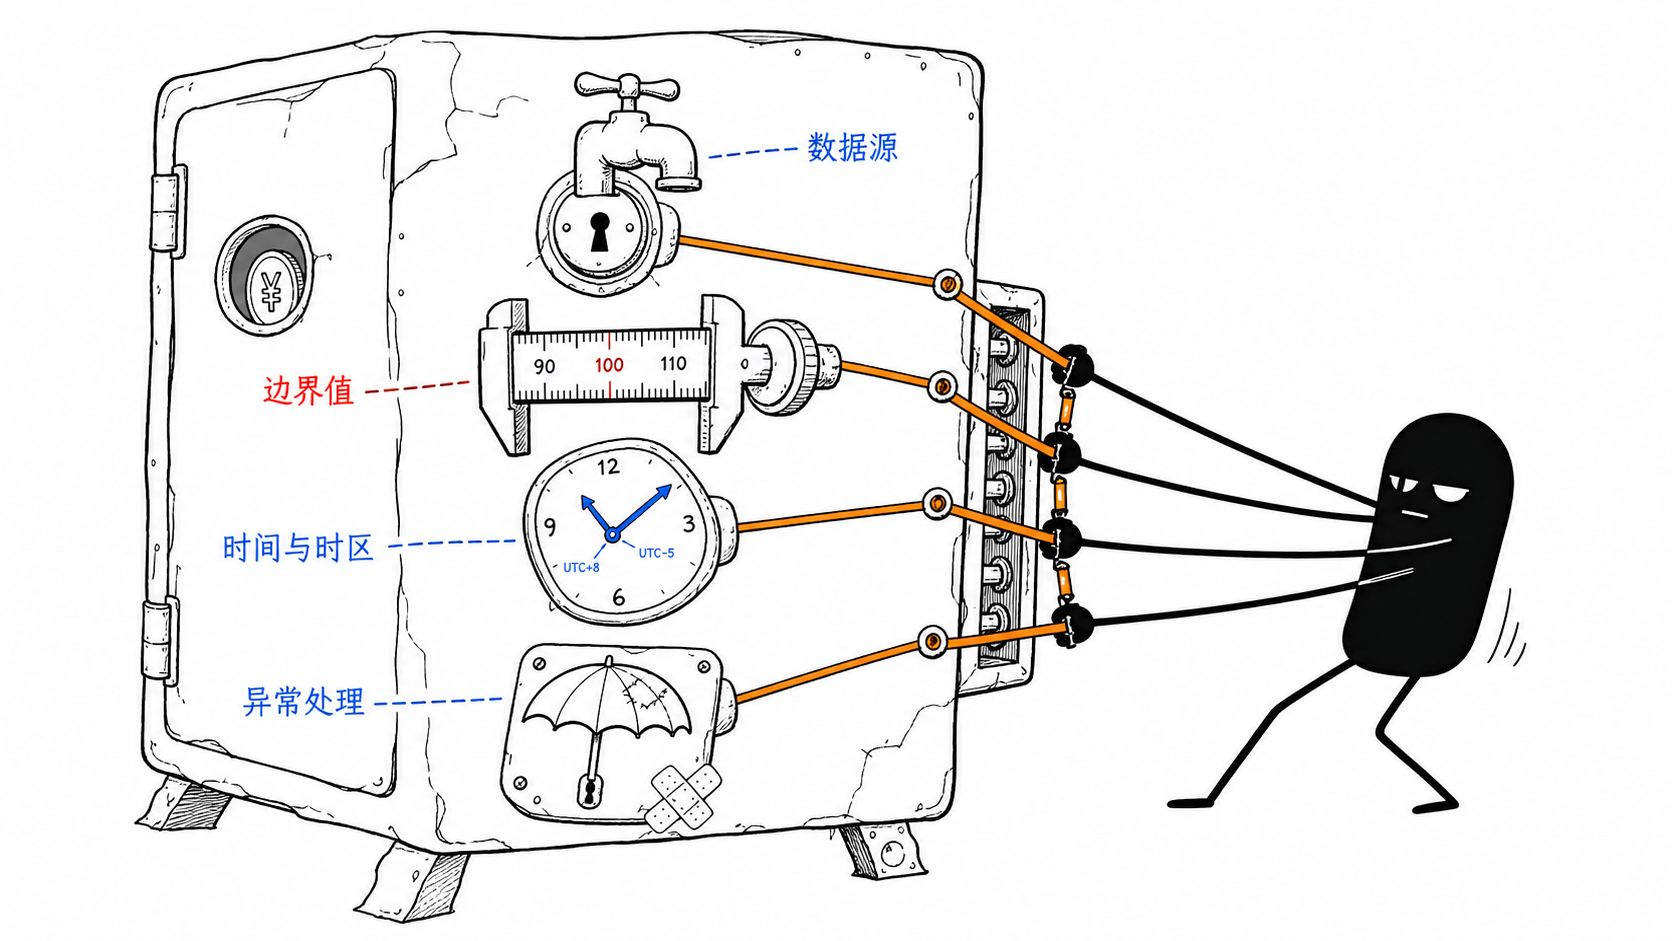
يتداول المشاركون نتيجة العقد. عادةً تحدد بنود العقد سؤال السوق ووقت الإغلاق والمنطقة الزمنية ومصدر البيانات الرسمي والقيم الحدّية وطريقة التعامل مع أحداث الإلغاء أو التأجيل، وكذلك مبلغ سداد العقد الفائز. قد تستخدم الأسواق التي تتشابه عناوينها قواعد مختلفة. كيف تعمل عقود الأحداث؟
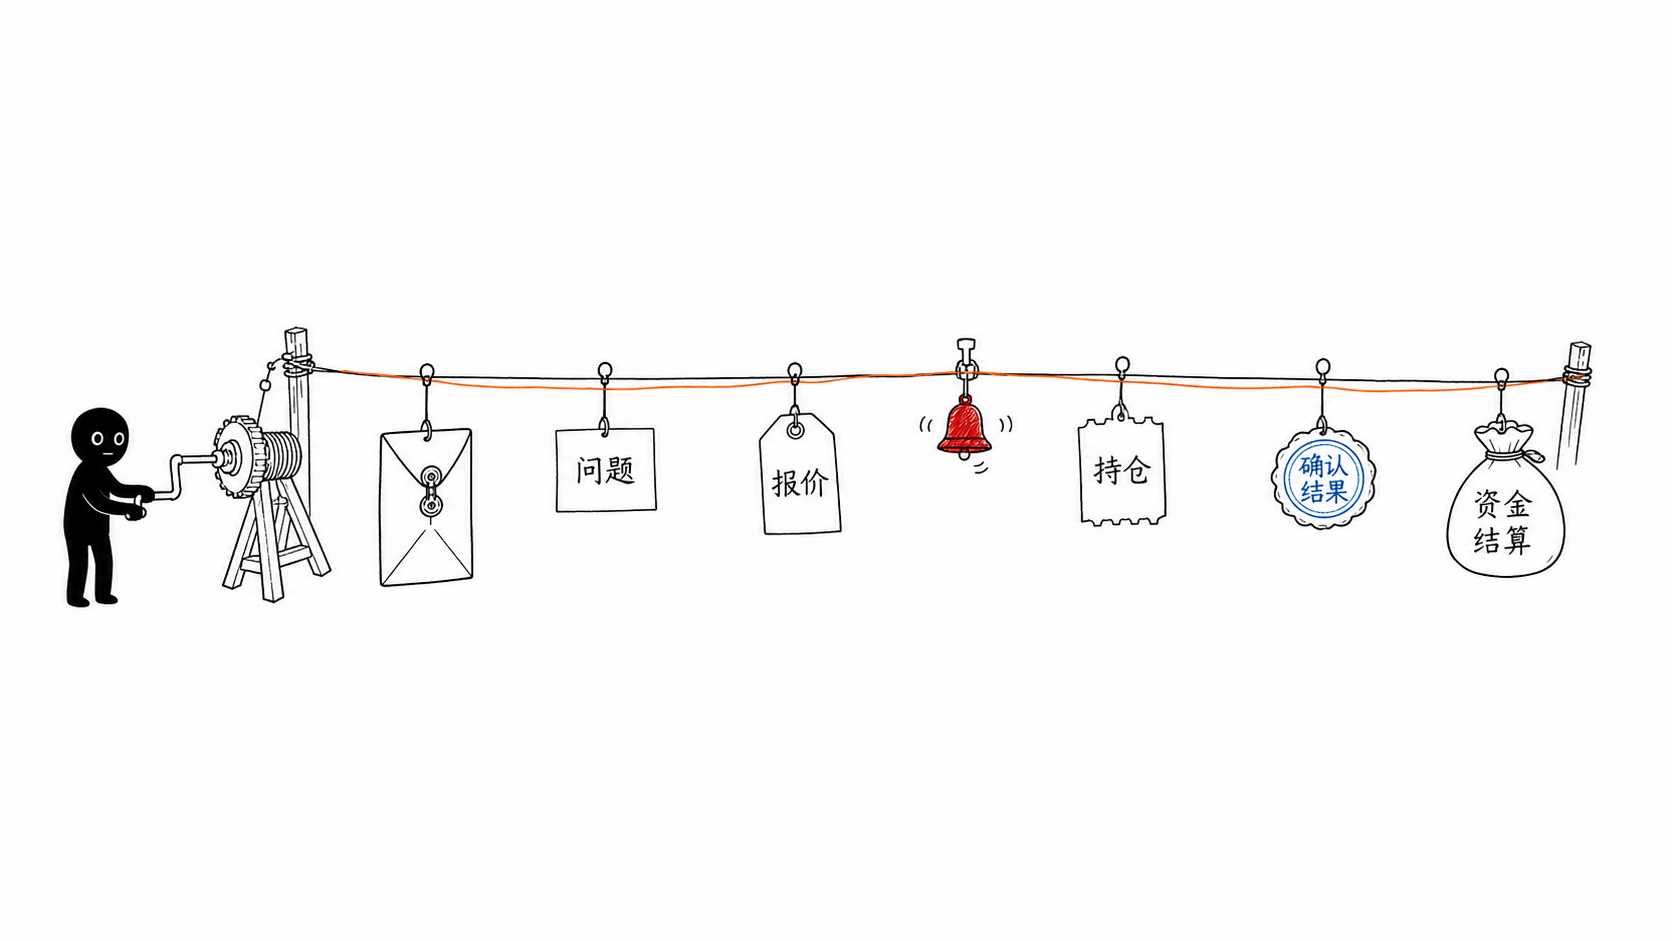
إنشاء السوق: تحدد المنصة المشكلة والنتيجة ووقت انتهاء تداول العقد ومصدر التسوية.
تكوين التسعير: في منصات سجل الأوامر يعرض طرفا الشراء والبيع الأسعار؛ وتُنشئ المنتجات التي تستخدم آلية صانع سوق تلقائي التسعير عبر نموذج صانع سوق، وتُظهر قبل التأكيد معلومات مبلغ المشاركة والعائد.
تأسيس المركز: بعد إتمام صفقة تنفيذ الطلب، يحتفظ المشاركون باتجاه نتيجة محدد. تسمح بعض المنصات ببيع ما قبل إغلاق السوق، لكن ما إذا كان سيتم تنفيذ البيع يعتمد على السيولة.
إيقاف التداول: بعد الوصول إلى وقت الإغلاق أو بدء الحدث أو استيفاء أي شروط أخرى تحددها المنصة، يتوقف السوق عن قبول التداول.
تأكيد النتيجة: تؤكد المنصة أو البورصة أو أوَرَكل مُعيّن مسبقًا النتيجة وفقًا لبنود العقد ومصدر البيانات.
إكمال التسوية: عادةً ما تسوي العقود الثنائية الجانب الفائز بمبلغ 1 دولار لكل حصة، بينما الجانب الخاسر يصبح صفراً؛ وتُحسب منتجات العائد الثابت وفقًا للقواعد المُقفلَة عند وقت التأكيد.
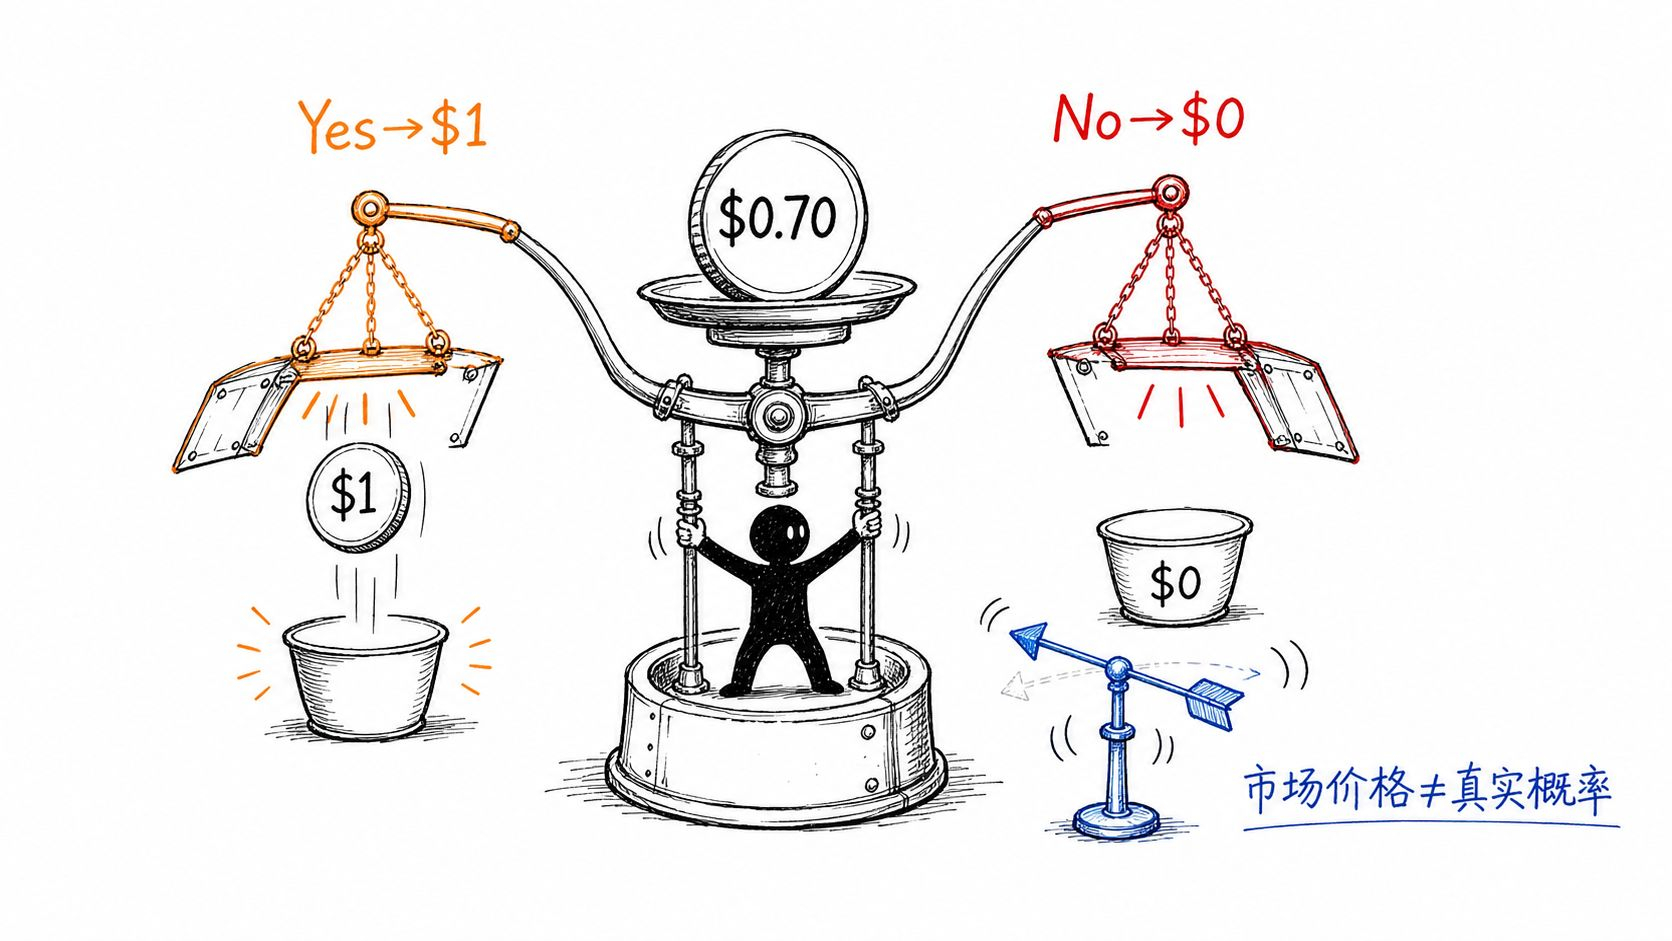
طريقة التسعير: ماذا تمثل 70 سنتًا؟
في العقود الثنائية المُسعّرة بين 0 و1 دولار، غالبًا ما يُفهم السعر على أنه احتمال مُضمَر في السوق. سعر عقد “نعم” هو 0.70 دولار، ما يعني أن تسعير السوق الحالي يعادل تقريبًا احتمال حدوث بنسبة 70%.
إذا كانت النتيجة النهائية “نعم”، فإن كل حصة تُدفع عادةً 1 دولار، ويكون الربح الإجمالي قبل احتساب الرسوم والفرق السعري 0.30 دولار؛ وإذا كانت النتيجة “لا”، تصبح قيمة هذه الحصة صفراً، ويكون أكبر خسارة 0.70 دولار هي المبلغ المستثمر. يتأثر السعر بالمعلومات الجديدة وعمق سجل الأوامر والفرق بين سعر الشراء والبيع (السبريد) وتوازن العرض والطلب لدى المشاركين. إن ظهور 70% في الصفحة يعكس فقط سعر السوق في تلك اللحظة، ولا يضمن أن الاحتمال الحقيقي للحدث هو 70%. كما أن منتجات العائد الثابت التي تعتمد على آلية صانع السوق الآلي ستدمج أيضًا دورة التداول والتقلبات ومعلمات المخاطر لتكوين التسعير وعرض معدل العائد؛ ويجب على المشاركين في الوقت نفسه مراجعة رأس المال والعائد المتوقع وأكبر خسارة محتملة.
ما هي تفاصيل قواعد التسوية التي يجب النظر إليها؟
مصدر بيانات التسوية: قد تصبح الجهات الحكومية أو منظمو البطولات أو مؤشرات الأسعار أو بيانات البورصة أو الأوَرَكل هي المرجع النهائي.
رمز المقارنة: “أعلى من 100” عادة يتطلب أن يكون أكبر من 100 بشكل صارم؛ بينما “100 أو أكثر” يشمل القيمة 100 أيضًا.
الوقت والمنطقة الزمنية: ما هي نقطة الزمن التي تُستخدم في التسوية، وأي منطقة زمنية؟ وهل يتم أخذ سعر العيّنة كقيمة لحظية أم سعر الإغلاق أم متوسطًا خلال فترة زمنية؟
التعامل مع الحالات الاستثنائية: كيف يتم التعامل مع تأجيل الحدث أو إلغائه أو تصحيح البيانات أو انقطاع مصدر السعر أو عدم إمكانية تحديد النتيجة لفترة طويلة؟
مسار الجدل: من يمكنه تقديم النتيجة؟ ما مدة فترة الاعتراض؟ ومن يتخذ القرار النهائي؟
الرسوم والسداد: تؤثر رسوم التداول وعمولة المنصة ورسوم السلسلة وتكاليف السحب على العائد الفعلي.
منتجات المنصة
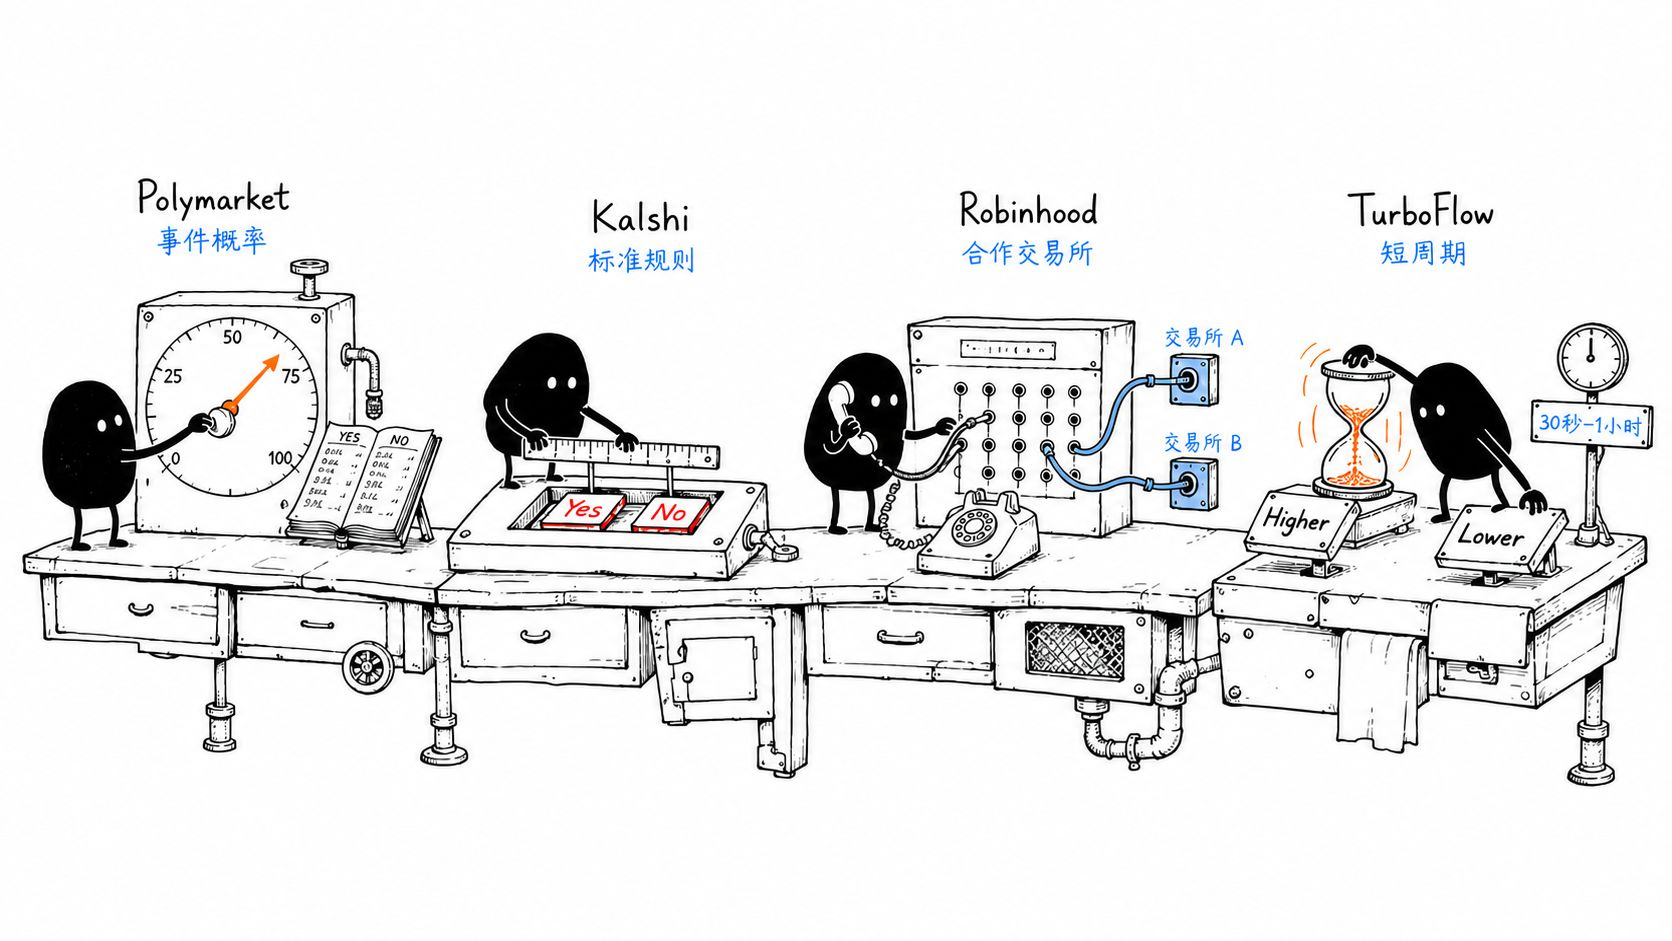
Polymarket: سوق أحداث للتداول المستمر Polymarket هو سوق تنبؤات يتداول باستمرار حول احتمالات الأحداث، ويعتمد على سجل الأوامر لتكوين الأسعار، ويشارك في تأكيد النتائج عبر UMA oracle.
المنتج المحدد: يغلب عليه شكل حصص نتائج “نعم/لا” مع عقود ذات حدود/عتبات؛ عادةً يسرد كل سوق ملخصًا واضحًا للقواعد وشروط الانتهاء ومصدر التحقق للنتيجة.
التسعير: يعتمد على سجل الأوامر. غالبًا ما تعرض الاحتمالية في الصفحة القيمة المتوسطة بين أفضل سعر شراء وأفضل سعر بيع؛ وعندما يتجاوز السبريد 0.10 دولار، تنتقل الصفحة إلى عرض آخر سعر تم تداوله. مجموع عروض التسعير المطابقة لـ “نعم” و“لا” يساوي 1 دولار.
التداول والخروج: عندما تكون السوق مفتوحة ويوجد طرف مقابل، يمكنك شراء أو بيع حصص النتيجة عبر سجل الأوامر. يمكن لأوامر الحد التحكم في سعر التنفيذ، لكن إذا كانت السيولة غير كافية فقد لا تتمكن من الخروج بالسعر المتوقع.
التسوية: يتم ذلك وفقًا للقواعد المعلنة مسبقًا في السوق بواسطة UMA Optimistic Oracle. بعد طرح النتيجة تكون هناك فترة تحدّي؛ ثم يُدفع في النهاية للجزء الفائز 1 دولار لكل حصة، بينما ينعدم ما يقابل الحصص الفاشلة.
الرسوم: حسب ما توضحه الجهة الرسمية حاليًا، تفرض بعض الأسواق رسومًا على طرف الآكل (taker)، بينما لا تُفرض رسوم على طرف مُقدّم الطلب المُعلّق (maker). تختلف معلمات أنواع الأسواق المختلفة، لذا يجب مراجعة أحدث جدول الرسوم قبل الدخول.
التقييم: مناسب للمستخدمين الذين يرغبون في التداول المستمر لاحتمالات الأحداث، واستخدام أوامر محددة بسعر (limit orders) والاهتمام بعمق السوق. أهم نقاط التحقق هي صياغة القواعد، وسبريد الشراء والبيع، وإجراء تسوية محفظة على السلسلة، ومسار الجدل حول الأوَرَكل، وتوفر الخدمة حسب المنطقة.
Kalshi: عقود أحداث معيارية “نعم/لا” Kalshi هي سوق أحداث تركز على عقود معيارية “نعم/لا” مع قواعد سوق واضحة وتداول عبر سجل أوامر.
المنتج المحدد: يغلب عليه عقود “نعم/لا” وعقود العتبات؛ في كل سوق يتم سرد ملخص واضح للقواعد وشروط الانتهاء ومصدر التحقق للنتيجة.
التسعير: يعتمد على سجل الأوامر، حيث يُعرض سعر العقد بالسنت. يمكن تكوين 1 دولار من عقد “نعم” بقيمة 70 سنتًا وعقد “لا” بقيمة 30 سنتًا؛ تؤثر مباشرة قيمة أفضل سعر للشراء وأفضل سعر للبيع والكمية القابلة للتنفيذ على التنفيذ.
التداول والخروج: يمكن إنشاء المراكز باستخدام سجل الأوامر، والخروج عبر أوامر بيع عندما تظل السوق مفتوحة وتتوفر سيولة. يمكن إلغاء الطلبات غير المنفذة عند التعليق. التسوية: تُحدد كل حصة وفقًا لبنود العقد المعلومات والمصادر المستخدمة. بعد انتهاء صلاحية العقد، تتحقق Kalshi من النتيجة وفقًا لهذه البنود؛ وقد يتم اكتمال تأكيد التسوية من خلال “الإقرار الرسمي” بعد ساعة إلى أكثر من اثنتي عشرة ساعة من إغلاق التداول، وذلك يعتمد على مصدر البيانات.
الرسوم: يتم حساب رسوم التداول بناءً على عوامل مثل العائد المتوقع، وقد تفرض بعض الأسواق أيضًا رسومًا على مُقدمي الطلبات المُعلّقة. لا توجد رسوم عند إلغاء الطلبات غير المنفذة. قبل تأكيد الطلب، يجب مراجعة الرسوم الفعلية المعروضة في صفحة السوق.
التقييم: عرض شروط المنتج ومصادر التحقق واضح نسبيًا، وهو مناسب للمستخدمين الذين يركزون على القواعد المعيارية، وسجل الأوامر، وإمكانية الخروج المبكر. يجب التحقق بشكل منفصل من معادلة الرسوم والسيولة في السوق والمؤهلات في المنطقة التي تتعلق بها.
Robinhood: الوصول إلى البورصات الشريكة عبر واجهة مألوفة Robinhood هو بوابة لعقود الأحداث عبر الولوج إلى البورصات الشريكة بواجهة مألوفة؛ فالتسعير الفعلي والتسوية والقواعد الخاصة تحددها البورصة التي تستضيف العقد.
المنتج المحدد: أعمال مشتقات Robinhood تُقدم عقود أحداث عبر KalshiEX أو ForecastEX أو Rothera Exchange and Clearing، وتشمل الأشكال الشائعة عقد “نعم/لا” منفردًا، وعقود العتبات، وعقود نتائج مركبة.
التسعير والسداد: عادةً يقع سعر الحصة الواحدة بين 0.01 و0.99 دولار. يتم تسوية النتيجة الصحيحة نقدًا بمبلغ 1 دولار، بينما تُسوى النتيجة الخاطئة بمبلغ 0 دولار. قبل وضع الطلب، يتم عرض السعر والرسوم المطبقة.
التداول والخروج: يمكن إلغاء الطلبات غير المنفذة؛ أما بعد تنفيذ الطلب فلا يمكن سحبها. إذا كانت السوق لا تزال مفتوحة ويوجد مشترون، يمكنك بيع المراكز بسعر السوق الحالي. وإذا كانت السوق مغلقة أو تفتقر إلى السيولة، يلزم الاحتفاظ حتى التسوية.
التسوية: النتيجة النهائية يحددها الشريك (البورصة) المقابلة وفقًا لمصادر البيانات الرسمية والبنود المذكورة في العقد، ولا يمكن لـ Robinhood تغيير قرار التسوية الصادر عن البورصة.
الرسوم: قد تشمل رسوم البورصة وعمولة Robinhood في الوقت نفسه، ويظهر المبلغ المحدد في صفحة تأكيد الطلب.
التقييم: مناسب لمن استخدم Robinhood بالفعل ويركّز على واجهة تشغيل موحّدة. عند قراءة الشروط يجب التأكد من البورصة الفعلية التي تحمل العقد، لأن التسوية والرسوم وقواعد الأحداث الخاصة تحددها شروط العقد المحدد.
TurboFlow: نظام تداول على السلسلة موجّه للتجزئة TurboFlow هو نظام تداول على السلسلة موجّه للمتداولين الأفراد حول العالم، يجمع بين أسواق التنبؤ والعقود الدائمة. في نفس المنصة يقدم العقود الدائمة وعقود الأحداث وأسواق التنبؤ، ويقلل من عتبة مشاركة المستخدمين العاديين عبر تنفيذ شفاف وسيولة احترافية.
المنتج المحدد: في هذا القسم نقوم بتقييم عقود TurboFlow للأحداث، أي عقد “أعلى/أدنى” داخل نافذة زمنية ثابتة.
يختار المستخدم السوق ومبلغ المشاركة والمدة والاتجاه؛ الحد الأدنى لمبلغ المشاركة هو 2 دولار، ويمكن إتمام دورة واحدة خلال 30 ثانية بأسرع ما يمكن، وتتحدد المعلمات في الوقت الحقيقي حسب صفحة المنتج.
التسعير والمشاركة: يشكل صانع السوق الآلي (propAMM) التسعير اعتمادًا على معلمات السوق والمدة والمخاطر. قبل التأكيد يعرض سعر الدخول ومبلغ المشاركة والمدة والاتجاه ومعدل العائد والنتيجة المتوقعة، وبعد تأكيد الطلب يتم قفل معدل عائد هذه الحصة.
التسوية: سعر الدخول هو السعر عند قبول الطلب، وسعر التسوية هو السعر الذي يُعتمد عند انتهاء صلاحية العقد. عند اختيار “الأعلى” يجب أن يكون سعر التسوية أعلى من سعر الدخول لتطابق الاتجاه؛ وعند اختيار “الأدنى” يكون الأمر بالعكس.
عند تطابق الأمرين، يتم رد رأس المال وفقًا للقواعد الرسمية. إدارة المراكز: بعد انتهاء العدّ التنازلي تتم التسوية تلقائيًا، ولا يحتاج المستخدم أثناء الاحتفاظ إلى إدارة هامش الضمان أو رسوم التمويل أو التصفية الإلزامية؛ هذه الآلية تختلف عن منتجات العقود الدائمة في المنصة.
التقييم: TurboFlow موجّه للمتداولين الأفراد، حيث يقلل عتبة المشاركة في عقود الأحداث إلى الحد الأدنى 2 دولار وأسرع دورة خلال 30 ثانية، كما يدمج العقود الدائمة وأسواق التنبؤ في نفس المنصة. عقود “الأعلى/الأدنى” قصيرة المدة تكون أكثر حساسية تجاه وقت الدخول وتقلبات السوق وبيانات الأسعار.
الاختلافات الجوهرية
تكوين السعر: تعتمد Polymarket وKalshi بشكل أساسي على سجل الأوامر؛ يعرض Robinhood أسعارًا لحظية في السوق من البورصات الشريكة؛ تستخدم عقود TurboFlow للأحداث صانع سوق آليًا (propAMM) لتكوين التسعير، وتعرض قبل التأكيد سعر الدخول والمبلغ والمُدّة والاتجاه ومعدل العائد المُقفل.
نطاق الوقت: عادةً تدور عقود Polymarket وKalshi وRobinhood حول وقت الإغلاق للأحداث؛ بينما تستخدم عقود TurboFlow للأحداث نافذة زمنية ثابتة، وتكتمل دورة واحدة في أسرع وقت خلال 30 ثانية.
الخروج المبكر: غالبًا ما يمكن لثلاثة أنواع من المنتجات الأولى بيع المراكز عندما تكون السوق مفتوحة وتوجد سيولة؛ بينما تركز العملية العامة لعقود أحداث TurboFlow على الاحتفاظ حتى انتهاء العدّ التنازلي والتسوية التلقائية.
جهة التسوية: تستخدم Polymarket UMA أوَرَكل (oracle) للتنبؤ؛ وتعتمد Kalshi على شروط السوق الخاصة بها ومصادر محددة للتحقق؛ ويقرر Robinhood البورصة الشريكة؛ وتعتمد عقود أحداث TurboFlow على قواعد العقد المعلنة مسبقًا، فتتم التسوية تلقائيًا بناءً على مصدر بيانات موثوق للسوق وبأسعار دخول وتسوية يتم توليدها بواسطة عدة أوَرَكل
حالات الاستخدام المناسبة: إذا كنت تتابع احتمالات الأحداث المتغيرة باستمرار فركّز على دراسة Polymarket؛ وإذا كنت تهتم بقواعد أسواق معيارية فادرس Kalshi؛ وإذا كنت تفضّل واجهة Robinhood الموحدة فيمكنك الاطلاع على عقود البورصة الشريكة؛ وإذا كنت ترغب في المشاركة بعتبة منخفضة في عقود قصيرة الأجل “أعلى/أدنى” فيمكنك دراسة عقود أحداث TurboFlow.
المخاطر الرئيسية
خسارة رأس المال: عند الحكم بشكل خاطئ على الاتجاه قد تصبح الحصة الواحدة صفراً، وقد تخسر منتجات العائد الثابت أيضًا مبلغ المشاركة.
مخاطر القواعد: تجاهل القيم الحدّية أو المناطق الزمنية أو مصادر البيانات أو الشروط غير الاعتيادية قد يؤدي إلى توقعات غير صحيحة لنتيجة التسوية.
السيولة والفرق السعري: قد توجد فروقات واضحة بين احتمالات الصفحة والأسعار القابلة للتنفيذ وأسعار الخروج المبكر.
مخاطر التسوية والبيانات: تأخر البيانات الرسمية أو تصحيحها أو جدل الأوَرَكل أو خلل مصدر السعر قد يؤدي إلى إطالة التسوية وتفعيل قواعد خاصة.
مخاطر الرسوم: رسوم التداول والعمولة ورسوم الشبكة على السلسلة وتكاليف الإيداع والسحب قد تقلل العائد الفعلي.
مخاطر تقنية والامتثال: قد تؤثر أمان الحساب والعقود الذكية وتشغيل المنصة والقيود في المنطقة على توفر المنتج.
ملخص
لفهم عقود الأحداث، يمكن فحصها عبر خمس مراحل: “تعريف السؤال—تكوين السعر—الخروج من التداول—تأكيد النتيجة—تسوية الأموال”. تستخدم Polymarket وKalshi وRobinhood وTurboFlow مسارات منتج مختلفة؛ وضمن ذلك، فإن TurboFlow نفسه هو نظام تداول على السلسلة يجمع بين سوق التنبؤ والعقود الدائمة، بينما هذا المقال يقيّم فقط منتج عقود الأحداث الخاص به. لا يمكن لأسماء المنصة أن تُغني عن مراجعة بنود عقد محدد؛ فالذي يقرر النتيجة فعليًا هو ما يكتبه العقد صراحة من وقت ومصدر بيانات وشروط حدّية وقواعد التعامل مع الحالات الاستثنائية.