
المؤشرات الرئيسية: (6Jul 4pm HK -> 13Jul 4pm HK):
البيتكوين/دولار أمريكي +0.0% (62,900-> 62,900)، الإيثريوم/دولار أمريكي +1.1% (1,765 -> 1,785) النظرة الفنية الفورية للبيتكوين/دولار أمريكي:
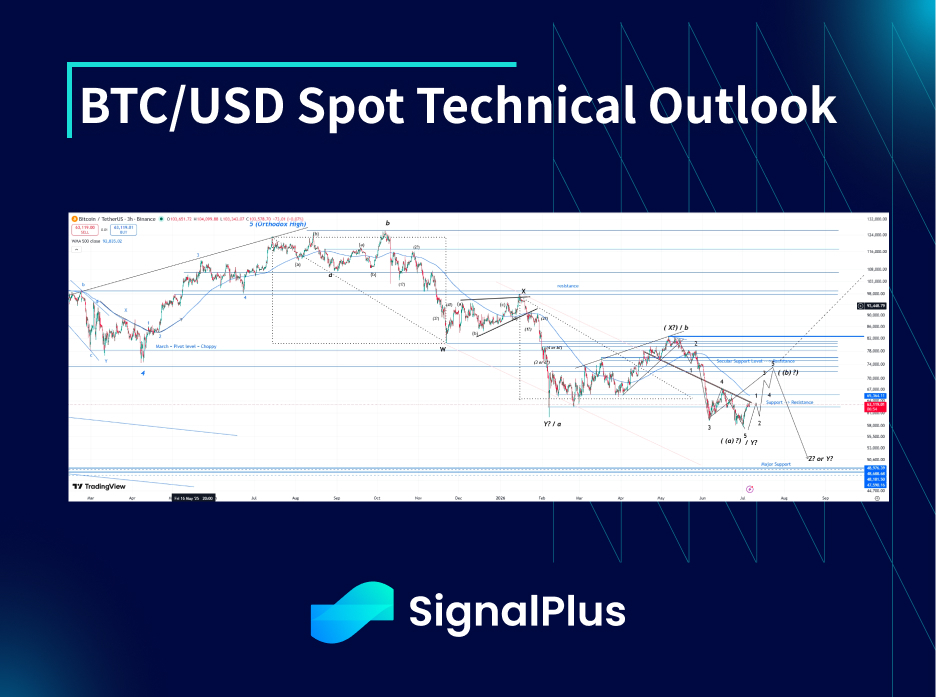
أظهر سعر البيتكوين تماسكًا خلال الأسبوع الماضي، متوافقًا مع الصورة الفنية الأوسع التي كنا نتابعها خلال الأسابيع القليلة الماضية. محليًا، تم العثور على دعم قبل 61 ألف دولار بعد رد فعل سلبي سريع تجاه الأخبار بأن شركة MSTR باعت BTC، بينما شوهدت مقاومة قوية في نطاق 64-64.5 ألف دولار قرب نهاية الأسبوع
في الوقت الحالي، نواصل توقع تذبذب صعودي (انحراف جانبي للأعلى)، مع احتمال اختبارٍ أخير لنطاق 60-61 ألف دولار، يتبعه بعد ذلك ارتفاعٌ أكثر تدرجًا نحو 68 ألف دولار خلال الأسابيع الأربعة إلى الستة المقبلة. في حال فشل مستوى دعم 60-61 ألف دولار على الجانب السلبي في الصمود، فغالبًا سنعيد زيارة مستوى 58 ألف دولار أولًا وقد نهيئ للانتقال عبر موجة فرعية لإكمالها نزولًا إلى 50-55 ألف دولار. من ناحية أخرى، فإن حدوث اختراق واضح للمقاومة حول 64.5-65 ألف دولار سيُظهر اختبارًا أوليًا عند 68 ألف دولار، يليه تحرك نحو مقاومة أكبر حول 74 ألف دولار، حيث سيتعين على السوق أخيرًا أن يقرر ما إذا كانت القاعية قد تم تسجيلها بالفعل وننطلق أعلى، أم أننا سننعكس ونقوم بزيارة أخيرة دون 60 ألف دولار قبل أن نضع سيناريو لتجميع صعودي أكثر تأثيرًا لاحقًا خلال العام
موضوعات السوق
تحسّنت الإحساسات العامة تجاه المخاطر (risk-on) بشكل عام الأسبوع الماضي، رغم بعض التوهجات في وضع الولايات المتحدة-إيران. تم تجاهل التصعيد الأولي الأسبوع الماضي على نطاق واسع من قبل السوق، إذ ظلت المحادثات «جارية». ومع ذلك، تشير التطورات خلال عطلة نهاية الأسبوع إلى تصعيد إضافي في الصراع، ويتعامل السوق مع ذلك اليوم عبر تجدد نزعة الابتعاد عن المخاطر (risk-off)، حيث يعاود النفط اختبار قمم الأسبوع الماضي بعد أن ألغى تقريباً بالكامل الاندفاع الصعودي الأولي. ورغم أن الاقتصاد العالمي أظهر مرونة على التكيّف مع الوضع—مثل اعتماد الصين على الاحتياطيات المخزّنة بدل شراء النفط عند مستويات الذروة التي شوهدت خلال المراحل الأولى من الصراع—فإن هذه الظروف في النهاية قد تشكل عائقاً لعناصر الأصول عالية المخاطر خلال الصيف، بسبب حالة عدم اليقين المطولة من دون أي حل واضح في الأفق (وإلا لكانت الأمور قد وصلت إلى حلٍ ما، على الأرجح، في جولات التفاوض القليلة الماضية)
تحسّن شعور سوق العملات الرقمية بشكل عام الأسبوع الماضي، على الرغم من إعلان شركة MSTR في تقاريرها الأسبوعية أنها باعت نحو 3,500 BTC خلال الأسبوع السابق. شهد السوق بعض تدفقات الصناديق المتداولة (ETF) للداخل لأول مرة منذ أسابيع، إلا أن مقاومة قوية ظهرت في نطاق 64-64.5 ألف دولار. كما أن مزاج السوق الأوسع القائم على الابتعاد عن المخاطر يسحب أسعار الفورية إلى الأسفل مجدداً اليوم. تبدو المراكز خفيفة جداً؛ إذ يقوم اللاعبون قصيرو الأجل على ما يبدو بتغطية المراكز القصيرة (shorts) ضمن عمليات الضغط (squeezes) إلى 64 ألف دولار، بينما يكون اللاعبون متوسطو الأجل قد خرجوا بوضوح من مراكزهم خلال الأسابيع الأربعة إلى الستة الماضية، حيث نواصل ملاحظة استمرار اتجاه عمال المناجم في البيع. وهذا يهيئ—حالياً—لتماسك/تجميع أوسع نطاقاً بين 60 و65 ألف دولار، باستثناء حدوث تصعيد مادي في الصراع في الشرق الأوسط والذي قد يفتح الباب من جديد أمام الجانب الهبوطي
تقلبات ضمنيًا لسعر BTC$ عند-the-money (ATM):
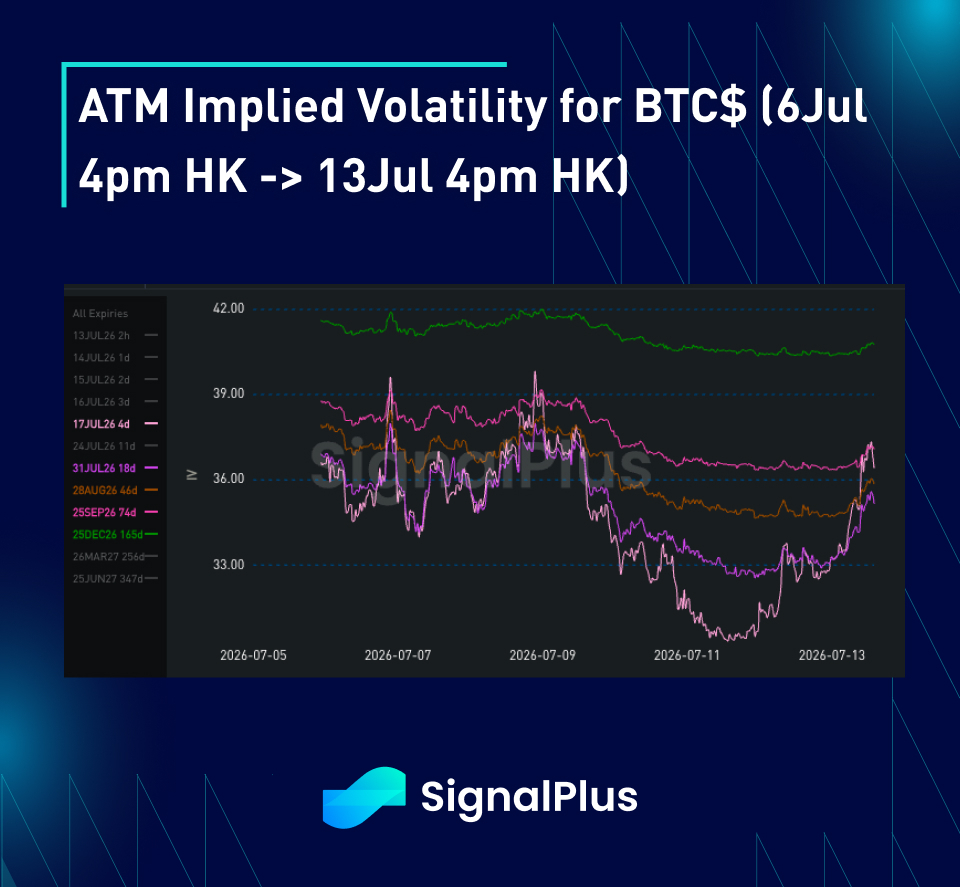
اتجهت التقلبات الضمنية إلى الانخفاض الأسبوع الماضي بعد أن اتجهت التقلبات المحققة إلى الانخفاض أيضاً، خصوصاً على أساس ثابت إلى ثابت (fix-to-fix) (بلغت التقلبات المحققة 20v تقريباً على مدى أسبوع، مقارنةً بـ38 للتردد العالي)، رغم بعض التذبذب الأولي على أساس التردد العالي بعد عناوين MSTR. كما انضغطت النطاقات أيضاً؛ إذ حافظ السعر الفوري على نطاق 61.3-64.6 ألف دولار خلال الأسبوع، مع ميله إلى التجمع قرب 63 ألف دولار في معظم نقاط القياس (fixings). ويُعد هذا عادةً مؤشراً على تدفقات خفيفة في الفورية/العقود الدائمة (spot/perps) وسوق طويل محلياً من حيث جاما (long gamma)
بدأ منحنى البنية الزمنية (term structure) في التسطّح/الانحدار أكثر (أي أصبح أكثر انحداراً) مع انتقالنا إلى أشهر الصيف الموسمية، حيث يبدأ السعر الفوري في إيجاد نطاق توازن جديد. ما زلنا نتوقع ارتفاعاً في التقلبات المحققة بدءاً من سبتمبر، خصوصاً مع الانتخابات على المدى المتوسط والخلفية الكلية (مع احتمال أن يكون توقيت أول خفض من الاحتياطي الفيدرالي قد تأخر من يوليو/أغسطس إلى سبتمبر/أكتوبر الآن)
BTC$ انحراف/تكافؤ التقلبات (Skew/Convexity):
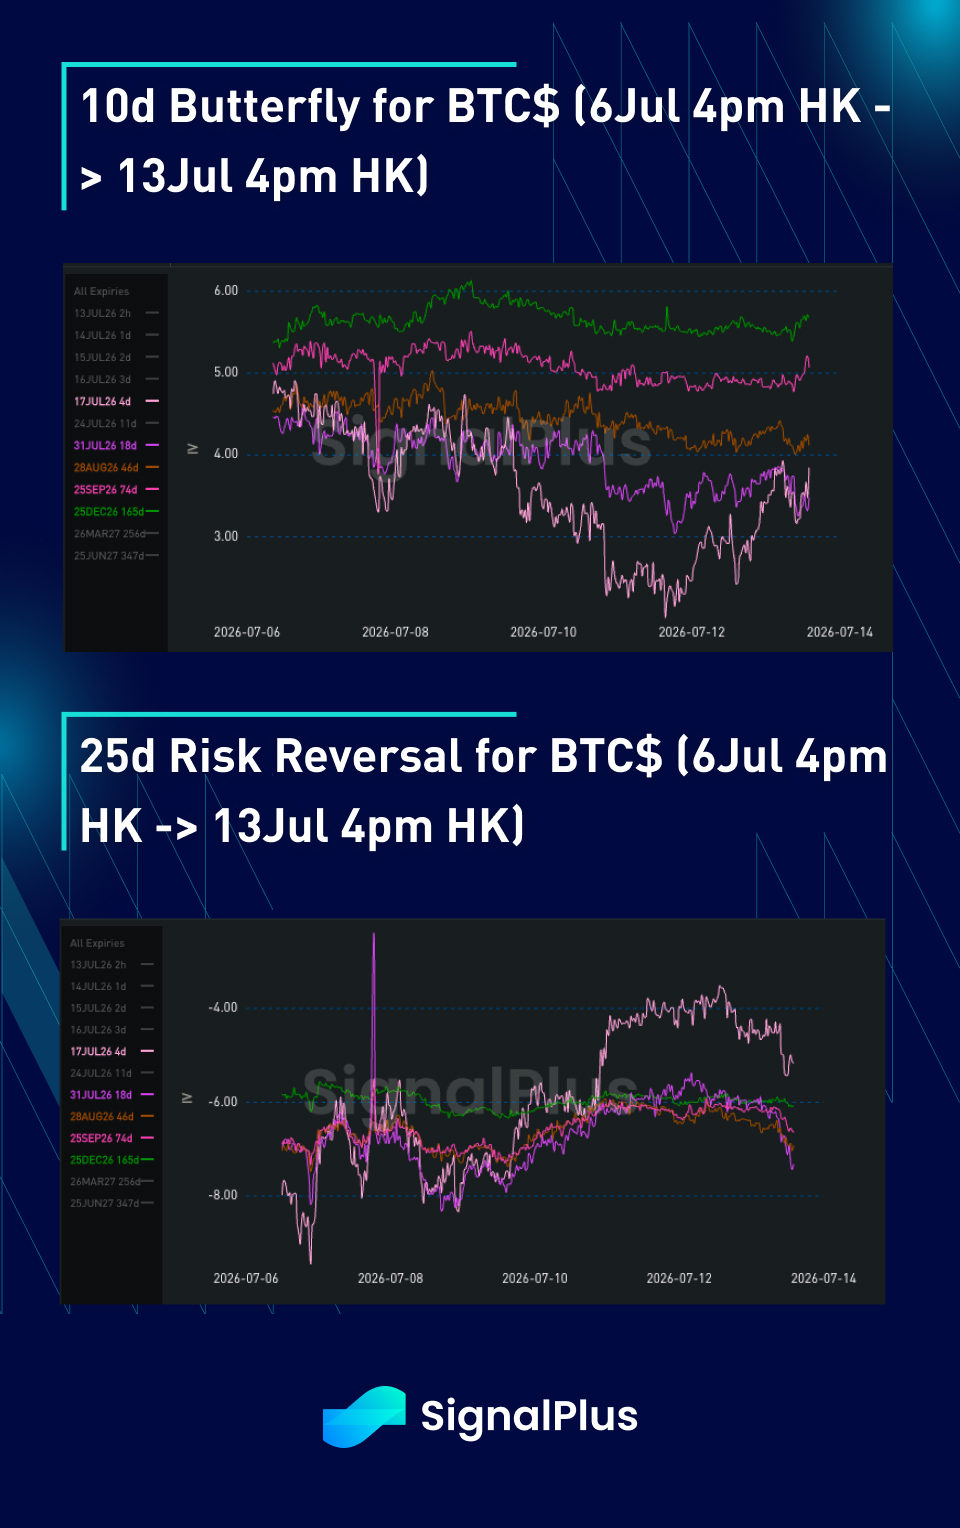
ظلّت أسعار الانحراف (Skew) ثابتة إجمالاً الأسبوع الماضي. لا يزال هناك استمرار في طرح عرض غير مميّز لفوق (topside) من قبل البائعين عبر تراكب (overlay sellers)، لذا لا يميل السوق إلى تسعير تقلبات جهة الشراء/النداءات (call-side volatility) نظراً لتدفّقات باتجاه واحد هناك. ومع ذلك، مع استمرار حركة سعر الفوري بشكل جانبي/تجميعي، تصبح تكلفة الاحتفاظ بالانحراف المحلي عند هذه المستويات المرتفعة باهظة جداً. لذلك نواصل توقع أن تستقر أسعار الانحراف حول هذه المستويات
اتجهت أسعار التكافؤ/التحدب (Convexity) عموماً إلى الانخفاض بينما يستوعب السوق استمرار عرض التراكبات لِأجنحة الجهة العليا (topside wings)، في حين بدأ الذيل السميك على الجانب الهبوطي (fat-tail downside) في التسعير نحو الأسفل، نظراً لتكلفة الاحتفاظ المرتفعة (punitive cost) ولوجود عوامل خلفية أكثر دعماً (بما في ذلك بيع MSTR وأن السوق يقوم باستيعاب التطورات التي تزيل—بشكلٍ ما—الذيل الهبوطي السميك). بقيت الأسعار ثابتة نسبياً في بطن المنحنى (belly of the curve) الأسبوع الماضي، بينما بقيت التكافؤية عند الطرف الأمامي جداً تحت ضغط، بسبب معدل التلاشي الأسرع (faster decay rate) وبسبب بائعي أجنحة التراكب قصيرة الأجل (short-dated overlay wing sellers). حظاً موفقاً للأسبوع القادم!