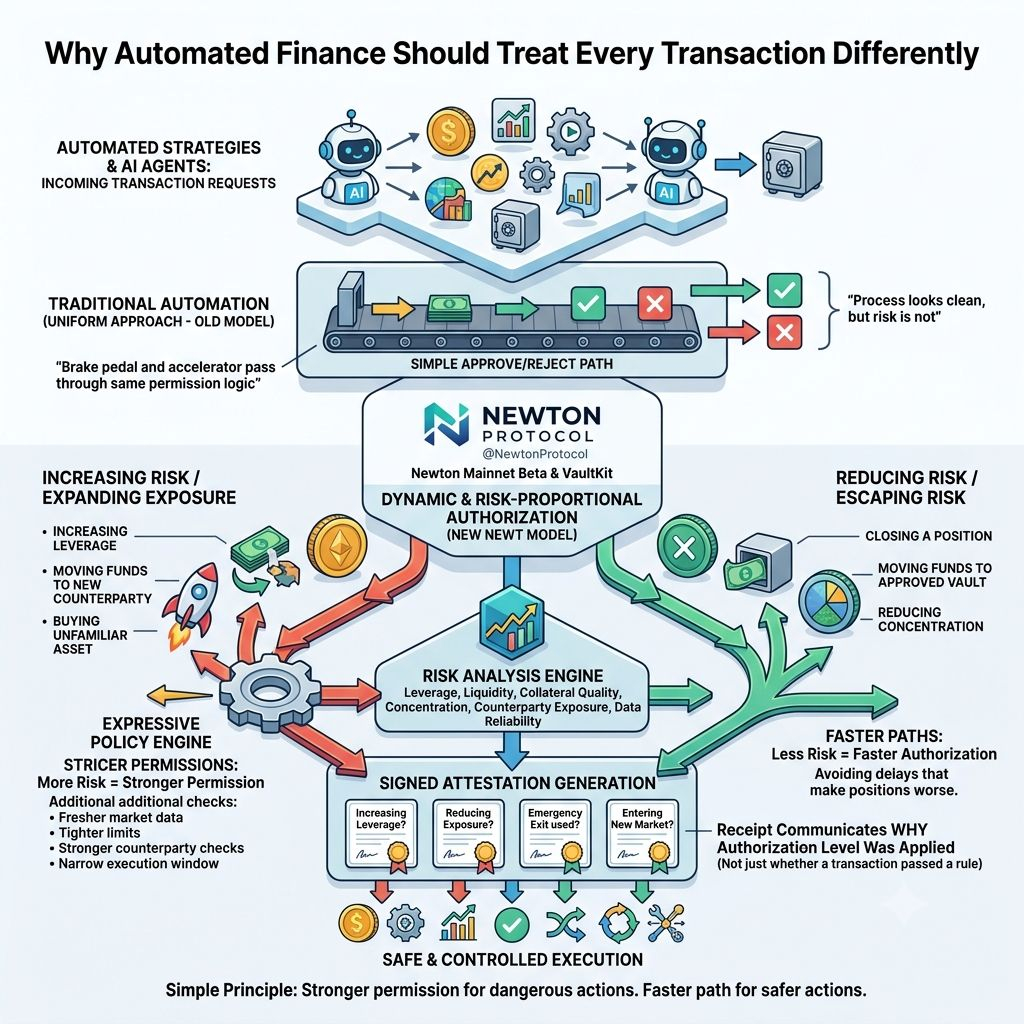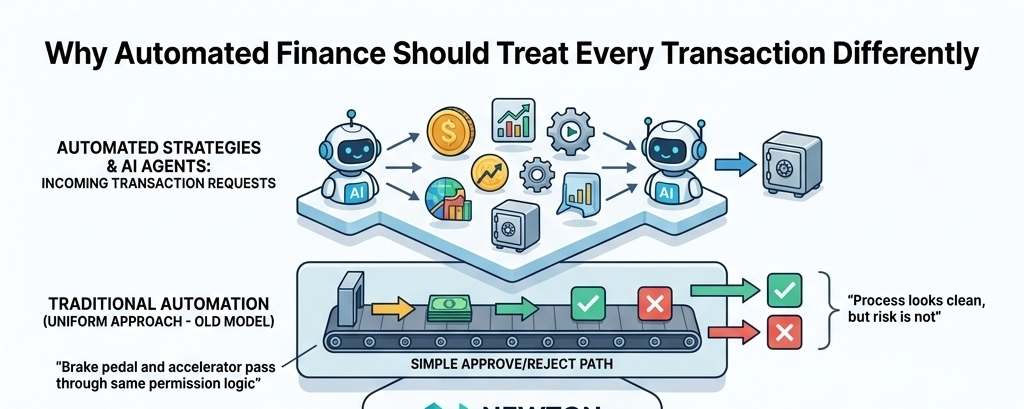
يجب ألا يمرّ بدال الفرامل ودواسة الوقود عبر منطق صلاحيات واحد.
قد يبدو ذلك بديهيًا، لكنني أعتقد أن التمويل الآلي غالبًا ما يعامل الإجراءات بشكل موحّد جدًا. تصل معاملة، يتحقق النظام من سياسة، ثم تصبح النتيجة قبولًا أو رفضًا.
يبدو الإجراء منظمًا ونظيفًا.
الخطر الكامن وراء كل إجراء ليس هو نفسه.
إن الاستراتيجية المدعومة بالذكاء الاصطناعي والتي تزيد الرافعة تفعل شيئًا مختلفًا جوهريًا عن الاستراتيجية نفسها عند إغلاق مركز. إن نقل الأموال إلى طرف مقابل جديد يخلق تعرّضًا مختلفًا عن إعادة رأس المال إلى خزنة (Vault) معتمدة. إن شراء أصل غير مألوف لا ينبغي بالضرورة أن يواجه مسار تفويضٍ واحدًا مثل تقليل التركّز في مركز قائم.
هنا أعتقد أن @NewtonProtocol يصبح أكثر إثارة للاهتمام من مجرد سرد أتمتة بسيطة.
يركز Newton’s Mainnet Beta وVaultKit على الترخيص قبل التسوية: التحقق من إجراء مقابل قواعد محددة قبل أن يستقر/يُسوى، ثم إنتاج إقرار موقع يمكنه إظهار أن التقييم قد وقع.
أرى قيمة حقيقية في هذا التصميم.
لكنني أعتقد أن أقوى صيغة للفكرة تتجاوز سؤال ما إذا كانت المعاملة تناسب سياسة ما.
إنه يسأل: كم القدر من الترخيص الذي تستحقه تلك العملية المحددة؟
لننظر إلى خزانة آلية في سوق متقلب.
تزيد خطوة واحدة الرافعة لأن الاستراتيجية ترى فرصة.
تقلل خطوة أخرى التعرض لأن ظروف الضمان تتدهور.
إذا تحركت المعاملتان عبر عملية موافقة متطابقة تمامًا، فقد يكون النظام متسقًا تقنيًا بينما يظل غير حساس ماليًا.
تزيد الخطوة الأولى من الخسارة المحتملة.
قد يمنع ذلك الأمر أيضًا.
يجب أن يعني هذا الفرق شيئًا.
بالنسبة لي، هذه هي النقطة التي يصبح فيها الترخيص المتناسب مع المخاطر مهمًا. قد يحتاج الإجراء الذي يزيد التعرض إلى شروط أكثر صرامة: بيانات سوق أحدث، حدود أضيق، فحوصات أقوى للطرف المقابل، أو نافذة تنفيذ أضيق.
قد يحتاج الإجراء الذي يقلل المخاطر بوضوح إلى مسار أسرع، خصوصًا عندما قد يجعل التأخير المركز أسوأ.
لا أجادل بأن المعاملات التي تقلل المخاطر يجب أن تتجاوز الترخيص.
أجادل بأن الترخيص يجب أن يفهم الاتجاه.
يمكن لنظام يعرف فقط “مسموح” و“غير مسموح” أن يفوّت المعنى الاقتصادي لما يحاول الوكيل فعله.
يصبح هذا أكثر أهمية مع وكلاء الذكاء الاصطناعي لأن الأنظمة الآلية لا تتوقف تلقائيًا وتفسر السياق بالطريقة التي قد يفعلها متداول بشري.
يمكن لشخص أن ينظر إلى السوق ويقول:
“عادةً ما ينتهك هذا التداول مساري المفضل، لكنني أحتاج إلى تقليل التعرض فورًا.”
قد يلاحظ “محرك سياسة” جامد فقط أن المسار غير معتمد.
قد تظهر نتيجة غريبة: طبقة الترخيص تمنع إجراءً مصممًا لجعل المحفظة أكثر أمانًا لأن المعاملة لا تناسب قاعدة مكتوبة للظروف العادية.
لن يعني ذلك أن القاعدة فشلت.
سيعني ذلك أن السياسة تفتقر إلى الوعي بالمخاطر.
هذه هي الجزء من NEWT الذي أجد أنه يستحق المتابعة عن كثب. نيوتن يحاول إدخال أذونات قابلة للإنفاذ في التمويل على السلسلة. التحدي الأصعب هو جعل تلك الأذونات معبِّرة بما يكفي للتمييز بين الإجراءات التي تخلق مخاطر وتلك التي تزيلها.
قد تصبح الإقرار المُوقّع أكثر فائدة عندما يوضح هذا التمييز.
بدلًا من الاكتفاء بإثبات أن المعاملة اجتازت قاعدة، أريد لمنطق السياسة المحيط أن يوضح لماذا تم تطبيق مستوى الترخيص هذا.
هل كانت الاستراتيجية تزيد الرافعة المالية؟
هل كان يقلل التعرض؟
هل كانت تتفاعل مع أصل تمت الموافقة عليه مسبقًا؟
هل كان يدخل سوقًا جديدة؟
هل كان يستخدم شرط خروج طارئ؟
يمكن لتلك التفاصيل أن تغيّر شكل عملية ترخيص معقولة ينبغي أن تكون.
وأعتقد أيضًا أن هذا قد يحسن فهم المستخدم.
لا يرغب معظم الناس في دراسة كل وحدة من وحدات السياسة الداخلية قبل استخدام استراتيجية آلية. يريدون الثقة بأن النظام يصبح أكثر حذرًا عندما تصبح العملية أكثر خطورة.
هذا أسهل للفهم من قائمة طويلة من الضوابط التقنية.
المبدأ بسيط:
يجب أن تتطلب المخاطر الأعلى صلاحيات أقوى.
لا ينبغي تأخير تقليل المخاطر بدون سبب جيد.
وبطبيعة الحال، فإن تنفيذ هذا المبدأ صعب.
تتمثل المشكلة الأولى في تحديد ما الذي يعنيه فعليًا “تقليل المخاطر”.
إغلاق جزء من مركز قد يقلل التعرض للسوق لكنه يخلق تكاليف سيولة. الانتقال إلى أصل مستقر قد يقلل التقلب لكنه قد يضيف مخاطر الطرف المقابل أو مخاطر الانفصال عن الربط. الخروج من خزانة واحدة قد يقلل التعرض للعقود الذكية بينما يخلق مخاطر التسوية أو الجسر في مكان آخر.
نادرًا ما تتحرك الإجراءات المالية في اتجاه واحد فقط من حيث المخاطر.
هذا يعني أن السياسة لا يمكنها الاعتماد على تسمية بسيطة.
قد يحتاج الأمر إلى مراعاة عدة أبعاد في الوقت نفسه: الرافعة، السيولة، جودة الضمان، التركّز، تعرّض الطرف المقابل، وموثوقية البيانات المستخدمة.
التحدي الثاني هو منع إساءة الاستخدام.
إذا منحت تطبيقٌ ما ترخيصًا أسرع للإجراءات التي تقلل المخاطر، فقد تحاول استراتيجية سيئة التصميم تصنيف سلوك عدواني على أنه دفاعي. يجب أن يكون التعريف قابلًا للإنفاذ، لا مجرد وصف.
التحدي الثالث هو الشفافية.
يجب أن يتمكن المستخدم من فهم لماذا احتاج إجراء واحد إلى موافقة أقوى بينما مرّ إجراء آخر عبر مسار أسرع. إذا كانت المنطق مخفية، فقد يبدأ الترخيص الحساس للمخاطر بالشعور بأنه اعتباطي.
هنا قد تصبح الإقرارات القابلة للتحقق ذات معنى خاص.
لا ينبغي التعامل مع الإيصال على أنه ضمان بأن كل حكم مالي كان صحيحًا. لكن يمكنه تقديم دليل على أن الإجراء تم تقييمه وفق سياسة محددة وأن مسار الترخيص المطلوب قد تم اتباعه.
بالنسبة لي، هذا أكثر فائدة من مجرد رؤية أن معاملة تم تنفيذها.
أريد أن أعرف ما إذا كان النظام قد تعرف على نوع المخاطر التي كان يخلقها.
وأعتقد أيضًا أن التطبيقات المختلفة ستحتاج إلى ملفات تعريف ترخيص مختلفة.
قد يتطلب “مرآب مؤسسي” محافظ فحوصات صارمة تقريبًا لكل حركة رأسمالية.
قد تستخدم أداة إعادة توازن التجزئة حدودًا أبسط.
قد تحتاج وكيل ذكاء اصطناعي يدير مجموعة ضيقة من الأصول المعتمدة إلى احتكاك أقل من وكيل يعمل عبر سلاسل متعددة وأطراف مقابلة وأسواق إقراض.
تلك المرونة مهمة لأن نموذج مخاطر عالميًا واحدًا سيصبح على الأرجح إما واسعًا جدًا لأموال جادة أو صارمًا جدًا للاستخدام العملي.
لا تصبح البنية التحتية الخاصة بنيوتن قيّمة إلا عندما يستطيع المطورون تحويل تلك الفروق إلى قواعد قابلة للإنفاذ دون جعل تجربة المستخدم مستحيلة الفهم.
هذا هو التوازن الذي سأراقبه مع نيوتن.
كمية التحكم القليلة جدًا تجعل الأتمتة خطرة.
سيطرة صارمة جدًا، ويفقد نظام الأتمتة القدرة على الاستجابة عندما تتحرك الأسواق بسرعة.
أفضل طبقة ترخيص لا ينبغي أن توقف الإجراءات المحظورة فقط. يجب أن تدرك أن بعض الإجراءات تستحق تدقيقًا أعمق من غيرها.
بالنسبة لي، هذه هي المعيار الحقيقي لتمويل ذكاء اصطناعي خاضع للرقابة.
لا أريد فقط وكيلًا يتبع القواعد.
أريد نظام أذونات الوكيل أن يصبح أكثر صرامة كلما كبرت العواقب.
لأن التعامل مع كل معاملة على أنها متساوية في الأسواق الآلية لا يخلق دائمًا عدالة أو أمانًا.
أحيانًا يعني ذلك فقط أن النظام فشل في فهم الفرق بين تحمل المخاطر والهروب منها.