تحول ماكرو: بيانات ضعيفة لفرص العمل الأمريكية تدعم انتعاشة المعادن الثمينة
أدى التباطؤ الأكثر حدة من المتوقع في سوق العمل الأمريكية إلى إعادة الزخم نحو الأصول القابلة للاحتفاظ بها. جاءت بيانات الوظائف غير الزراعية (Nonfarm Payrolls) يوم الجمعة عند 57 ألف وظيفة فقط مقابل 113 ألفًا متوقعة، إلى جانب تعديلات هبوطية على أرقام الشهور السابقة. يخفف هذا التباطؤ الاقتصادي الواضح من مخاوف التضخم ويمنح الاحتياطي الفيدرالي مساحة للتوقف عن رفع الفائدة، ما يضغط على الدولار ويدفع إلى تدوير واسع باتجاه المعادن الثمينة.
أبرز قطاعات السوق
البلاديوم ($XPD) يتفوق: قاد البلاديوم أداء المجموعة هذا الأسبوع، مرتفعًا 6.23% مع اندفاع المستثمرين نحو الأصول الصلبة مدفوعًا بتجدد توقعات خفض الفائدة.
طلب آسيوي قوي: وصلت واردات الصين غير النقدية من الذهب إلى 691.6 طنًا متريًا خلال الفترة من يناير إلى مايو، مسجلة زيادة ضخمة بنسبة 76% على أساس سنوي.
البلاتين يتأخر: رغم الرياح الماكرو المواتية، تراجع البلاتين خلف نظرائه محققًا مكسبًا متواضعًا قدره 0.75% فقط، ما يشير إلى أن المشترين المؤسسيين لم يعودوا بالكامل بعد.
أسهم التعدين: القيمة العميقة الحقيقية: تتداول شركات إنتاج الذهب عند متوسط نسبة P/E يبلغ 11x فقط—وهو أدنى مستوى نسبي منذ عام 1985. وبالمقارنة مع S&P 500 (25x) وNasdaq (34x)، تظل أسهم التعدين مقومة بأقل من قيمتها بعمق رغم أن الذهب متوسط عند 4,700 دولار في المتوسط حتى الآن في العام.
ارتفاع تكاليف القطاعات: يشكل انكماش الهوامش تهديدًا قائمًا. تتوقع UBS ارتفاع التكاليف الشاملة للحفاظ على الأصول (All-In Sustaining Costs - AISC) على مستوى القطاع بنحو 110 دولار أسترالي للآونصة إلى السنة المالية 2027، وهو خطر قد لا يأخذ به السوق على نحو كافٍ.
الخلاصة
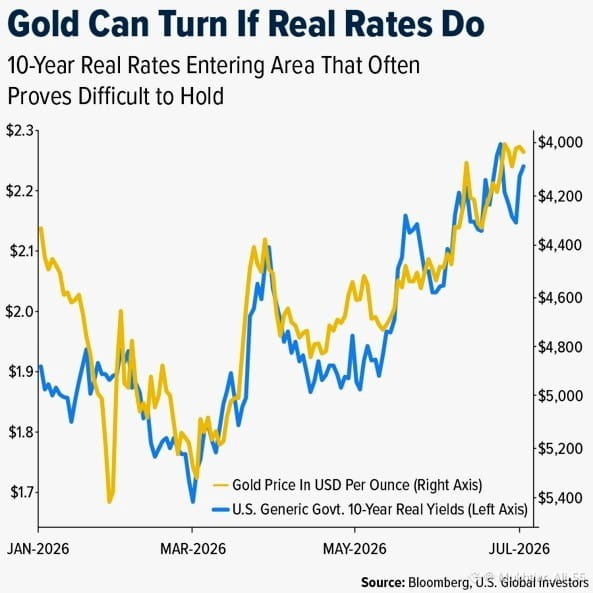
على الرغم من أن شركات التعدين تواجه ارتفاع كثافة رأس المال وضغوطًا على الهوامش في الأجل القريب، فإن القاعدة الاقتصادية الكلية للمعادن الثمينة تبدو متينة بشكل استثنائي. ومع تعثر العوائد الحقيقية لأجل 10 سنوات في اختراق مستوى 2.2%، فإن تحول الاحتياطي الفيدرالي الأكثر ميلاً للتيسير وتنوع محافظ البنوك المركزية يواصلان تعزيز نظرة قوية طويلة الأجل للمجموعة.
#PreciousMetals #GoldPrice #Palladium #MarketAnalysis
$XAU
$XPD
أدى التباطؤ الأكثر حدة من المتوقع في سوق العمل الأمريكية إلى إعادة الزخم نحو الأصول القابلة للاحتفاظ بها. جاءت بيانات الوظائف غير الزراعية (Nonfarm Payrolls) يوم الجمعة عند 57 ألف وظيفة فقط مقابل 113 ألفًا متوقعة، إلى جانب تعديلات هبوطية على أرقام الشهور السابقة. يخفف هذا التباطؤ الاقتصادي الواضح من مخاوف التضخم ويمنح الاحتياطي الفيدرالي مساحة للتوقف عن رفع الفائدة، ما يضغط على الدولار ويدفع إلى تدوير واسع باتجاه المعادن الثمينة.
أبرز قطاعات السوق
البلاديوم ($XPD) يتفوق: قاد البلاديوم أداء المجموعة هذا الأسبوع، مرتفعًا 6.23% مع اندفاع المستثمرين نحو الأصول الصلبة مدفوعًا بتجدد توقعات خفض الفائدة.
طلب آسيوي قوي: وصلت واردات الصين غير النقدية من الذهب إلى 691.6 طنًا متريًا خلال الفترة من يناير إلى مايو، مسجلة زيادة ضخمة بنسبة 76% على أساس سنوي.
البلاتين يتأخر: رغم الرياح الماكرو المواتية، تراجع البلاتين خلف نظرائه محققًا مكسبًا متواضعًا قدره 0.75% فقط، ما يشير إلى أن المشترين المؤسسيين لم يعودوا بالكامل بعد.
أسهم التعدين: القيمة العميقة الحقيقية: تتداول شركات إنتاج الذهب عند متوسط نسبة P/E يبلغ 11x فقط—وهو أدنى مستوى نسبي منذ عام 1985. وبالمقارنة مع S&P 500 (25x) وNasdaq (34x)، تظل أسهم التعدين مقومة بأقل من قيمتها بعمق رغم أن الذهب متوسط عند 4,700 دولار في المتوسط حتى الآن في العام.
ارتفاع تكاليف القطاعات: يشكل انكماش الهوامش تهديدًا قائمًا. تتوقع UBS ارتفاع التكاليف الشاملة للحفاظ على الأصول (All-In Sustaining Costs - AISC) على مستوى القطاع بنحو 110 دولار أسترالي للآونصة إلى السنة المالية 2027، وهو خطر قد لا يأخذ به السوق على نحو كافٍ.
الخلاصة
على الرغم من أن شركات التعدين تواجه ارتفاع كثافة رأس المال وضغوطًا على الهوامش في الأجل القريب، فإن القاعدة الاقتصادية الكلية للمعادن الثمينة تبدو متينة بشكل استثنائي. ومع تعثر العوائد الحقيقية لأجل 10 سنوات في اختراق مستوى 2.2%، فإن تحول الاحتياطي الفيدرالي الأكثر ميلاً للتيسير وتنوع محافظ البنوك المركزية يواصلان تعزيز نظرة قوية طويلة الأجل للمجموعة.
#PreciousMetals #GoldPrice #Palladium #MarketAnalysis
$XAU
$XPD