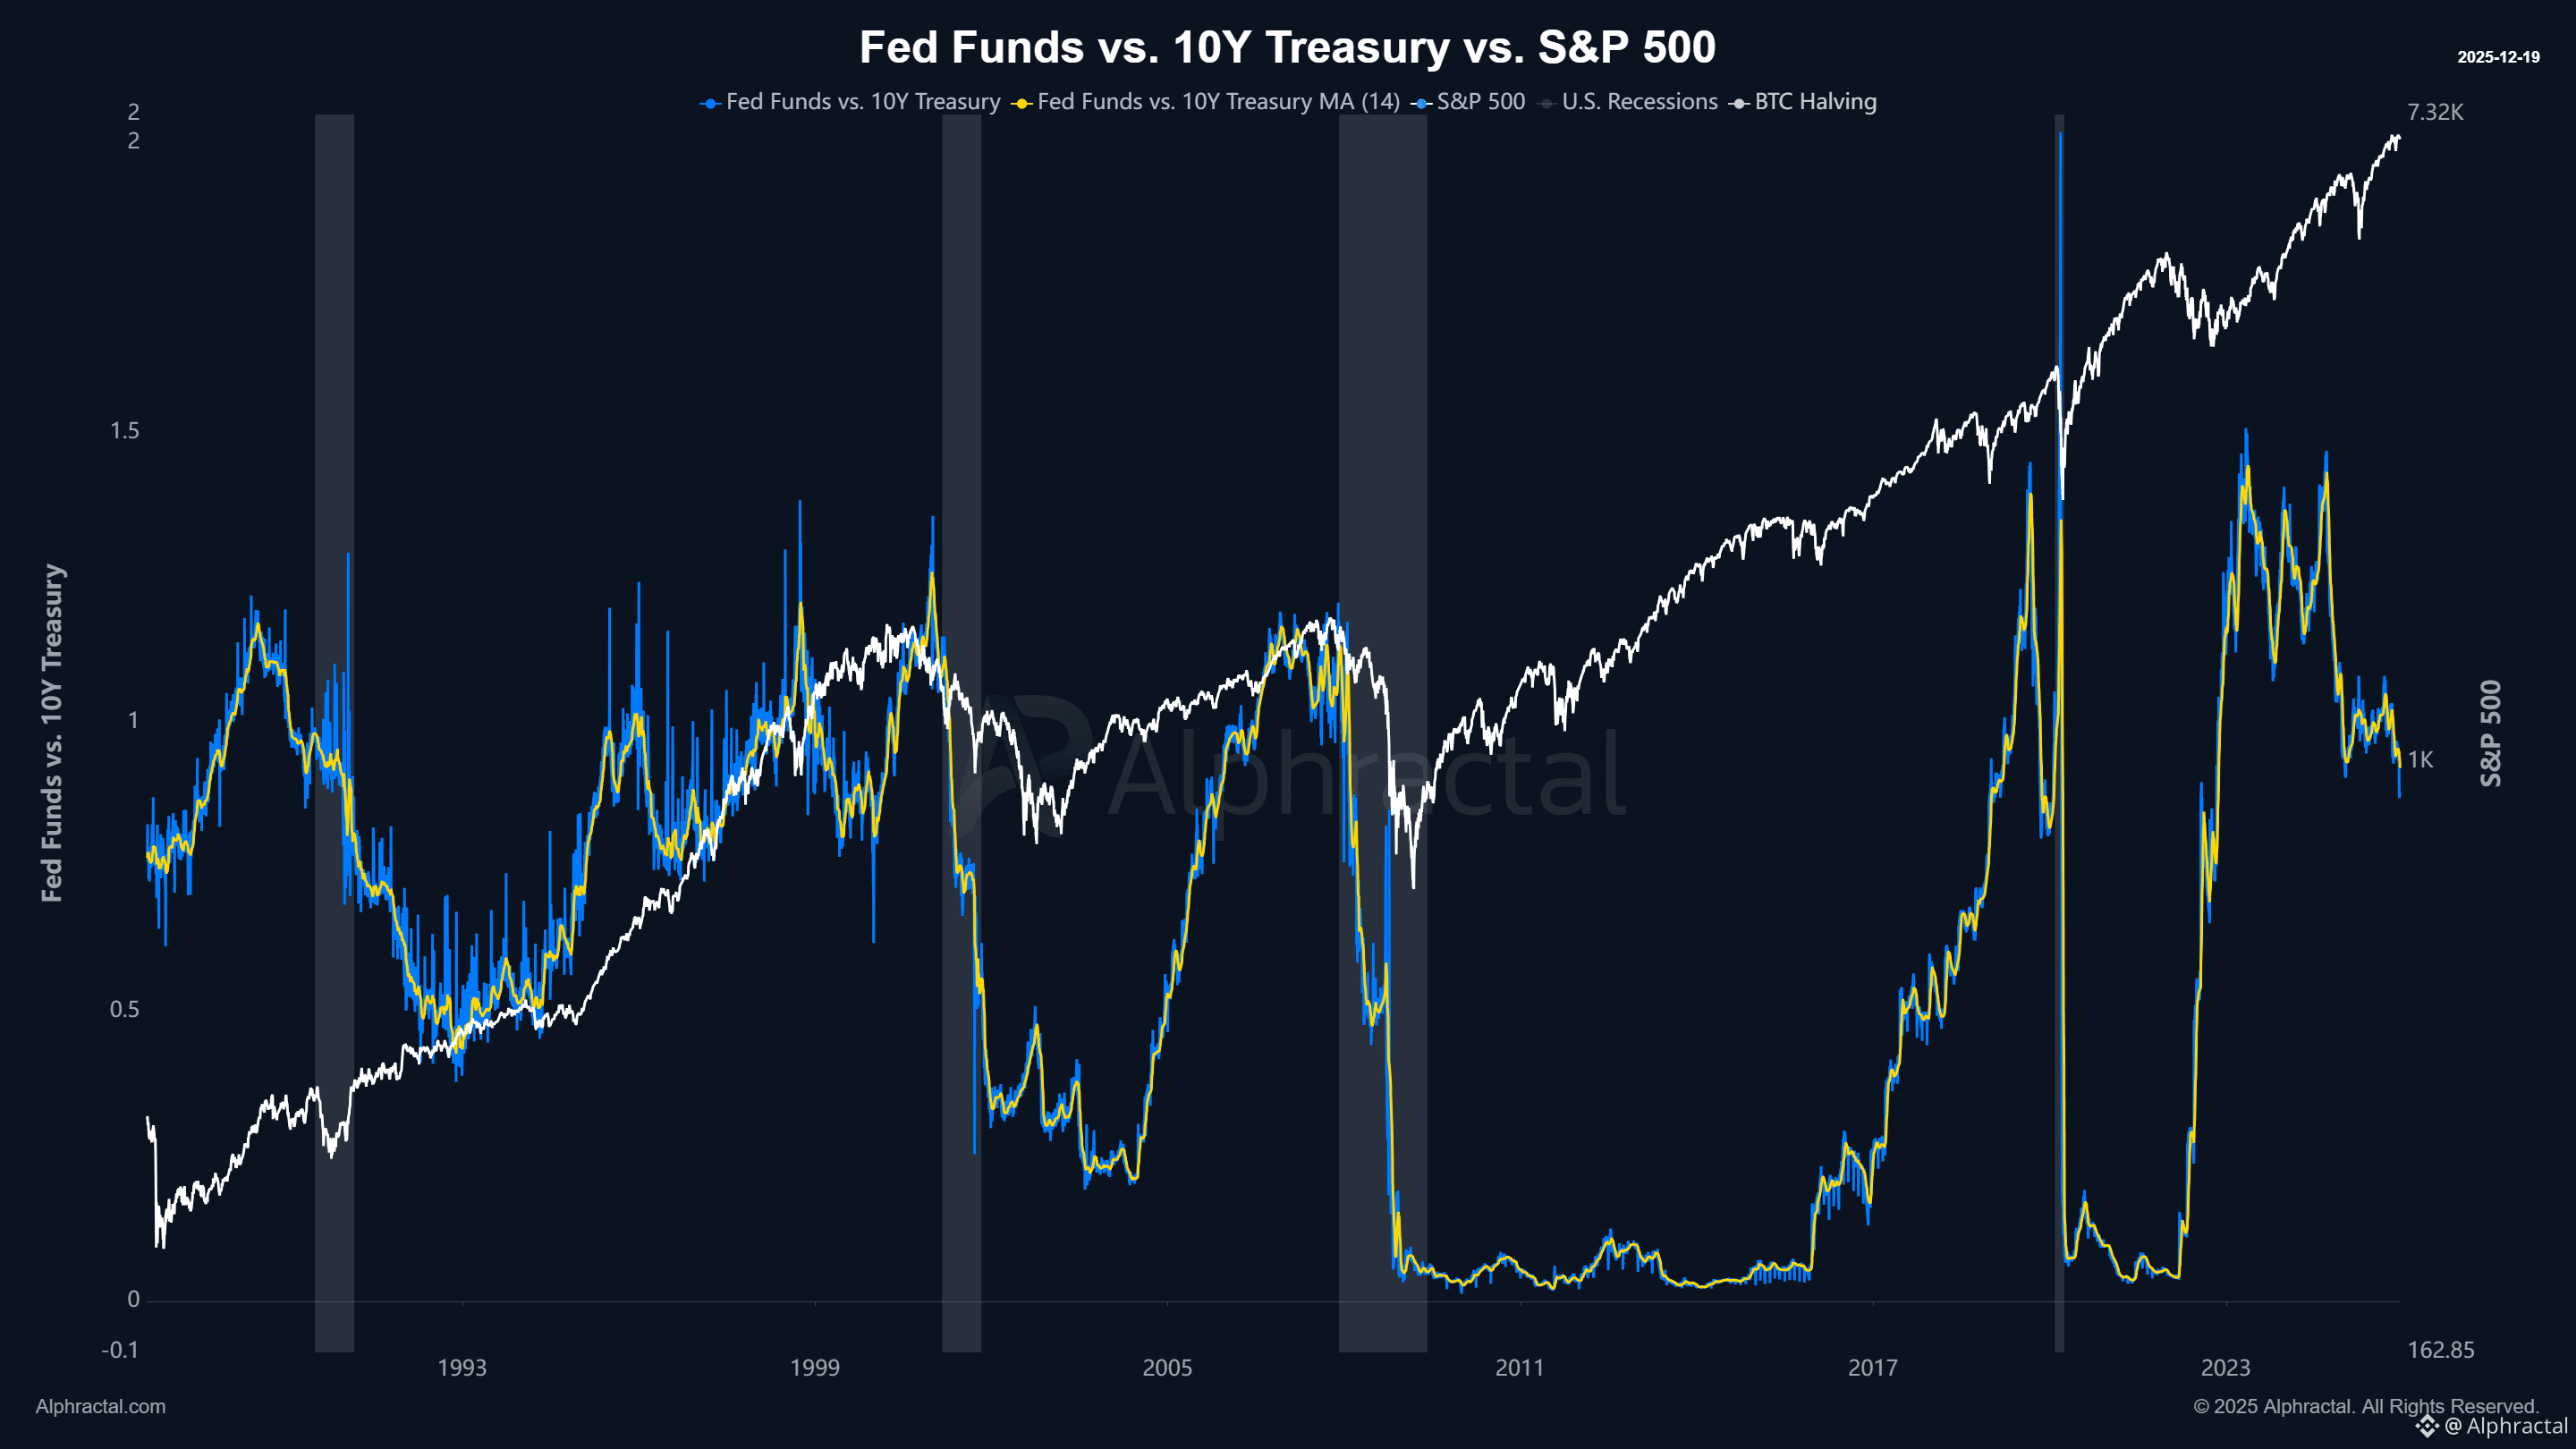
📉 لقد انخفضت نسبة أموال الاحتياطي الفيدرالي / سندات الخزانة لمدة 10 سنوات منذ عام 2023.
تاريخياً، كانت هذه الحركة تميل إلى أن تسبق الأسواق الهابطة في مؤشر S&P 500، حيث تشير إلى أن السياسة النقدية تصبح تقييدية مقارنة بالنمو المستقبلي.
النقطة الرئيسية هي أن الأسواق عادة ما تنخفض بعد ذلك، وليس بالضرورة عندما تظهر الفجوة لأول مرة.
في الدورة الحالية، لا ينجم الانخفاض في النسبة عن تخفيضات فعلية في معدلات الفائدة. بدلاً من ذلك، يعكس التوقعات بأن الاحتياطي الفيدرالي سيقوم بتخفيض معدلات الفائدة في المستقبل. في الوقت نفسه، لا يزال العائد لمدة 10 سنوات مضغوطاً بسبب عوامل هيكلية—مثل الطلب الدفاعي على سندات الخزانة، والتقليص العالمي، وزيادة السيولة—بدلاً من الركود الذي تم تأسيسه بالفعل.
هذا يخلق قراءة مشوهة: المؤشر يقترح تضيقًا نسبيًا، لكن الاقتصاد لم يدخل بعد في انكماش.
في غضون ذلك، يستمر مؤشر S&P 500 في الارتفاع لأن الارتفاع ليس مدفوعًا بالعوامل الكلية—إنه مدفوع بالعوامل الجزئية. يتم دعمه من خلال نمو الأرباح في شركات معينة، وتركيز شديد في التكنولوجيا الكبرى، والاستثمارات المتعلقة بالذكاء الاصطناعي، وتوليد تدفق نقدي قوي، بدلاً من التوسع الاقتصادي العام. في الدورات السابقة، مثل 1999–2000 و2019، تجاهل السوق أيضاً هذا النوع من الإشارات لعدة أشهر قبل حدوث التعديل.
لهذا السبب، لا تلغي الفجوة الحالية المؤشر. إنه يظهر أن المخاطر الهيكلية تزداد، لكن المحفز الزمني لم يتم تفعيله بعد. تاريخياً، تميل الأسواق الهابطة إلى البدء فقط عندما تصبح تخفيضات المعدلات حقيقية، ويتم مراجعة أرباح الشركات downward، وتبدأ شروط الائتمان في الت tightening.
📌 ملخص:
تعمل نسبة أموال الاحتياطي الفيدرالي / سندات الخزانة لمدة 10 سنوات كتحذير من النظام، وليس كمحفز فوري. لا يزال بإمكان السوق الارتفاع، لكن عدم التوازن لم يعد مواتياً.