

إن سهم ناسداك $NOK نوكيا يتم تداوله/تغسليه مؤخرًا بقسوة شديدة!
أمس الأربعاء، كان وولايج تيز يواصل الغسل عبر الخيارات!
هذا لا يختلف، فخلال عطلة نهاية الأسبوع أطلقت نوكيا خبرين كبيرين متتاليين.
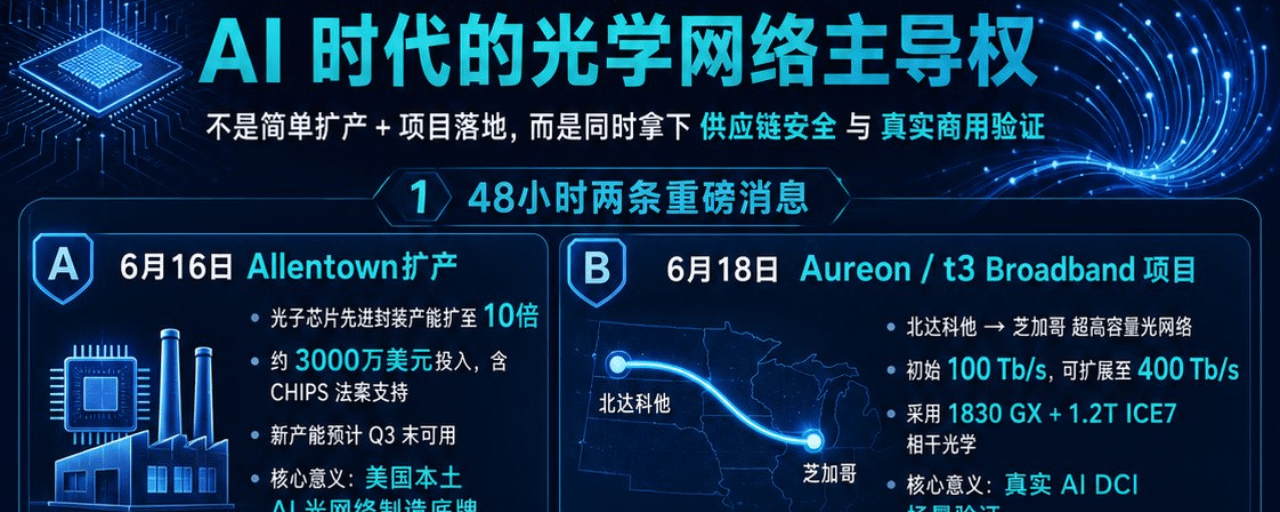
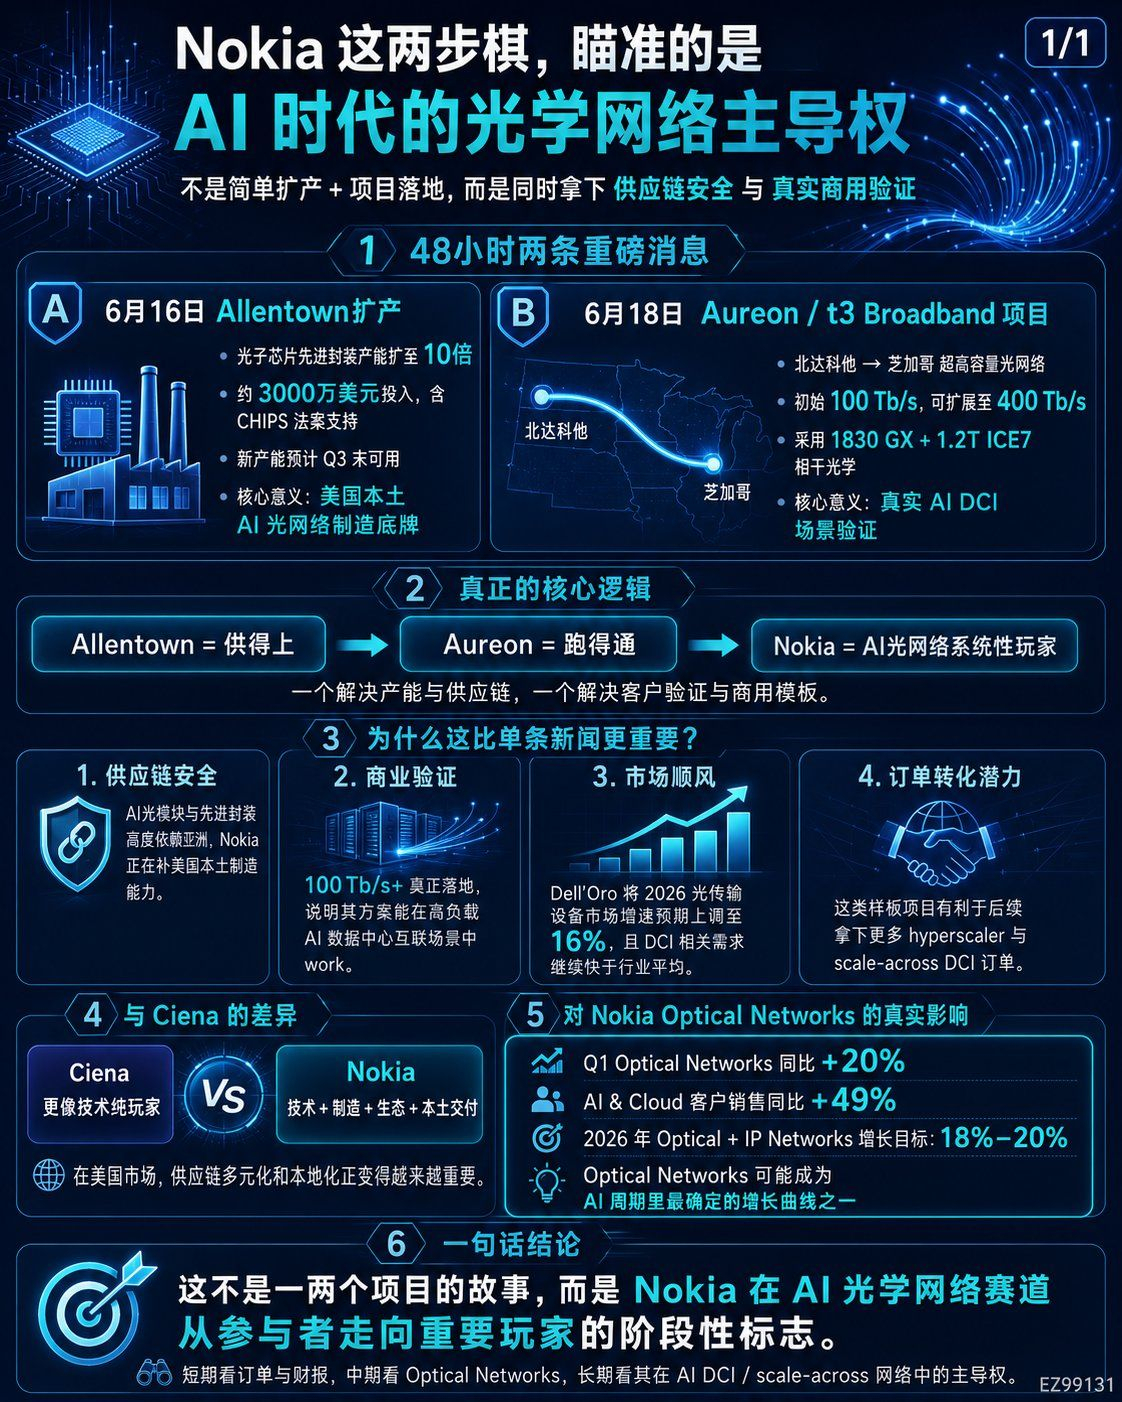
أولًا، توسعت الطاقة الإنتاجية لتغليف الدوائر المتقدمة لشريحة الفوتون في Allentown إلى 10 أضعاف ما كانت عليه.
الخبر الثاني، بالتعاون مع t3 Broadband وAureon، يتم تنفيذ شبكة نقل ضوئي جاهزة للذكاء الاصطناعي بين شمال داكوتا وشيكاغو، بسعة أولية تبلغ 100 تيرا بت/ث، ويمكن توسيعها مستقبلًا إلى 400 تيرا بت/ث.
عند النظر بشكل منفرد، هذان الخبران لا يعدّان معقدين بشكل خاص.
والثاني هو زيادة الإنتاج.
واحد منها هو تنفيذ المشروع على أرض الواقع.
لكن عند جمعهما معًا، تصبح النكهة مختلفة.
أرى أن ما تستهدفه خطوتا نوكيا حقًا ليس الحصول على بضعة طلبات إضافية على المدى القصير، بل قيادة الشبكات الضوئية في عصر الذكاء الاصطناعي.
المشكلة الأكبر حاليًا في مراكز بيانات الذكاء الاصطناعي ليست نقص وحدات GPU فحسب، ولا تقتصر على الطاقة.
السؤال الأكبر هو: كيف ننقل البيانات؟
تكبر مجموعات GPU والنماذج باستمرار، ويتطلب التدريب والاستدلال تدفق كميات هائلة من البيانات ذهابًا وإيابًا بين الخوادم والرفوف والمجمّعات ومراكز البيانات.
لذلك تتحول الشبكات الضوئية من «بنية تحتية للاتصالات» إلى «نظام الأوعية الدموية» لمصانع الذكاء الاصطناعي.
لهذا أرى أن تحرك نوكيا هذه المرة مهم للغاية.
ألينتاون تعالج مشكلة الإمداد.
أوريون تعالج مسألة التحقق.
أحد السؤالين هو: إذا احتاج السوق الأمريكي مستقبلًا إلى كميات كبيرة من معدات الشبكات الضوئية للذكاء الاصطناعي، فهل ستتمكن من تلبية الطلب؟
والسؤال الآخر هو: هل يمكن لتقنيتك العمل في سيناريو واقعي لربط مراكز بيانات الذكاء الاصطناعي؟
حدوث هذين الأمرين معًا أكبر أهمية بكثير من أي خبر منفرد.
لنبدأ بألينتاون.
توسّع نوكيا هذه المرة قدراتها المحلية في الولايات المتحدة على الاختبار والتغليف المتقدمين (ATP)، أي قدرات الاختبار والتغليف المتقدمة.
ليس المهم كم أنفقت، بل أنها رفعت الطاقة الإنتاجية عشرة أضعاف في أحد المواقع الأمريكية القليلة القادرة على تغليف الرقائق الفوتونية وتحويلها إلى وحدات ضوئية.
هذا الأمر حساس للغاية في ظل الظروف الراهنة.
يتزايد الطلب بسرعة على الوحدات الضوئية والبصريات المتماسكة والنقل منخفض استهلاك الطاقة في مراكز بيانات الذكاء الاصطناعي، لكن سلاسل الإمداد العالمية للتغليف والمكونات الضوئية لا تزال تعتمد اعتمادًا كبيرًا على آسيا.
إذا واصلت شركات الحوسبة السحابية فائقة النطاق في الولايات المتحدة بناء مراكز بيانات الذكاء الاصطناعي على نطاق واسع، فلن يكون بوسعها تجاهل أمن سلسلة الإمداد والتصنيع المحلي والرسوم الجمركية والمخاطر الجيوسياسية.
إن تعزيز نوكيا استثماراتها في ألينتاون هو في جوهره إنشاء قاعدة محلية لشبكات الذكاء الاصطناعي الضوئية في الولايات المتحدة.
هذا ليس مجرد توسّع إنتاجي.
إنها رسالة إلى العملاء مفادها:
لا أستطيع تقديم التقنية فحسب، بل أستطيع أيضًا تسليم المكونات الضوئية الأساسية محليًا في الولايات المتحدة.
قد تزداد أهمية ذلك في المنافسة على عملاء الحوسبة السحابية فائقة النطاق، ومشغلي الاتصالات، والحكومات، والعملاء ذوي المتطلبات الأمنية العالية.
والآن لننظر إلى مسار Aureon.
من داكوتا الشمالية إلى شيكاغو، بسعة أولية تبلغ 100 Tb/s وقابلة للتوسّع مستقبلًا إلى 400 Tb/s.
يستخدم المشروع منصة نوكيا 1830 GX ونظام الخطوط الضوئية Super C/L-band والبصريات المتماسكة 1.2T ICE7.
لا تقتصر قيمة هذا المشروع على سعته الكبيرة.
الأهم حقًا أنه وضع أحدث حلول نوكيا لنقل البيانات ضوئيًا في سيناريو واقعي لربط مراكز بيانات الذكاء الاصطناعي.
لم يعد الربط بين مراكز البيانات في عصر الذكاء الاصطناعي يقتصر على مدّ بضعة ألياف ضوئية إضافية داخل منطقة حضرية.
ستتحول نسبة متزايدة من الطلب مستقبلًا إلى:
مسافات أطول.
سعة أعلى لكل ليف ضوئي.
استهلاك أقل للطاقة.
ربط مراكز البيانات الإقليمية بعُقد السحابة الأساسية على نحو أفضل.
يمثل مسار من داكوتا الشمالية إلى شيكاغو صورة مصغرة لهذا التوجه.
ينظر كثيرون إلى البنية التحتية للذكاء الاصطناعي ويركزون فقط على GPU وHBM وASIC والوحدات الضوئية.
لكن إذا بدأت مصانع الذكاء الاصطناعي بالتوسع الموزع، فسيصبح ربط مراكز البيانات عبر المناطق ضرورة حتمية.
هنا تكمن الإمكانات الحقيقية لشبكات نوكيا الضوئية.
والأكثر إثارة للاهتمام أن بيانات القطاع تدعم هذا المنطق أيضًا.
أفادت Dell’Oro سابقًا بأن سوق معدات النقل الضوئي العالمي نما بنسبة 10% في 2025، وبلغ حجمه نحو 16 مليار دولار، فيما اقترب نمو إيرادات الشراء المباشر لمعدات WDM المرتبطة بـDCI من 40%.
التوقعات الأحدث أكثر تفاؤلًا.
رفعوا توقعاتهم لنمو سوق معدات النقل الضوئي في 2026 من 10% إلى 16%، ويتوقعون أن تتجاوز إيرادات السوق 18 مليار دولار.
السبب واضح:
يؤدي الطلب من مراكز بيانات الذكاء الاصطناعي إلى زيادة الحاجة إلى الربط بين مراكز البيانات (DCI)، وقد بدأت طلبات متراكمة ومهل تسليم أطول بالظهور لدى كثير من الموردين.
هذه العبارة مهمة حقًا.
إنه يوضح أن الشبكات الضوئية ليست مجرد عنصر تكميلي مجهول، بل جزء من سلسلة إمداد البنية التحتية للذكاء الاصطناعي التي تشهد تضييقًا متزايدًا.
الطلب موجود.
المشكلة الآن، على العكس، هي: من يستطيع التسليم؟
وهذا يعيدنا إلى خطوتي نوكيا.
ألينتاون تعني القدرة الإنتاجية.
أوريون نموذج يُحتذى به.
الأولى تجعل العملاء يثقون بقدرتها على تلبية الطلب.
والثانية تجعل العملاء يثقون بقدرة الحل على العمل.
وبجمع الأمرين، لا تكتفي نوكيا بالقول: «لدينا نحن أيضًا منتجات للشبكات الضوئية»، بل تبني دورة تجارية متكاملة أكثر.
مقارنةً بـCiena، لم تكن نوكيا سابقًا من أكثر اللاعبين تخصصًا في مجال DCI.
لطالما كانت Ciena شركة قوية في مجال النقل الضوئي، كما أن لتقنية WaveLogic حضورًا راسخًا بين شركات الحوسبة السحابية فائقة النطاق.
لكن الوضع تغير بعد استحواذ نوكيا على Infinera.
إنها تضيف المحركات المتماسكة وأنظمة النقل الضوئي والقدرة على التكامل الرأسي.
ومع إضافة توسيع طاقة ATP الإنتاجية محليًا في الولايات المتحدة وتنفيذ مشروع فعلي لربط مراكز بيانات الذكاء الاصطناعي في أمريكا الشمالية، أصبحت أوراق نوكيا أكثر اكتمالًا.
تبدو Ciena لاعبًا متخصصًا للغاية في التقنيات الضوئية.
أما نوكيا، فتتبع الآن نهجًا مختلفًا:
التقنيات الضوئية.
شبكات IP.
التصنيع المحلي.
تسليم الأنظمة.
العلاقات مع مشغلي الاتصالات.
فرص شركات الحوسبة السحابية فائقة النطاق وسحابة الذكاء الاصطناعي.
هذا ليس اختراقًا في مجال واحد، بل هجوم متكامل من عدة محاور.
على المدى القصير، لن تتنازل Ciena عن حصتها بسهولة.
وحتى في كثير من مشاريع شركات الحوسبة السحابية فائقة النطاق، لا تزال Ciena تتمتع بميزة تقليدية أكبر.
لكن خلال الفترة الممتدة من 2026 إلى 2028، قد تزداد الأمور التي يهتم بها العملاء.
الأمر لا يتعلق بالأداء وحده.
وهناك أيضًا تنويع سلسلة الإمداد.
القدرة على التسليم محليًا.
وضوح القدرة الإنتاجية.
حلول على مستوى الأنظمة.
في هذا الجانب، تعمل نوكيا على استكمال الحلقة الأهم.
ولهذا أرى أن تقييم نوكيا الآن لا ينبغي أن يقتصر على أنها «سهم شركة معدات اتصالات عريقة».
بدأت بيانات الربع الأول تعكس التغيير.
نمو مبيعات عملاء AI & Cloud بنسبة 49%.
نمو Optical Networks بنسبة 20%.
رفعت الشركة هدف نمو شبكات Optical + IP لعام 2026 إلى 18%–20%.
وهذا يوضح أن الشبكات الضوئية لم تعد هامشية في قصة نوكيا، بل أصبحت منحنى النمو الأكثر تمثيلًا لدورة الذكاء الاصطناعي ضمن البنية التحتية للشبكات.
التوسّع الإنتاجي في ألينتاون يعالج مسألة القدرة على التوريد.
مشروع Aureon يعالج مسألة استعداد الآخرين للشراء.
تُظهر بيانات الطلبات والنمو في الربع الأول ما إذا كان هذا المسار قد بدأ يؤتي ثماره بالفعل.
اجتماع هذه الأمور الثلاثة هو ما جعلني أهتم بنوكيا مجددًا.
بالطبع، يجب أن نتحدث عن المخاطر أيضًا.
أولًا، المنافسة قوية.
تتنافس جهات مثل Ciena وHuawei وZTE وCisco Acacia وMarvell على مواقع مختلفة في مجال الشبكات الضوئية.
ثانيًا، ستواصل شركات الحوسبة السحابية فائقة النطاق دفع وحدات الإرسال والاستقبال الضوئية القابلة للتوصيل وIPoDWDM، وقد ينتقل جزء من القيمة من معدات الأنظمة إلى الوحدات والرقائق.
ثالثًا، على نوكيا أن تثبت أن دمج Infinera سيحسن فعلًا هامش الربح الإجمالي وكفاءة التسليم.
رابعًا، إذا كان سعر السهم قد أخذ في الحسبان مسبقًا توقعات الشبكات الضوئية للذكاء الاصطناعي على المدى القصير، فسيصبح إثبات ذلك في النتائج المالية أكثر أهمية.
لذلك لن أصف نوكيا بأنها سهم قيادي منخفض التقييم وخالٍ من المخاطر.
وبعبارة أدق، إنها شركة بنية تحتية عريقة يعيد نشاط الشبكات الضوئية للذكاء الاصطناعي تقييمها.
قد لا يكون نموها المحتمل بقدر نمو أسهم الربط الضوئي في المراحل الأمامية مثل $MRVL و$LITE و$COHR.
لكن ميزتها تكمن في موقعها الأكثر تكاملًا على مستوى الأنظمة وتقييمها الأقل، فيما يتحول سردها من «معدات الاتصالات» إلى «بنية تحتية لربط مراكز بيانات الذكاء الاصطناعي».
هكذا أفهم خطوتي نوكيا:
ألينتاون ورقة سلسلة الإمداد.
أوريون ورقة التحقق من العملاء.
نمو الشبكات الضوئية في الربع الأول ورقة أساسية تستند إلى الأداء المالي.
إذا واصلت نوكيا لاحقًا تكرار مشاريع DCI مماثلة في أمريكا الشمالية واستوعبت قدرات Infinera بالكامل، فقد تصبح Optical Networks أهم منحنى نمو لها خلال العامين أو الأعوام الثلاثة المقبلة.
هذه ليست قصة مشروع واحد.
ولا يتعلق الأمر بمجرد توسيع الطاقة الإنتاجية.
إنها محاولة من نوكيا لإعادة تحديد موقعها في عصر الذكاء الاصطناعي.
في الماضي، كان الناس يتذكرون نوكيا بوصفها شركة هواتف.
ثم بدأ الناس ينظرون إليها بوصفها شركة معدات 5G.
لكنها قد تصبح الآن لاعبًا مهمًا في ذلك «المسار الضوئي غير المرئي» بين مراكز بيانات الذكاء الاصطناعي.
تقييمي لنوكيا الآن بسيط:
على المدى القصير، راقب الطلبات والنتائج المالية.
على المدى المتوسط، راقب ما إذا كان نمو Optical Networks سيواصل تجاوز متوسط نمو المجموعة.
على المدى الطويل، راقب ما إذا كانت ستتحول من مجرد مشارك إلى أحد الموردين الأساسيين في شبكات AI DCI والشبكات الممتدة بين المواقع.
إذا نجح هذا المسار، فقد تكون إعادة تقييم نوكيا قد بدأت للتو.
أعدتُ كتابة المقال في نسخة طويلة أقرب إلى رأي شخصي. وتحققتُ أيضًا من الأساس الوقائعي: أعلنت نوكيا في 16 يونيو عن توسعة ألينتاون، وأهم ما في الأمر زيادة الطاقة الإنتاجية المحلية في الولايات المتحدة لاختبارات وتجميع ATP بما يصل إلى عشرة أضعاف، مع توقع بدء التشغيل التجاري للطاقة الجديدة في نهاية الربع الثالث. وهي جزء من خطة نوكيا الاستثمارية متعددة السنوات بقيمة 4 مليارات دولار لربط شبكات الذكاء الاصطناعي في الولايات المتحدة. (markets.businessinsider.com) أما مشروع Aureon فأُعلن عنه في 18 يونيو؛ بسعة أولية تبلغ 100 Tb/s، قابلة للتوسّع إلى 400 Tb/s، ويربط مراكز بيانات في داكوتا الشمالية بشيكاغو، باستخدام 1830 GX وSuper C/L-band و1.2T ICE7. (Nokia Corporation | Nokia) وعلى صعيد السوق، رفعت Dell’Oro مؤخرًا توقعاتها لنمو سوق معدات النقل الضوئي في 2026 من 10% إلى 16%، وتتوقع استمرار نمو إيرادات الشراء المباشر لمعدات DCI بنحو 40% في الربع الأول. (Dell'Oro Group) كما أظهرت نتائج نوكيا للربع الأول نمو مبيعات العملاء في قطاع AI & Cloud بنسبة 49%، ونمو Optical Networks بنسبة 20%، ورفعت الشركة هدف نمو Optical + IP Networks لعام 2026 إلى 18%–20%. (Nokia Corporation | Nokia)
كلما تابعت نوكيا مؤخرًا، ازداد اقتناعي بأنها لا تحكي قصة انتعاش عادية لسهم معدات اتصالات.
يبدو الأمر أشبه بإعادة إدراج نفسها بهدوء ضمن صلب سلسلة البنية التحتية للذكاء الاصطناعي.
في منتصف يونيو، أعلنت نوكيا عن أمرين متتاليين.
الخبر الأول: زيادة الطاقة الإنتاجية للتغليف المتقدم للرقائق الفوتونية في ألينتاون إلى عشرة أضعاف.
الخبر الثاني: التعاون مع t3 Broadband وAureon لإنشاء شبكة نقل ضوئية جاهزة للذكاء الاصطناعي بين داكوتا الشمالية وشيكاغو، بسعة أولية تبلغ 100 Tb/s، وقابلة للتوسّع مستقبلًا إلى 400 Tb/s.
كل خبر من هذين الخبرين ليس معقدًا على نحو خاص إذا نظرنا إليه منفردًا.
الأولى هي توسيع الطاقة الإنتاجية.
الأولى تتعلق بتنفيذ المشروع.
لكن عند النظر إلى الأمرين معًا، تتغير الصورة.
أرى أن ما تستهدفه خطوتا نوكيا حقًا ليس الحصول على بضعة طلبات إضافية على المدى القصير، بل قيادة الشبكات الضوئية في عصر الذكاء الاصطناعي.
المشكلة الأكبر حاليًا في مراكز بيانات الذكاء الاصطناعي ليست نقص وحدات GPU فحسب، ولا تقتصر على الطاقة.
السؤال الأكبر هو: كيف ننقل البيانات؟
تكبر مجموعات GPU والنماذج باستمرار، ويتطلب التدريب والاستدلال تدفق كميات هائلة من البيانات ذهابًا وإيابًا بين الخوادم والرفوف والمجمّعات ومراكز البيانات.
لذلك تتحول الشبكات الضوئية من «بنية تحتية للاتصالات» إلى «نظام الأوعية الدموية» لمصانع الذكاء الاصطناعي.
لهذا أرى أن تحرك نوكيا هذه المرة مهم للغاية.
ألينتاون تعالج مشكلة الإمداد.
أوريون تعالج مسألة التحقق.
أحد السؤالين هو: إذا احتاج السوق الأمريكي مستقبلًا إلى كميات كبيرة من معدات الشبكات الضوئية للذكاء الاصطناعي، فهل ستتمكن من تلبية الطلب؟
والسؤال الآخر هو: هل يمكن لتقنيتك العمل في سيناريو واقعي لربط مراكز بيانات الذكاء الاصطناعي؟
حدوث هذين الأمرين معًا أكبر أهمية بكثير من أي خبر منفرد.
لنبدأ بألينتاون.
توسّع نوكيا هذه المرة قدراتها المحلية في الولايات المتحدة على الاختبار والتغليف المتقدمين (ATP)، أي قدرات الاختبار والتغليف المتقدمة.
ليس المهم كم أنفقت، بل أنها رفعت الطاقة الإنتاجية عشرة أضعاف في أحد المواقع الأمريكية القليلة القادرة على تغليف الرقائق الفوتونية وتحويلها إلى وحدات ضوئية.
هذا الأمر حساس للغاية في ظل الظروف الراهنة.
يتزايد الطلب بسرعة على الوحدات الضوئية والبصريات المتماسكة والنقل منخفض استهلاك الطاقة في مراكز بيانات الذكاء الاصطناعي، لكن سلاسل الإمداد العالمية للتغليف والمكونات الضوئية لا تزال تعتمد اعتمادًا كبيرًا على آسيا.
إذا واصلت شركات الحوسبة السحابية فائقة النطاق في الولايات المتحدة بناء مراكز بيانات الذكاء الاصطناعي على نطاق واسع، فلن يكون بوسعها تجاهل أمن سلسلة الإمداد والتصنيع المحلي والرسوم الجمركية والمخاطر الجيوسياسية.
إن تعزيز نوكيا استثماراتها في ألينتاون هو في جوهره إنشاء قاعدة محلية لشبكات الذكاء الاصطناعي الضوئية في الولايات المتحدة.
هذا ليس مجرد توسّع إنتاجي.
إنها رسالة إلى العملاء مفادها:
لا أستطيع تقديم التقنية فحسب، بل أستطيع أيضًا تسليم المكونات الضوئية الأساسية محليًا في الولايات المتحدة.
قد تزداد أهمية ذلك في المنافسة على عملاء الحوسبة السحابية فائقة النطاق، ومشغلي الاتصالات، والحكومات، والعملاء ذوي المتطلبات الأمنية العالية.
والآن لننظر إلى مسار Aureon.
من داكوتا الشمالية إلى شيكاغو، بسعة أولية تبلغ 100 Tb/s وقابلة للتوسّع مستقبلًا إلى 400 Tb/s.
يستخدم المشروع منصة نوكيا 1830 GX ونظام الخطوط الضوئية Super C/L-band والبصريات المتماسكة 1.2T ICE7.
لا تقتصر قيمة هذا المشروع على سعته الكبيرة.
الأهم حقًا أنه وضع أحدث حلول نوكيا لنقل البيانات ضوئيًا في سيناريو واقعي لربط مراكز بيانات الذكاء الاصطناعي.
لم يعد الربط بين مراكز البيانات في عصر الذكاء الاصطناعي يقتصر على مدّ بضعة ألياف ضوئية إضافية داخل منطقة حضرية.
ستتحول نسبة متزايدة من الطلب مستقبلًا إلى:
مسافات أطول.
سعة أعلى لكل ليف ضوئي.
استهلاك أقل للطاقة.
ربط مراكز البيانات الإقليمية بعُقد السحابة الأساسية على نحو أفضل.
يمثل مسار من داكوتا الشمالية إلى شيكاغو صورة مصغرة لهذا التوجه.
ينظر كثيرون إلى البنية التحتية للذكاء الاصطناعي ويركزون فقط على GPU وHBM وASIC والوحدات الضوئية.
لكن إذا بدأت مصانع الذكاء الاصطناعي بالتوسع الموزع، فسيصبح ربط مراكز البيانات عبر المناطق ضرورة حتمية.
هنا تكمن الإمكانات الحقيقية لشبكات نوكيا الضوئية.
والأكثر إثارة للاهتمام أن بيانات القطاع تدعم هذا المنطق أيضًا.
أفادت Dell’Oro سابقًا بأن سوق معدات النقل الضوئي العالمي نما بنسبة 10% في 2025، وبلغ حجمه نحو 16 مليار دولار، فيما اقترب نمو إيرادات الشراء المباشر لمعدات WDM المرتبطة بـDCI من 40%.
التوقعات الأحدث أكثر تفاؤلًا.
رفعوا توقعاتهم لنمو سوق معدات النقل الضوئي في 2026 من 10% إلى 16%، ويتوقعون أن تتجاوز إيرادات السوق 18 مليار دولار.
السبب واضح:
يؤدي الطلب من مراكز بيانات الذكاء الاصطناعي إلى زيادة الحاجة إلى الربط بين مراكز البيانات (DCI)، وقد بدأت طلبات متراكمة ومهل تسليم أطول بالظهور لدى كثير من الموردين.
هذه العبارة مهمة حقًا.
إنه يوضح أن الشبكات الضوئية ليست مجرد عنصر تكميلي مجهول، بل جزء من سلسلة إمداد البنية التحتية للذكاء الاصطناعي التي تشهد تضييقًا متزايدًا.
الطلب موجود.
المشكلة الآن، على العكس، هي: من يستطيع التسليم؟
وهذا يعيدنا إلى خطوتي نوكيا.
ألينتاون تعني القدرة الإنتاجية.
أوريون نموذج يُحتذى به.
الأولى تجعل العملاء يثقون بقدرتها على تلبية الطلب.
والثانية تجعل العملاء يثقون بقدرة الحل على العمل.
وبجمع الأمرين، لا تكتفي نوكيا بالقول: «لدينا نحن أيضًا منتجات للشبكات الضوئية»، بل تبني دورة تجارية متكاملة أكثر.
مقارنةً بـCiena، لم تكن نوكيا سابقًا من أكثر اللاعبين تخصصًا في مجال DCI.
لطالما كانت Ciena شركة قوية في مجال النقل الضوئي، كما أن لتقنية WaveLogic حضورًا راسخًا بين شركات الحوسبة السحابية فائقة النطاق.
لكن الوضع تغير بعد استحواذ نوكيا على Infinera.
إنها تضيف المحركات المتماسكة وأنظمة النقل الضوئي والقدرة على التكامل الرأسي.
ومع إضافة توسيع طاقة ATP الإنتاجية محليًا في الولايات المتحدة وتنفيذ مشروع فعلي لربط مراكز بيانات الذكاء الاصطناعي في أمريكا الشمالية، أصبحت أوراق نوكيا أكثر اكتمالًا.
تبدو Ciena لاعبًا متخصصًا للغاية في التقنيات الضوئية.
أما نوكيا، فتتبع الآن نهجًا مختلفًا:
التقنيات الضوئية.
شبكات IP.
التصنيع المحلي.
تسليم الأنظمة.
العلاقات مع مشغلي الاتصالات.
فرص شركات الحوسبة السحابية فائقة النطاق وسحابة الذكاء الاصطناعي.
هذا ليس اختراقًا في مجال واحد، بل هجوم متكامل من عدة محاور.
على المدى القصير، لن تتنازل Ciena عن حصتها بسهولة.
وحتى في كثير من مشاريع شركات الحوسبة السحابية فائقة النطاق، لا تزال Ciena تتمتع بميزة تقليدية أكبر.
لكن خلال الفترة الممتدة من 2026 إلى 2028، قد تزداد الأمور التي يهتم بها العملاء.
الأمر لا يتعلق بالأداء وحده.
وهناك أيضًا تنويع سلسلة الإمداد.
القدرة على التسليم محليًا.
وضوح القدرة الإنتاجية.
حلول على مستوى الأنظمة.
في هذا الجانب، تعمل نوكيا على استكمال الحلقة الأهم.
ولهذا أرى أن تقييم نوكيا الآن لا ينبغي أن يقتصر على أنها «سهم شركة معدات اتصالات عريقة».
بدأت بيانات الربع الأول تعكس التغيير.
نمو مبيعات عملاء AI & Cloud بنسبة 49%.
نمو Optical Networks بنسبة 20%.
رفعت الشركة هدف نمو شبكات Optical + IP لعام 2026 إلى 18%–20%.
وهذا يوضح أن الشبكات الضوئية لم تعد هامشية في قصة نوكيا، بل أصبحت منحنى النمو الأكثر تمثيلًا لدورة الذكاء الاصطناعي ضمن البنية التحتية للشبكات.
التوسّع الإنتاجي في ألينتاون يعالج مسألة القدرة على التوريد.
مشروع Aureon يعالج مسألة استعداد الآخرين للشراء.
تُظهر بيانات الطلبات والنمو في الربع الأول ما إذا كان هذا المسار قد بدأ يؤتي ثماره بالفعل.
اجتماع هذه الأمور الثلاثة هو ما جعلني أهتم بنوكيا مجددًا.
بالطبع، يجب أن نتحدث عن المخاطر أيضًا.
أولًا، المنافسة قوية.
تتنافس جهات مثل Ciena وHuawei وZTE وCisco Acacia وMarvell على مواقع مختلفة في مجال الشبكات الضوئية.
ثانيًا، ستواصل شركات الحوسبة السحابية فائقة النطاق دفع وحدات الإرسال والاستقبال الضوئية القابلة للتوصيل وIPoDWDM، وقد ينتقل جزء من القيمة من معدات الأنظمة إلى الوحدات والرقائق.
ثالثًا، على نوكيا أن تثبت أن دمج Infinera سيحسن فعلًا هامش الربح الإجمالي وكفاءة التسليم.
رابعًا، إذا كان سعر السهم قد أخذ في الحسبان مسبقًا توقعات الشبكات الضوئية للذكاء الاصطناعي على المدى القصير، فسيصبح إثبات ذلك في النتائج المالية أكثر أهمية.
لذلك لن أصف نوكيا بأنها سهم قيادي منخفض التقييم وخالٍ من المخاطر.
وبعبارة أدق، إنها شركة بنية تحتية عريقة يعيد نشاط الشبكات الضوئية للذكاء الاصطناعي تقييمها.
قد لا يكون نموها المحتمل بقدر نمو أسهم الربط الضوئي في المراحل الأمامية مثل MRVL وLITE وCOHR.
لكن ميزتها تكمن في موقعها الأكثر تكاملًا على مستوى الأنظمة وتقييمها الأقل، فيما يتحول سردها من «معدات الاتصالات» إلى «بنية تحتية لربط مراكز بيانات الذكاء الاصطناعي».
هكذا أفهم خطوتي نوكيا:
ألينتاون ورقة سلسلة الإمداد.
أوريون ورقة التحقق من العملاء.
نمو الشبكات الضوئية في الربع الأول ورقة أساسية تستند إلى الأداء المالي.
إذا واصلت نوكيا لاحقًا تكرار مشاريع DCI مماثلة في أمريكا الشمالية واستوعبت قدرات Infinera بالكامل، فقد تصبح Optical Networks أهم منحنى نمو لها خلال العامين أو الأعوام الثلاثة المقبلة.
هذه ليست قصة مشروع واحد.
ولا يتعلق الأمر بمجرد توسيع الطاقة الإنتاجية.
إنها محاولة من نوكيا لإعادة تحديد موقعها في عصر الذكاء الاصطناعي.
في الماضي، كان الناس يتذكرون نوكيا بوصفها شركة هواتف.
ثم بدأ الناس ينظرون إليها بوصفها شركة معدات 5G.
لكنها قد تصبح الآن لاعبًا مهمًا في ذلك «المسار الضوئي غير المرئي» بين مراكز بيانات الذكاء الاصطناعي.
تقييمي لنوكيا الآن بسيط:
على المدى القصير، راقب الطلبات والنتائج المالية.
على المدى المتوسط، راقب ما إذا كان نمو Optical Networks سيواصل تجاوز متوسط نمو المجموعة.
على المدى الطويل، راقب ما إذا كانت ستتحول من مجرد مشارك إلى أحد الموردين الأساسيين في شبكات AI DCI والشبكات الممتدة بين المواقع.
إذا نجح هذا المسار، فقد تكون إعادة تقييم نوكيا قد بدأت للتو.
أعدتُ كتابة المقال في نسخة طويلة أقرب إلى رأي شخصي. وتحققتُ أيضًا من الأساس الوقائعي: أعلنت نوكيا في 16 يونيو عن توسعة ألينتاون، وأهم ما في الأمر زيادة الطاقة الإنتاجية المحلية في الولايات المتحدة لاختبارات وتجميع ATP بما يصل إلى عشرة أضعاف، مع توقع بدء التشغيل التجاري للطاقة الجديدة في نهاية الربع الثالث. وهي جزء من خطة نوكيا الاستثمارية متعددة السنوات بقيمة 4 مليارات دولار لربط شبكات الذكاء الاصطناعي في الولايات المتحدة. (markets.businessinsider.com) أما مشروع Aureon فأُعلن عنه في 18 يونيو؛ بسعة أولية تبلغ 100 Tb/s، قابلة للتوسّع إلى 400 Tb/s، ويربط مراكز بيانات في داكوتا الشمالية بشيكاغو، باستخدام 1830 GX وSuper C/L-band و1.2T ICE7. (Nokia Corporation | Nokia) وعلى صعيد السوق، رفعت Dell’Oro مؤخرًا توقعاتها لنمو سوق معدات النقل الضوئي في 2026 من 10% إلى 16%، وتتوقع استمرار نمو إيرادات الشراء المباشر لمعدات DCI بنحو 40% في الربع الأول. (Dell'Oro Group) كما أظهرت نتائج نوكيا للربع الأول نمو مبيعات العملاء في قطاع AI & Cloud بنسبة 49%، ونمو Optical Networks بنسبة 20%، ورفعت الشركة هدف نمو Optical + IP Networks لعام 2026 إلى 18%–20%. (Nokia Corporation | Nokia)
كلما تابعت نوكيا مؤخرًا، ازداد اقتناعي بأنها لا تحكي قصة انتعاش عادية لسهم معدات اتصالات.
يبدو الأمر أشبه بإعادة إدراج نفسها بهدوء ضمن صلب سلسلة البنية التحتية للذكاء الاصطناعي.
في منتصف يونيو، أعلنت نوكيا عن أمرين متتاليين.
الخبر الأول: زيادة الطاقة الإنتاجية للتغليف المتقدم للرقائق الفوتونية في ألينتاون إلى عشرة أضعاف.
الخطوة الثانية: التعاون مع t3 Broadband وAureon لإنشاء شبكة نقل ضوئية جاهزة للذكاء الاصطناعي بين داكوتا الشمالية وشيكاغو، بسعة أولية تبلغ 100 Tb/s، وقابلة للتوسّع مستقبلًا إلى 400 Tb/s.
كل خبر من هذين الخبرين ليس معقدًا على نحو خاص إذا نظرنا إليه منفردًا.
الأولى هي توسيع الطاقة الإنتاجية.
الأولى تتعلق بتنفيذ المشروع.
لكن عند النظر إلى الأمرين معًا، تتغير الصورة.
أرى أن ما تستهدفه خطوتا نوكيا حقًا ليس الحصول على بضعة طلبات إضافية على المدى القصير، بل قيادة الشبكات الضوئية في عصر الذكاء الاصطناعي.
المشكلة الأكبر حاليًا في مراكز بيانات الذكاء الاصطناعي ليست نقص وحدات GPU فحسب، ولا تقتصر على الطاقة.
السؤال الأكبر هو: كيف ننقل البيانات؟
تكبر مجموعات GPU والنماذج باستمرار، ويتطلب التدريب والاستدلال تدفق كميات هائلة من البيانات ذهابًا وإيابًا بين الخوادم والرفوف والمجمّعات ومراكز البيانات.
لذلك تتحول الشبكات الضوئية من «بنية تحتية للاتصالات» إلى «نظام الأوعية الدموية» لمصانع الذكاء الاصطناعي.
لهذا أرى أن تحرك نوكيا هذه المرة مهم للغاية.
ألينتاون تعالج مشكلة الإمداد.
أوريون تعالج مسألة التحقق.
أحد السؤالين هو: إذا احتاج السوق الأمريكي مستقبلًا إلى كميات كبيرة من معدات الشبكات الضوئية للذكاء الاصطناعي، فهل ستتمكن من تلبية الطلب؟
والسؤال الآخر هو: هل يمكن لتقنيتك العمل في سيناريو واقعي لربط مراكز بيانات الذكاء الاصطناعي؟
حدوث هذين الأمرين معًا أكبر أهمية بكثير من أي خبر منفرد.
لنبدأ بألينتاون.
توسّع نوكيا هذه المرة قدراتها المحلية في الولايات المتحدة على الاختبار والتغليف المتقدمين (ATP)، أي قدرات الاختبار والتغليف المتقدمة.
ليس المهم كم أنفقت، بل أنها رفعت الطاقة الإنتاجية عشرة أضعاف في أحد المواقع الأمريكية القليلة القادرة على تغليف الرقائق الفوتونية وتحويلها إلى وحدات ضوئية.
هذا الأمر حساس للغاية في ظل الظروف الراهنة.
يتزايد الطلب بسرعة على الوحدات الضوئية والبصريات المتماسكة والنقل منخفض استهلاك الطاقة في مراكز بيانات الذكاء الاصطناعي، لكن سلاسل الإمداد العالمية للتغليف والمكونات الضوئية لا تزال تعتمد اعتمادًا كبيرًا على آسيا.
إذا واصلت شركات الحوسبة السحابية فائقة النطاق في الولايات المتحدة بناء مراكز بيانات الذكاء الاصطناعي على نطاق واسع، فلن يكون بوسعها تجاهل أمن سلسلة الإمداد والتصنيع المحلي والرسوم الجمركية والمخاطر الجيوسياسية.
إن تعزيز نوكيا استثماراتها في ألينتاون هو في جوهره إنشاء قاعدة محلية لشبكات الذكاء الاصطناعي الضوئية في الولايات المتحدة.
هذا ليس مجرد توسّع إنتاجي.
إنها رسالة إلى العملاء مفادها:
لا أستطيع تقديم التقنية فحسب، بل أستطيع أيضًا تسليم المكونات الضوئية الأساسية محليًا في الولايات المتحدة.
قد تزداد أهمية ذلك في المنافسة على عملاء الحوسبة السحابية فائقة النطاق، ومشغلي الاتصالات، والحكومات، والعملاء ذوي المتطلبات الأمنية العالية.
والآن لننظر إلى مسار Aureon.
من داكوتا الشمالية إلى شيكاغو، بسعة أولية تبلغ 100 Tb/s وقابلة للتوسّع مستقبلًا إلى 400 Tb/s.
يستخدم المشروع منصة نوكيا 1830 GX ونظام الخطوط الضوئية Super C/L-band والبصريات المتماسكة 1.2T ICE7.
لا تقتصر قيمة هذا المشروع على سعته الكبيرة.
الأهم حقًا أنه وضع أحدث حلول نوكيا لنقل البيانات ضوئيًا في سيناريو واقعي لربط مراكز بيانات الذكاء الاصطناعي.
لم يعد الربط بين مراكز البيانات في عصر الذكاء الاصطناعي يقتصر على مدّ بضعة ألياف ضوئية إضافية داخل منطقة حضرية.
ستتحول نسبة متزايدة من الطلب مستقبلًا إلى:
مسافات أطول.
سعة أعلى لكل ليف ضوئي.
استهلاك أقل للطاقة.
ربط مراكز البيانات الإقليمية بعُقد السحابة الأساسية على نحو أفضل.
يمثل مسار من داكوتا الشمالية إلى شيكاغو صورة مصغرة لهذا التوجه.
ينظر كثيرون إلى البنية التحتية للذكاء الاصطناعي ويركزون فقط على GPU وHBM وASIC والوحدات الضوئية.
لكن إذا بدأت مصانع الذكاء الاصطناعي بالتوسع الموزع، فسيصبح ربط مراكز البيانات عبر المناطق ضرورة حتمية.
هنا تكمن الإمكانات الحقيقية لشبكات نوكيا الضوئية.
والأكثر إثارة للاهتمام أن بيانات القطاع تدعم هذا المنطق أيضًا.
أفادت Dell’Oro سابقًا بأن سوق معدات النقل الضوئي العالمي نما بنسبة 10% في 2025، وبلغ حجمه نحو 16 مليار دولار، فيما اقترب نمو إيرادات الشراء المباشر لمعدات WDM المرتبطة بـDCI من 40%.
التوقعات الأحدث أكثر تفاؤلًا.
رفعوا توقعاتهم لنمو سوق معدات النقل الضوئي في 2026 من 10% إلى 16%، ويتوقعون أن تتجاوز إيرادات السوق 18 مليار دولار.
السبب واضح:
يؤدي الطلب من مراكز بيانات الذكاء الاصطناعي إلى زيادة الحاجة إلى الربط بين مراكز البيانات (DCI)، وقد بدأت طلبات متراكمة ومهل تسليم أطول بالظهور لدى كثير من الموردين.
هذه العبارة مهمة حقًا.
إنه يوضح أن الشبكات الضوئية ليست مجرد عنصر تكميلي مجهول، بل جزء من سلسلة إمداد البنية التحتية للذكاء الاصطناعي التي تشهد تضييقًا متزايدًا.
الطلب موجود.
المشكلة الآن، على العكس، هي: من يستطيع التسليم؟
وهذا يعيدنا إلى خطوتي نوكيا.
ألينتاون تعني القدرة الإنتاجية.
أوريون نموذج يُحتذى به.
الأولى تجعل العملاء يثقون بقدرتها على تلبية الطلب.
والثانية تجعل العملاء يثقون بقدرة الحل على العمل.
وبجمع الأمرين، لا تكتفي نوكيا بالقول: «لدينا نحن أيضًا منتجات للشبكات الضوئية»، بل تبني دورة تجارية متكاملة أكثر.
مقارنةً بـCiena، لم تكن نوكيا سابقًا من أكثر اللاعبين تخصصًا في مجال DCI.
لطالما كانت Ciena شركة قوية في مجال النقل الضوئي، كما أن لتقنية WaveLogic حضورًا راسخًا بين شركات الحوسبة السحابية فائقة النطاق.
لكن الوضع تغير بعد استحواذ نوكيا على Infinera.
إنها تضيف المحركات المتماسكة وأنظمة النقل الضوئي والقدرة على التكامل الرأسي.
ومع إضافة توسيع طاقة ATP الإنتاجية محليًا في الولايات المتحدة وتنفيذ مشروع فعلي لربط مراكز بيانات الذكاء الاصطناعي في أمريكا الشمالية، أصبحت أوراق نوكيا أكثر اكتمالًا.
تبدو Ciena لاعبًا متخصصًا للغاية في التقنيات الضوئية.
أما نوكيا، فتتبع الآن نهجًا مختلفًا:
التقنيات الضوئية.
شبكات IP.
التصنيع المحلي.
تسليم الأنظمة.
العلاقات مع مشغلي الاتصالات.
فرص شركات الحوسبة السحابية فائقة النطاق وسحابة الذكاء الاصطناعي.
هذا ليس اختراقًا في مجال واحد، بل هجوم متكامل من عدة محاور.
على المدى القصير، لن تتنازل Ciena عن حصتها بسهولة.
وحتى في كثير من مشاريع شركات الحوسبة السحابية فائقة النطاق، لا تزال Ciena تتمتع بميزة تقليدية أكبر.
لكن خلال الفترة الممتدة من 2026 إلى 2028، قد تزداد الأمور التي يهتم بها العملاء.
الأمر لا يتعلق بالأداء وحده.
وهناك أيضًا تنويع سلسلة الإمداد.
القدرة على التسليم محليًا.
وضوح القدرة الإنتاجية.
حلول على مستوى الأنظمة.
في هذا الجانب، تعمل نوكيا على استكمال الحلقة الأهم.
ولهذا أرى أن تقييم نوكيا الآن لا ينبغي أن يقتصر على أنها «سهم شركة معدات اتصالات عريقة».
بدأت بيانات الربع الأول تعكس التغيير.
نمو مبيعات عملاء AI & Cloud بنسبة 49%.
نمو Optical Networks بنسبة 20%.
رفعت الشركة هدف نمو شبكات Optical + IP لعام 2026 إلى 18%–20%.
وهذا يوضح أن الشبكات الضوئية لم تعد هامشية في قصة نوكيا، بل أصبحت منحنى النمو الأكثر تمثيلًا لدورة الذكاء الاصطناعي ضمن البنية التحتية للشبكات.
التوسّع الإنتاجي في ألينتاون يعالج مسألة القدرة على التوريد.
مشروع Aureon يعالج مسألة استعداد الآخرين للشراء.
تُظهر بيانات الطلبات والنمو في الربع الأول ما إذا كان هذا المسار قد بدأ يؤتي ثماره بالفعل.
اجتماع هذه الأمور الثلاثة هو ما جعلني أهتم بنوكيا مجددًا.
بالطبع، يجب أن نتحدث عن المخاطر أيضًا.
أولًا، المنافسة قوية.
تتنافس جهات مثل Ciena وHuawei وZTE وCisco Acacia وMarvell على مواقع مختلفة في مجال الشبكات الضوئية.
ثانيًا، ستواصل شركات الحوسبة السحابية فائقة النطاق دفع وحدات الإرسال والاستقبال الضوئية القابلة للتوصيل وIPoDWDM، وقد ينتقل جزء من القيمة من معدات الأنظمة إلى الوحدات والرقائق.
ثالثًا، على نوكيا أن تثبت أن دمج Infinera سيحسن فعلًا هامش الربح الإجمالي وكفاءة التسليم.
رابعًا، إذا كان سعر السهم قد أخذ في الحسبان مسبقًا توقعات الشبكات الضوئية للذكاء الاصطناعي على المدى القصير، فسيصبح إثبات ذلك في النتائج المالية أكثر أهمية.
لذلك لن أصف نوكيا بأنها سهم قيادي منخفض التقييم وخالٍ من المخاطر.
وبعبارة أدق، إنها شركة بنية تحتية عريقة يعيد نشاط الشبكات الضوئية للذكاء الاصطناعي تقييمها.
قد لا يكون نموها المحتمل بقدر نمو أسهم الربط الضوئي في المراحل الأمامية مثل MRVL وLITE وCOHR.
لكن ميزتها تكمن في موقعها الأكثر تكاملًا على مستوى الأنظمة وتقييمها الأقل، فيما يتحول سردها من «معدات الاتصالات» إلى «بنية تحتية لربط مراكز بيانات الذكاء الاصطناعي».
هكذا أفهم خطوتي نوكيا:
ألينتاون ورقة سلسلة الإمداد.
أوريون ورقة التحقق من العملاء.
نمو الشبكات الضوئية في الربع الأول ورقة أساسية تستند إلى الأداء المالي.
إذا واصلت نوكيا لاحقًا تكرار مشاريع DCI مماثلة في أمريكا الشمالية واستوعبت قدرات Infinera بالكامل، فقد تصبح Optical Networks أهم منحنى نمو لها خلال العامين أو الأعوام الثلاثة المقبلة.
هذه ليست قصة مشروع واحد.
ولا يتعلق الأمر بمجرد توسيع الطاقة الإنتاجية.
إنها محاولة من نوكيا لإعادة تحديد موقعها في عصر الذكاء الاصطناعي.
في الماضي، كان الناس يتذكرون نوكيا بوصفها شركة هواتف.
ثم بدأ الناس ينظرون إليها بوصفها شركة معدات 5G.
لكنها قد تصبح الآن لاعبًا مهمًا في ذلك «المسار الضوئي غير المرئي» بين مراكز بيانات الذكاء الاصطناعي.
تقييمي لنوكيا الآن بسيط:
على المدى القصير، راقب الطلبات والنتائج المالية.
على المدى المتوسط، راقب ما إذا كان نمو Optical Networks سيواصل تجاوز متوسط نمو المجموعة.
على المدى الطويل، راقب ما إذا كانت ستتحول من مجرد مشارك إلى أحد الموردين الأساسيين في شبكات AI DCI والشبكات الممتدة بين المواقع.
إذا نجح هذا المسار، فقد تكون إعادة تقييم نوكيا قد بدأت للتو.