


نقطة التركيز في نظرة واحدة
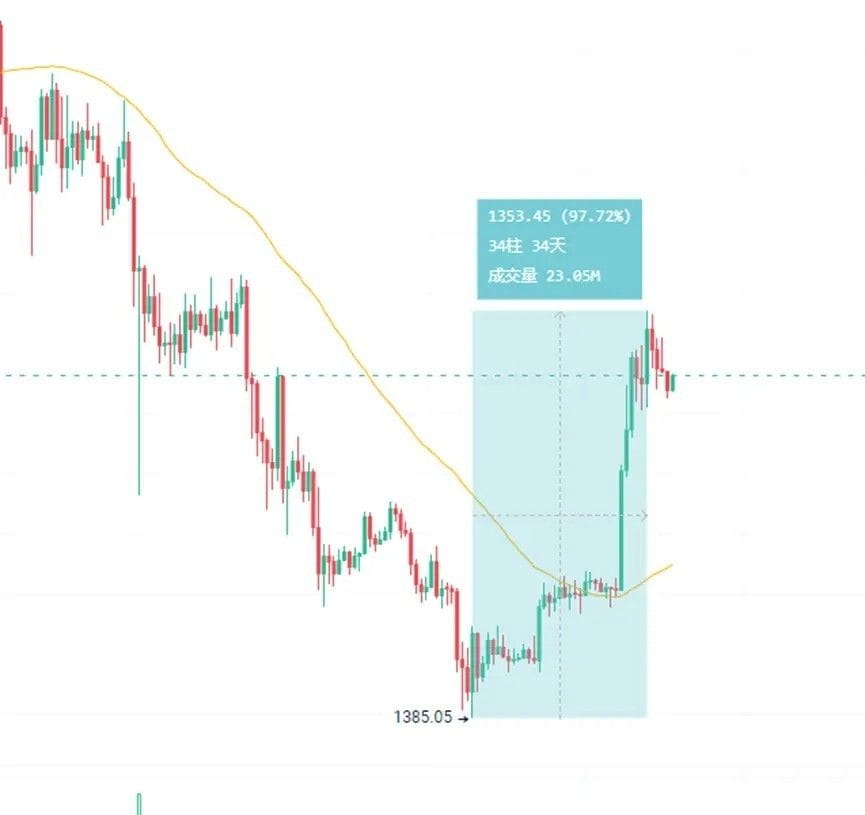
سعر الإيثريوم ارتفع من أدنى مستوى عند 1,385 دولار إلى 2,700 دولار، بزيادة قدرها 97.7%، لكن السوق يظهر ظاهرة الانقسام بين حذر الأموال المؤسسية وحماس عقود المشتقات.
سوق ETF غير متساوي: تمثل حيازة ETF الأمريكية للإيثريوم 2.89% من القيمة السوقية الإجمالية للإيثريوم، وهو أقل بكثير من 5.95% الخاصة بـ Bitcoin ETF، بينما استمرت الأموال في الخروج قبل أبريل، وعادت بكميات محدودة في مايو.
بيانات على السلسلة متناقضة: بعد الارتفاع في السعر، انخفض عدد العناوين التي تمتلك أكثر من 1 ETH، مما يدل على أن بعض المستثمرين قد جنيوا الأرباح، ولكن حجم العقود المفتوحة بلغ أعلى مستوى تاريخي عند 32.2 مليار دولار، مما يعكس الرهانات عالية الرافعة في السوق.
TVL وحركة الرهن: عاد TVL المُقاس بالدولار إلى الارتفاع إلى 64.6 مليار دولار، لكن كمية ETH المرهون انخفضت بنسبة 20%، ربما بسبب جني الأرباح الذي أثاره ارتفاع السعر. كما انخفضت رسوم الغاز سنويًا بنسبة 51.76%، لكن ذلك لم يحفّز نمو حجم التداول.
تحول بنية تداول DEX: هيمنة العملات المستقرة على النشاط داخل السلسلة، لتشكل قرابة نصف حجم التداول. وقد ولّدت USDT خلال شهر واحد رسومًا بقيمة 568 مليون دولار، ما يبرز أن الإيثريوم يتجه تدريجيًا نحو أن يكون «سلسلة خاصة لكبار المستثمرين» ومركزًا لتخزين الأصول.
إعادة هيكلة التموضع البيئي: لا تؤدي الترقية التقنية (مثل Pectra) إلى رفع ملحوظ في نشاط التطبيقات؛ ويحتاج السوق إلى إعادة النظر في القيمة الأساسية للإيثريوم في عصر متعدد السلاسل—من سردية النمو إلى الدور الطويل الأمد «الاستقرار والنضج».
بشكل عام، يمر الإيثريوم بمرحلة إعادة هيكلة للقيمة. فخلف ارتداد السعر توجد آلام تحسّن تقني وتموضع سوقي، ولم يعد من السهل تحديد مؤشرات «الخير والشر» التقليدية لوصف حالته المعقدة الحالية.
السوق والأموال: حذر صناديق ETF واندفاع العقود
اعتبارًا من 18 مايو، بلغ إجمالي صافي الأصول المُدرجة في حيازة صناديق ETH ETF الأمريكية 8.97 مليار دولار. أي ما يمثل 2.89% من القيمة السوقية الإجمالية للإيثريوم. وبالمقارنة مع صناديق BTC ETF التي تمثل 5.95%، فإن هذه النسبة لا تزال أقل. وبشكل عام، يمكن ملاحظة أن سوق ETF يبدو أنه ما يزال يُفضّل البيتكوين أكثر.
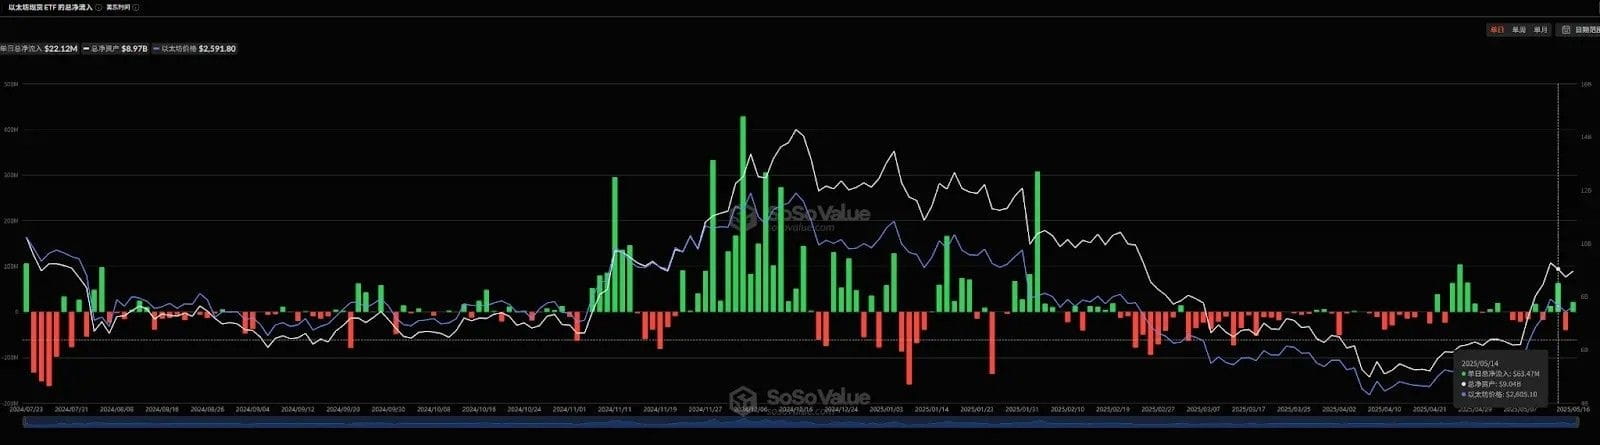
إضافةً إلى ذلك، ومن فبراير حتى نهاية أبريل تقريبًا، كانت حالة أموال صناديق ETF الخاصة بالإيثريوم في الغالب تدفقات خارجية. وحتى 21 أبريل بدأت التدفقات تعود إلى الداخل مرة أخرى، لكن بيانات إجمالي التدفق لا تُظهر انعكاسًا واضحًا. في أبريل بلغت صافي تدفقات صناديق ETF للإيثريوم نحو 66.25 مليون دولار، وفي مايو وحتى الآن حوالي 30 مليون دولار.
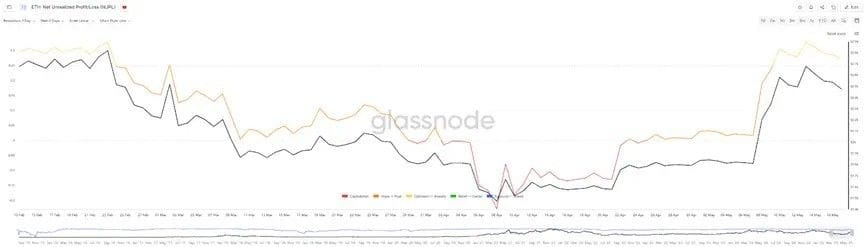
وفقًا لبيانات Glassnode، بدأ انعكاس قيمة «الأرباح/الخسائر غير المحققة الصافية» للإيثريوم (Net Unrealized Profit/Loss، مختصرًا NUPL) مرة أخرى لتصل إلى أرقام موجبة فقط منذ أواخر أبريل. وقبل ذلك، بين 1 أبريل و22 أبريل، كانت قيمة NUPL دائمًا سالبة. خلال هذه الفترة، انخفض سعر الإيثريوم إلى ما دون 1,800 دولار، ليلامس أدنى مستوى عند 1,385 دولار؛ أي أنه عندما ينخفض سعر الإيثريوم إلى أقل من 1,800 دولار، تكون عناوين معظم الحيازات في حالة خسارة. لكن أحيانًا تعكس هذه القيم السالبة أيضًا إشارة إلى قاع محتمل للسوق، لأن ضغط البيع كان يقترب من النفاد في هذه المرحلة. ومع ذلك، حتى 17 مايو، بلغت أعلى قيمة لـ NUPL حوالي 0.328؛ ومن نطاق القيم، ما تزال في مرحلة بدايات السوق الصاعد أو مرحلة التعافي، ولم تصل بعد إلى مرحلة التفاؤل الشديد.
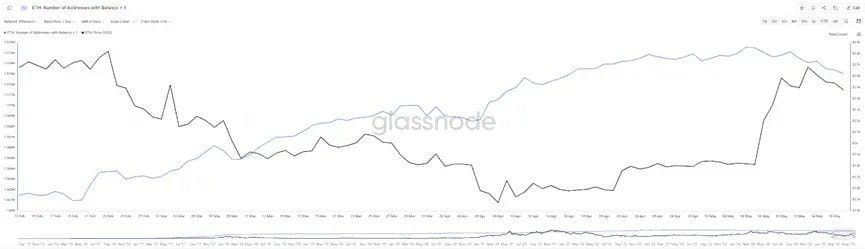
ومن بين البيانات الأكثر إثارة للاهتمام أيضًا: أن عدد العناوين التي يتجاوز رصيدها على سلسلة الإيثريوم قيمة 1 (أي العناوين التي تملك أكثر من 1 ETH) قد انخفض مع ارتداد السعر بدلًا من أن يرتفع. بينما في مرحلة هبوط السعر السابقة كانت هذه البيانات دائمًا في اتجاه صاعد، ما يشير إلى أن كثيرًا من المستثمرين كانوا يواصلون الاستفادة من مرحلة الهبوط بالشراء. وبعد أن ارتفع السعر إلى 1,800 دولار، اختارت بعض العناوين جني الأرباح والخروج. لكن انخفاض هذه النسبة ليس كبيرًا، إذ لا يتجاوز نحو واحد بالألف. ومع عودة السعر إلى الارتفاع، وصلت نسبة عناوين الربح الحالية على الإيثريوم إلى 60%.
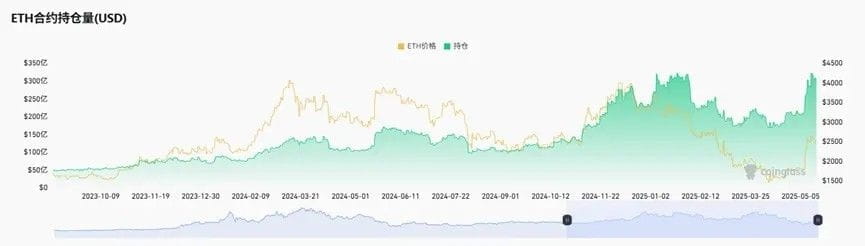
على الرغم من أن الارتداد الحالي في السعر ما يزال بعيدًا عن القمة التاريخية، إلا أن حجم الفائدة المفتوحة في العقود قد وصل مؤخرًا إلى مستوى قريب من القمة التاريخية. في 14 مايو، بلغ حجم الفائدة المفتوحة في عقود الإيثريوم 32.249 مليار دولار، أي يكاد يكون أعلى مستوى على الإطلاق لحيازات العقود. والمرة السابقة التي وصل فيها حجم العقود إلى هذه القيمة كانت في الفترة من يناير إلى فبراير 2025، عندما كان سعر الإيثريوم يتذبذب بين 3000 و3800 دولار. ومن هنا يمكن ملاحظة أن السوق لا يزال متحمسًا جدًا لوضع الرهانات على الإيثريوم.
بشكل عام، وبالنظر إلى بيانات السوق والأموال، بدأت عملات ETH عند قاع سعرها في أواخر أبريل في استقبال تدفقات مالية إيجابية، ثم تبع ذلك ارتفاع كبير في السعر، وصلت الزيادة القصوى إلى 97.7%، أي ما يقارب الضعف. لكن من ناحية حجم التدفقات المالية، خصوصًا تدفقات أموال صناديق ETF، لا تزال نسبة زيادة الأموال من المؤسسات التقليدية ليست مرتفعة حاليًا.
عودة TVL إلى الارتفاع، لكن انخفاض الغاز لم يفعّل نمو حجم التداول
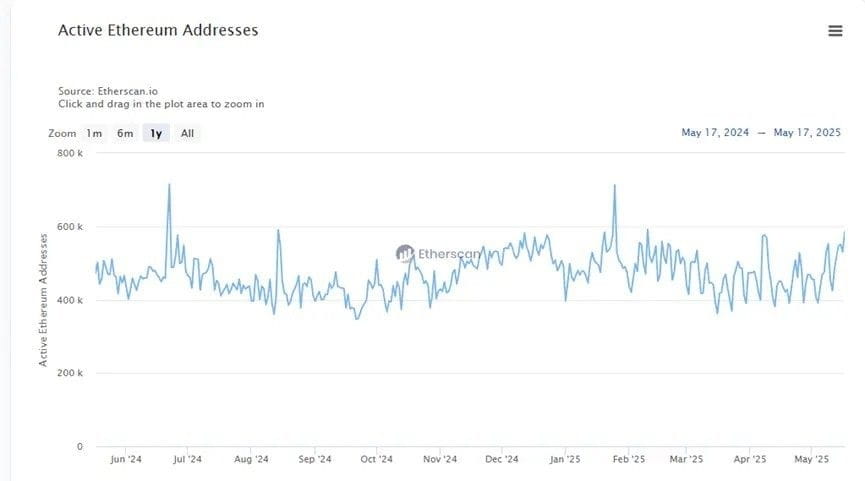
من منظور النشاط على السلسلة، فإن تغيّر عدد العناوين النشطة على الإيثريوم ليس واضحًا؛ ما تزال القيم ضمن نطاق يتذبذب بين 400 ألف و600 ألف عنوان يوميًا. وقد استمرت قواعد هذا التذبذب لأكثر من عام، لكن في الآونة الأخيرة حدث اختراق لمنحنى التذبذب ودخل الاتجاه ضمن نطاق يتجاوز 600 ألف.
هناك أيضًا مؤشرات TVL أخرى تُظهر تغيّرًا أكثر وضوحًا. فمن ناحية TVL المُقاس بالدولار، بدأ يرتدّ ويعود إلى الارتفاع منذ 22 أبريل، من مستوى يقارب 45.0 مليار دولار إلى نحو 64.6 مليار دولار. لكن، مع الأخذ في الاعتبار الارتفاع الكبير في سعر الإيثريوم في هذه المرحلة، قد لا تعكس هذه الحركة الصورة الحقيقية للنشاط على السلسلة. وعند تبديل حجم ETH، يمكن ملاحظة أنه منذ 9 أبريل وحتى الآن، انخفض حجم ETH المرهون على سلسلة الإيثريوم بشكل واضح: من أعلى مستوى عند 30.26 مليون قطعة إلى 24 مليونًا كحد أدنى، أي تراجع بنسبة 20%.
قد يكون سبب هذه الظاهرة هو أن جزءًا من الأموال اختار جني الأرباح خلال الارتفاع السريع لسعر الإيثريوم، أو لتجنّب خسائر غير مضمونة، ما أدى إلى انخفاض كمية الرموز.
أما فيما يتعلق بتغيرات رسوم الغاز، فاعتبارًا من 16 مايو 2025، بلغ متوسط سعر Gas في الإيثريوم 3.572 Gwei، وهو ما انخفض بشكل كبير بنسبة 21.57% مقارنةً باليوم السابق، كما أنه انخفض بنسبة 51.76% مقارنةً بالعام السابق. وخلال آخر 30 يومًا، اتجهت رسوم الغاز عمومًا نحو الانخفاض؛ ففي 8 مايو حدثت قفزة مؤقتة إلى 10.61 Gwei، لكن في الآونة الأخيرة ظل معظم الوقت أقل من 8 Gwei. وفي 3 مايو انخفضت إلى 1.6 Gwei. يرتبط هذا التغير بما تهدف إليه ترقية Pectra عبر EIP-7691، والتي تهدف إلى تقليل رسوم L2 من خلال توسيع مساحة blobs.
لكن يبدو أن انخفاض رسوم الغاز للغاية لم ينجح أيضًا في تحفيز ارتفاع نشاط التداول على السلسلة. ومن بيانات عدد معاملات اليومي، لا نرى أي تغيير واضح.
هيكل تداول DEX وتوزيع الأصول: هيمنة العملات المستقرة وتحول النظام البيئي
من بيانات الرهن على السلسلة، خلال الفترة من 15 أبريل إلى 5 مايو، ظل رصيد الرهن في الإيثريوم في حالة تدفقات صافية للخروج دائمًا. وعلى وجه الخصوص، قامت Coinbase برهن/سحب رصيد الرهن الذي بلغ 30% خلال الأشهر الستة الأخيرة. حاليًا، لا يزال Lido هو أكبر مزود من حيث عدد المُصدّقين المرهونين، بإجمالي رصيد رهْن قدره 9.11 مليون قطعة.
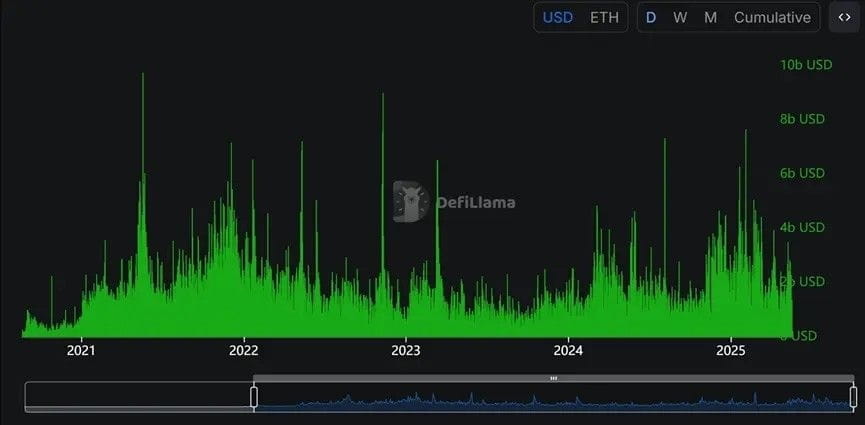
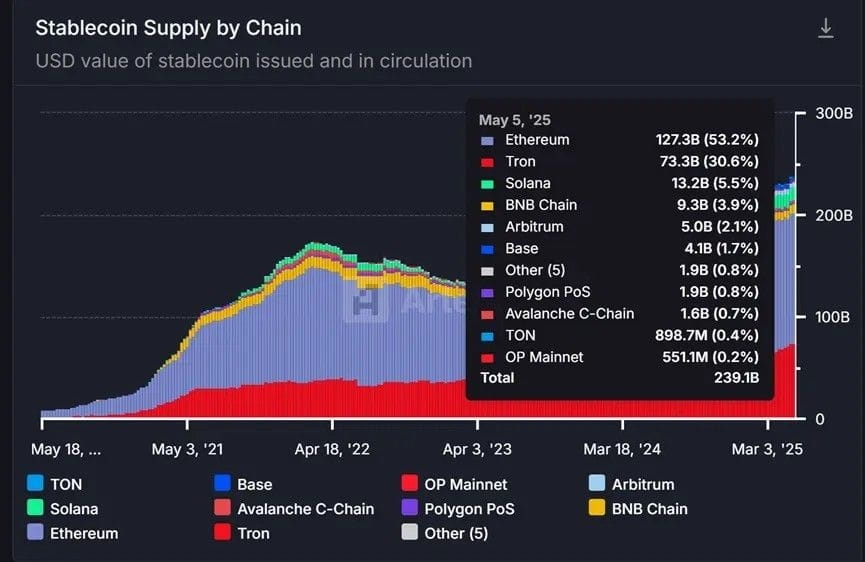
من ناحية حجم تداول DEX على السلسلة، دخلت شبكة الإيثريوم الرئيسية بوضوح مرحلة نشاط بعد دخول 2025. وتبدو درجة النشاط في هذه الدورة أعلى بشكل واضح من أداء 2024، وقريبة من قمم الفترة بين 2021 و2022. لكن من بيانات الإيرادات، فإن ارتفاع نشاط التداول في الآونة الأخيرة يأتي أساسًا من التداولات المرتبطة بالعملات المستقرة؛ إذ ولّدت USDT خلال آخر 30 يومًا على الإيثريوم رسومًا بقيمة 568 مليون دولار. وحتى 18 مايو، لا يزال الإيثريوم أكبر سلسلة عامة من حيث حجم إصدار العملات المستقرة، بنسبة تتجاوز 50%، ليصل إجمالي الإصدار إلى 127.3 مليار دولار، أي ما يعادل ضعفي قيمة TVL الخاصة بـ DeFi على الإيثريوم.
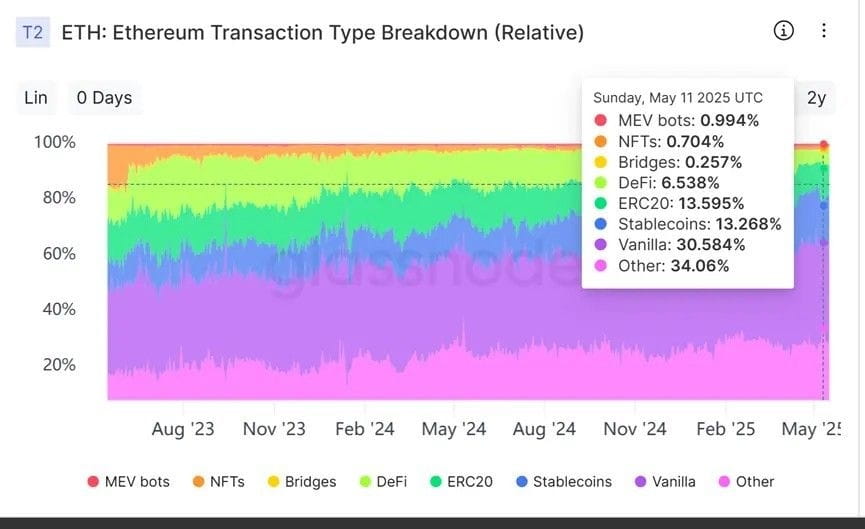
ومن خلال تحليل فئات الأموال على سلسلة الإيثريوم، يتضح أن هناك ما يقرب من نصف تداولات الإيثريوم تتم عبر العملات المستقرة وتحويلات ETH. كما أن حصة تداول العملات المستقرة تزيد بشكل واضح، في حين أن حصص تداول DeFi وتوكنات ERC-20 لا تزال في انخفاض فعلي. وهذا يعني أن الإيثريوم ما يزال يتحول نحو دور مركز تخزين قيمة الأصول على السلسلة، بينما يبدو أن تطور MEME والتطبيقات يواجه قيودًا. وبهذا، قد تكون استراتيجية الإيثريوم منذ فترة طويلة القائمة على خفض الرسوم وزيادة سرعة التداول لتعزيز النشاط صعبة للغاية لتحقيق نتائج فعليّة.
بالإضافة إلى ذلك، رغم أن متوسط قيمة التحويلات المفردة على السلسلة في الإيثريوم شهد أيضًا تراجعًا مؤخرًا، فإنه ما يزال ضمن نطاق عدة آلاف دولار إلى 10 آلاف دولار. هذه البيانات تتصدر جميع السلاسل العامة الأخرى بشكل واضح؛ فعادة ما تكون بيانات سولانا في هذا الجانب بضع عشرات من الدولارات فقط. وهذا يوضح أن الإيثريوم هو بلا شك سلسلة مخصصة لكبار المستثمرين حصريًا.
بشكل عام، خلف الارتداد الكبير لسعر الإيثريوم مؤخرًا، يبدو الأمر أقرب إلى نتيجة لآلام التحول بعد مرحلة انتقالية. فمن ناحية، يواصل الإيثريوم تحسين الأداء عبر تحديثات وترقيات تقنية مستمرة، لكن جهود هذا النوع لم تُظهر ما يكفي من الفعالية. ومن ناحية أخرى، تتركز أحجام كبيرة من الأموال وتداولات العملات المستقرة؛ يبدو أن كبار المستثمرين راضون بحالة الخمول والبرود النسبي على السلسلة لدى الإيثريوم الآن.
لذلك، لم يعد بإمكان تغيّر قيمة مؤشر واحد أن يعرّف ببساطة ما إذا كان الإيثريوم «جيدًا» أم «سيئًا». قد يحتاج السوق إلى تجاوز سردية النمو في الماضي، وإعادة فحص وفهم الدور الأساسي للإيثريوم والقيمة طويلة الأجل في ظل مشهد متعدد السلاسل. بدلًا من التمسك بالحكم عليه بأنه «يَنهض» أو «يتراجع»، من الأفضل الاعتراف بأنه بعد سلسلة من الضجيج والتكرار، قد يكون الإيثريوم الأكثر نضجًا و«استقرارًا» هو الاتجاه الحتمي لعملية تطوره وشكله النهائي.
نُعاد نشر هذا المقال بالتعاون مع: (PANews)
مزيد من التقارير
بعد Pectra، يجب أيضًا ترقية Fusaka! كيف ندمج ذلك في خارطة طريق التطور الطويلة للإيثريوم؟
مؤتمر مطوري الإيثريوم في الأرجنتين يظهر! التوسعة والأمان والخصوصية... كشف عن الخطوط الرئيسية للسنوات العشر القادمة
مطورو الإيثريوم «يعملون بالمحبة» وترواتبهم أقل بنسبة 50% من غيرهم! لماذا لا يهز ذلك محاولات جذب المواهب برواتب أعلى؟