


OCC تصدر رسالة تفسيرية هامة، البنوك مُصرح لها بأن تكون «وسطاء غير معرضين للمخاطر» للأصول المشفرة.
أصدرت هيئة مراقبة العملة الأمريكية (OCC) يوم الثلاثاء رسمياً الرسالة التفسيرية رقم 1188 (InterpretiveLetter1188) التي تفتح أمام البنوك الوطنية الأمريكية باباً حيوياً للدخول إلى سوق العملات المشفرة.
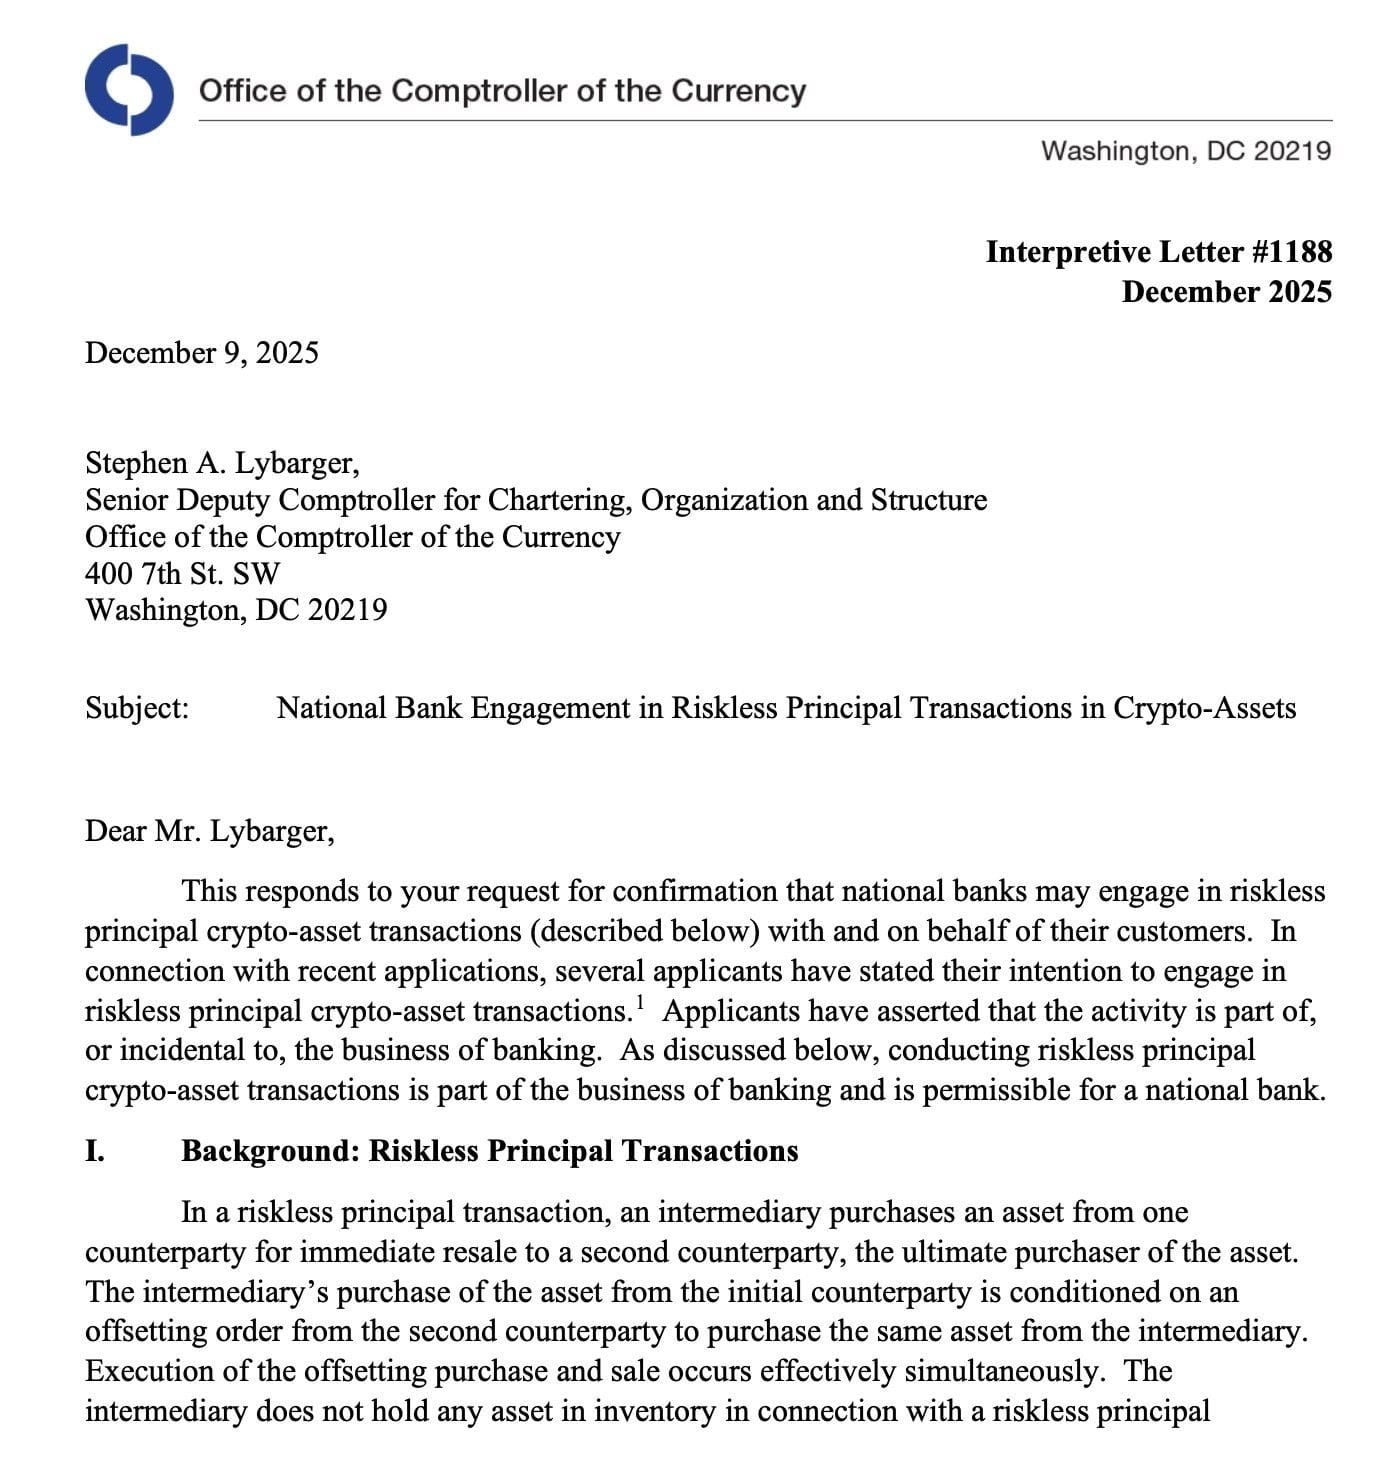 OCC أصدرت الرسالة التفسيرية رقم 1188، التي تشير إلى أن البنوك الوطنية يمكن أن تشارك في معاملات «الأطراف غير المعرضة للمخاطر» (Riskless Principal) للأصول المشفرة. OCC
توضح هذه الوثيقة بشكل قاطع أن البنوك الوطنية يمكن أن تشارك في معاملات «الأطراف غير المعرضة للمخاطر» (Riskless Principal) للأصول المشفرة، مما يعني أن البنوك قد تم السماح لها بالعمل كوسطاء لعملائها في شراء وبيع العملات المشفرة دون تحمل مخاطر تقلبات أسعار الأصول.
في هذا النموذج، لن تُدرج البنوك الأصول المشفرة ضمن مخزونها (Inventory)، بل تعمل فعليًا بدور مشابه للوسيط أو الوكيل، ولا تحتفظ بالأصول إلا بشكل مؤقت في حالات نادرة جدًا عند تعطل التسوية.
إن صدور هذه الإرشادات يرمز إلى أن الجهات التنظيمية قد قطعت خطوة حاسمة في مسار إدخال أعمال الأصول المشفرة ضمن النظام المصرفي التقليدي. فقد حلّلت OCC في خطابها بالتفصيل الأسس القانونية لهذه الأنشطة، واعتبرتها امتدادًا طبيعيًا لما يُسمّى «أعمال البنوك» (BusinessofBanking).
استشهدت الجهة التنظيمية بالفقرة (القانون الأمريكي) من الباب 12، المادة 24، مشيرةً إلى أن البنوك منذ زمن طويل تُجري صفقات مشابهة «منخفضة المخاطر» في سوق الأوراق المالية، وأن توسيع هذا المنطق ليشمل الأصول المشفرة غير المصنفة كأوراق مالية أمرٌ مبرّر تمامًا.
بالنسبة للبنوك، يعني ذلك أنها تستطيع استخدام بنية التسوية وإدارة المخاطر القائمة لديها لفتح مصادر دخل جديدة دون زيادة كبيرة في مخاطر الميزانية العمومية.
كبار المال التقليديون يدخلون السباق، PNC وبنك أمريكا يخططان مبكرًا لخدمات التشفير
ومع تحوّل «ضوء التحذير» التنظيمي إلى اللون الأخضر، تحركت بسرعة كبريات المؤسسات المالية التقليدية الأمريكية، وبدأت دمج خدمات التشفير في صلب أعمالها. فقد أعلن بنك PNC (PNC Bank) بعد وقت قصير من صدور إرشادات OCC أنه أصبح أول بنك أمريكي رئيسي يقدم خدمة تداول مباشرة للبيتكوين لعملاء البنك الخاص المؤهلين عبر منصته الخاصة.
 أعلن PNC أنه أصبح أول بنك أمريكي رئيسي يقدم خدمة تداول مباشر للبيتكوين لعملاء البنك الخاص المؤهلين عبر منصته الخاصة. PR Newswire
تستند هذه الخدمة إلى الشراكة الاستراتيجية التي أنشأها بنك PNC وCoinbase في يوليو/تموز، حيث تُستخدم بنية Coinbase التحتية كدعم أساسي، بما يتيح للعملاء شراء البيتكوين والاحتفاظ به وبيعه بأمان دون مغادرة منظومة البنك. وقد اعتُبرت خطوة PNC هذه بمثابة علامة فارقة لانخراط القطاع المصرفي التقليدي في صناعة تداول التشفير، حيث كسرت القيود السابقة التي كانت تسمح للبنوك فقط بتقديم منتجات مرتبطة بصناديق ETF أو الصناديق، وحققت تعرّضًا مباشرًا للأصول بالفعل.
وفي الوقت نفسه، أعلنت Bank of America الأسبوع الماضي عن تعديل سياسات كبير، يسمح لعملاء قسم إدارة الثروات لديها بتخصيص ما بين 1% و4% من أصولهم الرقمية ضمن المحافظ الاستثمارية. وتطبق هذه القاعدة الجديدة على Merrill وBank of America Private Bank ومنصة Merrill Edge، ما يمنح مباشرةً أكثر من 15,000 مستشار مالي الصلاحية لتقديم توصيات بأصول مشفرة بشكل استباقي للعملاء.
في الماضي، كانت تقيّد هذه المستشارين السياسات الداخلية للامتثال، وغالبًا ما حالت دون وصولهم إلى صناعة التشفير. أما الآن، فإن السياسات المفتوحة تُظهر أن الاعتراف داخل البنوك بأن الأصول الرقمية تُعد فئة أصول قانونية وضرورية قد ارتفع بسرعة كبيرة. وأشار محللون إلى أن هذا التحول يتصل بسلسلة من التطورات من بينها قيام OCC في شهر مارس بإلغاء شرط الحصول على «موافقة مسبقة» كي يتعامل البنك في أعمال تشفير محددة، وكذلك إصدار رسالة التفسير رقم 1186 في نوفمبر/تشرين الثاني والتي سمحت للبنوك بحيازة كميات صغيرة من الأصول المشفرة لدفع رسوم تشغيل البلوك تشين (مثل رسوم الغاز). وتُظهر هذه الخطوات أن عملية تخفيف بيئة التنظيم مستمرة، بما يغرس ثقة قوية في السوق.
تحول منطق التنظيم إلى ضبط المخاطر، وتوضيح حدود الأصول ذات الصفة «القيمية» والأصول غير «القيمية»
وفي رسالة التفسير رقم 1188 الصادرة عن OCC، لم تمنح هذه الوثيقة البنوك صلاحية ممارسة الأعمال فحسب، بل قدّمت أيضًا تمحيصًا دقيقًا للمنطق التنظيمي، لا سيما عند التمييز بين الأصول المشفرة «الأوراق المالية» و«غير الأوراق المالية». وتبيّن الرسالة صراحةً أن معاملات الأطراف ذات الصلة التي تُصنّف باعتبارها أصولًا مشفرة من نوع «الأوراق المالية» مسموح بها بالفعل بموجب قوانين الأوراق المالية السارية حاليًا؛ أما محور رسالة التفسير هذه فيتمثل في توسيع هذه الصلاحية بشكل واضح لتشمل الأصول المشفرة غير المصنفة كأوراق مالية.
ومع ذلك، فإن الانفتاح لا يعني الإهمال. فقد شددت OCC في الوثيقة مرارًا على أنه عند ممارسة هذه الأعمال، يجب على البنوك إنشاء تدابير صارمة لإدارة المخاطر على مستوى الأعمال المالية التقليدية. ويتضمن ذلك وجوب امتلاك بروتوكولات شاملة للأمن السيبراني، وبرامج امتثال لمكافحة غسل الأموال (AML)، وآليات رقابة مخصصة للمخاطر التشغيلية. وقبل تنفيذ كل عملية، يتعين على البنك التأكد من امتثالها القانوني، وضمان أن النشاط يقع ضمن نطاق صلاحياته الممنوحة بموجب الترخيص.
تبعث OCC عبر هذه الوثيقة إشارة واضحة: تدعم الجهات التنظيمية الابتكار المالي، لكن بشرط أن تُدمَج هذه الابتكارات ضمن منظومة البنوك الخاضعة للرقابة، لا أن تنمو بشكلٍ همجي خارج إطار القانون. تهدف هذه الاستراتيجية لـ«تعميم الأنشطة المشفرة ضمن العمل المصرفي» إلى تعزيز الشفافية والاستقرار في سوق التشفير ككل، من خلال إدخال معايير امتثال على مستوى البنوك، وبالتالي حماية المستهلكين من الأضرار المحتملة الناجمة عن كيانات غير خاضعة للرقابة.
التخلّص من «عملية الخنق 2.0»، ترشّحات بارزة لطلب Coinbase وCircle تراخيص مصرفية
وقد فسّر الوسط المهني على نطاق واسع توجّه سياسة OCC هذه على أنه تجسيد ملموس لتحول حكومة الولايات المتحدة من «عملية الخنق 2.0» التي اتُهمت بها في حقبة بايدن إلى سياسات أكثر مؤاتاة للعملات المشفرة في عهد ترامب. وفي السنوات الماضية، اشتكت صناعة التشفير باستمرار من قيام الجهات التنظيمية بالضغط على البنوك بوسائل غير رسمية، ما أجبرها على قطع علاقاتها مع شركات التشفير.
然而، مع تولّي حكومة ترامب مقاليد السلطة وتعهدها بدعم صناعة الأصول الرقمية، تغيّرت مواقف الجهات التنظيمية الفيدرالية جذريًا بمقدار 180 درجة. فقد صرّح بالوكالة رئيس مكتب المراقب المالي للعملات OCC (Jonathan Gould) بشكل واضح في خطاب عام ألقاه في 8 ديسمبر، بأن شركات العملات المشفرة التي تسعى إلى الحصول على ترخيص مصرفي (Charter) ينبغي أن تُعامَل على قدم المساواة مع المؤسسات المالية التقليدية.
في ظل هذه الأجواء التنظيمية الودية، قدمت حاليًا 14 جهة طلبات إلى OCC للحصول على ترخيص «البنك الاستئماني الوطني»، ومن بينها شركات بورصات العملات المشفرة الكبرى Coinbase، ومُصدِّر العملات المستقرة Circle، وشركة مدفوعات البلوك تشين Ripple. فإذا تمكنت هذه الشركات الثقيلة من الحصول على تراخيص مصرفية بنجاح، فإنها ستغيّر جذريًا ملامح المنافسة في صناعة التشفير، إذ ستمكّنها من الارتباط مباشرةً بنظام المدفوعات الفيدرالي، وتقليل الاعتماد على البنوك التابعة لجهات خارجية، ورفع كفاءة تشغيل الأموال بشكل كبير.
إن تصريحات غولد والإرشادات الودية التي صدرت تباعًا عن OCC منحت هذه طلبات الموافقة احتمالية كبيرة جدًا. يتوقع السوق على نطاق واسع أنه ومع اقتراب عام 2026، ستواصل الجهات التنظيمية الأمريكية تحديث إطارها للأصول المشفرة، وإزالة المزيد من الحواجز بين التمويل التقليدي والأصول الرقمية. ومن دون شك، فإن رسالة التفسير رقم 1188 الصادرة عن OCC هي أحد أهم الأجزاء في لغز هذا التحول المالي؛ وستتابع البنوك وشركات التكنولوجيا المالية والشركات الأصلية في التشفير عن كثب تطورات التنظيم اللاحقة، استعدادًا لعصر مالي جديد تتزايد فيه درجة التكامل.
نُشرت هذه المقالة بإذن إعادة النشر من (مدينة التشفير)
مزيد من التقارير
سوني تقتنص الدولار المستقر وتتعرض لارتداد! تحالف البنوك الصغيرة الأمريكية يطالب OCC برفض طلب ترخيص Sony Bank
أوجه التشابه والاختلاف في الرقابة العالمية: قراءة مطوّلة لخطوط التسامح الثلاثة ومناطق الخلاف الأربع في عالم التشفير
تغيّر موقف التنظيم! أول بنك أمريكي يُمنح حق حيازة العملات لدفع رسوم الغاز، وتسريع الربط بالتمويل على السلسلة