
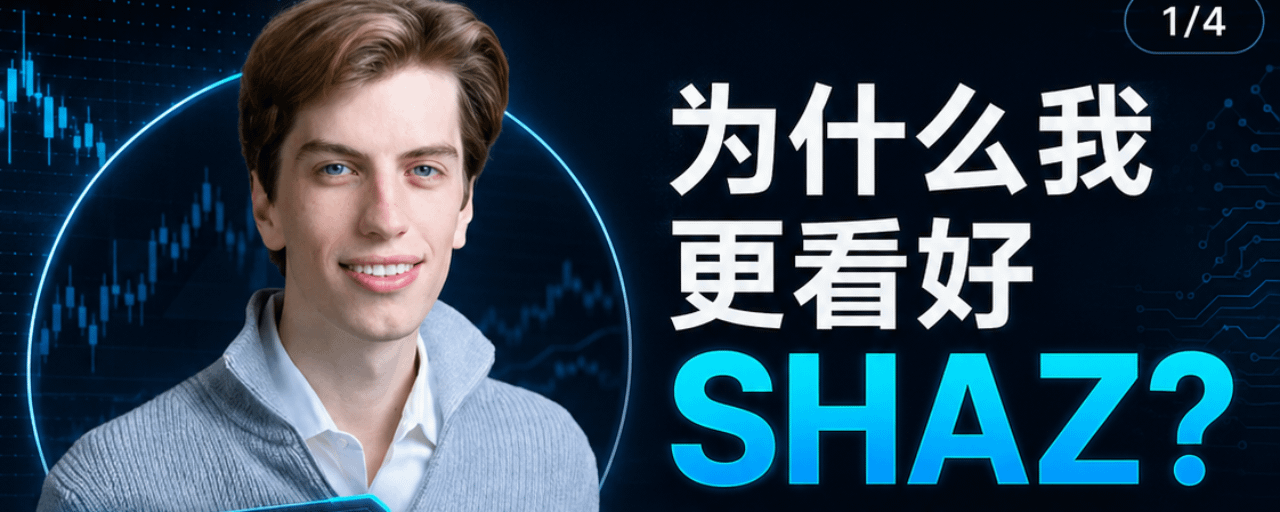

قطاعات الأسهم الأمريكية، كنت أبحث مؤخرًا في $SHAZ.
اكتشفت أن SHAZ هي سهم يَستحق الاهتمام لكونه “تذكرة يانصيب” بإمكانات غير مُلتفت إليها!
والأهم من ذلك أنها تحصل على #اعتماد إنفيديا، كما أنها أبرمت اتفاقًا مع أستراليا!
لذلك دخلت بالاستثمار الأساسي! وبحسب بحثي، فإن #Leopold كان قد اشتراه أيضًا عند حوالي 54
في رأيي، لا يمكن اعتبار هذه الشركة ببساطة كسهم صغير مرتبط بقطاع الذكاء الاصطناعي؛ فالمثير حقًا فيها هو أنها قد تتحول إلى منصة AI neocloud على الطريقة الأسترالية.
عندما ينظر الكثيرون إلى البنية التحتية للذكاء الاصطناعي، تكون أول استجابة هي $IREN و $CRWV و $NBIS و $APLD.
لكن قصة SHAZ ليست تمامًا كما يتوقع المرء.
اللون الأساسي لـ #IREN ما زال شركة تعدين تتحول إلى مركز بيانات للذكاء الاصطناعي؛ وسيظل السوق مترددًا: هل هي شركة تعدين بيتكوين، أم سهم قطاع الطاقة، أم منصة سحابة للذكاء الاصطناعي؟
قصة $SHAZ أكثر نقاءً.
إنها الآن تتحدث عن سحابة ذكاء اصطناعي محلية في أستراليا، وذكاء اصطناعي سيادي، وبنية تحتية لقدرات GPU، وشريك NVIDIA Cloud.
هذه الملصقات عندما تتراكب معًا، تصبح المرونة مختلفة تمامًا.
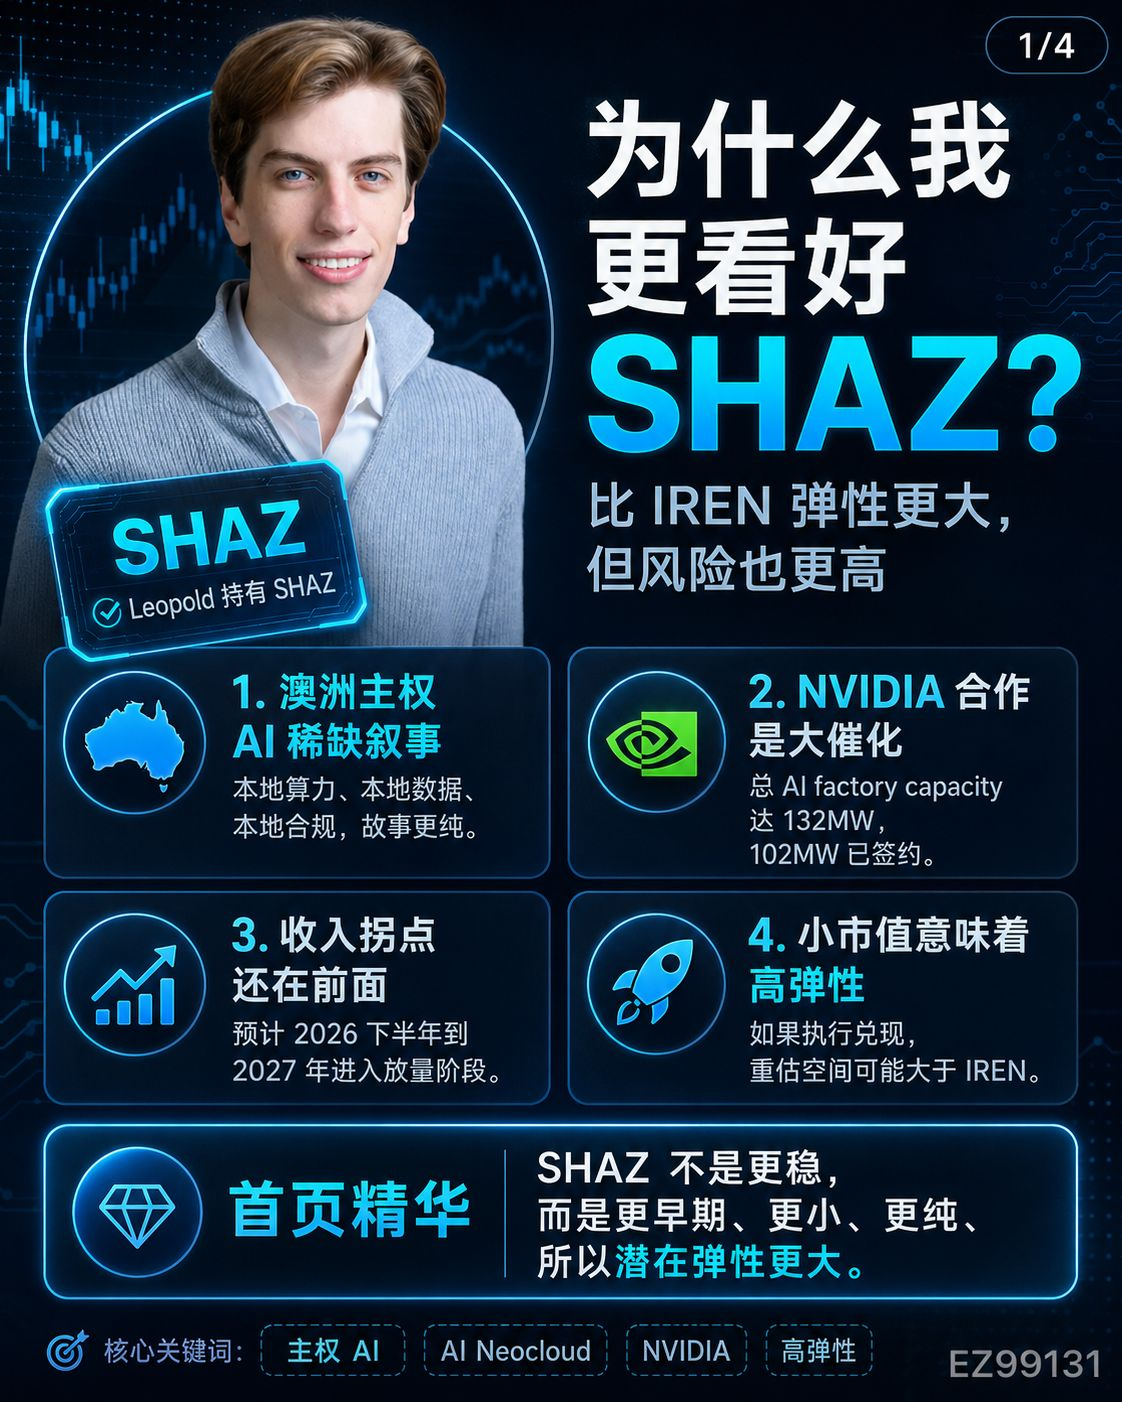
السبب الأول الذي يجعلني متفائلًا بـ #SHAZ هو أن سرد القصة نادر.
الذكاء الاصطناعي ليس فقط ما تريد الولايات المتحدة فعله. في أستراليا ومنطقة آسيا-المحيط الهادئ، وفي الحكومات والشركات والجامعات ومؤسسات البحث العلمي، كلها تحتاج إلى قدرات ذكاء اصطناعي متاحة محليًا.
وخاصةً في سيناريوهات تتعلق بأمن البيانات والامتثال والذكاء الاصطناعي السيادي؛ ليس كل العملاء على استعداد لوضع البيانات ومهام التدريب على سحابة خارجية.
هذا هو موقع SHAZ.
إنها لا تبيع برنامجًا واحدًا، ولا مركز بيانات عاديًا فقط؛ بل تجمع GPU والشبكات والتخزين وسعة مراكز البيانات وتسليم وتشغيل-وصيانة البنية كلها في “مصنع ذكاء اصطناعي”.
لا يحتاج العملاء إلى شراء وحدات معالجة GPU بأنفسهم، ولا يحتاجون إلى تجميع عنقود بأنفسهم، ولا يحتاجون إلى التعامل بأنفسهم مع الكهرباء والتبريد والشبكات والجدولة.
يحتاج العملاء إلى شراء قدرات الحوسبة فقط.
وهذا هو أكثر شيء مُثير للإعجاب في neocloud.
والسبب الثاني هو خط NVIDIA هذا.
تعاون “حوسبة استراتيجية” لمدة ست سنوات بين SHAZ وNVIDIA، يخطط لنشر ما يصل إلى 40,000 وحدة Grace Blackwell GB300 GPU.
بعد التعاون، زادت إجمالي قدرة “AI factory” للشركة إلى 132 ميغاواط؛ منها 102 ميغاواط تم توقيعها بالفعل مع عملاء نهائيين، والهدف هو نشر أكثر من 55,000 وحدة NVIDIA GPU بحلول منتصف 2027.
بالنسبة لشركة صغيرة القيمة السوقية، هذا ليس خبرًا عاديًا.
هذا كأن السوق اكتشف فجأة أن SHAZ لا تكتفي بعرض PowerPoint، بل حصلت فعلاً على موارد من المنبع، وهي تدفع الطاقة الإنتاجية للأمام فعلاً.
بالطبع، التعاون مع NVIDIA لا يعني أن NVIDIA سترسل أموالًا مباشرة، ولا يعني أيضًا أن NVIDIA تضمن ارتفاع سعر السهم.
لكن ضمن هذا المسار الخاص ببنية ذكاء اصطناعي، القدرة على الحصول على GPU من NVIDIA، والدخول إلى نظام NVIDIA البيئي، وربط عقود العملاء مع إمداد GPU—هذا بحد ذاته مورد نادر.
والسبب الثالث هو أن منعطف الإيرادات قد لا يكون قد استوعبه السوق بالكامل بعد.
حاليًا إيرادات SHAZ التاريخية صغيرة جدًا، لذا لا معنى للنظر إليها باستخدام PE التقليدي.
طريقة تسعيرها الحقيقية هي: هل يمكن تحويل السعة المتعاقد عليها في المستقبل إلى إيرادات؟
إذا بدأت العقود في تأكيد الإيرادات في النصف الثاني من 2026، واستمرت إيرادات 2027 في الصعود تدريجيًا، فقد يعيد السوق تسعيرها من “سهم مفهوم ذكاء اصطناعي صغير الحجم” إلى “منصة بنية تحتية للذكاء الاصطناعي في أستراليا”.
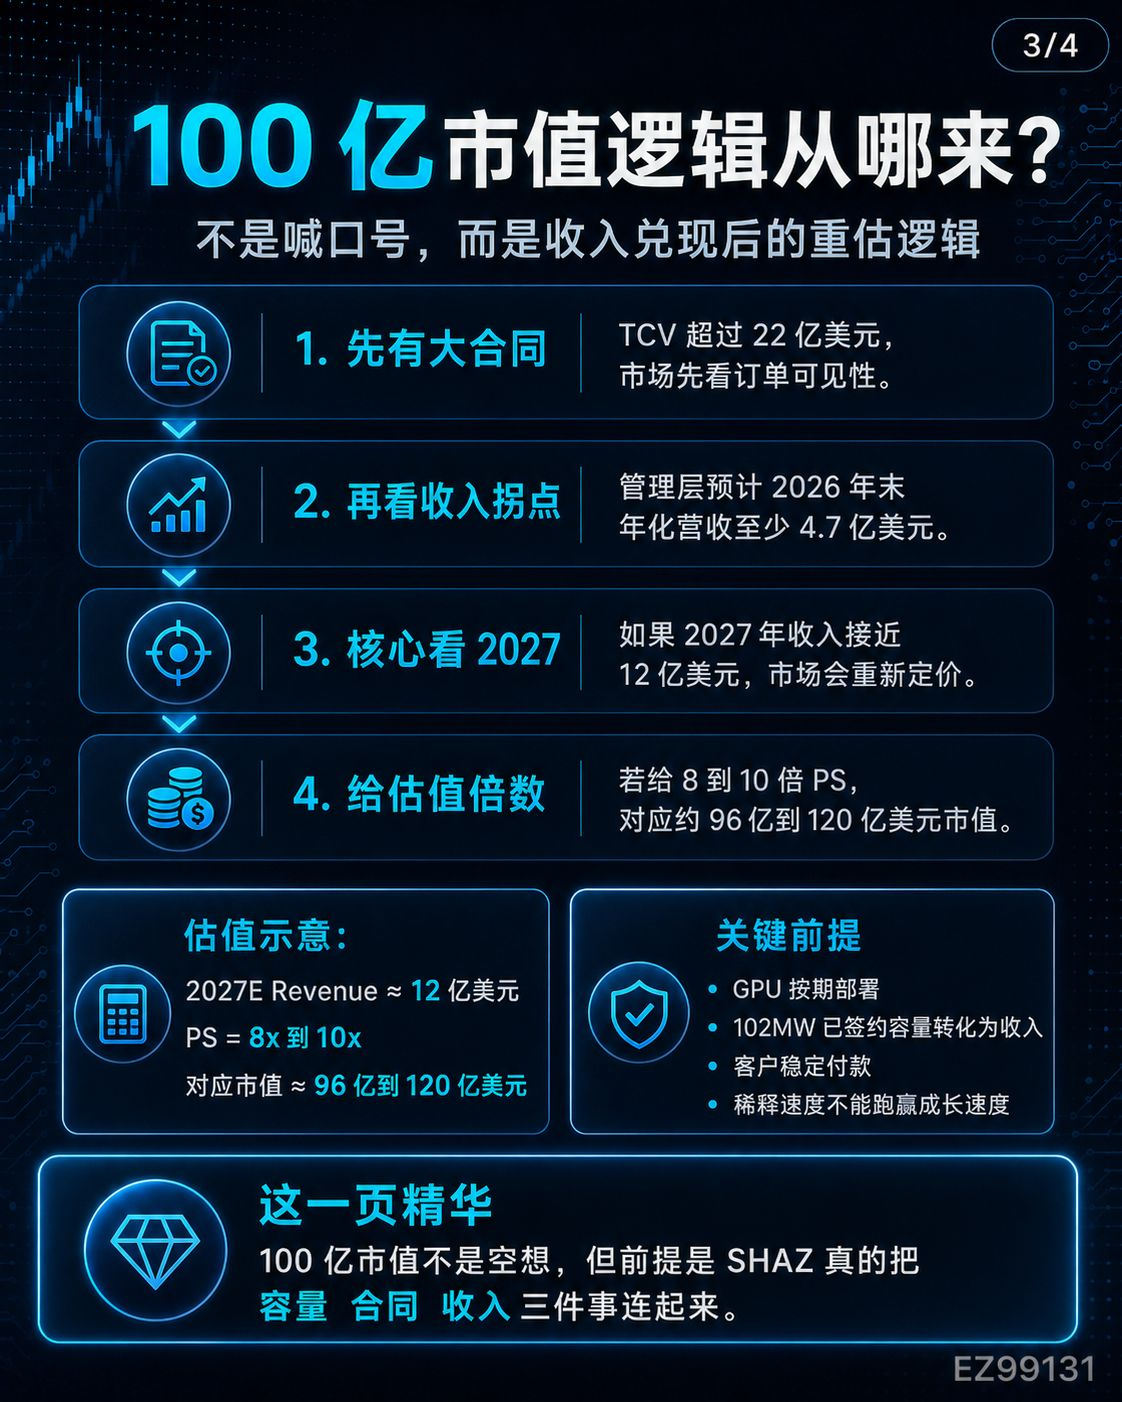
وهذا هو سبب وجود من ينادي بقيمة سوقية تبلغ 100 مليار دولار.
لا أعتقد أن هذا الهدف لا بد أن يتحقق، لكنني أعتقد أن هذا المنطق ليس مجرد هذيان عشوائي.
إذا حققت الشركة مستقبلًا أكثر من مليار دولار من الإيرادات السنوية، فبإمكان السوق منحها 8 إلى 10 أضعاف PS، ولن يكون من المستحيل مناقشة القيمة السوقية البالغة 10 مليارات دولار.
المفتاح ليس بالشعارات، بل بسرعة تحويل الإيرادات إلى واقع.
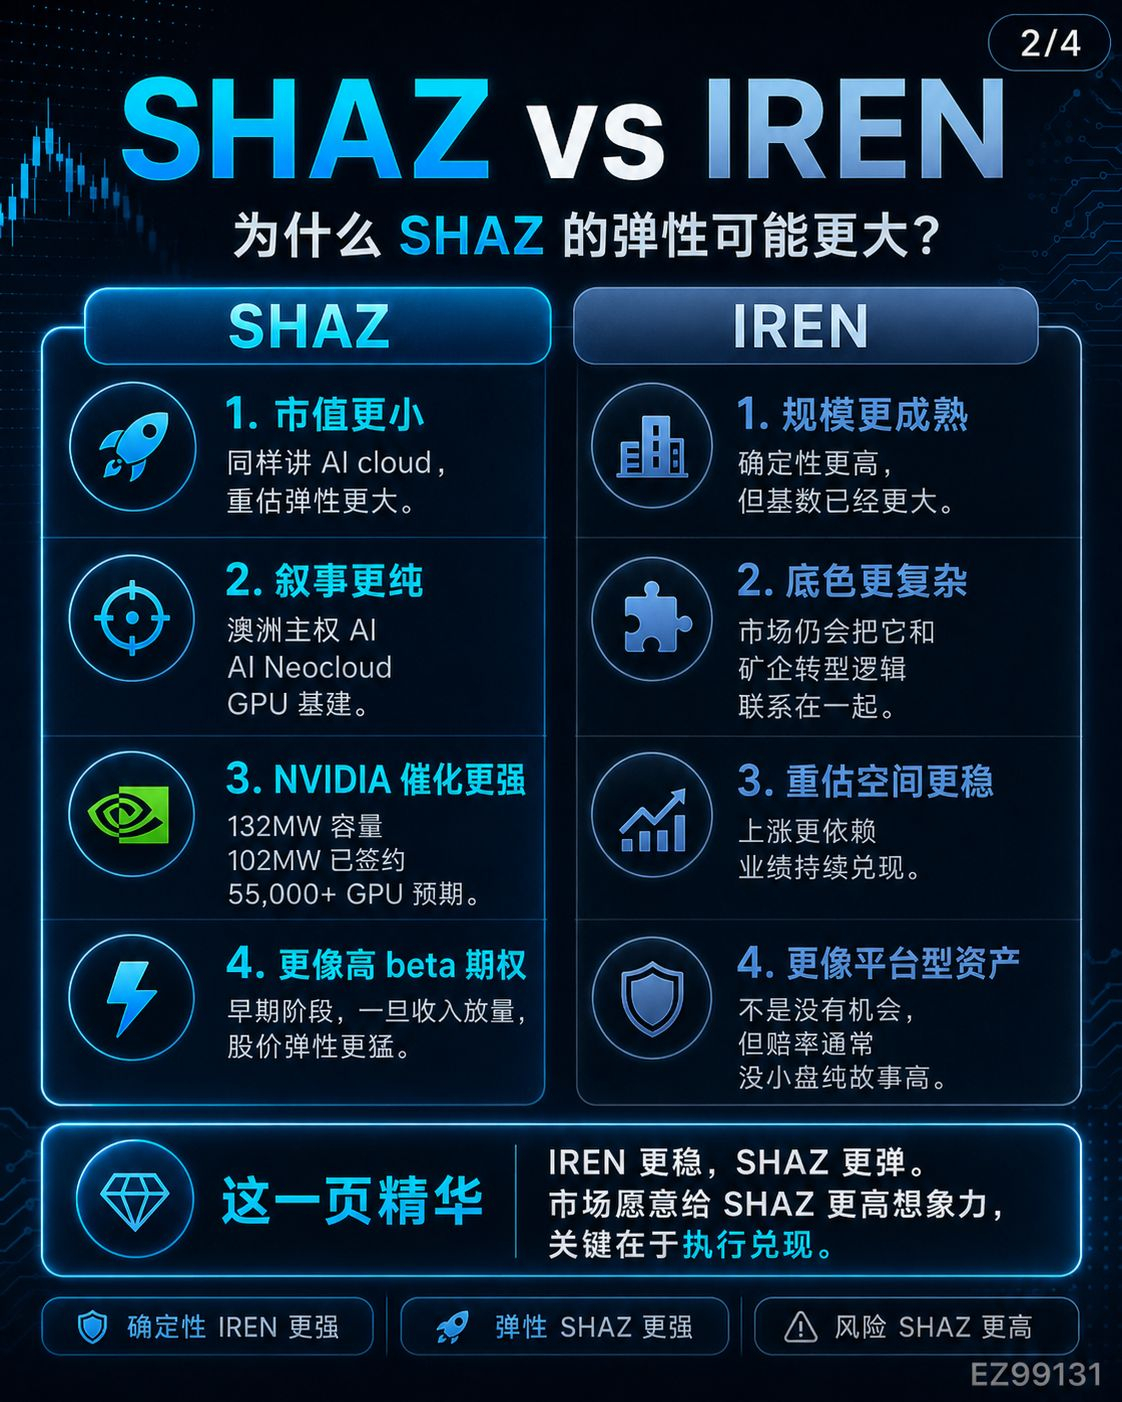
السبب الرابع: أن SHAZ أكثر مرونة من IREN.
يقين IREN أعلى، والحجم أكبر، لكن القيمة السوقية أصبحت أكبر بكثير بالفعل.
ميزة SHAZ أنها في مرحلة مبكرة: صغيرة، قصتها نقية، واعتراف السوق بها لم يوحَّد بالكامل بعد.
بالنسبة لشركة صغيرة، بمجرد أن تنتقل من “هل يمكنها أن تعيش؟” إلى “هل يمكنها أن تكبر؟” ستكون مرونة التقييم مبالغًا فيها جدًا.
وهذا هو أكثر شيء يثير الإعجاب في أسهم النمو صغيرة الحجم.
لكن هذا أيضًا هو أكثر مكان ينطوي على مخاطر.
أكبر مشكلة لدى SHAZ ليست أن القصة ليست كبيرة بما يكفي، بل أن القصة كبيرة جدًا والتنفيذ صعب جدًا.
شراء كل هذه الـ GPU يحتاج مالًا.
نشر الكثير من AI factory يحتاج مالًا.
التوسع بهذه السرعة ما زال يحتاج مالًا.
لذا يجب عرض مخاطر التخفيف على الطاولة والتحدث عنها بوضوح.
قامت الشركة للتو بجمع تمويل قدره 1.6 مليار دولار أمريكي؛ جزء منه كان في الأسهم وشهادات ما قبل التمويل، وجزء منه كان في السندات القابلة للتحويل.
وهذا بمثابة وقودٌ للأساسيات، وتخفيفٌ للمساهمين القدامى.
إذا تحقق تحويل الإيرادات بسرعة لاحقًا، فسيقول السوق إن هذا يسمى تمويلًا للنمو.
إذا كانت عملية تحويل الإيرادات بطيئة، سيقول السوق إن هذا يعني الاستمرار في التخفيف.
لذا فإن SHAZ ليست أصلًا منخفض المخاطر.
ليست MRVL، وليست Nokia أيضًا.
MRVL هي السلسلة الأساسية للاتصال بالذكاء الاصطناعي وASIC، بينما Nokia هي إعادة تقييم لشبكات ذكاء اصطناعي بقيمة أقل.
SHAZ أقرب إلى مشروع VC في السوق المفتوح.
إذا نجح، فقد تتحول من إعادة تقييم سحابة ذكاء اصطناعي بحجم صغير إلى منصة بنية تحتية سيادية على مستوى المنطقة.
إذا فشلت، فقد تتحول أيضًا إلى سهم قصة صغيرة عالية capex، وتخفيف عالي، وتقلب مرتفع.
الآن عندما أنظر إلى SHAZ، فأنا أركز على أربع نقاط جوهرية.
أولًا: سرعة نشر وحدات GPU ضمن تعاون NVIDIA.
ثانيًا: متى يبدأ السعة الموقعة البالغة 102 ميغاواط في المساهمة بشكل مستقر في الإيرادات؟
ثالثًا: هل يمكن لهامش الربح الإجمالي وتدفق النقد أن يثبتا أن الأمر ليس حرق أموال مقابل التوسع؟
رابعًا: هل ستوجد ضغوط أكبر لإصدار أسهم إضافية أو ديون لاحقًا؟
إمكانات SHAZ أكبر من IREN، ليس لأن الأخيرة أكثر استقرارًا، بل لأنها أكثر مبكرة، أصغر، أكثر ندرة، وقصتها أنقى.
IREN هي منصة مراكز بيانات للذكاء الاصطناعي بدرجة يقين أعلى.
SHAZ هي خيار سحابة ذكاء اصطناعي سيادية في أستراليا مع مرونة أكبر.
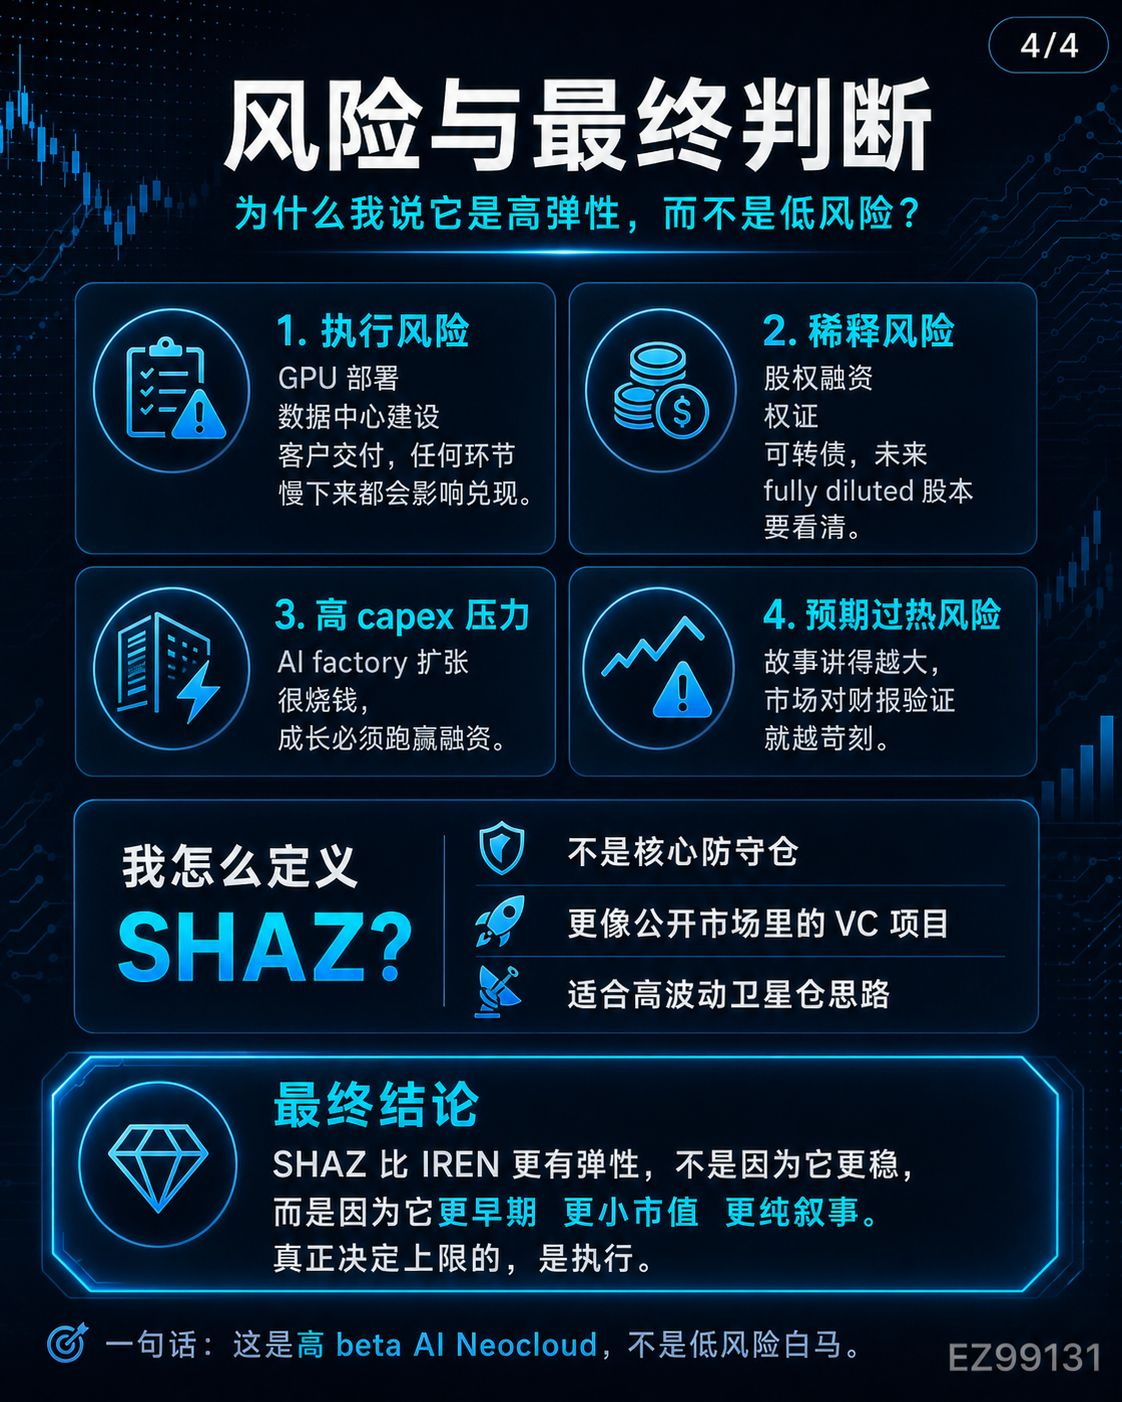
لا يمكن لهذه الورقة أن تكون بوزن ثقيل على أساس الإيمان فقط، ولا يمكن مطاردتها أعمىً بسعر مرتفع.
لكن إذا كانت بالفعل قد حققت تعاون #NVIDIA، وسعة AI factory، وعقود العملاء ومنعطف الإيرادات بالكامل، فقد يكون تسعير السوق لها الآن لا يزال مجرد المرحلة الأولى فقط.
سأضعها ضمن محفظة “أقمار صناعية” عالية التقلبات.
ليس ترويجًا للصفقات، فقط أنا أوثق فرصة صغيرة في بنية الذكاء الاصطناعي التي أعتقد أنها تستحق البحث العميق.
#DYOR