


المصدر: حديث لي عن الخارج
في المقالة السابقة (16 يونيو)، ذكرنا 4 عوامل تؤثر على تحركات السوق القصيرة الأجل، وعندما تحدثنا عن توقعات سياسة الاحتياطي الفيدرالي قلنا إنه إذا تمكن رئيس الاحتياطي الفيدرالي الجديد كيفن وورش من تقديم بعض المشاعر الأكثر اعتدالًا في 17 يونيو (بتوقيت شرق الولايات المتحدة)، فقد يستمر السوق في التفاعل مع الانخفاض المحتمل في DXY.
إذًا، ماذا كانت تأثيرات اجتماع FOMC الذي انتهى في وقت مبكر من صباح اليوم (الموافق لوقت بكين في 18 يونيو) على السوق؟
بالنظر إلى تأثير نتائج اجتماع لجنة السوق المفتوحة الفيدرالية (FOMC) الفعلية، فإن استمرار تثبيت الفائدة عند 3.5%–3.75% دون تغيير يتماشى تمامًا مع توقعات السوق. لكن بعض تصريحات رئيس الاحتياطي الفيدرالي الجديد أدت إلى قدر لا بأس به من التخمينات واضطراب في السوق. يبدو أن وورش لم يقدّم أي جرعة من المشاعر المعتدلة؛ بل إنه أرسل إشارات أكثر تشددًا (hawkish).
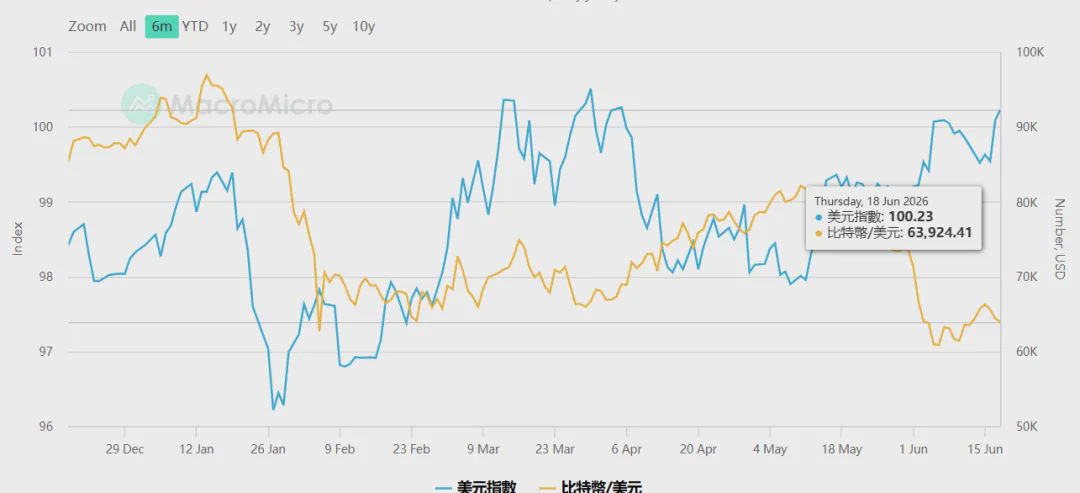
وقبل ذلك، كان السوق قد كوّن بالفعل توقعات باحتمال رفع الفائدة، لكن مع تخفيف حدة التوتر في الحرب بين إيران والولايات المتحدة/وضع إيران والتهدئة، وتراجع أسعار النفط، بدأت توقعات رفع الفائدة تخف قليلًا. أما الآن، فإن توقعات السوق لاحتمال رفع الفائدة من قبل الاحتياطي الفيدرالي قبل نهاية العام قد عادت للارتفاع مرة أخرى. بعد صدور قرار الاجتماع، شهد سوق الأسهم الأمريكي وسوق العملات المشفرة موجة هبوط/تصحيح حاد، ولا يزال التذبذب على المدى القصير واضحًا. وفي الوقت نفسه، تم إعادة سحب مؤشر DXY (مؤشر الدولار الأمريكي) إلى ما فوق 100. كما هو موضح في الشكل التالي.
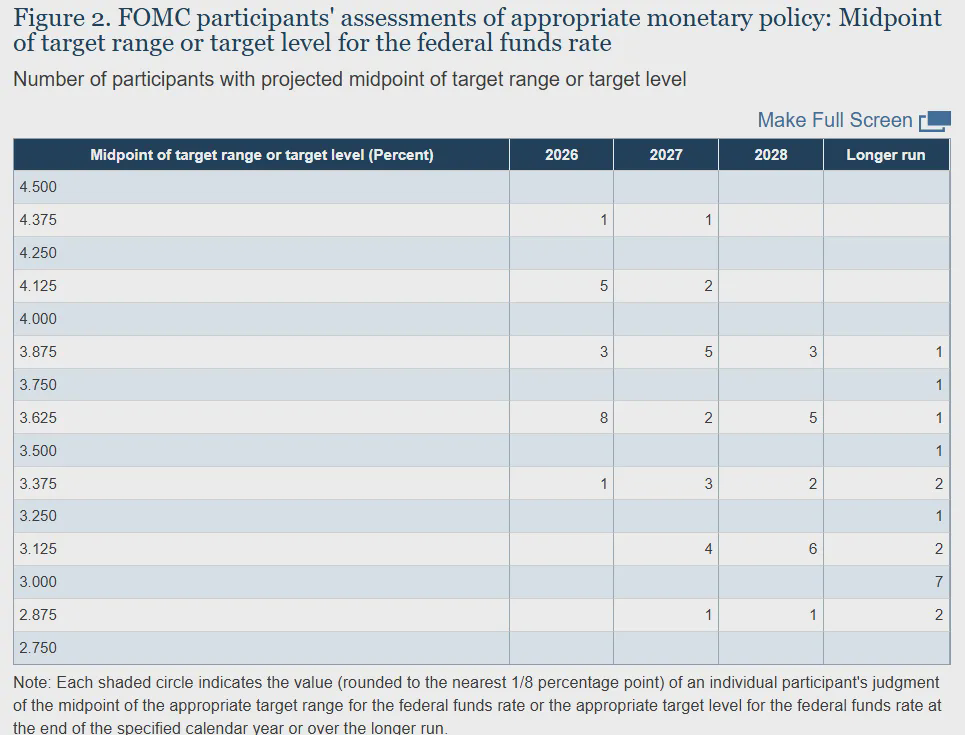
وفقًا للتوقعات المبنية على أحدث مخطط النقاط (النقط/الناتج) يظهر أن 18 من بين 19 مسؤولًا (باستثناء وورش نفسه) قد قدّموا توقعات لمستوى الفائدة بنهاية عام 2026. يتوقع 9 أشخاص رفع الفائدة هذا العام بمقدار 25 نقطة أساس على الأقل (ومن بينهم 6 يتوقعون رفع الفائدة مرتين على الأقل)، ويتوقع 8 أشخاص تثبيت الفائدة دون تغيير، ويتوقع شخص واحد خفض الفائدة بمقدار 25 نقطة أساس. كما هو موضح في الشكل التالي؛ وهذه بالفعل توقعات أكثر تشددًا مقارنة بغيرها.
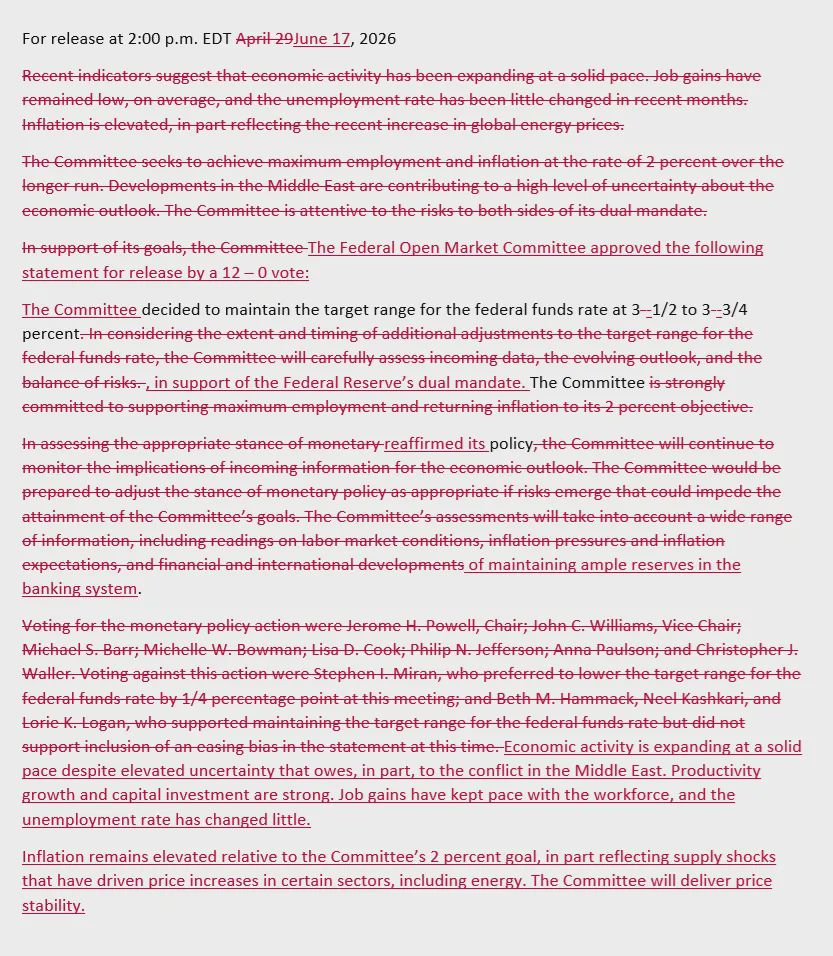
كما أن بيان اجتماع FOMC هذا المرة شهد تغييرًا واضحًا أيضًا: تم تقليص محتواه بشكل كبير يقارب الثلثين. ومن خلال مقارنة البيان السابق (في أبريل) يمكن ملاحظة ذلك: كان في البيان السابق 341 كلمة (كلمات إنجليزية)، بينما كان في هذا البيان 130 كلمة فقط. كما هو موضح في الشكل التالي. ووفقًا لبعض المحللين الاقتصاديين، فإن هذا التغير يعني: وورش، بعد توليه المنصب حديثًا، قلب الطاولة حرفيًا وقام بتقليص بيان سياسة الاحتياطي الفيدرالي بشكل حاد ومكثف. وقد تغيّر إطار التواصل في اجتماع FOMC الحالي بشكل واضح، وقد يحتاج السوق في المستقبل إلى إعادة ضبط توقعاته لمسار الفائدة.
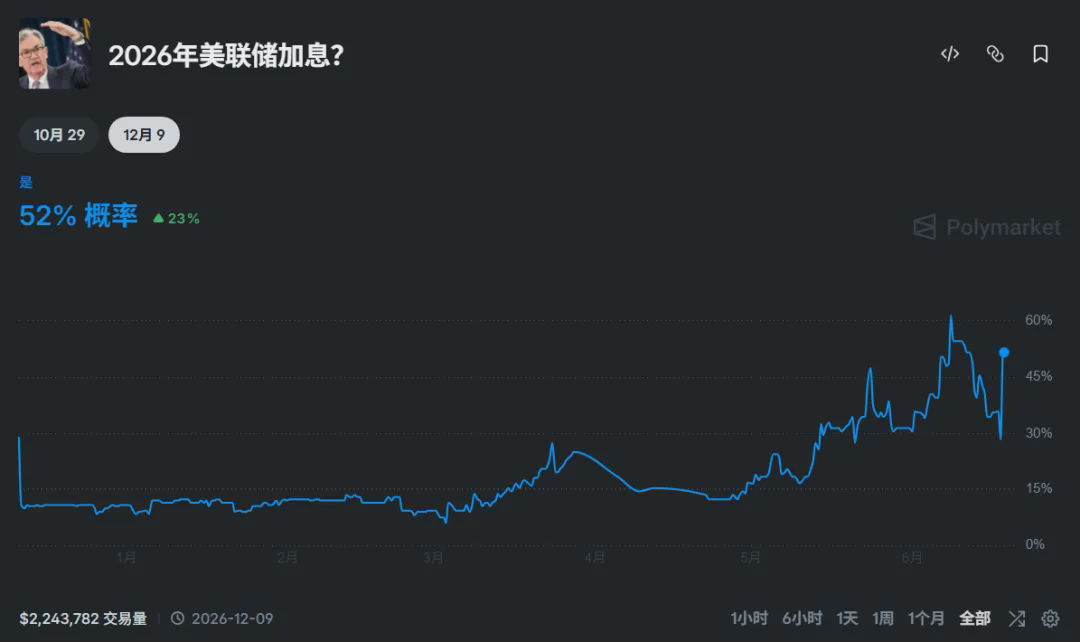
علاوة على ذلك، ومن خلال أحدث عروض الطلبات (الرهانات) في Polymarket، فإن الرهان على احتمال قيام الاحتياطي الفيدرالي برفع الفائدة قبل نهاية هذا العام قد ارتفع من 28% مجددًا إلى 52%، كما هو موضح في الشكل التالي.
بالطبع، رغم أن اجتماع FOMC لشهر يونيو قد انتهى، وأن وورش أنهى أول ظهور له، يبدو أنه لا تزال هناك بعض الأمور غير المؤكدة، مثل:
1) يبدو أن رغبة ترامب كانت دائمًا أن يقوم الاحتياطي الفيدرالي بخفض الفائدة، لكن وورش بعد أن تولّى المنصب مباشرةً ظهر بهذه النزعة المتشددة، فهل سيتضايق ترامب؟
2) في ذلك الوقت، عندما تم ترشيح وورش لتولي منصب رئيس الاحتياطي الفيدرالي، كانت تصريحاته عمومًا تميل إلى اللهجة الأكثر تساهلًا (حمائمية) (على الأقل كان كثيرون يعتقدون آنذاك أن وورش أكثر حمائمية من باول). لكن منذ أن أصبح رئيسًا رسميًا منذ الشهر الماضي، تغيّرت لهجته بشكل واضح. لماذا تغيّر موقفه إلى هذا الحد؟
أعتقد أن ترامب كان ينتظر أيضًا؛ إذ في 19 يونيو سيجتمع الطرفان الإيراني والأمريكي رسميًا لتوقيع مذكرة تفاهم/اتفاق بشأن التهدئة. وفي الأيام السابقة (15 يونيو) كان الأمر مجرد توقيع إلكتروني عبر الإنترنت. أي أن 15 يونيو وقّع الطرفان على اتفاق على الإنترنت أولًا، ثم بعد انتهاء اجتماع FOMC الخاص ب(تحالف/لجنة) 18 يونيو، سيتقابلان في 19 يونيو ليتحدثا وجهًا لوجه. يبدو هذا مثيرًا للاهتمام:
أولًا، إذا كان وورش قبل ذلك قد وقّع فعليًا اتفاق وقف إطلاق النار بشكل رسمي، فبالنسبة إلى السوق فهذا يعني أن سعر النفط سينخفض بالتأكيد، وبالتالي ستنخفض أيضًا ضغوط التضخم. وعندها سيفترض السوق أن الاحتياطي الفيدرالي ينبغي أن يخفض الفائدة وأن يتبنى نهجًا أكثر حمائمية، وبهذا قد يكون وورش في موقف أصعب.
ثانيًا، إذا أظهر وورش بعد اجتماع يوم 18 إشارات شديدة التشدّد، فمن المرجح أن يسقط سوق الأسهم الأمريكي بقوة. وفي هذه اللحظة يمكن لترامب أن يقوم بتوقيع اتفاق وقف إطلاق النار رسميًا في 19 لإعادة تهدئة مشاعر السوق. أما إذا أظهر اجتماع 18 إشارات حمائمية، ووفقًا لشخصية ترامب التي قد تقلب المواقف في أي لحظة، فقد يتم الاستمرار في تأجيل توقيع اتفاق وقف إطلاق النار في 19 دون توقيع بعد.
وبالتالي، سواء بالنسبة لوورش أو بالنسبة لترامب، يبدو أن اختيار التوقيت يمنح الجميع مساحة كافية. إذا كان الاحتياطي الفيدرالي لا يريد إلا مراقبة البيانات لتحديد ما إذا كان سيخفض الفائدة، إذن سيقوم ترامب بخلق بعض البيانات التي تبدو جيدة لك، فهل سنرى في النهاية أن مستقبل أمريكا وسوق الأسهم الأمريكي يحتاجان حقًا إلى إنقاذ من ترامب العظيم؟
يوجد أيضًا موعد زمني مثير للاهتمام: في 19 يونيو هو يوم Juneteenth في الولايات المتحدة (أي عيد يونيو/يونيوثنتس، عطلة قانونية في الولايات المتحدة تهدف إلى إحياء ذكرى إلغاء نظام العبودية). في ذلك اليوم يتم إغلاق بورصة الأسهم الأمريكي، وإضافة إلى عطلة Juneteenth فإن اليومين اللذين يليه تقعان أيضًا يوم السبت ويوم الأحد. هذا يمنح السوق في الأسبوع القادم مزيدًا من الوقت لاستيعاب مختلف الاحتمالات لما سيحدث خلال الأيام التالية، وهذا من دون شك سيزيد أيضًا من حدة التذبذبات قصيرة الأجل في السوق خلال هذه الأيام.
ماذا تغيّر فعليًا نتيجة اندلاع الحرب إلى النهاية؟
ربما توجد تأثيرات لا يمكن رؤيتها، بينما توجد تأثيرات يمكن رؤيتها. فمثلاً، قبل اندلاع الحرب بين إيران والولايات المتحدة (28 فبراير)، كان مؤشر ناسداك عند 24,960 نقطة، وكان سعر البيتكوين 64,000 دولار. أما الآن (18 يونيو) فبدت الحرب وكأنها على وشك الانتهاء: مؤشر ناسداك عند 29,670 نقطة، بينما سعر البيتكوين لا يزال 64,000 دولار.
في الوقت الحالي ما زالت الفائدة عند مستويات مرتفعة، بل إن احتمال رفع الفائدة هذا العام يتزايد أيضًا. والحكومة الأمريكية أيضًا تقف على ديون مرتفعة التكديس (اعتبارًا من يونيو 2026، تجاوز إجمالي حجم الدين العام 39.2 تريليون دولار). كل هذا يبدو مليئًا بالمخاطر، لكن سوق الأسهم الأمريكي والذكاء الاصطناعي ما زالا يبدوان وكأنهما في حالة جنون. فبالإضافة إلى عمالقة التقنية الذين تم إدراجهم بالفعل مثل سبيس إكس (اعتبارًا من 18 يونيو، تجاوزت القيمة السوقية 2.5 تريليون دولار)، وOpenAI وAnthropic… إلخ، يبدو أن الجميع في طابور للإدراج. تشير المؤشرات إلى أن الفقاعة تكبر أكثر فأكثر، لكن لا يزال غير واضح متى قد تنفجر. ربما، طالما أن قصة أسهم التكنولوجيا ونمو الأرباح يمكن أن يستمرا في التفوق على تقييمات السوق (الزخم السعري)، فقد تظل أسهم الولايات المتحدة قادرة على مواصلة تسجيل قمم جديدة.
إن أكبر مخاطر الاقتصاد الكلي الآن، يبدو أنها لم تعد تقتصر على سؤال: هل سيرفع الاحتياطي الفيدرالي الفائدة هذا العام مرة أو مرتين؟ بل إن الأمر يتعلق بالسؤال الذي ذكرناه أعلاه: إلى متى يمكن أن تستمر قصة الذكاء الاصطناعي. إذا ظهرت لاحقًا إشارات غير جيدة في تقارير أرباح شركات رائدة مثل إنفيديا ومايكروسوفت وجوجل… وإذا كانت نموات عمالقة جديدة مدرجة أو قريبة من الإدراج مثل SpaceX وOpenAI وAnthropic أقل بكثير من المتوقع، فقد تظهر مخاطر كامنة لتقييمات سوق الأسهم الأمريكي المرتفعة حاليًا. ومن حيث المخاطر المتعلقة برفع الفائدة من جانب الاحتياطي الفيدرالي، فقد تم بالفعل طرحها وتفسيرها مسبقًا إلى حد ما في السوق. بعد ذلك، إذا لم تكن تقارير أرباح شركات التكنولوجيا في الشهر القادم (يوليو هو موسم تقارير شركات التكنولوجيا في سوق الأسهم الأمريكي، وتتجمع غالبًا من منتصف يوليو إلى منتصف أغسطس) مطابقة للتوقعات المستهدفة، فسيصبح تذبذب السوق في الربع الثالث من هذا العام أكبر، وسيمتلئ بمزيد من عدم اليقين الجديد.
وبالإضافة إلى عامل التقارير المالية الخاصة بالذكاء الاصطناعي المذكور أعلاه، يوجد عامل سياسي آخر يجب الانتباه إليه في النصف الثاني من هذا العام، وهو الانتخابات النصفية في الولايات المتحدة، والتي ستزيد إلى حد ما من احتمال تذبذب السوق في الربع الثالث. على كل حال، إذا استمر كل شيء مطابقًا للتوقعات، فسنواصل ما بدأنا به؛ أما إذا لم يحدث ذلك، فعلينا أن نراقب الحالة ونتحرك وفقًا لها.
بالطبع، ومن زاوية ما، أنا أحب هذه حالة عدم اليقين؛ لأنه بمجرد أن يتعطل سيناريو السوق الحالي، تصبح هذه أيضًا مرحلة من الفرص الجديدة الملائمة لمواصلة التخطيط طويل الأجل. والشرط هو أننا نحتاج إلى الاستعداد مسبقًا، بما في ذلك الاستعداد من ناحية المراكز (التموضع) والاستعداد نفسيًا. انظر إلى الفقاعة عندما يكون السوق مزدهرًا، وفكّر في الأزمة عند لحظة الحماس، وعندما يسيطر الهلع على الجميع، عندها خذ مركزًا تتحمل مخاطره واغتنم الفرصة بشجاعة. في هذا السوق، في النهاية، سيكون الفائزون هم القلة فقط.
سأتحدث اليوم (20260618) عن هذه الأمور. خارج ما يُقال، فإن جميع المخرجات هي آراء وتحليلات من منظور شخصي، وتُستخدم فقط كمرجع للتفكير والتبادل، ولا تُشكّل أي نصيحة استثمارية.