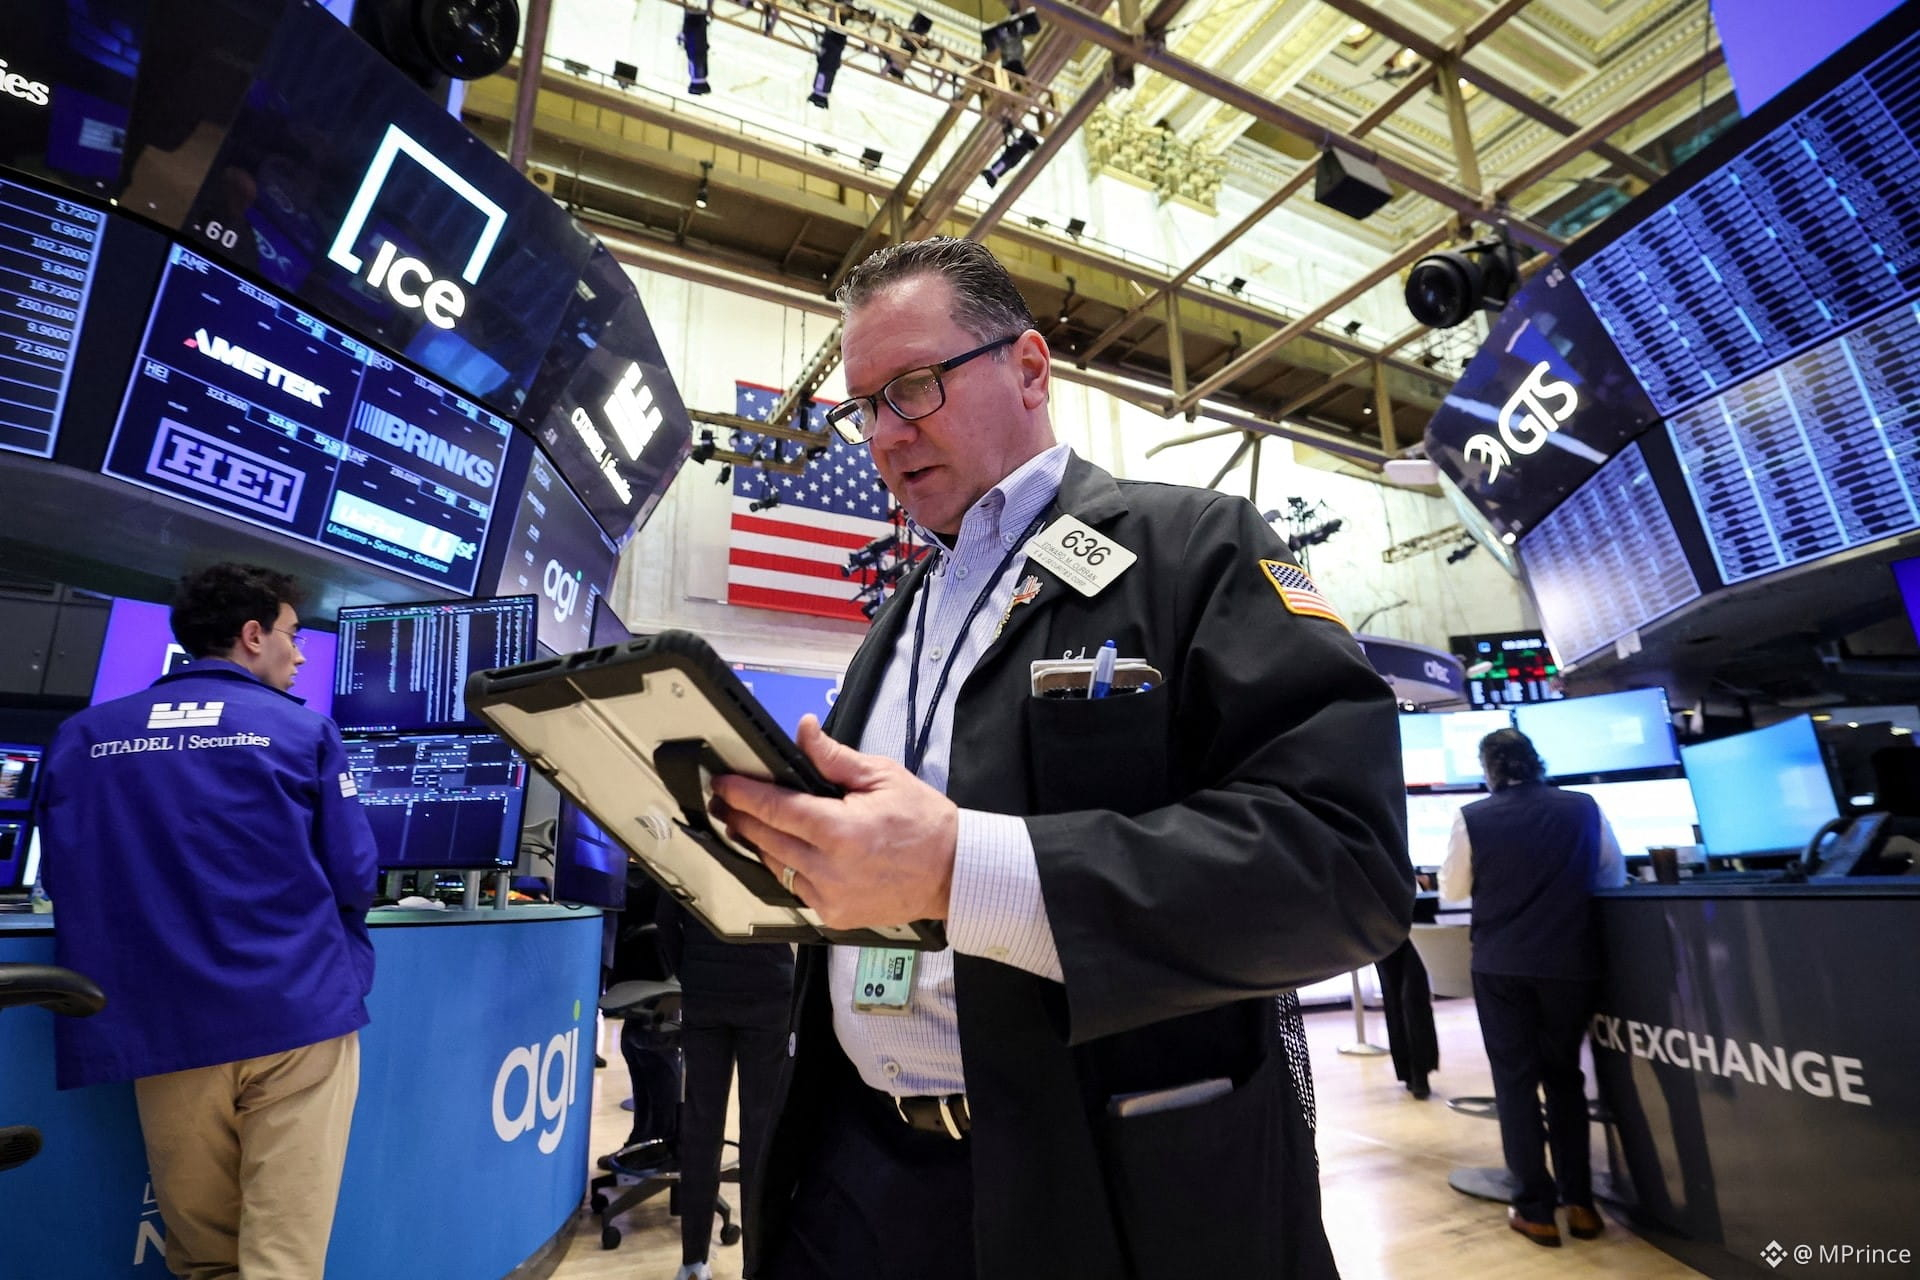
تتكثف تكاليف التمويل للأسهم الأمريكية بسرعة بسبب عدة قوى سوقية قوية تحدث في نفس الوقت. أحد المحركات الرئيسية هو صعود الأسهم المدفوع بالذكاء الاصطناعي، والذي دفع العديد من المستثمرين لزيادة تعرضهم للأسهم. كما أن الطرح العام الأولي المتوقع بقيمة 75 مليار دولار لشركة SpaceX يضيف أيضًا ضغطًا على النظام. في الوقت نفسه، يؤدي النمو السريع لصناديق الاستثمار المتداولة بالرافعة المالية إلى زيادة الطلب على الأموال المقترضة. هذه العوامل المشتركة تضع ضغطًا على النظام المالي في وول ستريت. هذا الضغط واضح بشكل خاص في أسواق المشتقات المالية للأسهم. ويظهر أن الطلب ينمو بشكل أسرع مما يمكن للنظام التعامل معه بسهولة.
علامة واضحة على هذا الضغط هي الزيادة الحادة في هوامش التمويل في عقود S&P 500 الآجلة. لقد وصلت هذه الهوامش إلى أوسع مستوى لها منذ أواخر 2024 مقارنة بمعدلات تمويل الخزانة. وهذا يعني أنه أصبح من المكلف أكثر الاحتفاظ بمراكز ذات رافعة مالية في الأسهم. يقوم العديد من مديري الأصول بزيادة المراكز الطويلة في عقود S&P 500 الآجلة للاستفادة من الاتجاه القوي في السوق. هذا يخلق طلبًا كبيرًا على التمويل. ومع ذلك، فإن إمدادات قدرة الميزانية العمومية من البنوك والتجار محدودة. هذا الخلل يدفع التكاليف أعلى.
المشكلة الرئيسية ليست نقص المال في النظام بشكل عام. بدلاً من ذلك، هو نقص في قدرة الميزانية العمومية بين المؤسسات المالية الكبيرة. تواجه البنوك تنظيمات صارمة وحدود رأس المال، مما يقيّد مقدار المخاطر التي يمكن أن تتحملها. مع زيادة استخدام المستثمرين للرافعة، تكافح البنوك لمواكبة الطلب. وهذا يخلق تكاليف أعلى لتمويل مراكز الأسهم. تبقى الأسواق الأخرى، مثل الخزائن الأمريكية والديون الشركات، مستقرة. وهذا يظهر أن المشكلة محددة بمشتقات الأسهم، وليس النظام المالي بأكمله.
النمو السريع لصناديق الاستثمار المتداولة بالرافعة المالية يلعب أيضًا دورًا كبيرًا في هذا الوضع. تتيح هذه المنتجات للمستثمرين اتخاذ مراكز أكبر باستخدام الأموال المقترضة، مما يزيد من التعرض العام للسوق. مع تدفق المزيد من الأموال إلى هذه الصناديق، يرتفع الطلب على التمويل أكثر.
#USEquityFundingCostsSurge
علامة واضحة على هذا الضغط هي الزيادة الحادة في هوامش التمويل في عقود S&P 500 الآجلة. لقد وصلت هذه الهوامش إلى أوسع مستوى لها منذ أواخر 2024 مقارنة بمعدلات تمويل الخزانة. وهذا يعني أنه أصبح من المكلف أكثر الاحتفاظ بمراكز ذات رافعة مالية في الأسهم. يقوم العديد من مديري الأصول بزيادة المراكز الطويلة في عقود S&P 500 الآجلة للاستفادة من الاتجاه القوي في السوق. هذا يخلق طلبًا كبيرًا على التمويل. ومع ذلك، فإن إمدادات قدرة الميزانية العمومية من البنوك والتجار محدودة. هذا الخلل يدفع التكاليف أعلى.
المشكلة الرئيسية ليست نقص المال في النظام بشكل عام. بدلاً من ذلك، هو نقص في قدرة الميزانية العمومية بين المؤسسات المالية الكبيرة. تواجه البنوك تنظيمات صارمة وحدود رأس المال، مما يقيّد مقدار المخاطر التي يمكن أن تتحملها. مع زيادة استخدام المستثمرين للرافعة، تكافح البنوك لمواكبة الطلب. وهذا يخلق تكاليف أعلى لتمويل مراكز الأسهم. تبقى الأسواق الأخرى، مثل الخزائن الأمريكية والديون الشركات، مستقرة. وهذا يظهر أن المشكلة محددة بمشتقات الأسهم، وليس النظام المالي بأكمله.
النمو السريع لصناديق الاستثمار المتداولة بالرافعة المالية يلعب أيضًا دورًا كبيرًا في هذا الوضع. تتيح هذه المنتجات للمستثمرين اتخاذ مراكز أكبر باستخدام الأموال المقترضة، مما يزيد من التعرض العام للسوق. مع تدفق المزيد من الأموال إلى هذه الصناديق، يرتفع الطلب على التمويل أكثر.
#USEquityFundingCostsSurge