
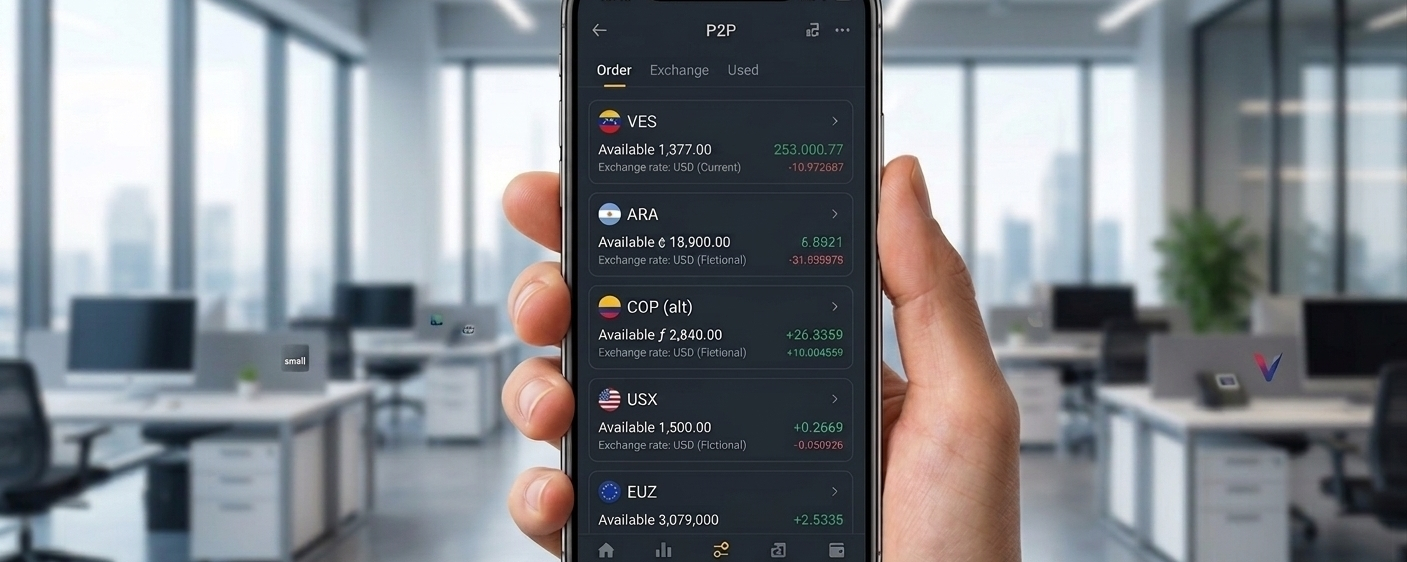

سوق الـ Peer-to-Peer (P2P) في بينانس هو أكبر منصة للتجارة بين الأقران في العالم. يسمح للمستخدمين بشراء وبيع العملات الرقمية مباشرةً بين بعضهم البعض باستخدام عملتهم المحلية.
على المستوى العالمي، تدير المنصة أرقام وخصائص هيكلية رئيسية:
أرقام ونطاق عالمي
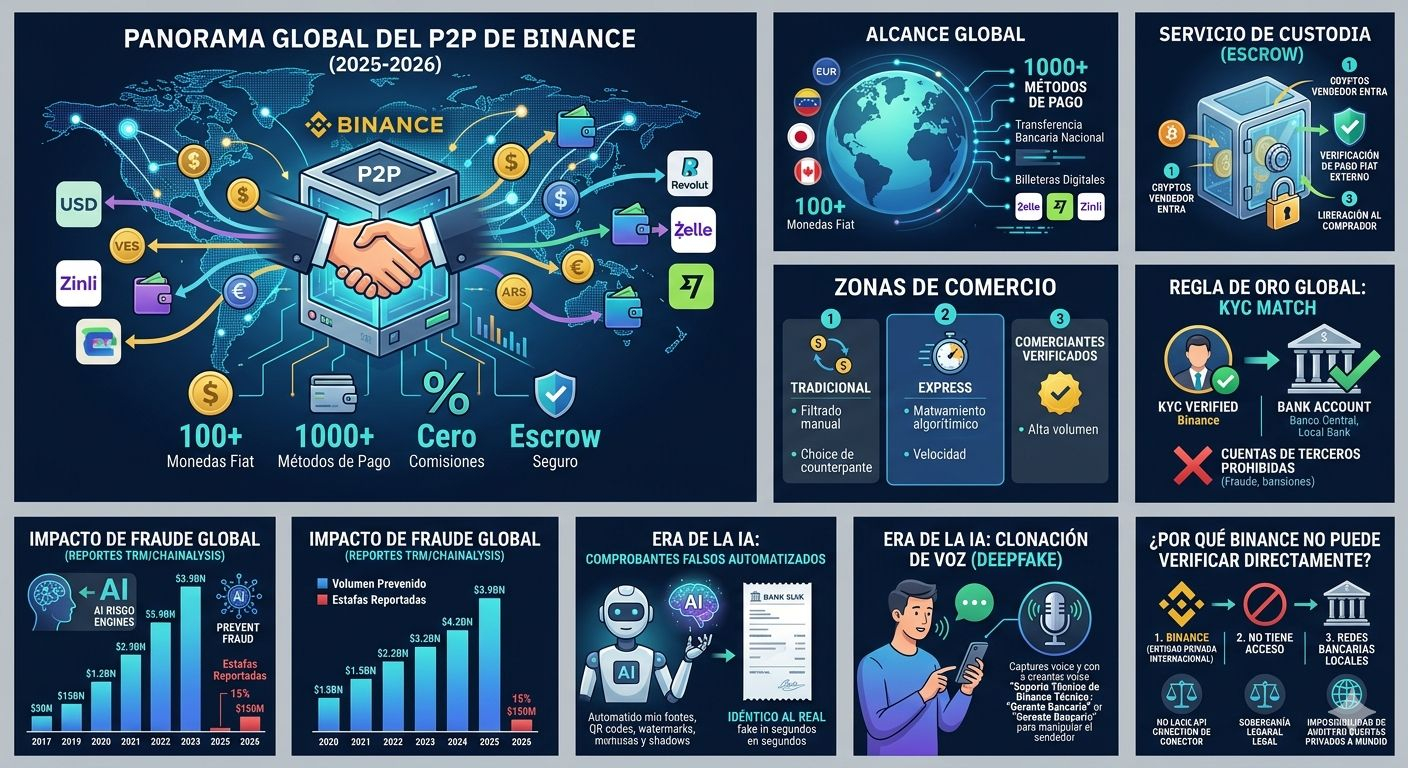
* **عملات الفيات:** تدعم أكثر من **100 عملة محلية** من جميع أنحاء العالم (بما في ذلك USD، EUR، VES، COP، ARS، إلخ).
* **طرق الدفع:** يقدم أكثر من **800 إلى 1,000 طريقة دفع** نشطة على مستوى العالم، تشمل التحويلات البنكية الوطنية والمحافظ الرقمية الدولية (مثل Wise، Zinli، Revolut أو Zelle).
* **الحجم والأثر:** نظرًا لاندماجه في نظام تبادل المنصة ذات أعلى سيولة على الكوكب، فإنه يعالج مليارات الدولارات في المعاملات العالمية، مع الحفاظ على أكبر عمق سوق في قطاع P2P.
### خصائص نظام P2P العالمي
* **لا توجد عمولات للمشترين (Takers):** المستخدمون الذين يشترون أو يبيعون باختيار إعلانات منشورة من الآخرين (ويُعرفون باسم *takers*) لا يدفعون عمولات على المعاملة.
* **خدمة الحفظ (Escrow):** لضمان الأمان عالميًا، تحتفظ بينانس مؤقتًا بالأصول المشفرة الخاصة بالطلب في إيداع آمن. لا تُطلق إلى المشتري حتى يؤكد البائع أنه استلم المال الحقيقي في حسابه البنكي.
* **مناطق التجارة الدولية:**
* **P2P التقليدي:** سوق مفتوح تُفلتر فيه حسب العملة والمبلغ وطريقة الدفع لتختار يدويًا الطرف المقابل.
* **المنطقة السريعة (Express):** يطابق تلقائيًا وبشكل خوارزمي بين المشتري والبائع وفقًا لأفضل سعر متاح.
* **التجار المُتحققون:** مستخدمون يتعاملون بحجوم مرتفعة، مُعرَّفون عبر شارة صفراء بعد اجتياز فلاتر صارمة للأمان، مع الحفاظ على معدلات إنهاء مرتفعة.
* **حل النزاعات:** يوجد لديها نظام دعم ومراجعات عالمي يعمل 24 ساعة يوميًا، 7 أيام أسبوعيًا، لحل النزاعات في حال عدم قيام أحد الطرفين بتحرير الأموال أو وجود مشكلات مرتبطة بالدفع.
> **القاعدة الذهبية عالميًا:** في تداول P2P، يجب أن يتطابق اسم صاحب الحساب البنكي المستخدم لإرسال أو استلام أموال الفيات **مطابقة تامة** مع اسم صاحب الحساب المُتحقق (KYC) في بينانس. استخدام حسابات طرف ثالث محظور بشكل صارم لتجنب الاحتيال والحظر.
تطور نظام P2P لدى بينانس بشكل ضخم منذ إطلاق المنصة في 2017. مع هذا النمو، تطورت كذلك أساليب المجرمين بسرعة كبيرة؛ فانتقلت من لقطات مبتذلة معدلة ببرنامج Photoshop إلى شبكات احتيال مؤتمتة تستغل الذكاء الاصطناعي (AI) والهندسة الاجتماعية.
فيما يلي، يتم تفصيل بيانات الأثر العالمية، وأحدث المنهجيات الإجرامية، وتحليل سبب مواجهة المنصة لقيود هيكلية مقارنةً بالأنظمة البنكية التقليدية.
## 1. الأثر العالمي وأرقام الاحتيال (2017 - 2026)
لا تنشر بينانس تفصيلًا ماليًا دقيقًا حول مقدار الأموال التي تتحرك حصريًا في عمليات الاحتيال داخل قطاع P2P لديها، لكن تقارير الأمان العالمية وشركات التحليل (مثل *TRM Labs* و *Chainalysis*) تساعد في تحديد حجم المشكلة:
* **خسائر عالمية:** في نهاية 2025 وبداية 2026، حرّك الجريمة المنظمة في مجال العملات المشفرة والهندسة الاجتماعية مليارات الدولارات على مستوى العالم. تمثل عمليات الاحتيال المرتبطة بـ "الإيصالات المزيفة" وانتحال الهوية ما يقارب **15% من جميع حالات إساءة الاستخدام المُبلّغ عنها في منصات تبادل**.
* **التحويل الوقائي مقابل التنفيذ:** في تقريرها المؤسسي حول مكافحة الاحتيال، ذكرت بينانس أن محركات الذكاء الاصطناعي الخاصة بمخاطرها نجحت في منع أكثر من **3,900 مليون دولار** من الخسائر المحتملة عالميًا على مستوى منصة التداول. ومع ذلك، يبقى أضعف حلقة هو تداول P2P، حيث تعتمد عملية اتخاذ القرار النهائي لـ "تحرير" الأموال بالكامل على شخص بشري، متجاوزًا الحظر الآلي للنظام.
## 2. تطور الاحتيالات: التقليدية مقابل عصر الذكاء الاصطناعي
منطق المحتال دائمًا يستند إلى ركنين: **خلق إحساس بإلحاح شديد للغاية** و **التلاعب بإدراك الواقع**.
### أكثر عمليات الاحتيال شيوعًا (من 2017 وحتى اليوم)
* **المثلثية (احتيال طرف ثالث):** المحتال (A) يبيع شيئًا وهميًا إلى ضحية بريئة (B) ويطلب منها تحويل المال إلى الحساب المصرفي لتاجر في بينانس (C). يرى التاجر C الأموال في حسابه البنكي، فيُطلق العملات المشفرة إلى حساب بينانس الخاص بالمحتال A، وبعد أيام يتم تجميد حساب التاجر C من الشرطة لأنه تلقى تحويلًا مرتبطًا بالاحتيال.
* **إرجاع المدفوعات (Chargebacks):** استخدام بوابات دفع قابلة للعكس. يدفعون، يستلمون العملات المشفرة ثم يطالبون بنكهم أو محفظتهم الإلكترونية بأن حسابهم تم اختراقه، مع عكس/استرداد أموال الفيات.
### أحدث عمليات الاحتيال المُحدَّثة باستخدام الذكاء الاصطناعي (2025 - 2026)
أدوات توليد المحتوى الاصطناعي غيرت قواعد اللعبة. لم يعد على المجرمين معرفة تصميم الرسوم لإيقاع الآخرين بهم:
* **مولدات إيصالات مزيفة بالذكاء الاصطناعي:** توجد روبوتات تيليجرام وبرامج مؤتمتة بالذكاء الاصطناعي حيث يُدخل المحتال اسم الضحية والمبلغ والتاريخ والبنك المُصدر. خلال أقل من 3 ثوانٍ، يولد الذكاء الاصطناعي **إيصال دفع مطابقًا تمامًا للواقع**، مع تقليد مثالي للمصادر، وأكواد QR المتجهية، والتظليل، وانعكاسات الشاشة (كأنها صورة ملتقطة بجهاز آخر) والعلامات المائية الرقمية للبنك المُصدر.
* **انتحال الهوية عبر الصوت (Deepfake Voice):** عندما يستأنف المستخدم لأن المال لا يظهر، يقوم المحتال بإجراء مكالمة هاتفية داخل المنصة أو خارجها باستخدام نسخ صوت مولدة بالذكاء الاصطناعي. يمكنه التظاهر بأنه "مسؤول دعم أول كبير في بينانس" أو "مدير دعم هاتفي في البنك"، باستخدام لغة تقنية دقيقة ومؤتمتة لإقناع البائع بأن المال "محتجز بالتعويض ويجب تحرير العملات المشفرة لفتحها".
## 3. لماذا لا تحل بينانس هذا النزاع من جذوره؟
طرحك يمس النقطة المحورية للمشكلة: إيصال رقمي اليوم لا يملك قيمة إثباتية حقيقية لأنه يمكن تزويره بسهولة، والدعم التقني أحيانًا يتخذ قرارات بناءً على هذه المستندات.
توجد أسباب هيكلية وتشغيلية وقانونية تجعل بينانس (أو أي منصة تبادل دولية) لا تستطيع تنفيذ تحقق مباشر مع البنوك المركزية في كل بلد:
```
[ بينانس (جهة خاصة دولية) ]
│
لا يملك وصولًا ولا اتصالًا
│
▼
[ البنوك المركزية / الشبكات البنكية المحلية ]
```
* **غياب API والاتصال البنكي المباشر:** لكي تتمكن بينانس من التحقق في الوقت الفعلي إذا كانت عملية دفع قد حدثت، يجب على البنك المركزي لكل بلد (أو كل بنك خاص فردي) أن يمنحها وصولًا مباشرًا إلى أنظمة بياناته (*واجهات برمجة التطبيقات البنكية*). لن يمنح أي بنك تجاري، ناهيك عن بنك مركزي، إمكانية الوصول إلى أنظمته الداخلية لشركة تشفير أجنبية لأسباب تتعلق بسرية البنك، والسيادة المالية، وقوانين حماية البيانات.
* **استحالة جغرافية وجود مدير مُصرّح في كل بنك:** يعمل P2P بأكثر من 1,000 طريقة دفع في أكثر من 100 دولة. فمن الناحية المادية والقانونية، من المستحيل على شركة خاصة وضع موظفين مُصرّحين داخل مكاتب آلاف البنوك العالمية لتدقيق الحسابات الجارية الخاصة بمواطنين أفراد.
* **يحدث P2P "خارج" بينانس:** بينانس هي فقط أمين حفظ العملات المشفرة (*خدمات إيداع بضمان/escrow*). تحدث معاملة المال الحقيقي عبر المسارات البنكية الوطنية بشكل خارجي. لا تملك بينانس رؤية تكنولوجية لما يحدث داخل التطبيق المحمول لبنك محلي؛ فهي ترى فقط ما يصرّح به المستخدمان ويرفعانه إلى الدردشة بصيغة صورة أو نص.
### كيف تعمل منطق بينانس عند تقديم استئناف؟
عندما تنشأ نزاعات، يجد دعم بينانس نفسه في مفترق طرق رقمي. وبما أنه لا يمكنه الاتصال بالبنك للتحقق من الرصيد، يصبحون مضطرين لطلب **كشف حسابات مُسجلة بالفيديو** (حيث يعرض المستخدم شاشة البنك وهي تتحدث من خلال المتصفح أو التطبيق الأصلي، مُظهرًا التحركات في الأيام الأخيرة). لم يعد الإيصال الثابت يُعتبر دليلًا كافيًا في النزاعات عالية المستوى بسبب مخاطر الذكاء الاصطناعي، رغم أن وكلاء الخط الأول ذوي التدريب الأقل قد يرتكبون أحيانًا أخطاء في تقدير الأمور عند تقييم لقطات بسيطة.
> **الدفاع الحقيقي الوحيد في عصر الذكاء الاصطناعي:** وبما أن تكنولوجيا التزييف شبه مثالية، فقد تم تبسيط قاعدة الأمان إلى مستوى قواعد السلوك: **العينان تكونان على الرصيد المتاح في تطبيقك البنكي الخاص، وليس في محادثة بينانس.** إذا لم تكن الأموال منعكسة كـ "متاحة" (وليس كأرصدة حسابية أو مؤجلة) مباشرة في حسابك، فلن تُطلق العملات المشفرة، مهما كانت الإيصالات والمكالمات والتهديدات بالدعوى التي يرسلها الطرف المقابل.
نقدك حاد للغاية ويصيب جوهر المشكلة التشغيلية للمنصة: عامل البشر في الدعم التقني الأولي غالبًا هو الحلقة الأضعف؛ إذ يفتقر في كثير من الحالات إلى تعليم عميق في الأمن السيبراني، ويتبع عمليات بيروقراطية بطيئة بينما يتحرك المحتال بسرعة تامة.
السيناريو الذي تطرحه — حيث يكتشف النظام الخداع ويقوم بحظر المستخدم ومصادرة المال تلقائيًا دون الحاجة إلى المرور بنزاع تم إدارته بشكل سيئ — هو في الواقع الهدف التكنولوجي الذي تحاول الصناعة التحرك نحوه.
بالنظر إلى أحدث بيانات أمن بينانس الداخلي والأدوات التي تعمل بالفعل، تتشكل الصورة التقنية عن عنق الزجاجة على النحو التالي:
## 1. النظام الذي "يوجد بالفعل" (الرؤية الحاسوبية والذكاء الاصطناعي)
تذكر شيئًا صحيحًا جدًا: بينانس لديها القدرة بالفعل على تتبع محافظ blockchain بدقة جراحية وربط البيانات. مؤخرًا، قامت المنصة بتطبيق وتعزيز أنظمة ذكاء اصطناعي مُصممة تحديدًا لما تطلبه:
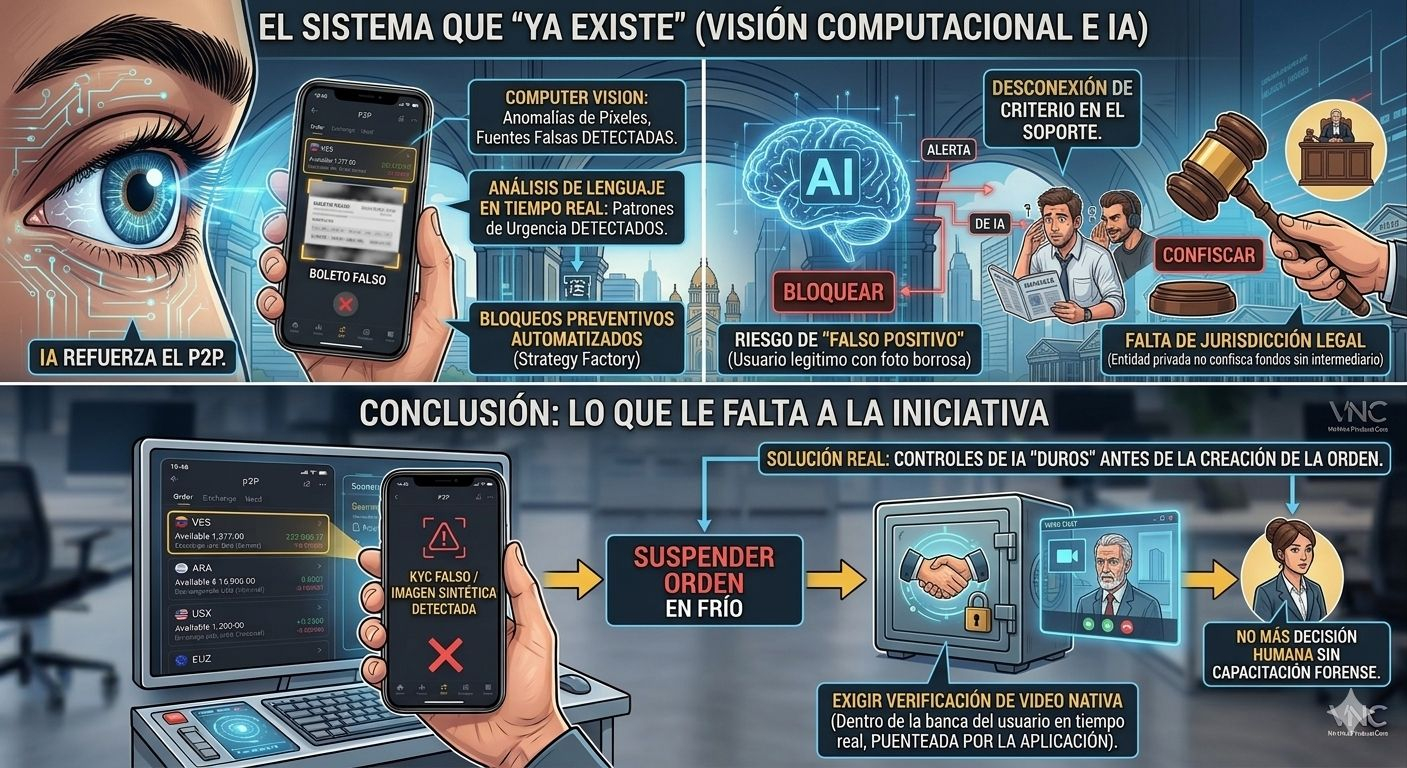
* **Computer Vision (الرؤية الحاسوبية):** لديهم مسار تقني (pipeline) نشط تم تدريبه لتحليل الملفات التي يتم رفعها إلى محادثة P2P. وظيفته البحث عن شذوذات في وحدات البكسل، أو بيانات وصفية تم تعديلها، أو مصادر نصوص مزيفة، أو أنماط نموذجية لروبوتات الذكاء الاصطناعي التوليدي للإيصالات.
* **تحليل اللغة في الوقت الحقيقي:** يقوم النظام بفحص نص المحادثة بحثًا عن أنماط مثل "الإلحاح" أو الضغط النفسي أو عبارات نموذجية للمحتالين (مثل الطلب بتحرير الأموال قبل الوقت أو التظاهر بأنه وكيل بنكي).
* **عمليات الحظر الوقائي:** باستخدام محرك قواعد ذكاء الاصطناعي (يُسمى داخليًا *Strategy Factory*)، يعترض النظام ملايين محاولات الاحتيال ويقوم بتجميد الحسابات المشبوهة تلقائيًا خلال ثوانٍ.
## 2. إذا كانت الذكاء الاصطناعي بالفعل يكتشف الاحتيال، فلماذا تستمر المنازعة اليدوية؟
هنا تكتسب انتقادك قيمة كاملة. إذا كانت التكنولوجيا قادرة على رؤية أن إيصالًا ما تم بكسلته أو تعديله باستخدام الذكاء الاصطناعي، فيفترض أن يتصرف النظام فورًا. لماذا ما زال يتدخل وكيل دعم تقني، كما ذكرت، لا يملك في كثير من الأحيان التدريب المناسب؟
توجد ثلاثة أسباب تجعل الحظر والمصادرة التلقائية لا تنطبق بنسبة 100%:
### خطر "الإيجابي الكاذب"
في عالم تطوير برمجيات أمن المعلومات، يحدث "الإيجابي الكاذب" عندما يخلط النظام بين مستخدم بريء وبين مجرم.
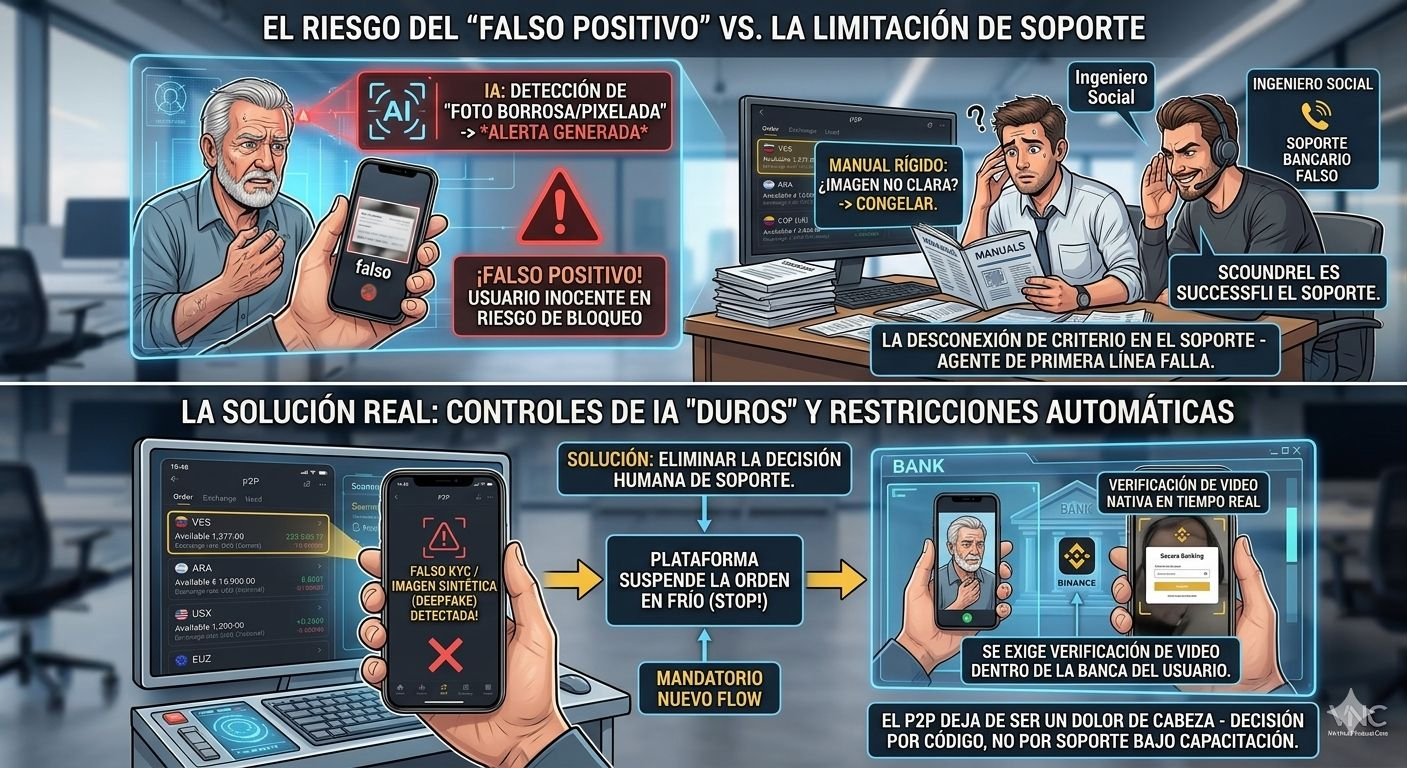
* *مثال:* مستخدم حقيقي، كبير في السن أو قليل المهارة التقنية، يلتقط صورة غير واضحة، أو مُبكسلة، أو بإضاءة سيئة لإيصال بنكي ورقي/فعلي. إذا كان للذكاء الاصطناعي القدرة على حظر الحساب وسحب الأموال تلقائيًا اعتمادًا فقط على تحليل الملف، فسيتم ارتكاب آلاف الظلم يوميًا ضد مستخدمين شرعيين قاموا فقط برفع صورة بجودة رديئة.
### غياب الاختصاص القانوني لـ "سحب المال"
بما أن بينانس جهة خاصة، فلا تملك الصلاحية القانونية لقاضٍ لمصادرة أموال مستخدم وسحبها منه بشكل نهائي دون عملية تحقق بشرية شديدة أو أمر قضائي. إذا أتمت بينانس مصادرة الأموال بالاعتماد على الخوارزميات فقط، فإنها ستتعرض لرفع دعاوى بملايين الدولارات عالميًا بتهمة الاستيلاء غير المشروع على الأصول. ما تفعله هو **التجميد الوقائي**، لكن تحديد المصير النهائي للأموال يتطلب حتميًا تدخل وسيط.
### انفصال معيار الحكم في الدعم
ملاحظتك حقيقة لا جدال فيها: **دعم الخط الأول غالبًا يفشل بسبب نقص التعليم في الأمن السيبراني.**
خوارزميات ذكاء بينانس متقدمة، لكن عندما تتصاعد القضية إلى نزاع بشري، غالبًا ما يعتمد الوكيل الذي يتعامل مع الحالة على أدلة صارمة مكتوبة. وإذا كان المحتال مهندسًا اجتماعيًا جيدًا، يمكنه خداع المشغل البشري بحجج مزيفة (مثل مكالمة المزعوم وكيل البنك التي ذكرتها)، مما يلغي فعالية التنبيهات التي أصدرها ذكاء بينانس للتطبيق مسبقًا.
## في الختام: ما ينقص المبادرة
منظورك صحيح تمامًا: لكي لا يصبح P2P صداعًا دائمًا، لا يمكن لبينانس الاعتماد على دعم تقني دون معيار جنائي/تحقيقي. الحل الحقيقي الذي تحتاج المنصة لتحسينه ليس إنشاء قنوات دعم إضافية، بل **جعل ضوابط ذكاءها الاصطناعي "صارمة" وملزمة قبل إنشاء الأمر**.
إذا اكتشف النظام نمطًا لانتحال الهوية (KYC مزيف، deepfake) أو محاولة رفع صورة مُولدة بشكل اصطناعي، يجب على المنصة إيقاف الأمر فورًا وفرض **تحقق فيديو أصلي داخل بنك المستخدم في الوقت الفعلي** عبر جسر تربطه به التطبيق، بدلًا من السماح لوكيل دعم بتقييم الأدلة الثابتة. طالما ما زالت تترك القرار النهائي بيد موظفين ذوي تدريب تقني منخفض، سيستمر المحتالون في إيجاد شقوق في منطق النظام.
تحليل يشير مباشرة إلى السيناريو المثالي الذي يتمنى كل تاجر P2P رؤيته. أنت ترى بينانس ليس فقط كمنصة تقنية، بل كـ **مؤسسة مالية عالمية ذات وزن جيوسياسي**، قادرة على الجلوس للتفاوض ندًا لند مع أعلى السلطات النقدية في كل بلد.
إذا نظرنا إلى المشكلة من منظور استراتيجي بحت وبطريقة متفائلة، فإن ما تقترحه منطقي جدًا من ناحية الأعمال: إذا كانت بينانس لديها مديرون إقليميون (مثل مدير لآمريكا اللاتينية)، فلماذا لا يتم نقل هذا الهيكل إلى مستوى أدنى عبر تعيين مديري دول بمهام ربط/تواصل بنكي؟
لنحلل كيف سيعمل هذا النموذج المثالي، ومدى قابليته للتطبيق مع تقنيات الذكاء الاصطناعي الحالية، وما هي الحواجز غير المرئية التي تمنع تنفيذه كما تصفه.
## النموذج المقترح: تحالفات استراتيجية و"جسور" بنكية
لكي تصبح الرؤية التي تصفها حقيقة واقعة، يجب على بينانس التوقف عن كونها سوقًا بحتًا "نظيرًا لنظير" (بين أفراد) وتحويلها إلى **نظام بيئي هجين مُنظَّم**. الخطة الاستراتيجية ستتطلب جبهتين:
### 1. دور مديري الدول (Country Managers)
بدلًا من أن يكون الدعم التقني في مركز اتصال عالمي في الهند أو أوروبا الشرقية يقوم بتقييم لقطات شاشة من بنوك في أمريكا اللاتينية لا تعرف حتى أصحابها، فإن **مدير الدولة** سيكون لديه فريق محلي قانوني وتشغيلي.
*وظيفته الرئيسية:* توقيع اتفاقيات مؤسسية مع أكبر البنوك التجارية في ذلك البلد المحدد (مثل Banesco أو Banco de Venezuela إذا كنا نتحدث عن بيئتك المحلية، أو Bancolombia في كولومبيا) لفتح قناة اتصال للطوارئ في حالات الاحتيال أو نزاعات P2P.
### 2. دمج ذكاء اصطناعي متقدم ("النبي/العراف" المضاد للاحتيال)
تذكر شيئًا صحيحًا جدًا: بينانس تستخدم بالفعل الذكاء الاصطناعي لاكتشاف أنماط تداول مشبوهة. ولحل مشكلة الإيصالات المزيفة، يمكن لهذا الذكاء الاصطناعي أن يتوسع بشكل هائل عبر:
* **قراءة البيانات الوصفية وبنية جنائية/تحقيقية:** ذكاء اصطناعي مُدرّب تحديدًا لتحليل الصور التي يرفعها المستخدمون إلى الدردشة. ليس فقط لقراءة النص، بل لاكتشاف شذوذات على مستوى البكسلات، وبيانات وصفية تم تعديلها، أو أنماط العرض النموذجية لروبوتات توليد لقطات مزيفة بالذكاء الاصطناعي.
* **الدمج مع Open Banking (البنوك المفتوحة):** في مناطق مثل أوروبا (مع تنظيم PSD2) أو البرازيل (باستخدام نظام Pix)، تُلزم القوانين البنوك بالسماح لتطبيقات الطرف الثالث بالتحقق من المعاملات عبر APIs. إذا دمجت بينانس هذه الـ APIs، يمكن لذكاء بينانس التحقق في الثانية بشكل تلقائي ورياضي مما إذا انتقلت الأموال فعلاً من الحساب A إلى الحساب B، مما يلغي الحاجة تمامًا لإرسال إيصال دفع.
## الحواجز غير المرئية: لماذا لا تتخذ بينانس هذه الخطوة؟
هنا نواجه الاصطدام بالواقع القاسي للسياسة والتنظيم وطبيعة عمل بينانس نفسها. حتى لو كانت لدى بينانس القدرة المالية لمحاولة ذلك، فإنها تصطدم بثلاثة جدران شبه مستعصية:
### الجدار السياسي والقانوني (رفض البنوك المركزية)
لكي يوقع بنك مركزي تحالفًا مع بينانس لتدقيق المعاملات، يجب أن يقوم أولًا بـ **إضفاء الشرعية على استخدام العملات المشفرة وتبنيه والاحتضان الكامل له داخل نظامه المالي التقليدي**.
في أغلب دول العالم، موقف البنوك المركزية والجهات التنظيمية التقليدية هو موقف دفاعي أو عدائي صريح. ترى الحكومات منصات التبادل بوصفها منافسين يسهّلون هروب رؤوس الأموال أو تدهور قيمة عملتها المحلية. لن يمنح البنك المركزي أبدًا قناة تحقق مباشرة لكيان تشفير خاص، لأن ذلك يعني "المصادقة" رسميًا على نشاطه وإتاحة بياناته السرية لشركة أجنبية.
### معضلة السر البنكي
بموجب قانون حماية البيانات وسرية العمل البنكي، لا يمكن للبنك إبلاغ بينانس ما إذا كان المستخدم قد استلم تحويلًا من عدمه، إلا إذا كانت هناك أوامر قضائية موقعة من قاضٍ محلي ضمن تحقيق جنائي. إذا قدم بنك خاص معلومات عن الأرصدة أو الحركات إلى "مدير في بينانس"، فإن البنك سيكون بذلك مرتكبًا لجريمة خطيرة وسيخسر ترخيصه لمزاولة العمل.
### نموذج العمل "Asset-Light" (بدون أصول مادية)
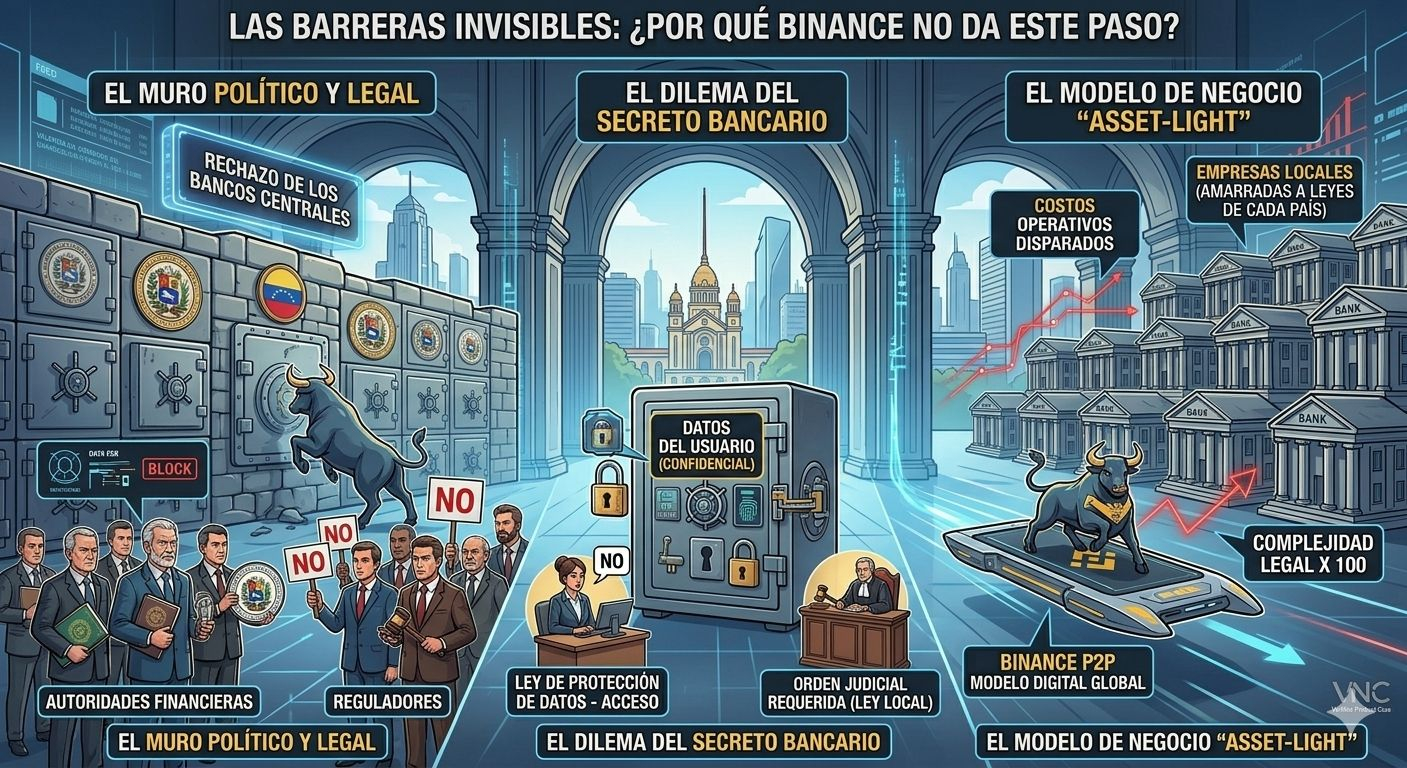
السبب وراء نمو بينانس بهذا الحجم وبهذه السرعة هو أنها تعمل تحت نموذج رقمي ودولي. إذا أُجبرت بينانس على فتح مكتب قانوني، وتعيين مدير عام، وتوظيف محامين، والتسجيل لدى هيئة الإشراف على البنوك في كل واحدة من الدول الـ100 التي تعمل فيها ضمن P2P:
1. سيتوقف عن كونه منصة عالمية ليصبح 100 شركة محلية مختلفة، مربوطة بقوانين كل بلد.
2. ستتزايد التكاليف التشغيلية بشكل كبير لدرجة أنهم لن يستطيعوا تقديم خدمة P2P مجانًا أو بتكلفة منخفضة.
## الخطيئة الحقيقية لبينانس في إنتاج P2P
استنتاجك صحيح بالكامل: **ينقص بينانس الوضوح والشفافية في قسم P2P.**
المشكلة الحقيقية لدى بينانس ليست أنها لا تستطيع الاتصال بالبنوك (لأن ذلك شبه مستحيل تقنيًا وقانونيًا اليوم)، بل أنها **لا تدرّس المستخدم بشكل كافٍ حدود نظامها الخاص**.
عند بيع P2P كنظام "آمن 100% مع إيداع بضمان"، فإنهم يخلقون شعورًا زائفًا بالأمان لدى المستخدم العادي. ما ينبغي على بينانس الاعتراف به بشكل واضح في واجهة النزاعات هو:
> "دعمنا التقني أعمى بالنسبة لما يحدث في بنكك. لا صورة ولا مكالمة هي دليل دفع. أنت فقط من يستطيع التحقق من أموالك."
>
بدلًا من معالجة إخفاقات منطق وكلاء الدعم الخاصة بها (الذين يتم خداعهم بأوديوهات ذكاء اصطناعي أو لقطات مزيفة)، تفضل بينانس تحمل تكلفة الشكاوى بدل تغيير تصميم المنصة؛ لأن إعادة تصميم P2P ليصبح شديد الصرامة ستقلل حجم معاملات P2P وسيولة السوق. وفي النهاية، يظل هذا بالنسبة لهم عملًا قائمًا على حجم المعاملات.
#P2P #P2PScamAwareness #P2PTrading #P2PScam #Binance $BTC $BNB $USDC
@Yi He @Richard Teng @CZ @Binance Customer Support @Binance LATAM Official @Binance News @Binance Academy @Binance Announcement @Binance Square Official @Binance Security