

لقد تحول المشهد الاقتصادي العالمي إلى نظام يقوده الطاقة حيث إن النفط، وتوقعات التضخم، وعوائد السندات طويلة الأجل تتحكم في سلوك تقريباً كل فئة أصول رئيسية. في الأسابيع الأخيرة، شهد سوق العملات الرقمية تقلبات حادة، ومع ذلك، تحت السطح، هيكل السوق يشير إلى شيء مهم: هذا ليس انهياراً نظامياً. بدلاً من ذلك، الأصول الرقمية تمر بمرحلة توطيد دفاعية تشكلت أساساً بفعل الضغوط الاقتصادية الكلية بدلاً من الهشاشة الداخلية للسوق.
يقع النفط في صميم هذه القصة.
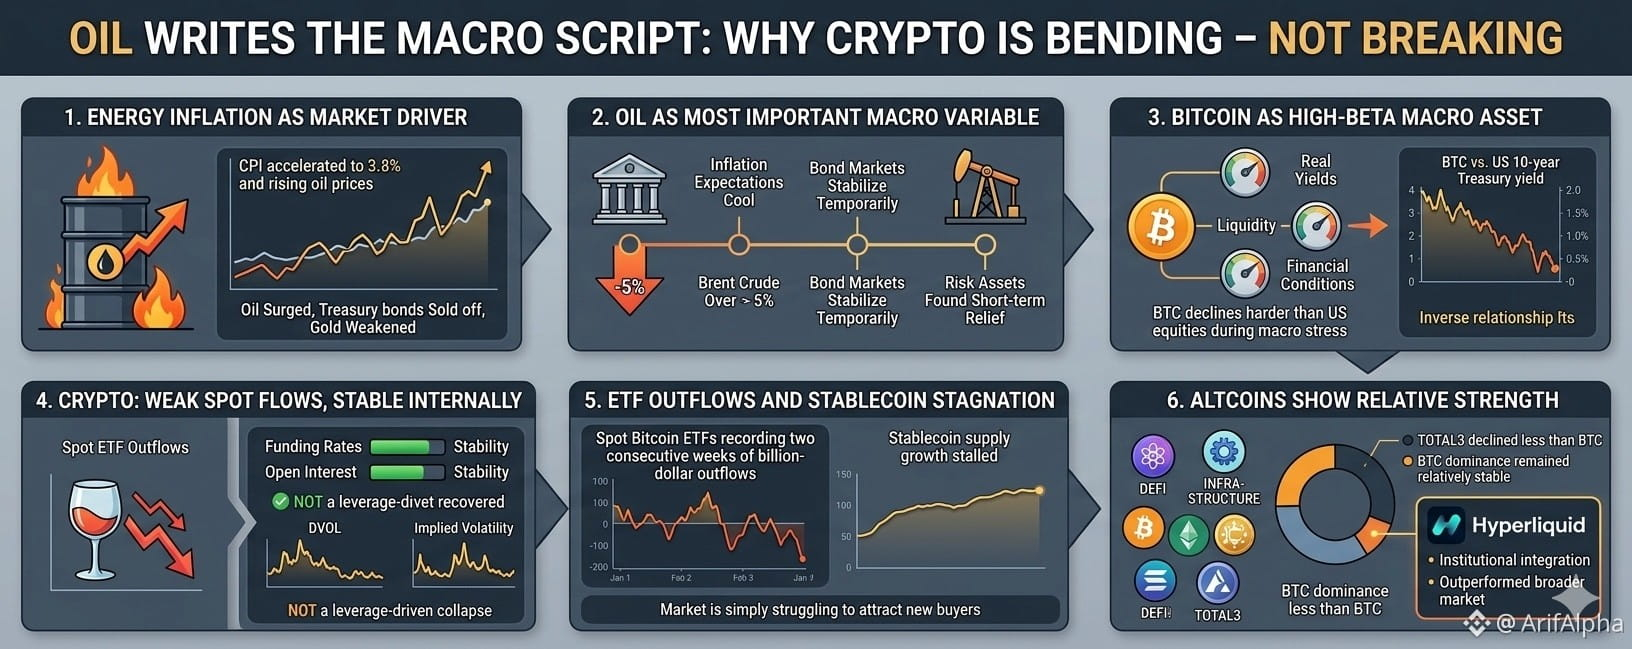
1. أصبح تضخم الطاقة المحرك الأساسي للسوق
لا يتصرف التراجع الحالي في الأصول عالية المخاطر كما يحدث في حالات الذعر الجيوسياسي التقليدية. فعادةً، عندما تتصاعد التوترات الجيوسياسية بشدة، ينتقل المستثمرون بقوة إلى أصول الملاذ الآمن مثل سندات الخزانة الأمريكية والذهب. لكن هذه المرة حدث أمر غير مألوف:
■ قفزت أسعار النفط
■ تراجعت سندات الخزانة
■ ضعف الذهب
■ ارتفعت عوائد السندات طويلة الأجل بقوة
يكشف هذا المزيج عن المصدر الحقيقي لضغوط السوق.
المشكلة ليست الخوف بحد ذاته، بل التضخم.
أدى الاضطراب المحيط بمضيق هرمز إلى تشديد تدفقات الطاقة بشكل كبير، مع تعرض ما يقرب من 20 مليون برميل يومياً من النفط الخام والمنتجات النفطية لضغوط لوجستية. وسعّرت الأسواق فوراً ارتفاع تكاليف الطاقة مستقبلاً، وسرعان ما انعكست هذه التكاليف على توقعات التضخم.
تسارع مؤشر أسعار المستهلكين في أبريل إلى 3.8%، مسجلاً أعلى مستوى له في نحو ثلاث سنوات. وفي الوقت نفسه، عزز كيفن وورش، رئيس مجلس الاحتياطي الفيدرالي المقبل، التوقعات بأن تأجيل التيسير النقدي سيستمر.
ونتيجة لذلك:
■ تجاوزت عوائد سندات الخزانة الأمريكية لأجل 10 سنوات مستوى 4.5%
■ ارتفعت أسعار الفائدة الحقيقية بشكل حاد
■ أُعيد تسعير توقعات خفض أسعار الفائدة نحو مستويات أدنى
■ فقدت الأصول عالية المخاطر دعم السيولة
وهذا يفسر سبب تراجع الأسهم والعملات المشفرة والأصول الحساسة للنمو في الوقت نفسه.
2. أصبح النفط الآن أهم متغير اقتصادي كلي
تتعامل السوق فعلياً مع أسعار النفط باعتبارها المؤشر الاستباقي للسياسة النقدية المستقبلية.
أدت التطورات الأخيرة في المفاوضات بين الولايات المتحدة وإيران إلى تحول مفاجئ في التوقعات. فقد أشارت تقارير عن إحراز تقدم نحو اتفاق دبلوماسي إلى احتمال تخفيف القيود المفروضة على الشحن الإيراني والعبور عبر مضيق هرمز تدريجياً.
وكان رد الفعل فورياً:
■ تراجع خام برنت بأكثر من 5% خلال جلسة واحدة
■ تراجعت توقعات التضخم
■ استقرت أسواق السندات مؤقتاً
■ تنفست الأصول عالية المخاطر الصعداء على المدى القصير
وهذا مهم لأن تضخم الطاقة يؤثر مباشرة في:
مؤشر أسعار المستهلكين العام
تكاليف النقل
نفقات التصنيع
توقعات تضخم المستهلكين
سياسة البنك المركزي
إذا واصل النفط استقراره عند مستويات أدنى، فستبدأ سلسلة العوامل الاقتصادية الكلية بأكملها في الانفراج:
النفط ↓ → توقعات التضخم ↓ → العوائد الحقيقية ↓ → الإقبال على المخاطر ↑
يشكل هذا التسلسل حالياً الإطار الأهم على الإطلاق لفهم أسواق العملات المشفرة.
ومع ذلك، من المرجح أن تظل عملية التكيف بطيئة. فتأثيرات الانتقال في أسواق النفط المادية تتسم بالتأخر. وقد تستغرق شحنات الخليج عدة أسابيع حتى ينعكس أثرها بالكامل على المخزونات والأسعار في الأسواق النهائية.
وهذا يعني أن الأسواق قد تظل متقلبة حتى لو كانت أسعار النفط قد بلغت ذروتها بالفعل.
3. تواصل بيتكوين التداول كأصل اقتصادي كلي عالي الحساسية
من أوضح الاستنتاجات المستخلصة من تحركات الأسعار الأخيرة أن بيتكوين لا تزال تتصرف أساساً كأصل عالي الحساسية للسيولة وذي معامل بيتا مرتفع، لا كأداة تحوط دفاعية.
خلال أحدث فترة من الضغوط الاقتصادية الكلية:
■ تراجعت BTC بوتيرة أشد من الأسهم الأمريكية
■ تحولت تدفقات صناديق المؤشرات المتداولة الفورية إلى سلبية حادة
■ انتقلت رؤوس الأموال المخصصة للمخاطر إلى خارج الأصول المضاربية
■ ضعف نشاط المستثمرين المؤسسيين
وهذا يعزز حقيقة أساسية في الدورة الحالية:
تحدث أقوى ارتفاعات بيتكوين عادةً عندما:
انخفاض العوائد الحقيقية
اتساع السيولة
تيسير الأوضاع المالية
تحسن الإقبال على المخاطر
عندما ترتفع أسعار الفائدة الحقيقية بقوة، تواجه بيتكوين صعوبة لأن تكلفة الفرصة البديلة للاحتفاظ بأصول لا تدر عائداً تزداد.
لا يعني ذلك بالضرورة انتفاء الفرضية الاستثمارية طويلة الأجل لبيتكوين. بل يؤكد ببساطة أن ظروف السيولة الاقتصادية الكلية لا تزال، على المدى القصير إلى المتوسط، هي العامل المهيمن على حركة الأسعار.
4. أداء العملات المشفرة ضعيف من حيث التدفقات الفورية، لكنها مستقرة داخلياً
على الرغم من تصحيح السوق، تكشف بيانات مشتقات العملات المشفرة عن تباين مهم:
هذا ليس انهياراً ناجماً عن الرافعة المالية.
لا تزال عدة مؤشرات داخلية مستقرة نسبياً:
معدلات التمويل
تعافت معدلات التمويل من مستويات سلبية للغاية، ما يشير إلى تراجع مراكز الذعر.
الفائدة المفتوحة
لم تتراجع الرافعة المالية بشكل حاد، ما يشير إلى عدم حدوث عملية تفكيك مراكز واسعة النطاق.
هيكل التقلبات
لا يزال مؤشر DVOL والتقلب الضمني ضمن مستويات محدودة مقارنة بفترات الاستسلام الحقيقي.
مراكز الخيارات
لا يزال الطلب على خيارات البيع للحماية مرتفعاً، لكن الطلب المضاربي على خيارات الشراء لم يختفِ تماماً.
تشير هذه الإشارات مجتمعة إلى تماسك دفاعي، لا إلى انهيار شامل للسوق.
أكبر مشكلة الآن ليست الرافعة المالية المفرطة.
المشكلة الحقيقية هي غياب تدفقات رؤوس أموال جديدة.
5. تضغط التدفقات الخارجة من صناديق المؤشرات المتداولة وركود العملات المستقرة على سوق العملات المشفرة
تراجع الطلب المؤسسي بشكل ملحوظ خلال الأسابيع الأخيرة.
سجلت صناديق بيتكوين المتداولة الفورية تدفقات خارجة بمليارات الدولارات لأسبوعين متتاليين، في حين توقف نمو العملات المستقرة تقريباً بالكامل.
وهذا مهم لأن العملات المستقرة تشكل محرك السيولة الداخلي لسوق العملات المشفرة.
عندما يتسع المعروض من العملات المستقرة:
تزداد القوة الشرائية
يتحسن الإقبال على المخاطر
يتسارع نشاط العملات البديلة
عندما يتوقف نمو العملات المستقرة:
تجف السيولة
تتراجع سيولة السوق
يتلاشى الزخم
وهذا يفسر افتقار الارتدادات الأخيرة في سوق العملات المشفرة إلى الزخم والثقة.
السوق لا تنهار تحت وطأة البيع القسري.
إنها ببساطة تواجه صعوبة في جذب مشترين جدد.
6. أظهرت العملات البديلة قوة نسبية بهدوء
من التطورات التي لم تحظَ بما يكفي من الاهتمام خلال التصحيح الأخير أن العملات البديلة لم تستسلم بالكامل لهيمنة بيتكوين.
تاريخياً، خلال فترات الذعر الحقيقي:
■ ترتفع هيمنة بيتكوين بشكل حاد
■ تنهار العملات البديلة بشكل غير متناسب
■ تهرب السيولة من القطاعات المضاربية
لكن هذه المرة:
■ تراجع مؤشر TOTAL3 بنسبة أقل من BTC
■ ظلت هيمنة BTC مستقرة نسبياً
■ تفوقت قطاعات مختارة من العملات البديلة على العملات الكبرى
يشير ذلك إلى أن المستثمرين لا يتخلون بالكامل عن انكشافهم للمخاطر في سوق العملات المشفرة.
كان Hyperliquid من أبرز الأصول أداءً.
استفاد المشروع من:
■ دمج العملات المستقرة في المؤسسات
■ اتساع التوافق مع منظومة USDC
■ الظهور المرتبط بصناديق المؤشرات المتداولة
■ تدفقات قوية للسيولة على السلسلة
وفي الوقت نفسه، واجهت المنصة ضغوطاً على السيولة مرتبطة بالتنظيم، بعدما خفّض كبار صانعي السوق انكشافهم مؤقتاً إثر ضغوط مرتبطة ببورصات المشتقات التقليدية.
مع ذلك، تفوقت العملة بشكل ملحوظ على ضعف السوق عموماً، ما يبرز المجالات التي لا يزال فيها الاهتمام المؤسسي متركزاً: منظومات العملات المشفرة ذات الإيرادات المرتفعة والموجهة نحو البنية التحتية.
7. ماذا سيحدث بعد ذلك؟
من المرجح أن تعتمد الحركة الكبيرة التالية في أسواق العملات المشفرة والأسواق العالمية على ثلاثة متغيرات:
أ. استقرار أسعار النفط
إذا استمر النفط الخام في التراجع، فمن المفترض أن تخف ضغوط التضخم.
ب. عوائد السندات طويلة الأجل
تحتاج الأسواق إلى استقرار عوائد سندات الخزانة الأمريكية قبل أن يعود الإقبال المستدام على المخاطر.
ج. تدفقات السيولة
يحتاج سوق العملات المشفرة إلى عودة التدفقات الداخلة إلى صناديق المؤشرات المتداولة وتوسع العملات المستقرة لدعم استمرار صعود ملموس.
إلى أن تتحسن هذه الظروف، قد تواصل الأسواق التذبذب بين موجات الارتداد ومرحلة التماسك الدفاعي.
الخلاصة النهائية
الأوضاع الحالية ليست حالة ذعر مالي تقليدية.
إنها صدمة تضخم وأسعار فائدة، تحركها أسواق الطاقة في المقام الأول.
يتفاعل سوق العملات المشفرة تماماً كما تتفاعل فئة أصول عالية الحساسية للسيولة وذات معامل بيتا مرتفع:
الطلب الفوري ضعيف
التدفقات المؤسسية تتسم بالحذر
العوائد الحقيقية لا تزال تقييدية
ومع ذلك، فإن غياب ضغوط الرافعة المالية وسلاسل التصفية والاضطراب النظامي يشير إلى أن السوق تنحني، لا تنكسر.
لا يزال النفط يرسم مسار العوامل الاقتصادية الكلية.
وإلى أن يتراجع تضخم الطاقة بشكل حاسم، ستظل كل موجة ارتفاع كبيرة في سوق العملات المشفرة شديدة الحساسية لأسعار الفائدة الحقيقية وظروف السيولة وتوقعات السياسات الاقتصادية الكلية العالمية.