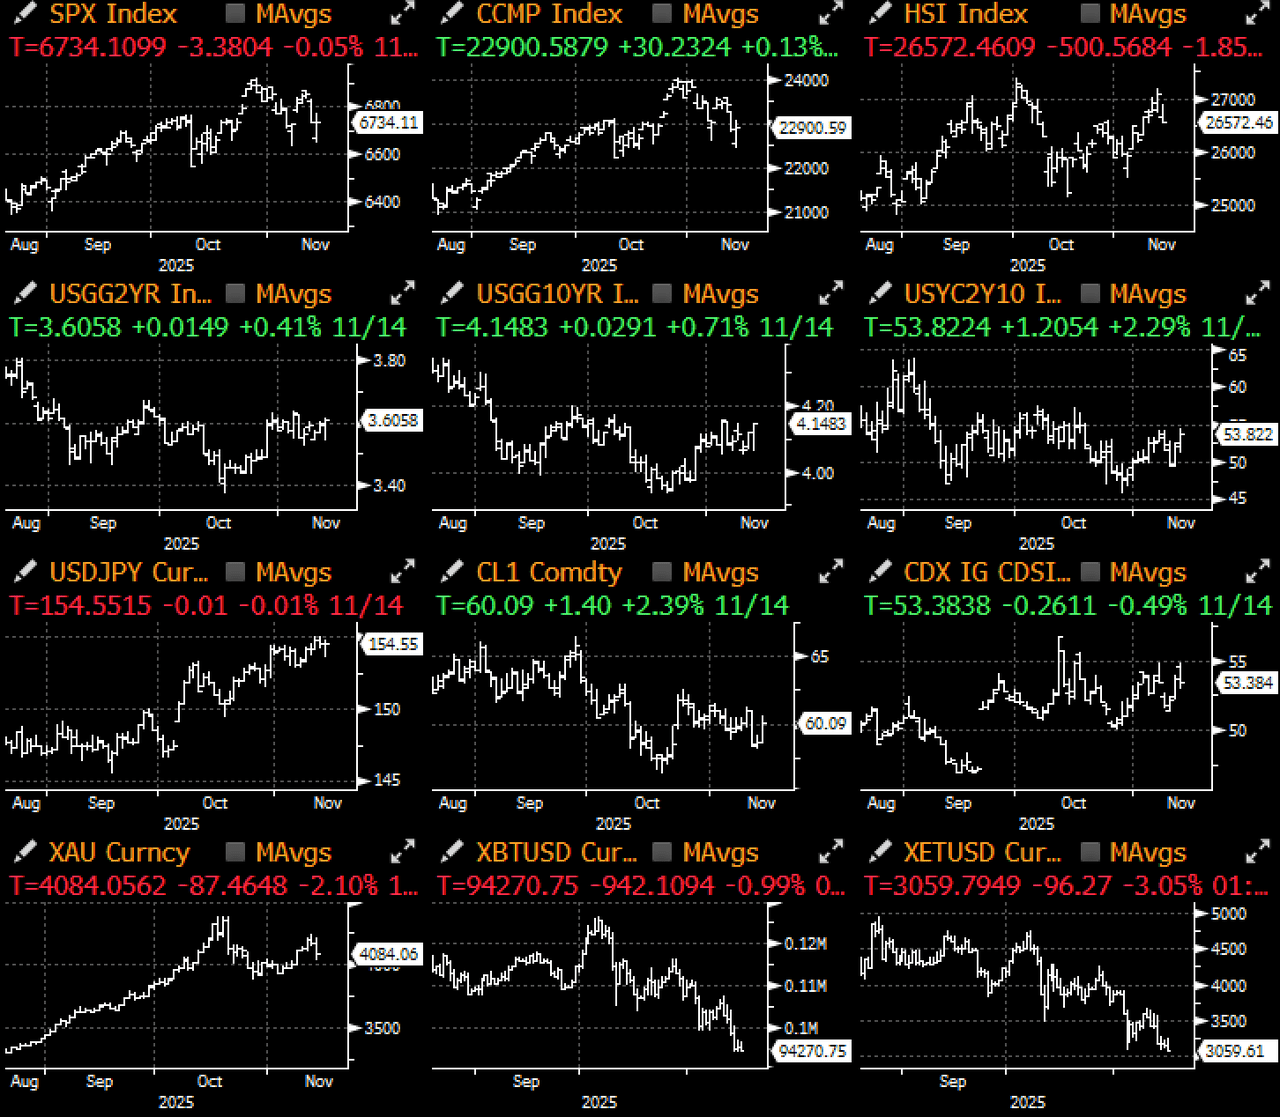
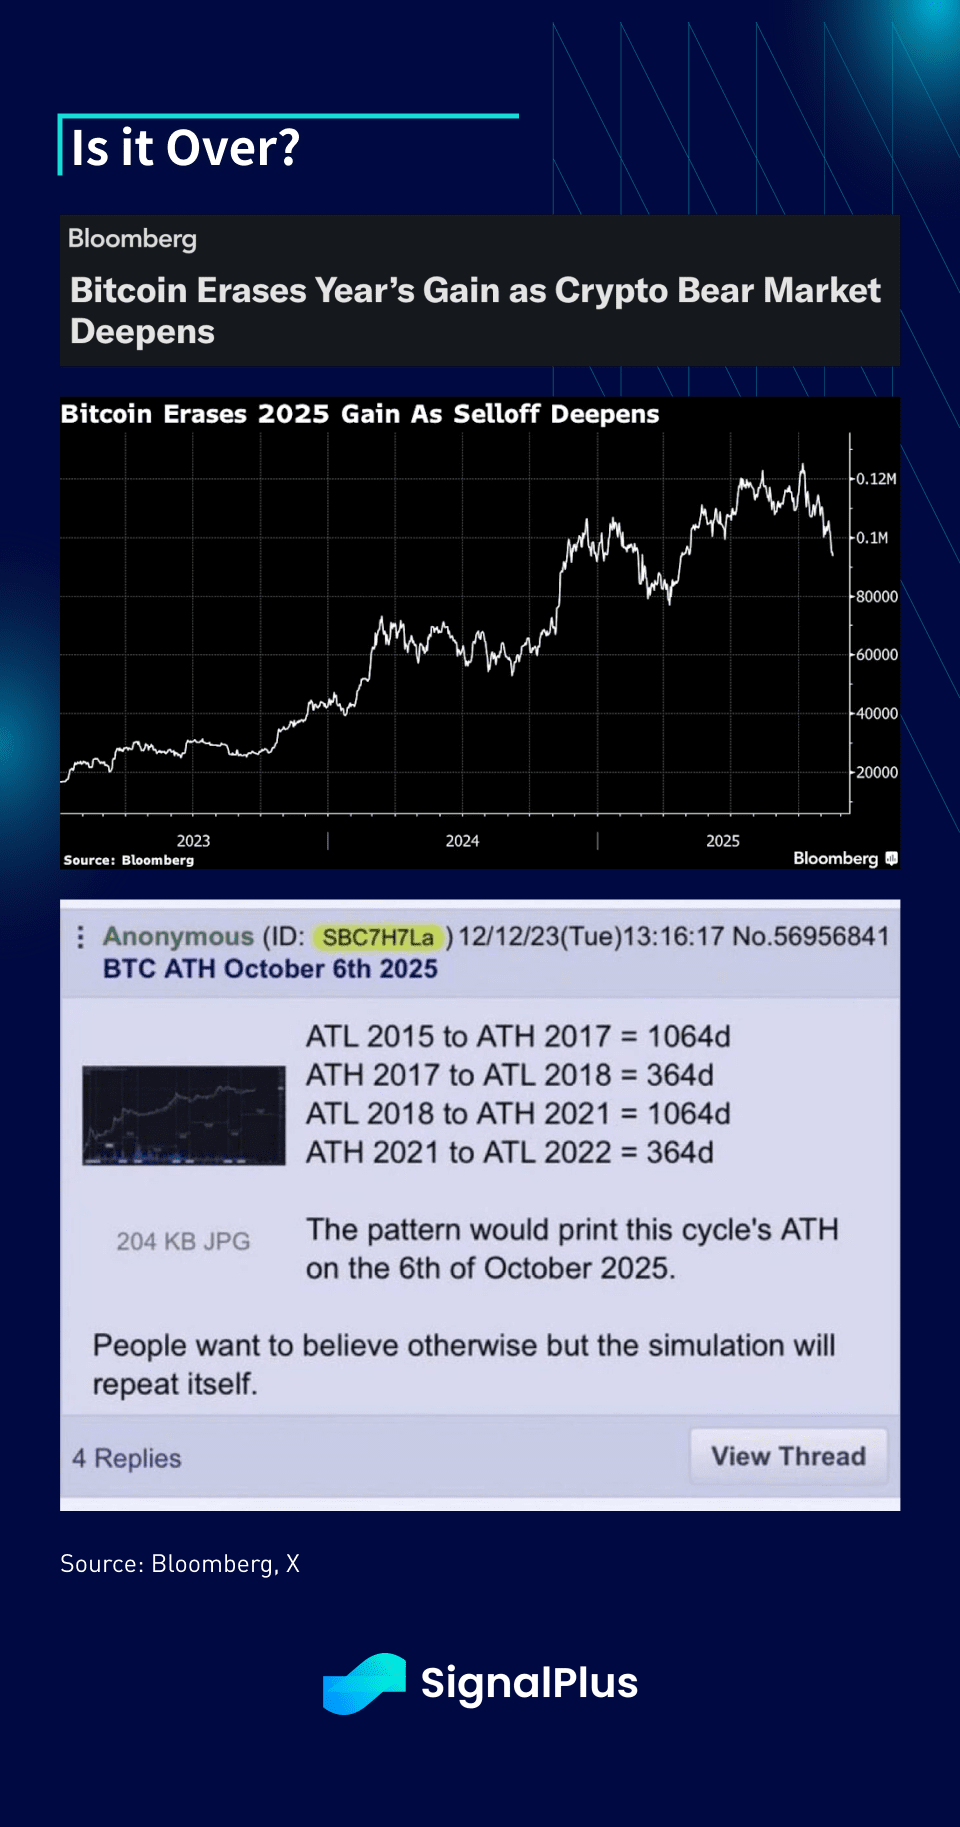
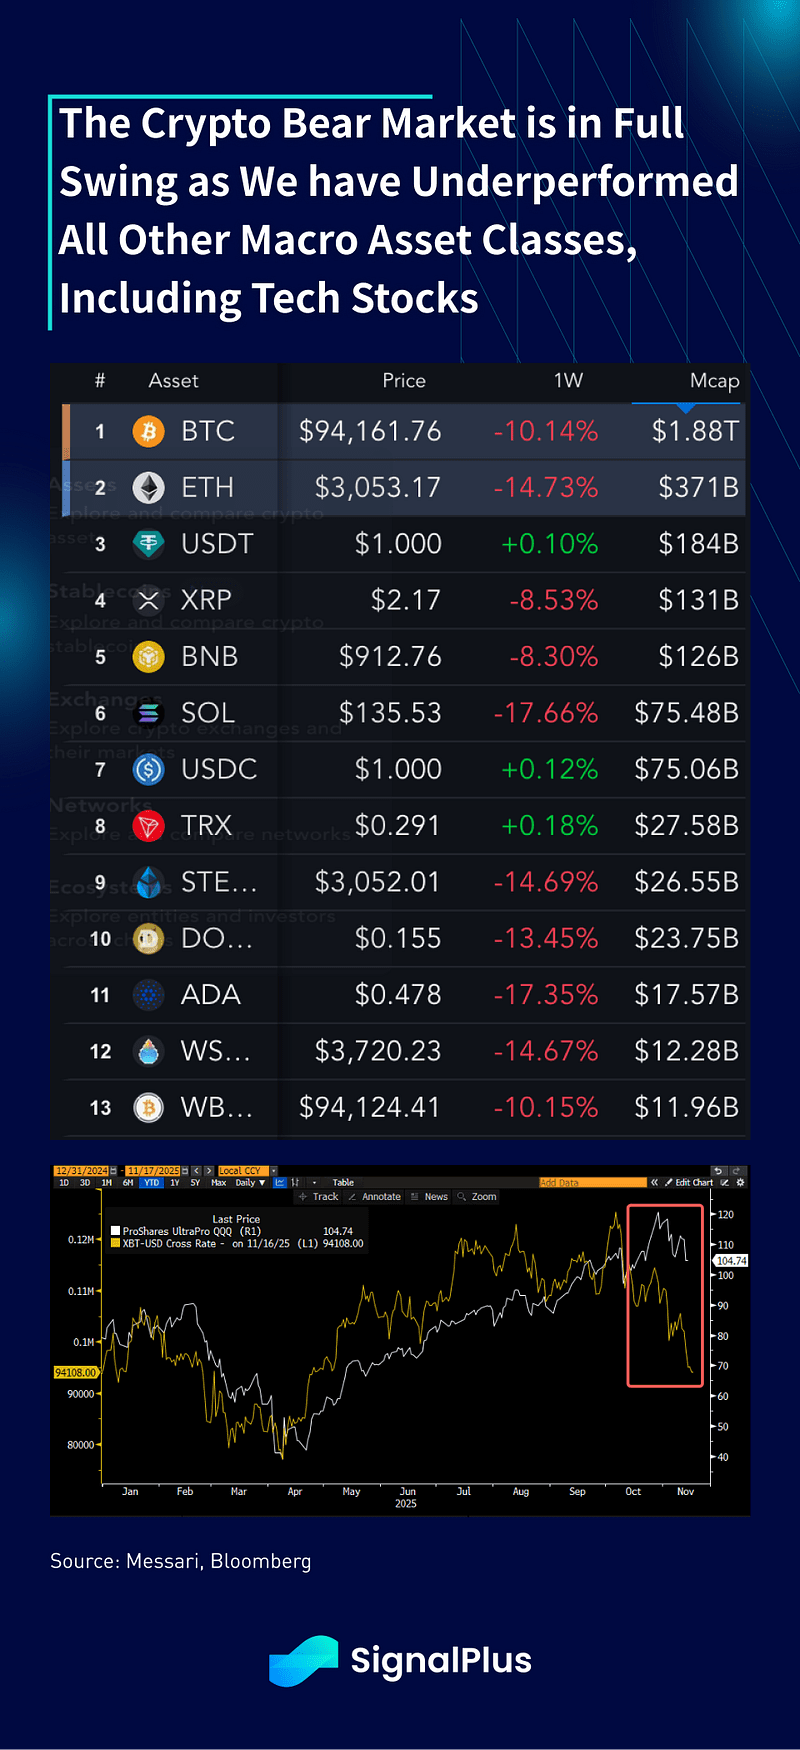
تراجعت أسعار العملات المشفرة مرة أخرى في الأسبوع الماضي حيث لامست BTC 94,000 دولار في ظل بيع ضعيف يوم الاثنين، حيث تراجعت العملات الرئيسية بنسبة 10-20% على أساس أسبوعي، وكان الشعور العام متشائماً كما كان عليه في أي وقت مضى، بما في ذلك الأسواق الهابطة السابقة. بينما يمكن أن تُعذر الرياح المعاكسة الكلية جزئياً عن دفع جزء من البيع، فقد كانت العملات المشفرة تعاني بشكل شرعي مقارنة بمعظم فئات الأصول الأخرى، بما في ذلك أسهم التكنولوجيا المرفوعة، التي كانت مرتبطة بها بشكل وثيق.
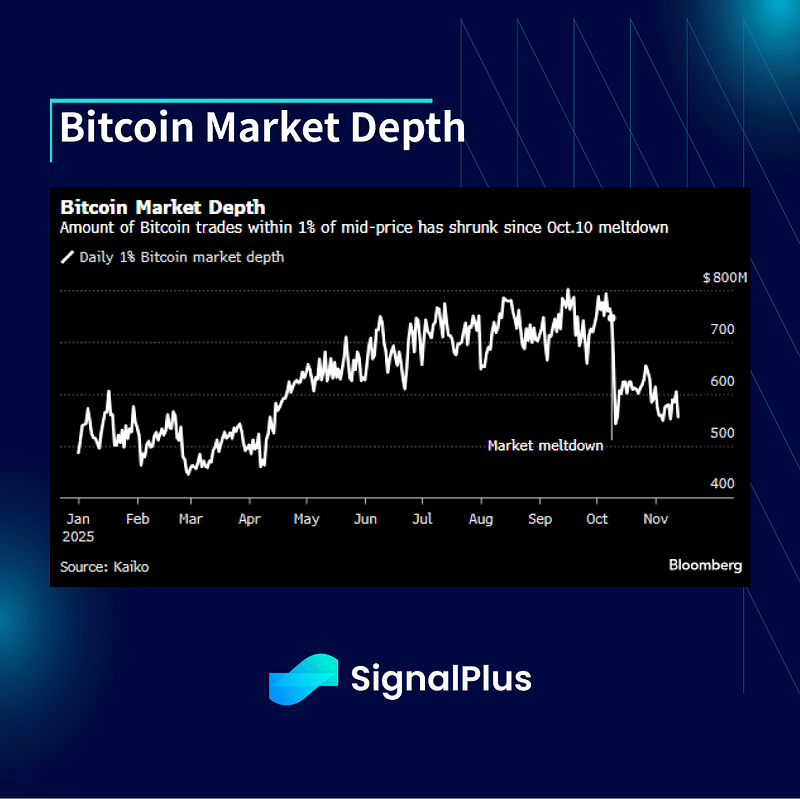
علاوة على ذلك، بعد الانهيار في أكتوبر، أدت الشائعات المستمرة حول خسائر كبيرة لصانعي السوق إلى انخفاض كبير في سيولة سجل الطلب، مما زاد من تحركات السوق وخاصة نحو الأسفل.
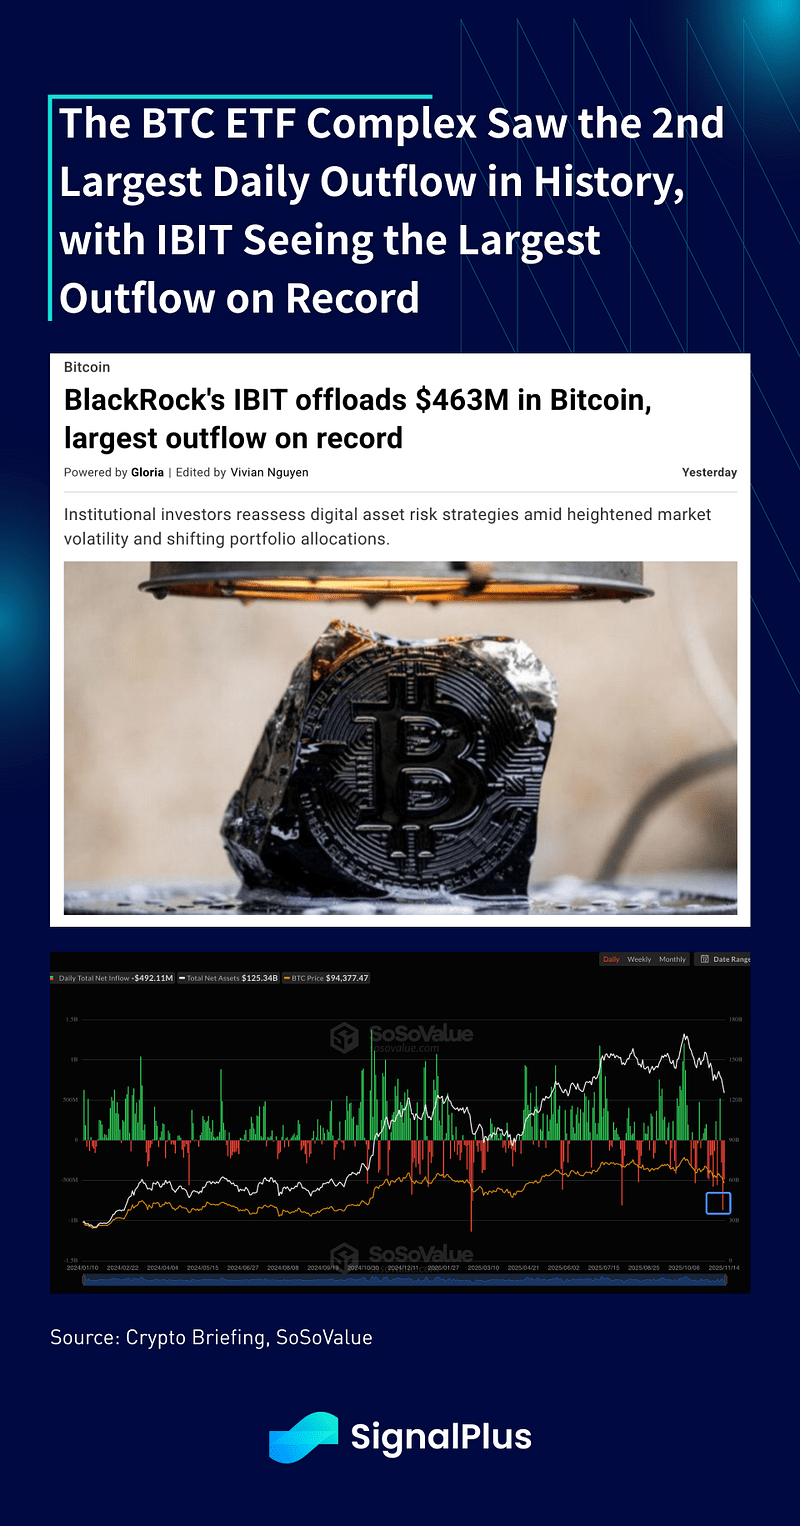
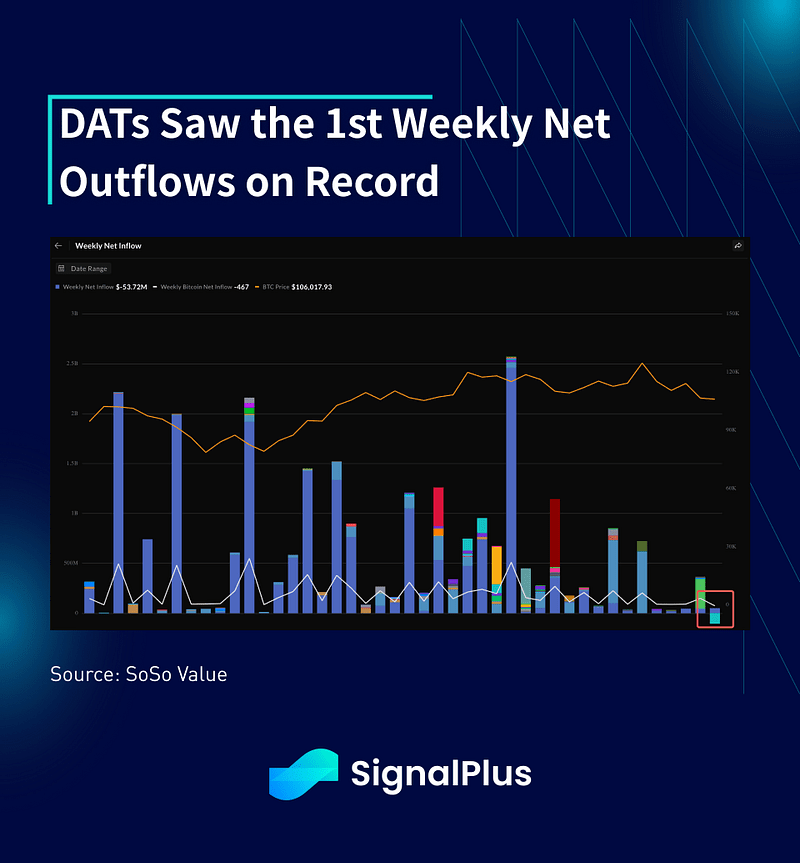
ليس مستغربًا أن نشهد تقليصًا سريعًا للرافعة المالية وتدفقات خارجة للأموال المؤسسية عبر قطاع العملات المشفرة بأكمله. فقد أعقبت تصفيات كبيرة لعقود CEX الآجلة أعلى مستويات التدفقات الخارجة من صناديق المؤشرات المتداولة منذ بداية العام ومبيعات شركات خزائن الأصول الرقمية (DAT)، إذ سجل صندوق IBIT التابع لـBlackRock مبيعات قياسية ليوم واحد بلغت -463 مليون دولار، وشهدت شركات DAT أيضًا أول تدفقات أسبوعية خارجة منذ إطلاقها.
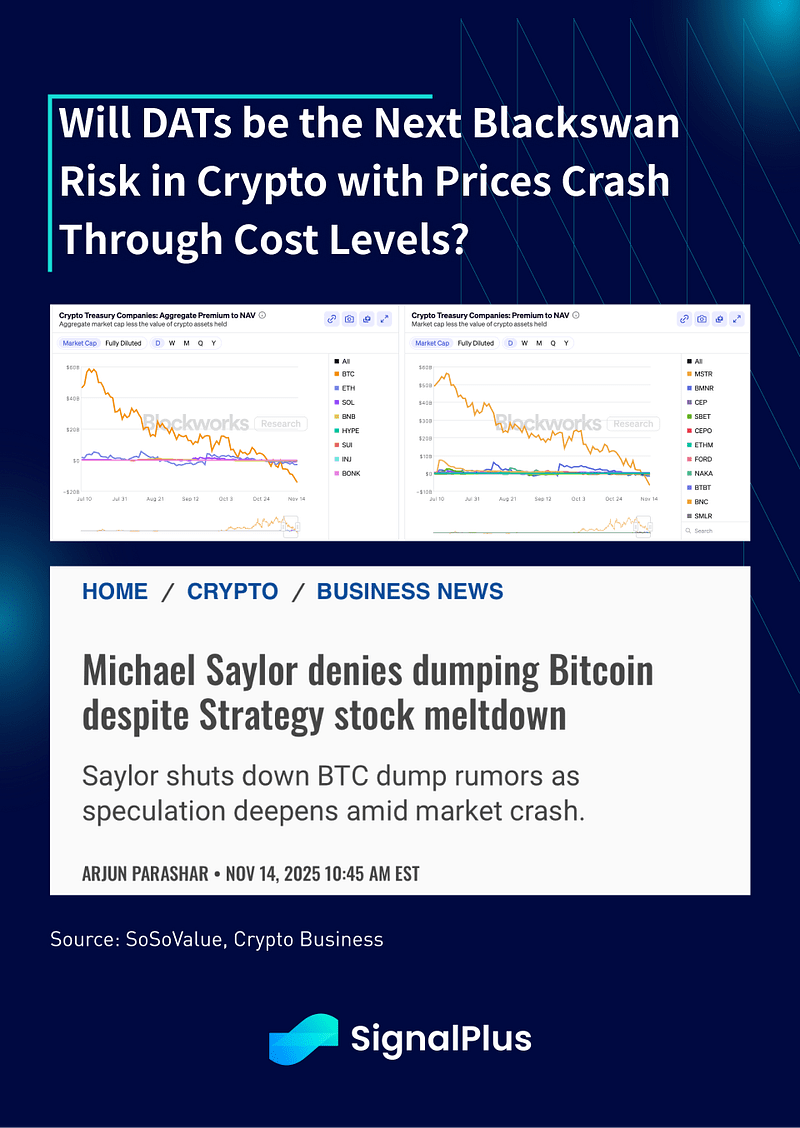
أدى استمرار المبيعات إلى هبوط علاوة شركات خزائن الأصول الرقمية (DAT) إلى المنطقة السلبية، ما أثار مخاوف من بيع الخزائن مع تخلص الشركات من الأصول لدعم القيمة السوقية المتراجعة لأسهمها. من الواضح أن MSTR هي محور الاهتمام، ورغم أن سايلور سارع إلى نفي أي تلاعب بعمليات البيع علنًا، فقد لا تكون الكلمة الفصل قد قيلت بعد.
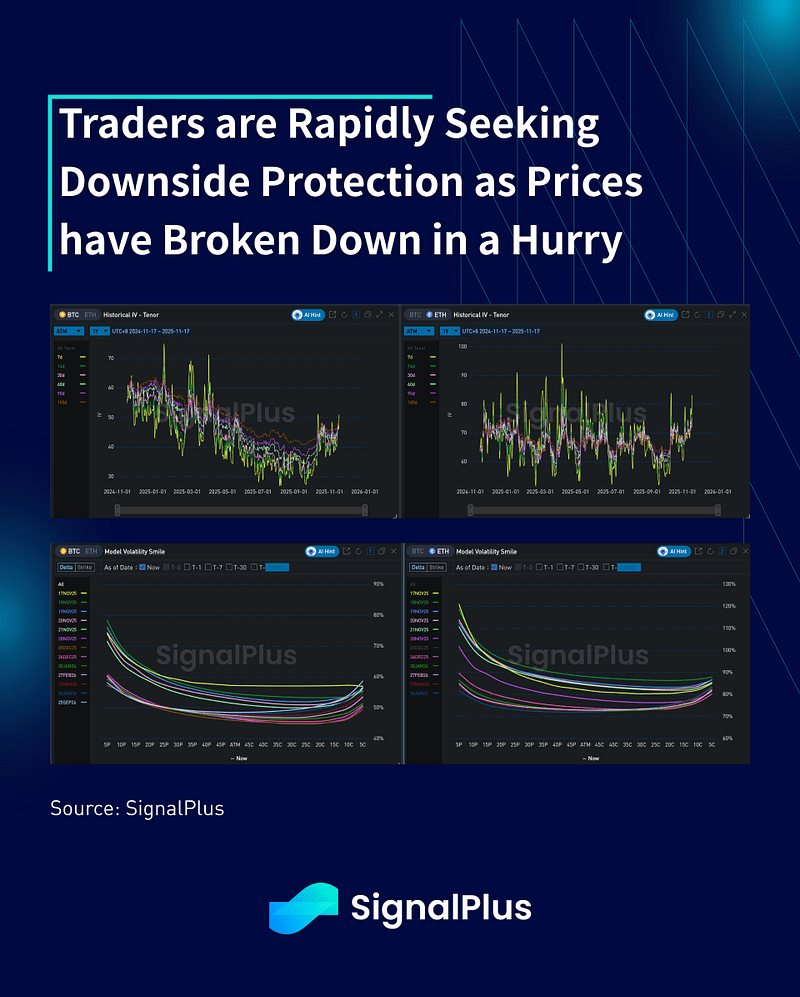
بعد فترة طويلة من الركود، انتعشت التقلبات المحققة والضمنية مع هبوط الأسعار إلى ما دون نطاقات الدورة الصاعدة. وعلى وجه الخصوص، لا تزال انحرافات خيارات البيع مرتفعة، لا سيما لـETH، حيث يقل دعم المستثمرين المؤسسيين مقارنةً بـBTC، ما يثير مخاوف من هبوط أشد.
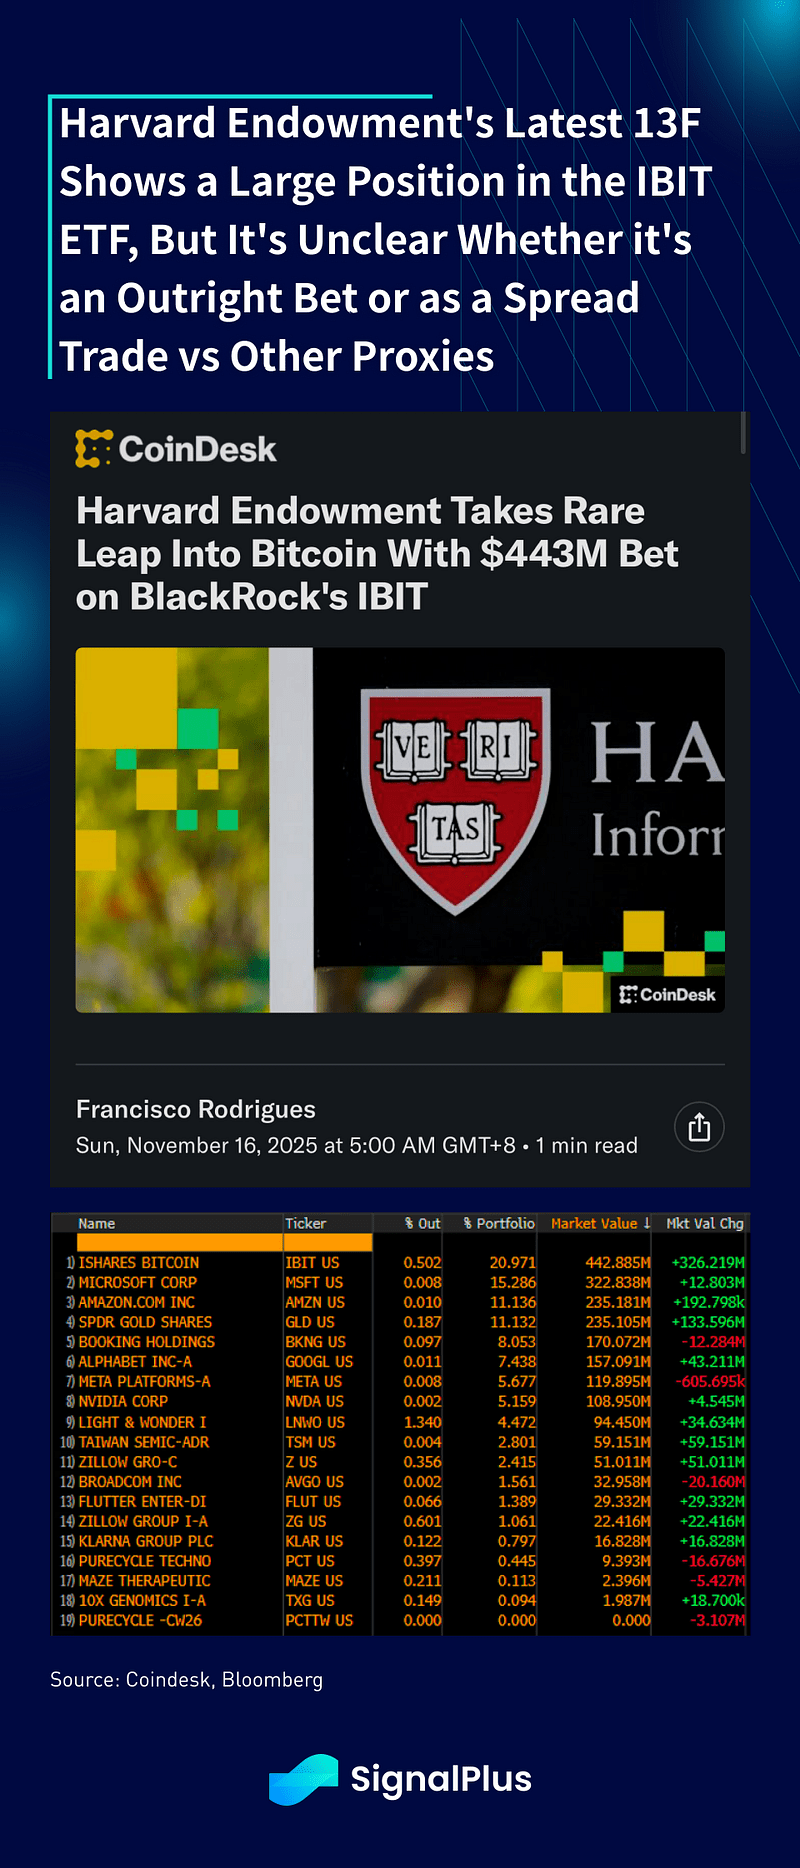
وسط كل هذا التشاؤم والكآبة، هل ظهرت مؤخرًا أي أخبار جيدة من هذا القطاع؟ بعيدًا عن إعلان Square الأخير بأنها بدأت قبول مدفوعات Bitcoin للتجار، أظهرت أحدث إفصاحات 13F أيضًا أن صندوق هارفارد الوقفي (أصول مُدارة بقيمة 57 مليار دولار) يمتلك الآن حصة بقيمة 443 مليون دولار في IBIT، وهي أكبر حيازة منفردة من الأسهم في محفظته. لكن قبل أن يتحمس الجميع أكثر من اللازم، ليس واضحًا ما إذا كانت هذه الحيازة مركزًا طويلًا مباشرًا أم صفقة فروق/مراجحة مقابل شركات خزائن الأصول الرقمية أو أدوات أخرى مرتبطة بالعملات المشفرة. نرجّح الاحتمال الأخير، لكن من الجيد مع ذلك أن نرى حسابات المستثمرين المؤسسيين التقليديين تشارك بفاعلية أكبر في هذا القطاع، حتى لو لم يكن ذلك مجرد انكشاف طويل خالص.
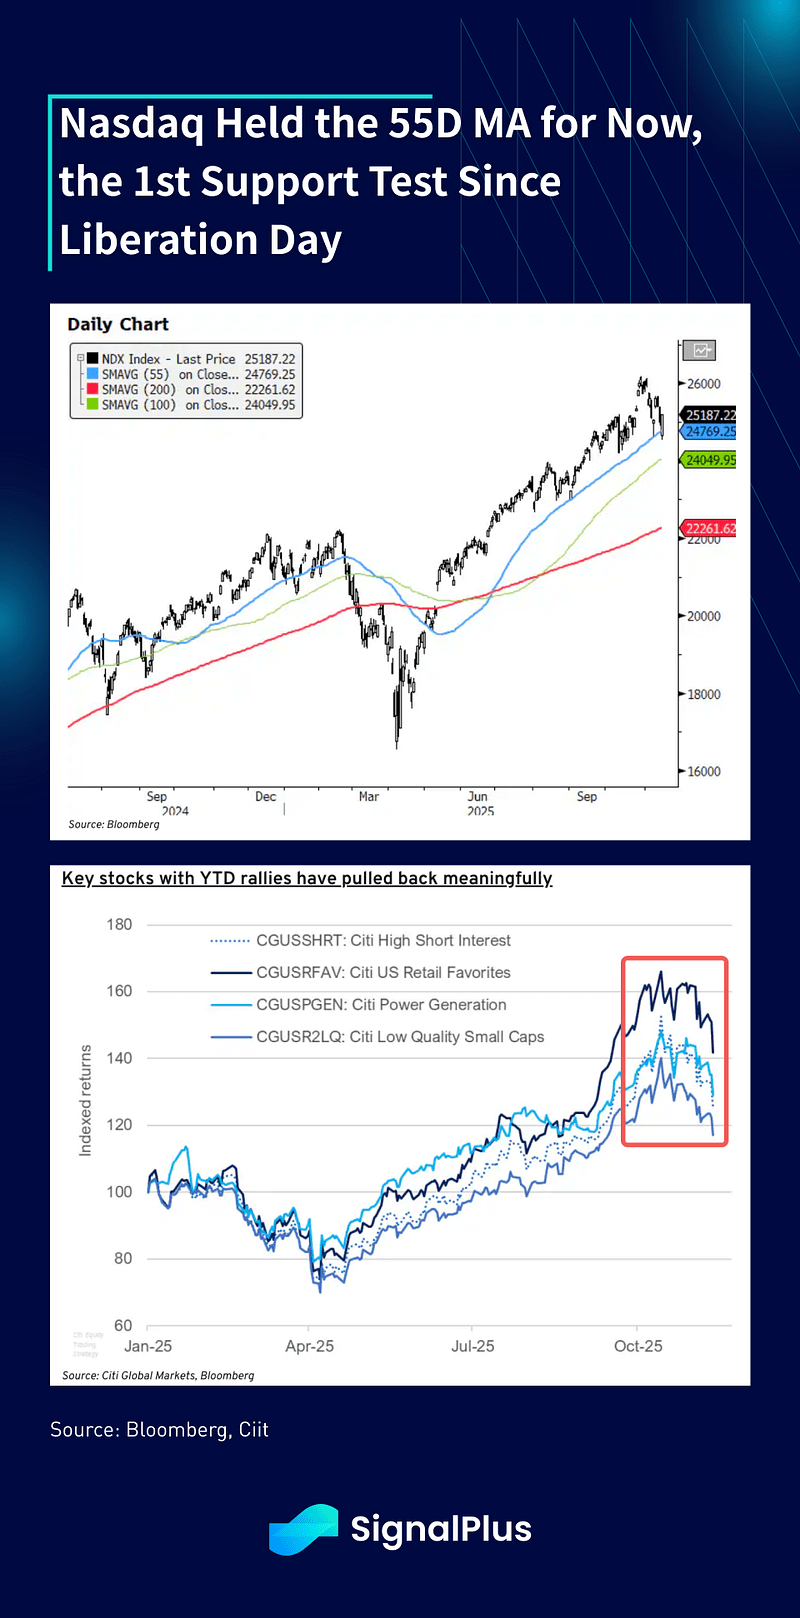
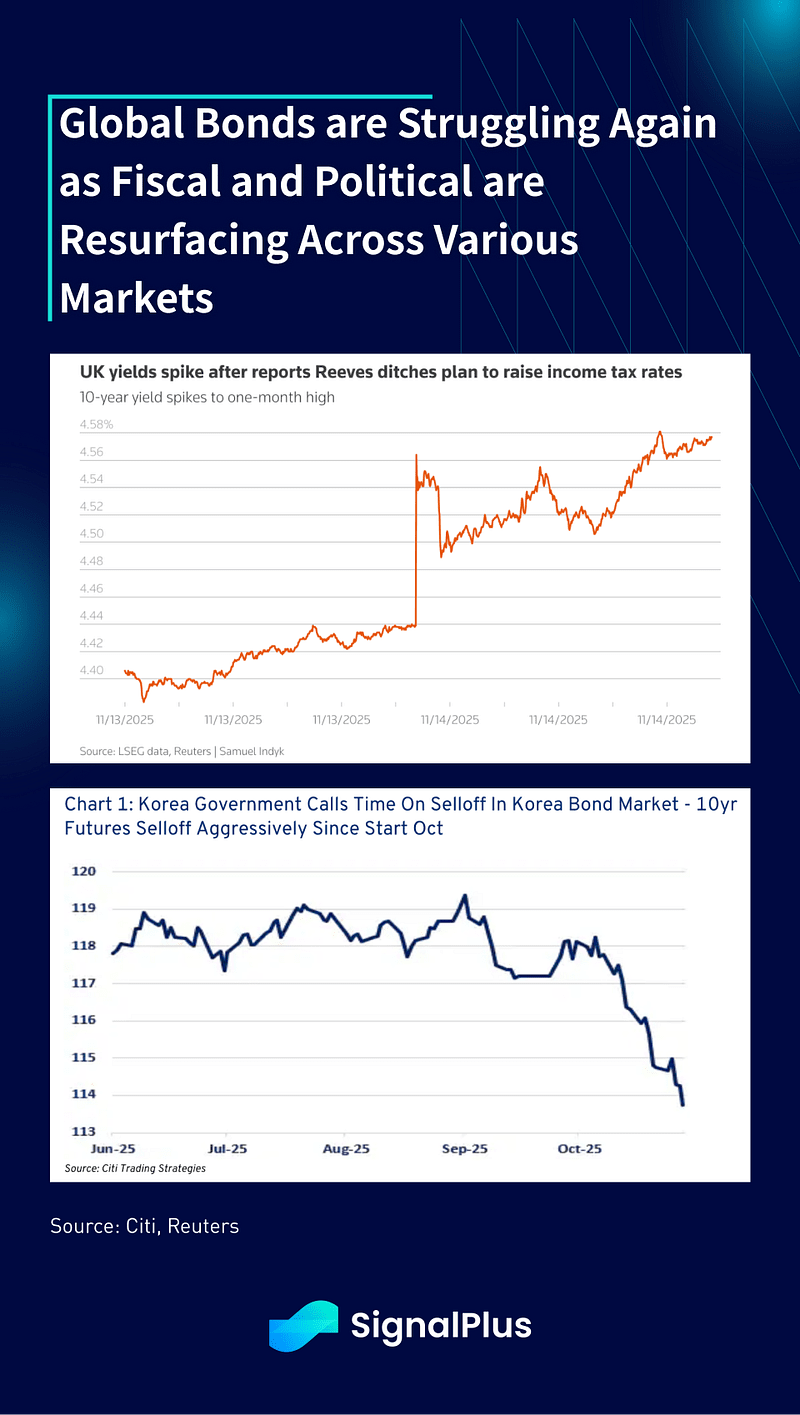
نعود إلى المشهد الاقتصادي الكلي: تجاوزت الأسهم الأمريكية بدايةً متعثرة، رغم تراجع مؤشر KOSPI بنسبة -3.8% وهبوط ناسداك المبكر بنسبة -2%، لتغلق الجلسة على ارتفاع مع حفاظها على دعم متوسطها المتحرك لـ55 يومًا. كما تعرضت أدوات الدخل الثابت لضغوط، إذ واجهت السندات اليابانية والكورية والبريطانية ضغوطًا بسبب تنامي المخاوف المالية والسياسية، فيما تواجه سندات الخزانة الأمريكية رياحًا معاكسة مماثلة بعد انعكاس العوائد نحو الارتفاع.
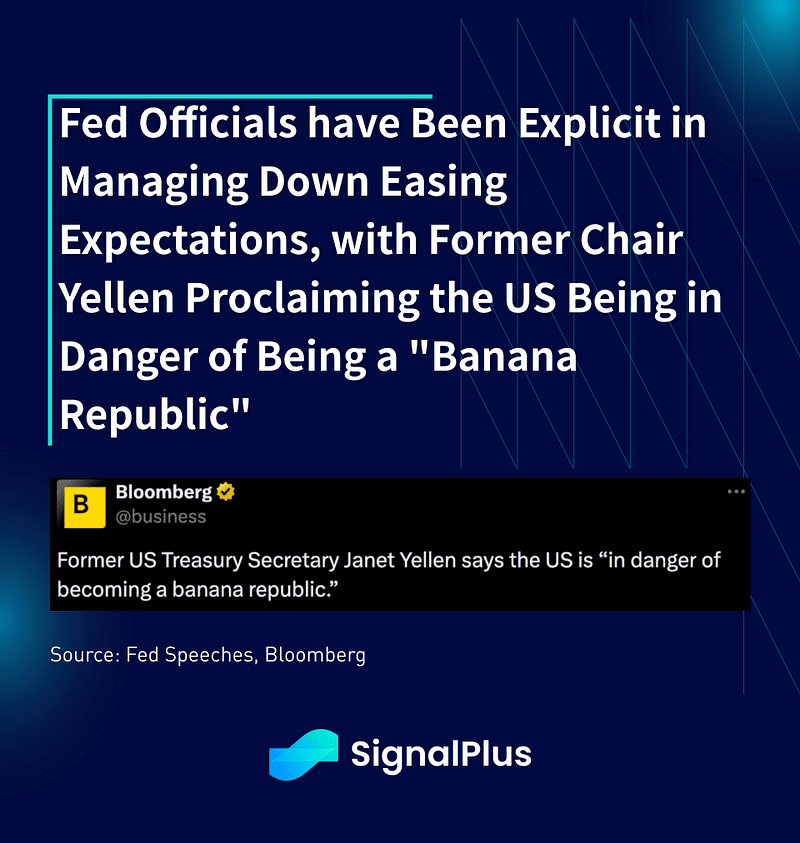
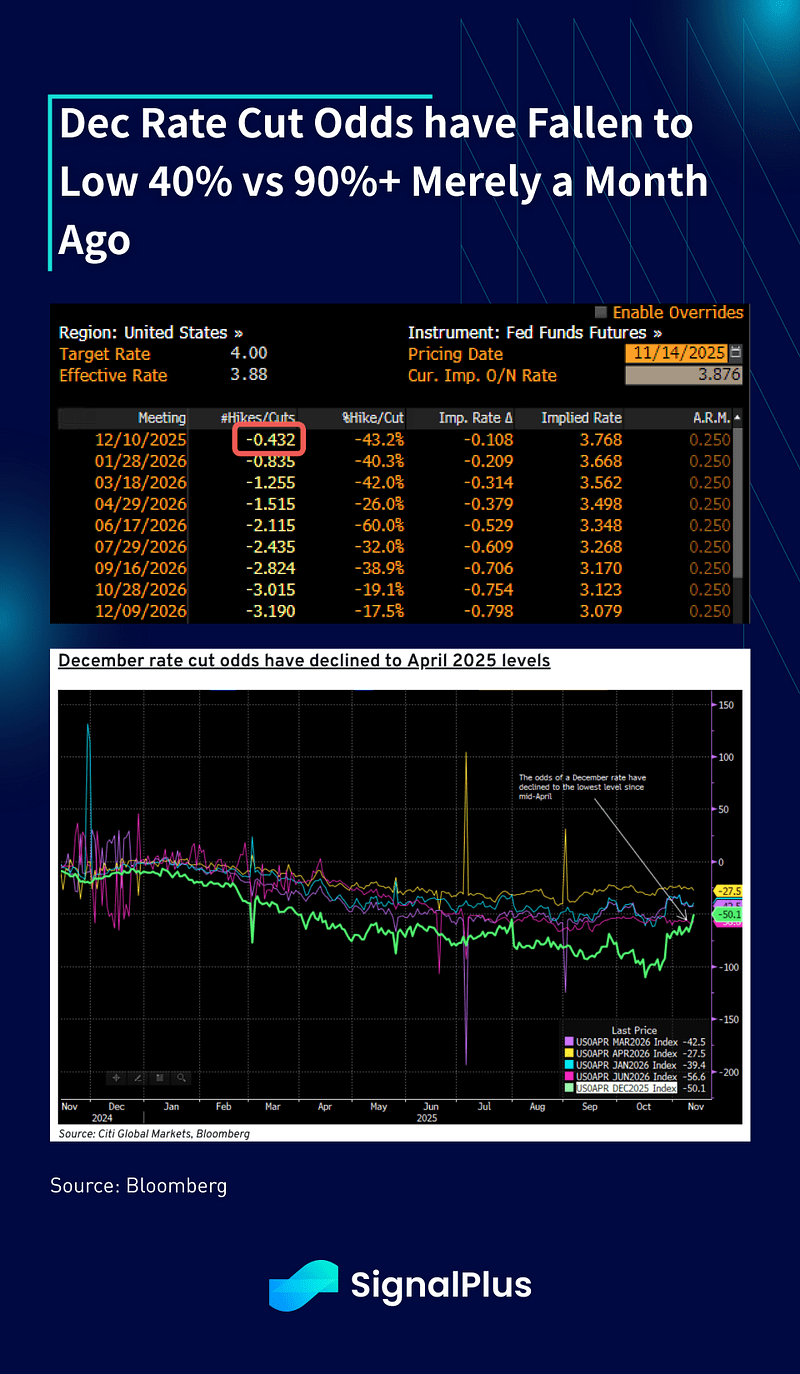
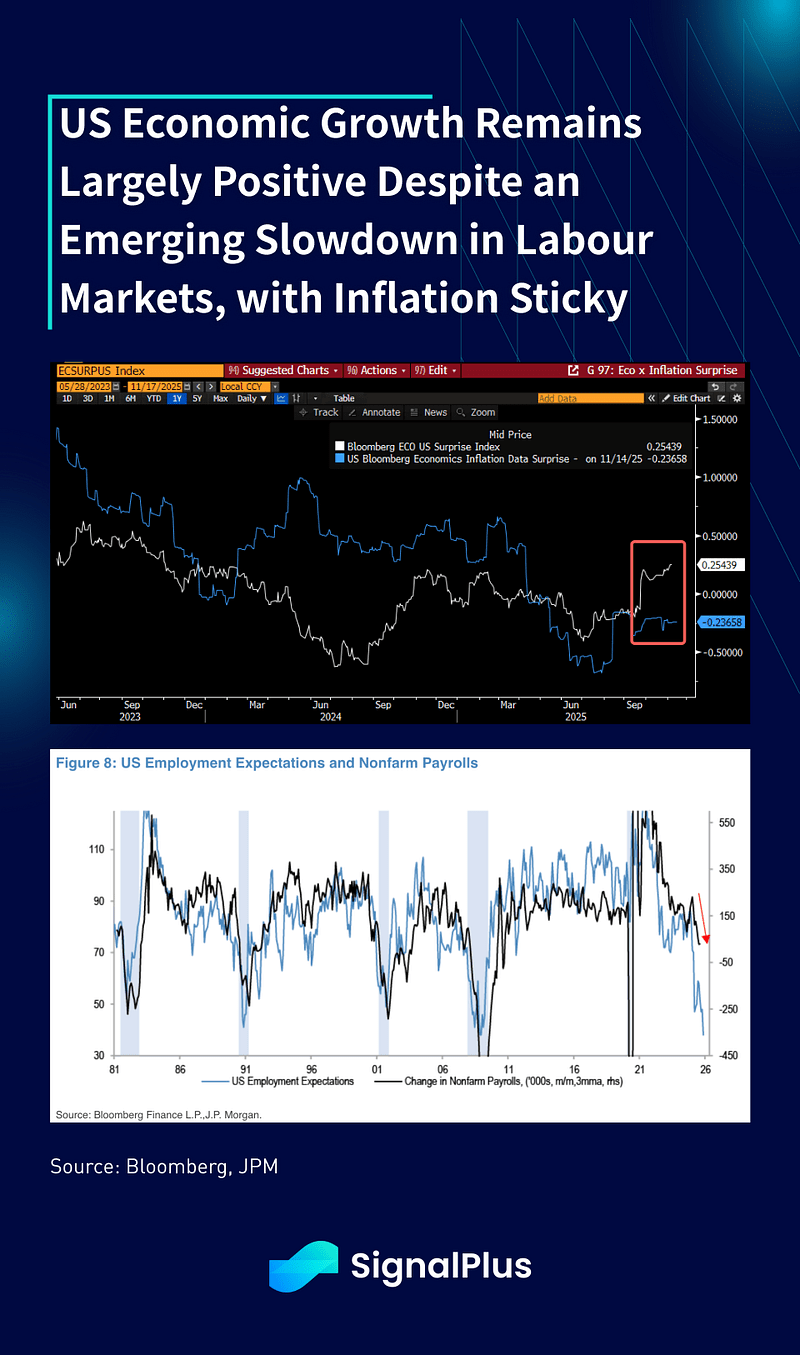
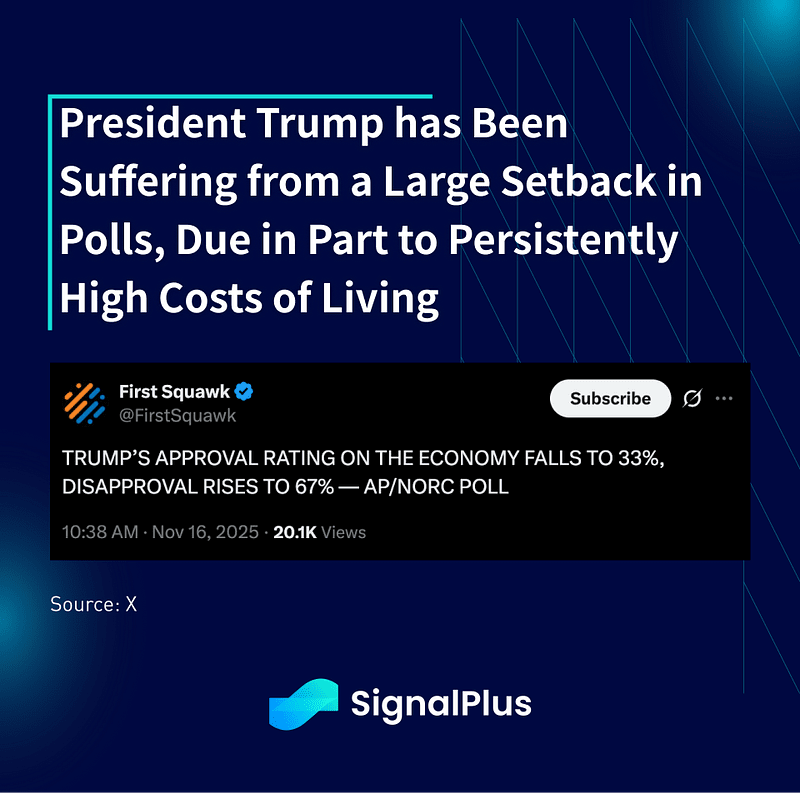
في الولايات المتحدة، تراجعت احتمالات خفض الفائدة في ديسمبر إلى نحو 40%، إذ كثّف مسؤولو الاحتياطي الفيدرالي تصريحاتهم للحد من توقعات التيسير، فيما لا يزال الاقتصاد الأمريكي متماسكًا إلى حد كبير رغم بعض المخاوف بشأن سوق العمل. ويظل التضخم مصدر القلق الأكبر؛ فقد تعرض الرئيس ترامب مؤخرًا لانتكاسة كبيرة في استطلاعات الرأي بسبب ارتفاع التضخم وتكاليف المعيشة، فيما صرحت وزيرة الخزانة السابقة ورئيسة الاحتياطي الفيدرالي السابقة يلين بأن الولايات المتحدة «معرضة لأن تصبح جمهورية موز».
مسؤولو الاحتياطي الفيدرالي صريحون في الحد من توقعات التيسير النقدي، فيما أعلنت الرئيسة السابقة يلين أن الولايات المتحدة معرضة لأن تصبح «جمهورية موز»
«ليس واضحًا أن السياسة النقدية ينبغي أن تفعل المزيد في الوقت الحالي» — رئيسة بنك الاحتياطي الفيدرالي في كليفلاند، هاماك
«مع اقتراب اجتماع ديسمبر، أعتقد أنه سيكون من الصعب تأييد خفض آخر للفائدة ما لم نحصل على أدلة مقنعة على أن التضخم يتراجع بوتيرة أسرع فعلًا مما أتوقع، أو أن نرى تباطؤًا في سوق العمل يفوق التراجع التدريجي الذي نشهده حتى الآن.» — رئيس بنك الاحتياطي الفيدرالي في دالاس، لوغان
«لا أعتقد أن المزيد من خفض أسعار الفائدة سيسهم كثيرًا في معالجة أي تصدعات في سوق العمل؛ فالضغوط يُرجح أن تنشأ عن تغيّرات هيكلية في التكنولوجيا وسياسة الهجرة.» — رئيس بنك الاحتياطي الفيدرالي في كانساس سيتي، شميد
وبالنظر إلى المستقبل، سنراقب بعض الأمور.
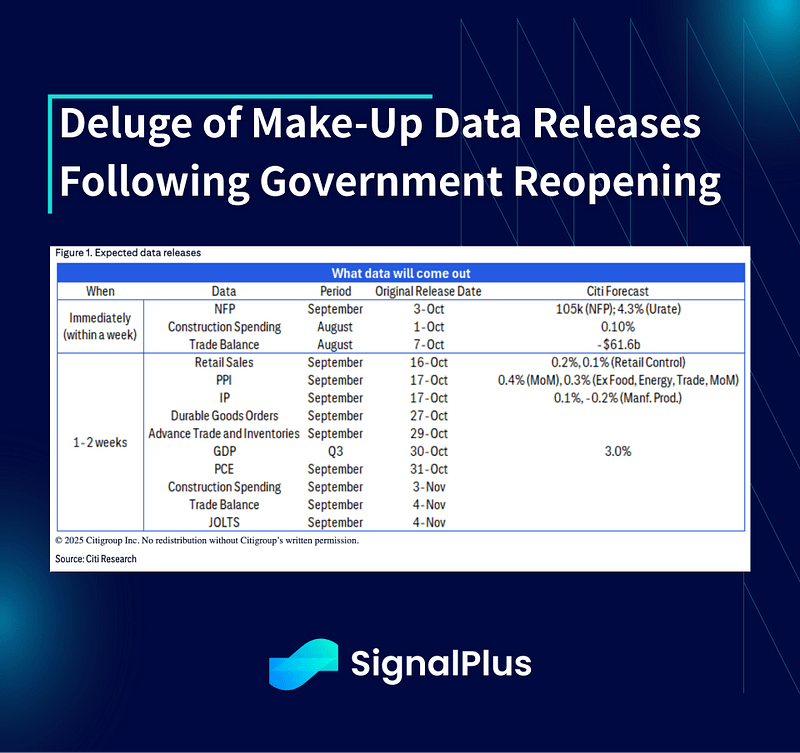
1. تدفق هائل لإصدارات البيانات المتراكمة بعد إعادة فتح الحكومة
نتوقع أن تتقلب توقعات خفض الفائدة خلال الأسبوعين المقبلين، مع شروع المحللين في فرز البيانات الاقتصادية المتراكمة
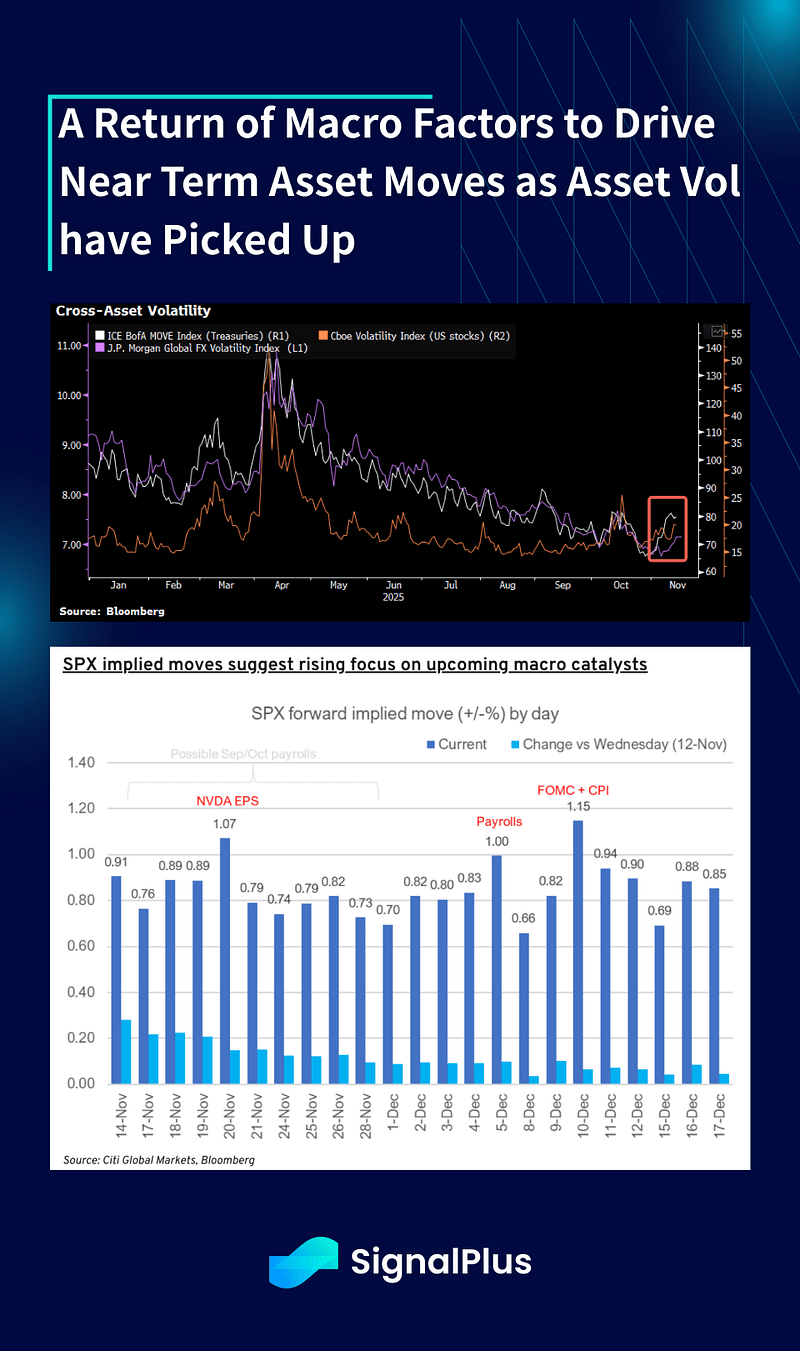
2. عودة العوامل الاقتصادية الكلية لتوجيه تحركات الأصول على المدى القريب مع ارتفاع تقلبات الأصول
ارتفعت التقلبات عبر فئات الأصول مع عودة تركيز المستثمرين إلى النمو الاقتصادي، وسط بوادر أولية لتباطؤ سوق العمل واستمرار التضخم عند مستويات مرتفعة
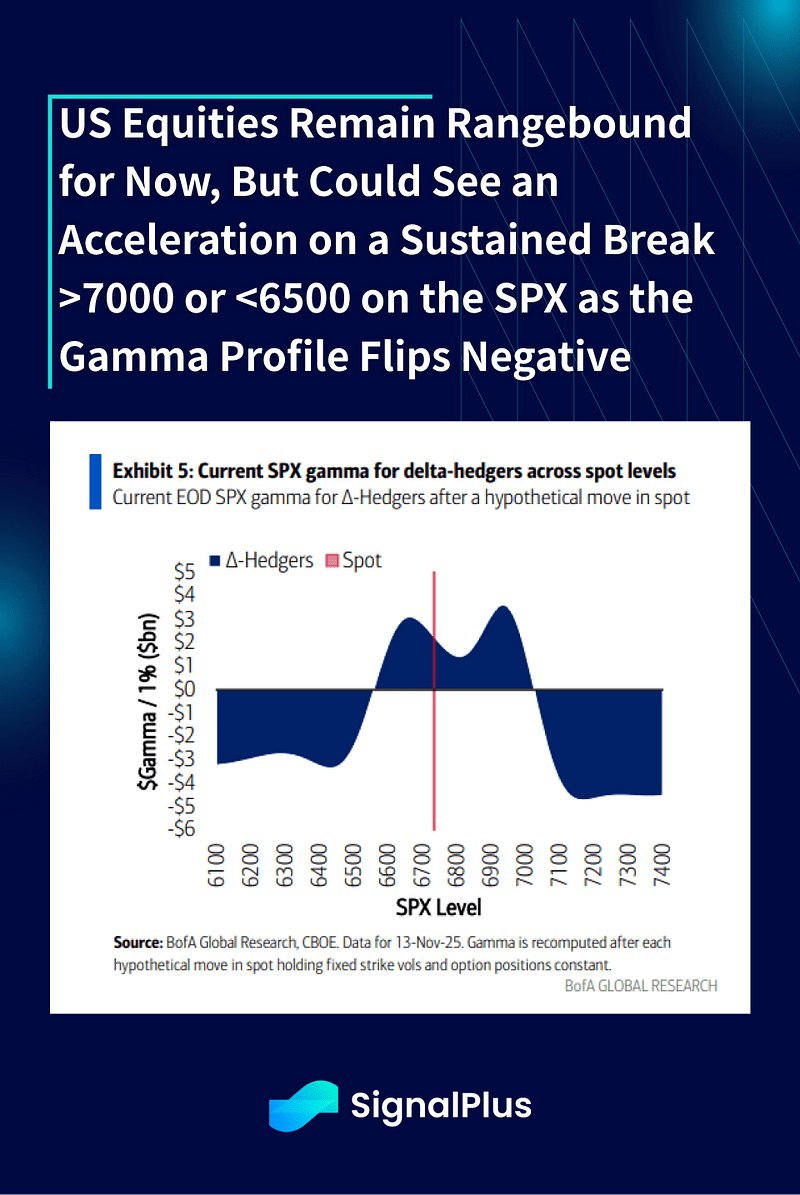
3. لا تزال الأسهم الأمريكية محصورة ضمن نطاق في الوقت الراهن، لكن قد تشهد تسارعًا إذا اخترقت مؤشر SPX مستوى >7000 أو <6500 واستقر فوقه، مع تحوّل ملف غاما إلى السلبية
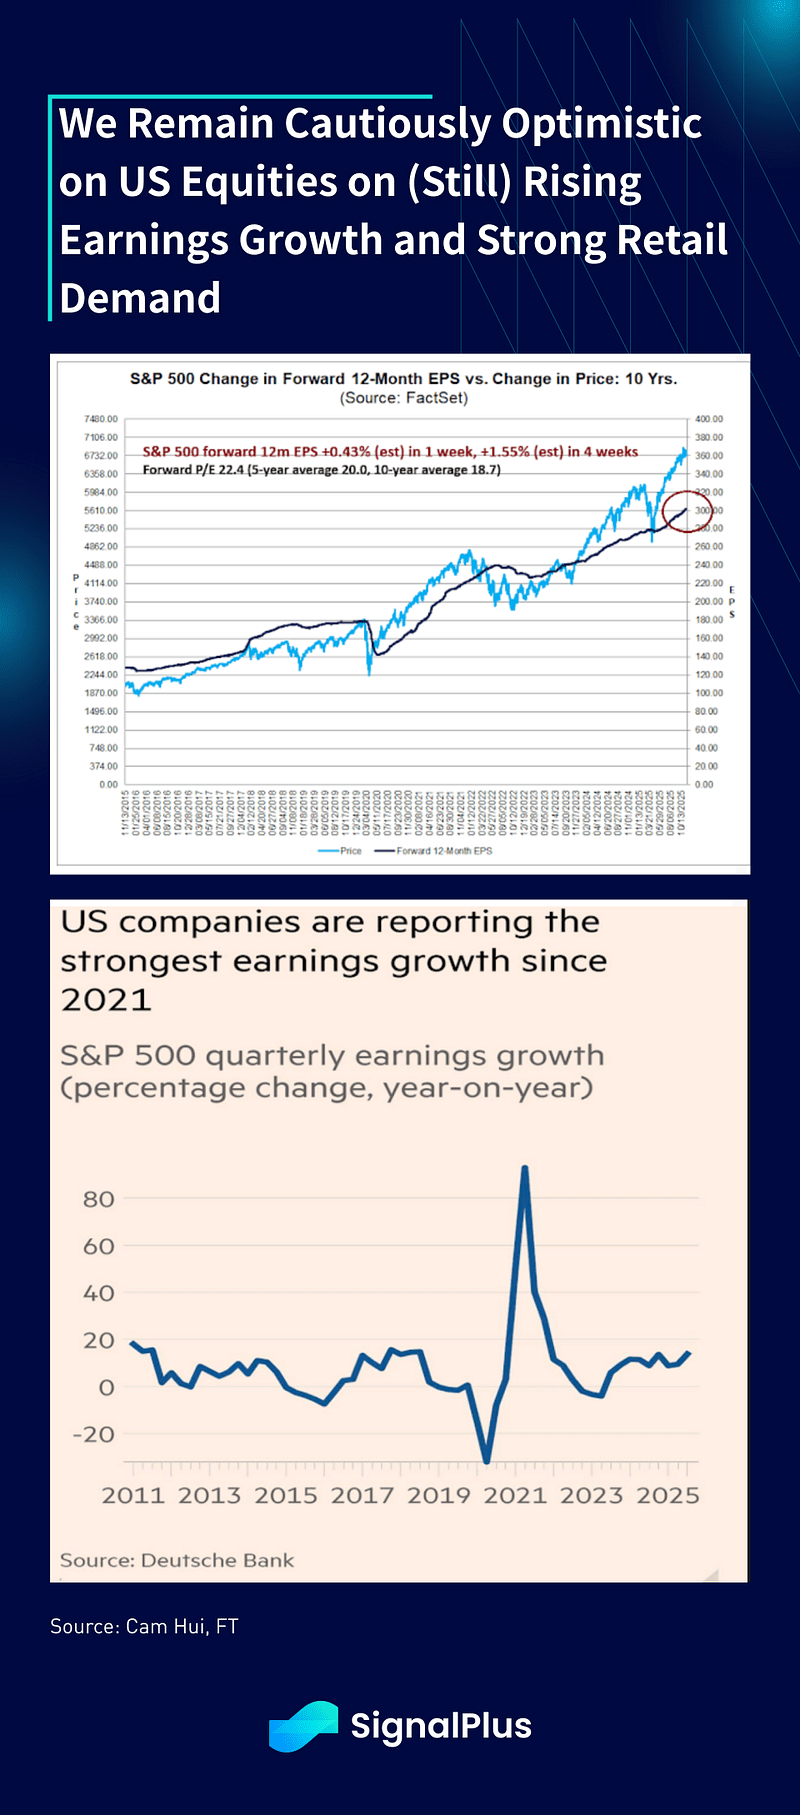
4. لا نزال متفائلين بحذر حيال الأسهم الأمريكية في ظل استمرار نمو الأرباح وارتفاع الطلب القوي من المستهلكين
رغم ارتفاع التقييمات، لا يزال نمو أرباح الشركات الأمريكية عند بعض أعلى مستوياته في السنوات الأخيرة
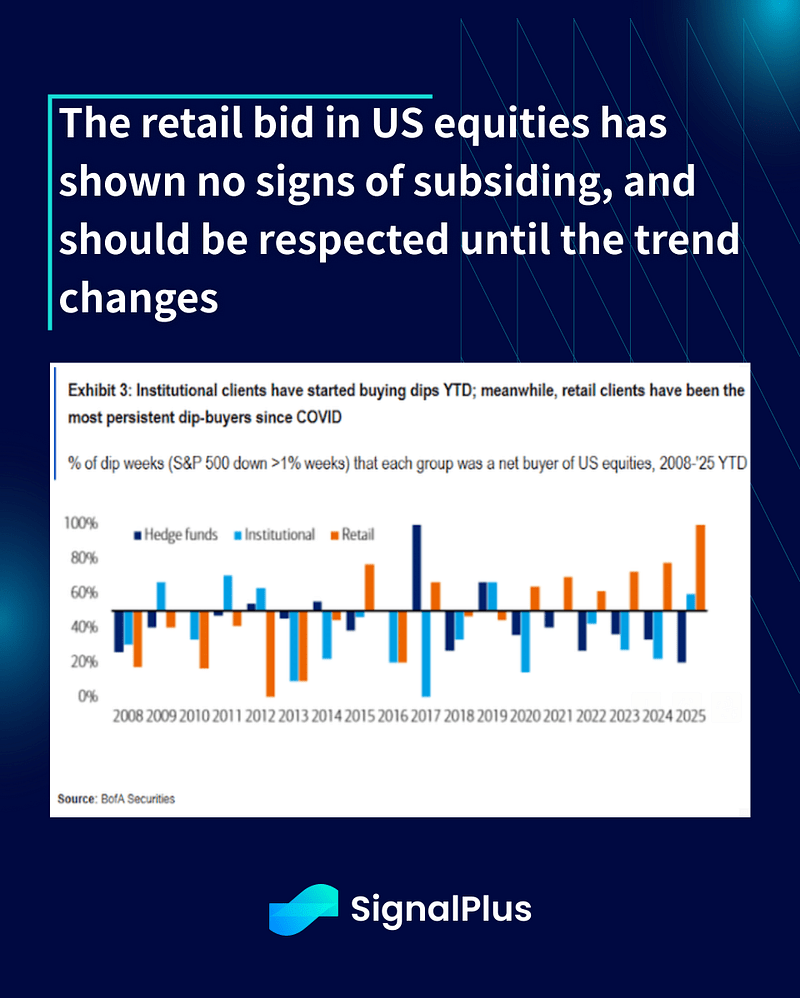
لم تظهر مؤشرات على تراجع إقبال مستثمري التجزئة على الأسهم الأمريكية، وينبغي أخذ هذا الاتجاه على محمل الجد إلى أن يتغير
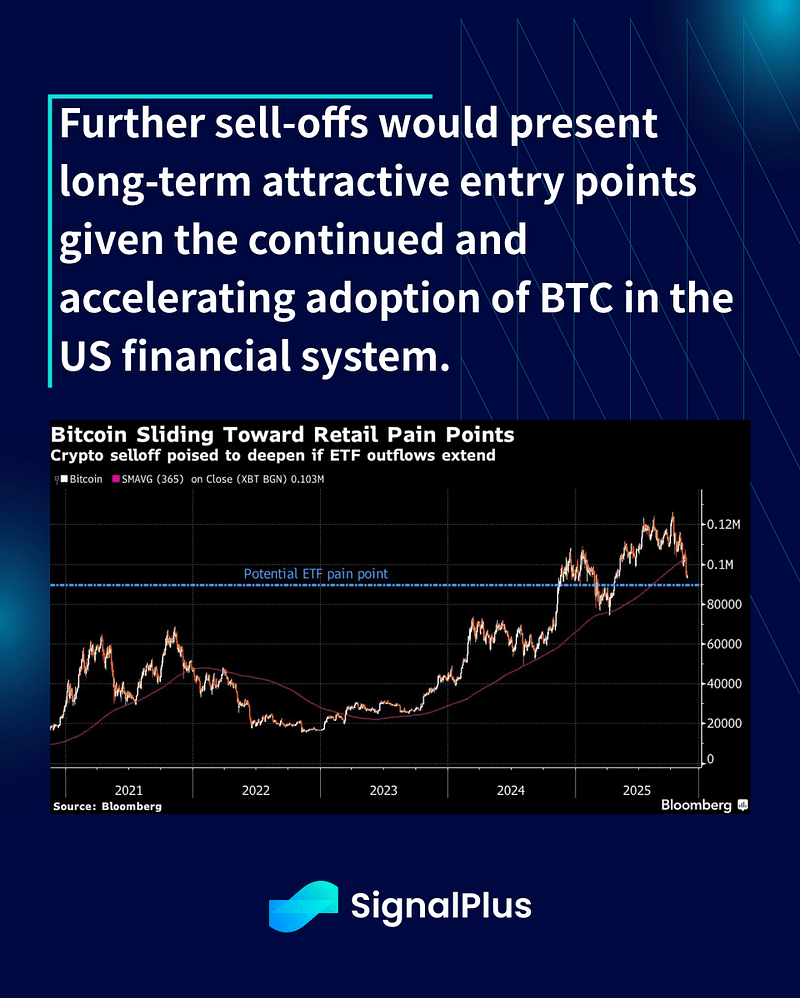
5. المؤشرات الفنية للعملات المشفرة أقل دعمًا، لكنها قد توفر نقاط دخول مناسبة على المدى الطويل
ما زلنا نتوقع أن تستمر تداعيات انهيار أكتوبر مع ظهور مزيد من المتضررين، وإغلاق مزيد من البروتوكولات مع انسحاب المزيد من المشاركين الأصليين نتيجة خيبة أملهم المتزايدة
تشكل مبيعات شركات خزائن الأصول الرقمية (DAT) خطرًا حقيقيًا، وتلقي بظلال كبيرة على المعنويات إلى حين إشعار آخر.
ستوفر موجات البيع الإضافية نقاط دخول جذابة على المدى الطويل، بالنظر إلى استمرار تسارع اعتماد BTC في النظام المالي الأمريكي.